
Resposta curta
Automação da apuração da CBS com IA é um fluxo para consultar as APIs da Receita Federal, receber incrementos de débitos, créditos, pagamentos e recolhimentos, relacionar cada movimento aos documentos e ao ERP, apontar divergências e preparar a revisão fiscal. A integração é assíncrona: a empresa solicita o processamento, guarda o tíquete, recebe um webhook, baixa o arquivo por URL temporária e concilia o resultado.
Em 2026, a apuração assistida opera em ambiente de teste, sem gerar débitos ou créditos com efeitos jurídicos reais. A IA pode classificar diferenças e organizar evidências, mas não deve inventar crédito, alterar enquadramento, concluir apuração ou autorizar pagamento.
Automatizar a apuração assistida não é copiar um saldo da Receita. É provar como cada documento virou débito ou crédito, quais mudanças chegaram depois e por que o fechamento interno concorda — ou não — com o resultado oficial.
Por que esta integração entrou na agenda agora
Em 14 de setembro de 2026, a Receita Federal publicou a nova documentação técnica das APIs de apuração da CBS. A versão anunciada troca extrações completas por consultas incrementais e cria serviços para acompanhar débitos, créditos, pagamentos, recolhimentos feitos pelo adquirente e, em etapas posteriores, emitir DARFs.
O cronograma oficial prevê liberação gradual nos ambientes de Produção Restrita e Produção Beta:
| Marco informado | Serviços previstos | Preparação interna |
|---|---|---|
| início de outubro de 2026 | consulta de débitos e créditos | autenticação, webhook, ingestão e reconciliação por DFe |
| início de novembro de 2026 | consulta de pagamentos e recolhimentos do adquirente | conciliação com tesouraria, RAD e split payment |
| final de novembro de 2026 | emissão de DARF RAD e DARF PCONT | alçadas, conferência, pagamento e retorno bancário |
Esse cronograma é de disponibilização técnica, não autorização para presumir que todos os serviços já estejam ativos em qualquer ambiente. A automação deve descobrir capacidades, separar URLs por ambiente e bloquear uma função enquanto ela não estiver oficialmente disponível para aquele contribuinte.
O que é a apuração assistida da CBS
A apuração assistida organiza débitos, créditos e formas de extinção para formar o resultado do período. O comunicado oficial do Ambiente de Produção Beta explica que pagamentos e créditos apropriados são imputados continuamente aos débitos. Depois da conclusão do período, surge um resultado com saldo devedor ou credor.
Ela não substitui o ERP, o documento fiscal, o motor tributário, a contabilidade nem a análise de direito ao crédito. É uma visão administrada pela Receita que precisa ser comparada às origens da empresa.
| Camada | O que faz | O que não deve esconder |
|---|---|---|
| documento fiscal eletrônico | registra a operação e os valores informados | contrato, entrega, cancelamento e evento posterior |
| ERP e motor tributário | classificam a operação e calculam conforme regras aprovadas | versão de regra, cadastro e memória de cálculo |
| apuração assistida | organiza débitos, créditos e imputações recebidos pelo ecossistema | origem, atualização e estado de cada item |
| contabilidade | reconhece os fatos e preserva a escrituração | documento e lançamento que explicam o saldo |
| tesouraria | executa pagamento ou acompanha recolhimentos | guia, banco, adquirente e data de arrecadação |
| governança fiscal | analisa diferenças e aprova o fechamento | decisão, evidência, responsável e versão |
Em 2026, os resultados do ambiente beta são simulações. O mesmo comunicado oficial esclarece que os débitos de documentos reais podem alimentar os testes, mas pagamentos, créditos, saldos, ressarcimentos e cashback simulados não produzem efeitos jurídicos reais. O sistema precisa exibir essa condição de forma impossível de confundir com produção tributária.
Quais APIs entram no desenho
A documentação oficial da apuração da CBS reúne os serviços já documentados. Cada família responde a uma pergunta operacional diferente.
| Serviço | Pergunta respondida | Chave de reconciliação |
|---|---|---|
| débitos | quais débitos foram incluídos ou alterados | período, origem, tipo e chave do DFe, atualização e valor |
| créditos | quais créditos foram incluídos ou alterados | DFe, apropriação, utilização, suspensão e saldo |
| pagamentos | como débitos do contribuinte foram extintos | DARF, tipo, adquirente, composição, período e valores |
| recolhimentos | o que a empresa recolheu como adquirente | RAD, split payment, fornecedor, DFe e arrecadação |
| situação | em que estado está uma solicitação assíncrona | tíquete, status, erro e arquivo disponível |
A API não entrega uma tabela pronta para substituir a apuração interna. O JSON tem estados e movimentos. Um crédito pode estar apurado, inapropriável, suspenso, a apropriar, apropriado, utilizado, restabelecido ou ainda não utilizado. Somar todos esses campos como se fossem equivalentes produz uma conclusão errada.
Consulta incremental muda o modelo de dados
As APIs de débitos e créditos documentadas em setembro retornam inclusões e atualizações desde a consulta anterior. A janela máxima informada é de oito dias. Na primeira consulta, o retorno cobre as inclusões e mudanças desde o primeiro dia do mês corrente.
Isso exige um consumidor de eventos, não um importador mensal improvisado. O sistema precisa manter:
- data e hora de cada solicitação aceita;
- CNPJ base consultado;
- ambiente e versão da documentação;
- tíquete devolvido;
- momento de geração do arquivo;
- hash e armazenamento seguro do conteúdo baixado;
- identificador estável de cada movimento;
- instante de atualização informado pela Receita;
- versão anterior e nova do item;
- resultado da reconciliação e responsável pela exceção.
Uma consulta perdida por mais de oito dias pode abrir lacuna. Por isso, o monitor deve alertar antes de o intervalo máximo vencer, e a operação precisa ter um procedimento de recuperação validado com a Receita e com a documentação vigente. Não presuma que chamar o endpoint várias vezes no mesmo dia recompõe histórico: as regras comuns limitam a abertura a quatro chamadas diárias por endpoint.
Arquitetura segura da integração
Uma implementação confiável separa transporte, armazenamento, normalização, reconciliação e decisão. Essa separação evita que um problema no webhook ou uma mudança de schema altere silenciosamente a contabilidade.
- Agendador controlado: abre consultas dentro da cadência definida e respeita limites oficiais.
- Cliente de autenticação: obtém token OAuth 2.0 com credenciais protegidas e escopo mínimo.
- Registro de solicitações: guarda CNPJ base, endpoint, ambiente, horário, tíquete e tempo estimado.
- Webhook dedicado: recebe notificações sem expor funções administrativas.
- Recuperador de estado: consulta a situação quando a notificação não chega.
- Downloader seguro: usa a URL assinada dentro da validade e não a grava em logs.
- Arquivo bruto imutável: preserva JSON, hash, origem, horário e versão do parser.
- Modelo canônico: normaliza documentos, períodos, valores, origens e estados.
- Motor de reconciliação: compara Receita, DFe, ERP, fiscal, contabilidade e tesouraria.
- Fila de exceções: encaminha diferença com evidências, prioridade, dono e prazo.
- Painel e trilha: mostra cobertura, lacunas e decisões sem expor segredo ou dado excessivo.
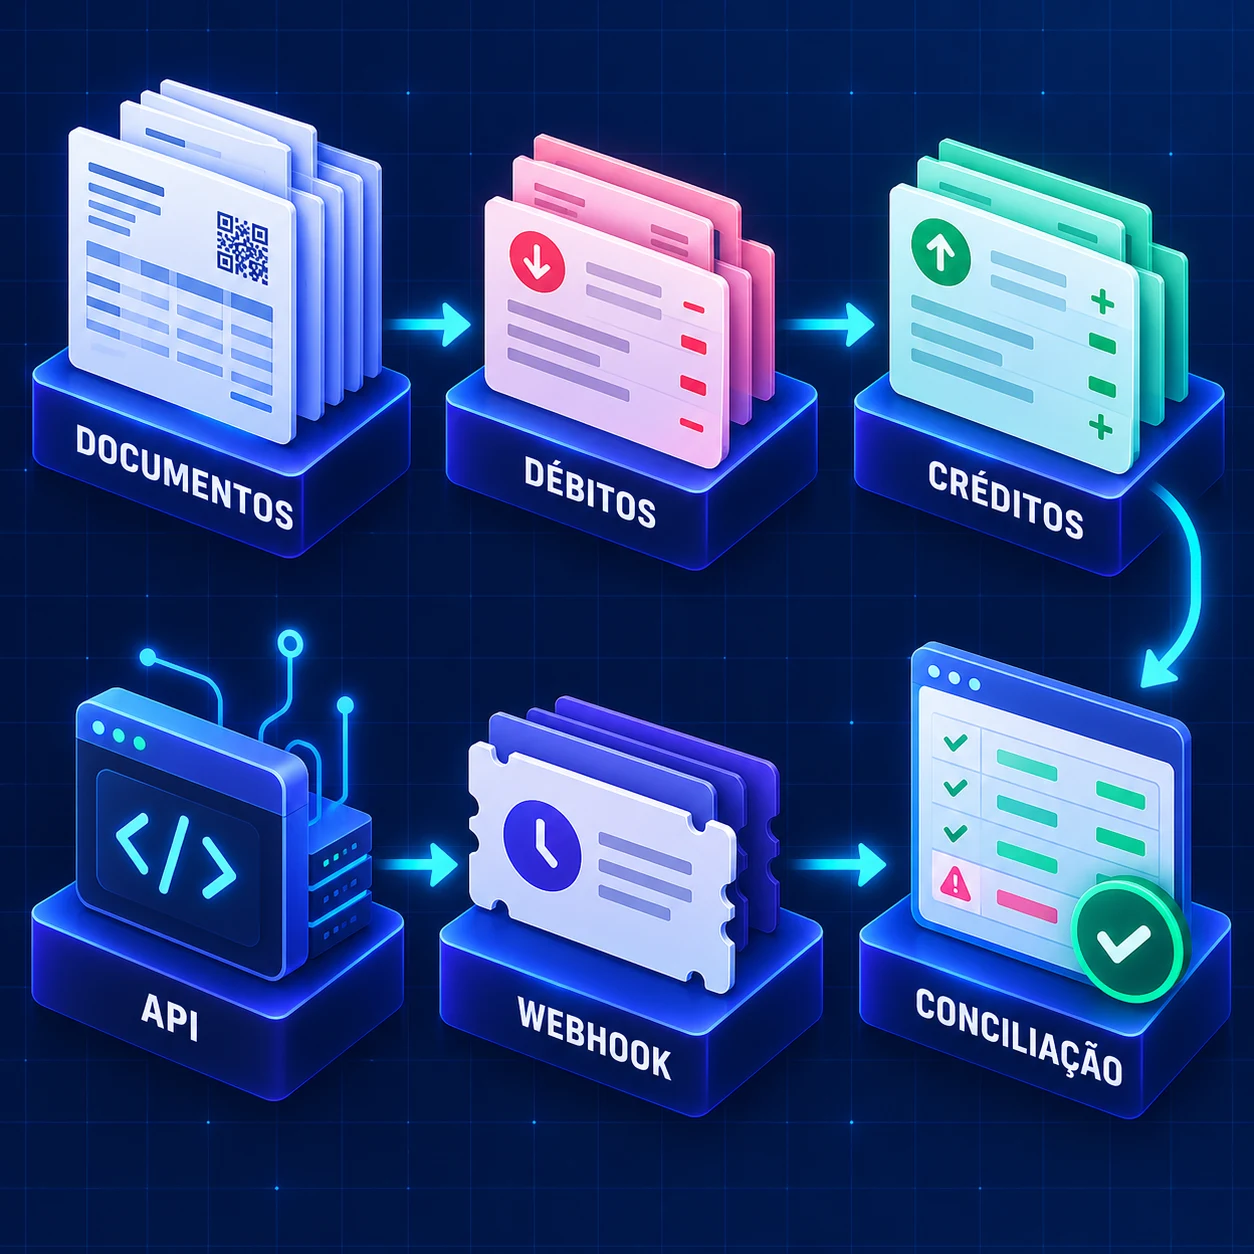
Fluxo técnico em seis etapas
1. Preparar identidade e ambientes
As regras comuns das APIs assíncronas exigem credenciais válidas do estabelecimento matriz, token obtido pela API de autenticação e webhook HTTPS acessível publicamente. O fluxo usa OAuth 2.0 no modo Client Credentials.
Separe Produção Restrita, Produção Beta e eventual produção efetiva em contas, segredos, URLs, filas, bancos e painéis distintos. Um indicador permanente deve mostrar o ambiente. Não permita que dado simulado seja exportado para uma rotina real de pagamento.
2. Solicitar o processamento
O cliente envia um POST ao endpoint de consulta, informa a URL de retorno e usa o CNPJ base de oito dígitos no caminho. O recebimento HTTP 201 significa que a solicitação foi aberta e fornece um tíquete; ainda não significa que o arquivo foi produzido nem que os dados foram conciliados.
Registre o tíquete antes de qualquer nova ação. Uma chave interna deve impedir que duas instâncias abram a mesma consulta por erro de fila, reinício ou retry.
3. Acompanhar tíquete e webhook
O serviço valida a disponibilidade do webhook com HEAD, processa a solicitação e depois envia uma notificação. A documentação informa tempo limite de processamento de até quatro horas. Enquanto aguarda, a automação pode consultar o endpoint de situação usando o tíquete.
Trate webhook e consulta de status como mecanismos complementares. Se a notificação se perder, o status recupera o fluxo; se uma consulta periódica atrasar, o webhook reduz a latência. Nenhum dos dois autoriza processar duas vezes o mesmo resultado.
4. Baixar e preservar o arquivo
Em caso de sucesso, a notificação traz o tíquete, uma URL assinada e o horário de expiração. A documentação informa validade de 48 horas. Essa URL funciona como segredo temporário: não deve aparecer em log, alerta, ferramenta de observabilidade, histórico de navegador ou chamado de suporte.
Baixe o arquivo por um worker isolado, calcule hash, valide tamanho e tipo, faça varredura de segurança, armazene a cópia bruta e descarte a URL. Se a janela expirar, não improvise uma URL nem reutilize credenciais fora do fluxo documentado.
5. Normalizar e reconciliar
O parser transforma o JSON em registros internos sem apagar o original. Depois, o motor tenta relacionar cada débito ou crédito à chave do DFe, ao período, ao participante, ao valor e aos eventos conhecidos no ERP.
Classifique o resultado como:
- conciliado exatamente;
- conciliado com tolerância formal aprovada;
- alteração esperada por evento posterior;
- ausente no ERP;
- ausente no retorno oficial;
- duplicado ou reapresentado;
- documento cancelado, devolvido ou desconhecido;
- valor, período, origem ou estado divergente;
- sem dados suficientes para concluir.
6. Revisar, aprovar e monitorar
Diferença não é correção automática. O fiscal revisa a operação e a regra; contabilidade confirma o lançamento; tesouraria valida a extinção; tecnologia trata falha de integração. A decisão deve manter a evidência consultada e o efeito esperado.
O ciclo termina quando o intervalo está coberto, todos os arquivos foram ingeridos, as exceções críticas têm tratamento e o resultado foi aprovado no ambiente correto. Em 2026, o resultado do piloto continua identificado como simulação.
Débitos: da operação ao item conciliado
A API oficial de débitos da CBS retorna movimentos incluídos ou atualizados e relaciona período, origem, documento e valores. A estrutura contempla diferentes origens, inclusive operação normal, devoluções, cancelamentos e perecimento em situações documentadas.
O reconciliador não deve comparar apenas o total do período. Ele precisa verificar:
- chave e tipo do documento fiscal;
- data de emissão, registro e atualização;
- CNPJ base e participante aplicável;
- período de apuração;
- origem do débito;
- valor informado no DFe;
- cancelamento, devolução ou nota de ajuste posterior;
- versão do XML e dos eventos fiscais;
- valor reconhecido pelo ERP e pela contabilidade;
- extinções já vinculadas.
Dois erros podem se anular no total. Um débito ausente de R$ 10 mil e outro duplicado de R$ 10 mil produzem saldo coincidente e documentação errada. A conciliação precisa chegar ao documento e ao movimento.
Créditos: separar apuração, apropriação e uso
A API oficial de créditos da CBS expõe estados que não podem ser achatados. O valor apurado pode ter parcela inapropriável, suspensa, prescrita, a apropriar ou apropriada. Depois, a utilização pode mostrar valor inutilizável, utilizado, restabelecido, saldo credor ou pedido de ressarcimento.
Uma matriz prática evita somas indevidas:
| Estado | Leitura operacional | Ação segura |
|---|---|---|
| apurado | valor calculado para o item | conferir documento e memória |
| inapropriável | parcela não disponível para crédito | identificar regra e evidência |
| suspenso | parcela aguardando condição ou tratamento | bloquear uso e acompanhar causa |
| a apropriar | candidata ainda não apropriada | validar requisitos e momento |
| apropriado | crédito reconhecido no fluxo | reconciliar com contabilidade |
| utilizado | parcela já imputada | vincular aos débitos correspondentes |
| restabelecido | valor que voltou ao saldo | explicar evento que restaurou |
| saldo credor | parcela não utilizada | controlar transporte ou destinação |
| pedido de ressarcimento | parcela direcionada ao pedido | vincular protocolo e processamento |
A IA pode ajudar a explicar por que um documento caiu em uma fila, mas não deve declarar o direito ao crédito. Essa decisão depende da lei, do documento, da operação, do pagamento ou de outra condição aplicável e da análise tributária autorizada.
Pagamentos, RAD e split payment
A API de pagamentos da CBS documenta atualizações de pagamentos que extinguem débitos, incluindo pagamento pelo próprio contribuinte, recolhimento de adquirentes e split payment. O retorno pode trazer DARF, tipo, adquirente, período, vencimento, chave do DFe, principal, multa, juros e total.
A Lei Complementar nº 214/2025, em texto compilado, disciplina modalidades de extinção, pagamento pelo contribuinte, recolhimento pelo adquirente e split payment. A automação precisa representar essas modalidades separadamente porque o mesmo débito pode mudar de saldo por caminhos diferentes.
Concilie em quatro direções:
| Registro | Comparação | Evidência final |
|---|---|---|
| pagamento do contribuinte | DARF, banco e composição da apuração | guia, comprovante e baixa |
| recolhimento pelo adquirente | DFe, fornecedor, adquirente e RAD | arrecadação e vínculo da operação |
| split payment | transação financeira, DFe e segregação | identificadores e valores conciliados |
| devolução ou ajuste | documento original, evento e saldo restaurado | sequência antes e depois |
Não conclua que “pago” significa “encerrado”. Pode haver guia de versão anterior, pagamento a maior, valor não imputado, documento cancelado depois ou diferença entre arrecadação e contabilidade.
Segurança do webhook e das credenciais
O webhook recebe uma capacidade temporária de download e, por isso, é parte da superfície crítica. A documentação oficial recomenda HTTPS, rota dedicada, proteção contra repetição, limitação de requisições, auditoria sem segredo e resposta 2xx somente depois de aceitar o recebimento.
Implemente pelo menos:
- TLS válido e renovação monitorada;
- rota exclusiva sem painel administrativo;
- autenticação adicional quando compatível com o fluxo oficial;
- allowlist e controles de rede quando aplicáveis;
- limite de corpo, taxa e concorrência;
- correlação por tíquete e estado esperado;
- idempotência para notificações repetidas;
- mascaramento de token, credencial e URL assinada;
- retenção mínima de dados pessoais;
- alerta de falha sem incluir payload sensível;
- recuperação pelo endpoint de situação;
- rotação e revogação de credenciais.
Uma resposta ao HEAD prova apenas que a URL está acessível. Não autentica o conteúdo futuro do POST nem substitui validações de estado e correlação.
Exemplo concreto: distribuidora com alto volume de DFes
Imagine uma distribuidora que emite 180 mil NF-es por mês e recebe 42 mil documentos de fornecedores. O ERP calcula CBS por item, a contabilidade fecha por centro e conta, e a tesouraria acompanha pagamentos. No piloto, a empresa quer provar que consegue consumir a apuração assistida sem perder atualizações.
Na primeira consulta do mês, a API devolve os movimentos desde o primeiro dia. O integrador registra o tíquete, recebe o webhook, baixa o JSON, calcula o hash e cria uma fotografia inicial. Cada chave é relacionada ao XML e ao lançamento do ERP.
Dois dias depois, a nova consulta traz apenas mudanças. Entre elas estão uma nota cancelada, uma devolução parcial, um crédito que saiu de “a apropriar” para “apropriado” e um pagamento associado a documentos específicos. Em vez de sobrescrever a fotografia, o sistema cria versões e calcula o delta.
A fila encontra quatro exceções:
- uma NF-e da filial está no retorno da Receita e não chegou ao data lake;
- um cancelamento chegou à API, mas o ERP ainda mantém o débito original;
- um crédito foi classificado internamente como disponível antes do estado oficial esperado;
- um pagamento possui composição diferente da guia registrada pela tesouraria.
A IA resume o histórico e sugere a área responsável. O motor determinístico compara chaves, datas e valores. Fiscal, contabilidade e tesouraria decidem o tratamento. Ao final, o painel mostra cobertura completa, três diferenças resolvidas e uma pendência com prazo — tudo marcado como simulação de 2026.
Painel operacional que mostra risco, não só volume
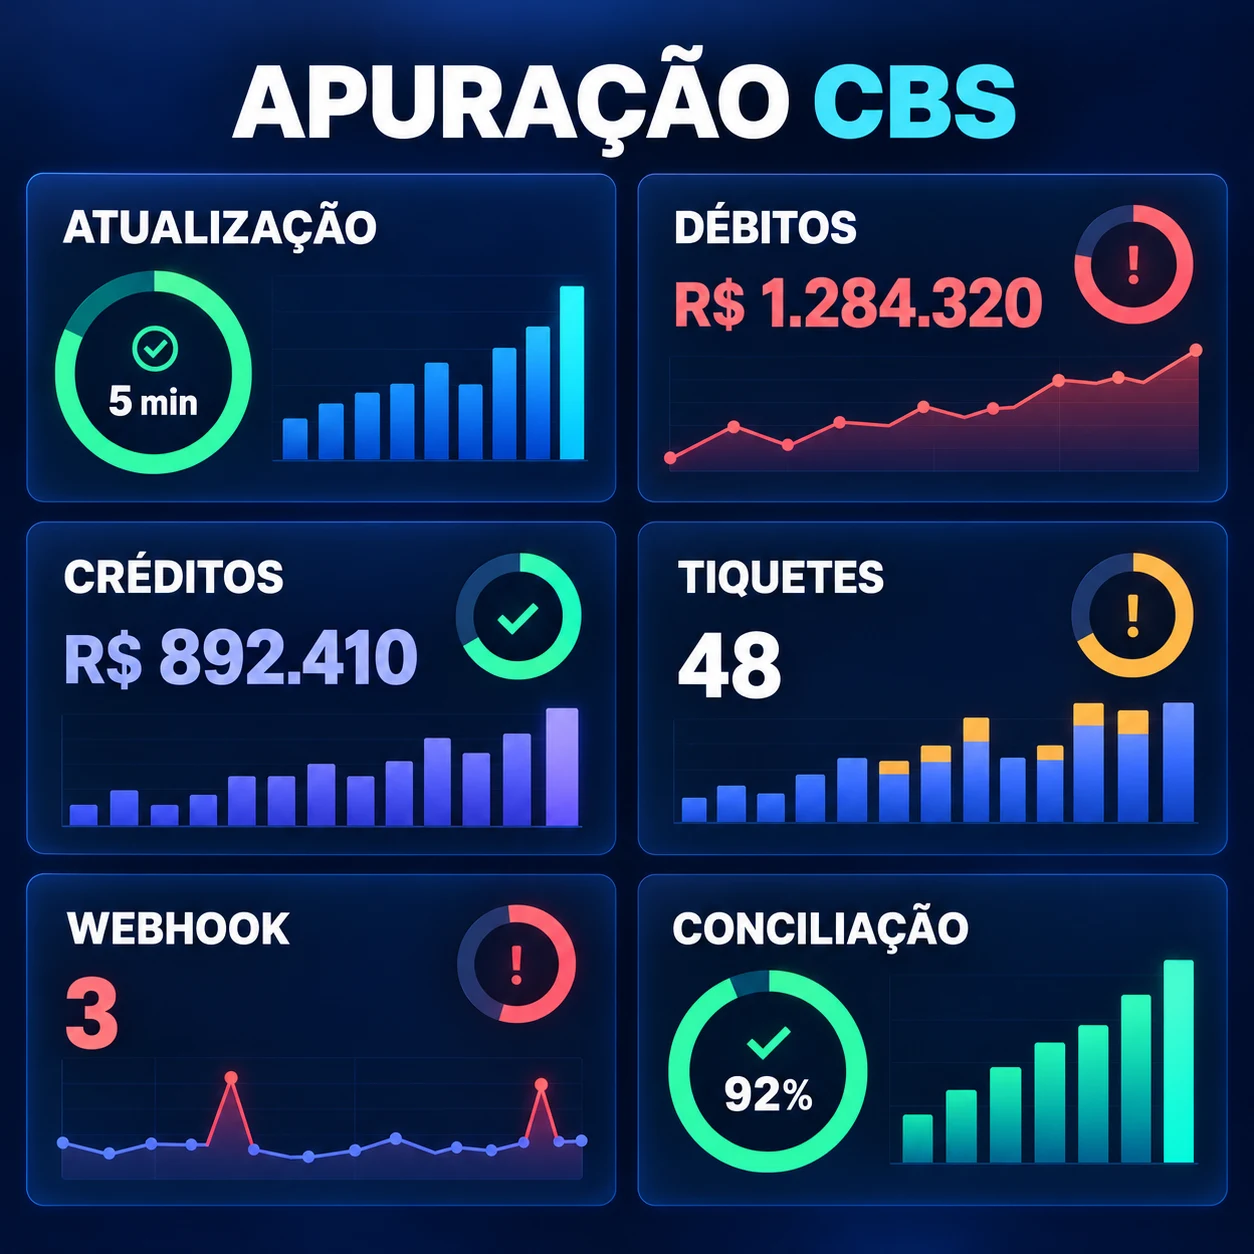
O painel precisa responder se a integração está atualizada, completa e explicável. Indicadores úteis incluem:
- horas desde a última consulta aceita por endpoint;
- proximidade do limite de oito dias;
- chamadas usadas no dia e limite restante;
- tíquetes abertos, concluídos, vencidos e com erro;
- webhook recebido, repetido, inválido ou ausente;
- URLs assinadas baixadas dentro da janela;
- arquivos brutos validados e hashes registrados;
- documentos conciliados, ausentes e divergentes;
- débitos por origem e estado;
- créditos por estágio de apropriação e uso;
- pagamentos por modalidade e conciliação bancária;
- diferenças por valor, idade, causa e responsável;
- versão do schema, parser e regra interna;
- ambiente de teste ou produção exibido permanentemente;
- decisão e evidência de cada exceção material.
Evite destacar apenas o total de débitos e créditos. Um painel bonito pode esconder consulta vencida, webhook falho ou atualização ignorada. O indicador principal deve combinar atualidade, cobertura, reconciliação e governança.
Onde a IA ajuda de verdade
A IA agrega valor ao reduzir leitura, correlação e investigação. Bons usos são:
- resumir mudanças entre dois arquivos incrementais;
- agrupar divergências por causa provável;
- relacionar mensagem de erro à documentação aplicável;
- localizar documento, contrato e lançamento associado;
- sugerir o dono da exceção conforme histórico;
- priorizar itens por valor, recorrência e prazo;
- explicar um movimento em linguagem operacional;
- detectar padrão de falha por filial, fornecedor ou sistema;
- comparar versões de documentação e listar impactos;
- gerar casos de teste para novos campos e estados;
- verificar completude do dossiê de uma apuração;
- produzir um resumo para a reunião de fechamento.
Cada sugestão deve mostrar as evidências usadas. Se o modelo não conseguir vincular a conclusão a documento, estado, regra e versão, o resultado correto é “revisão necessária”.
O que deve continuar determinístico e humano
Não delegue ao modelo, sem regra formal e aprovação responsável:
- incidência, CST, classificação tributária ou alíquota;
- validade material de um débito;
- direito, momento e valor de um crédito;
- interpretação de cancelamento, devolução ou ajuste;
- apropriação, utilização, ressarcimento ou transferência de saldo;
- seleção do período de apuração;
- conclusão ou reabertura da apuração;
- emissão e pagamento de DARF;
- aceitação de diferença contábil ou fiscal;
- uso de produção após resposta ambígua;
- mudança de credencial, procuração ou ambiente;
- comunicação à administração tributária.
Código determinístico confere formato, datas, chaves, somas, estados e regras aprovadas. Pessoas autorizadas decidem enquadramento, exceções, créditos, fechamento e pagamento. A IA organiza contexto e reduz a fila.
Riscos que o piloto precisa provar
O teste não pode se limitar ao caminho feliz. Simule pelo menos:
| Cenário | Resultado esperado |
|---|---|
webhook indisponível no HEAD | solicitação não segue e alerta identifica a causa |
| processamento por horas | tíquete permanece rastreável e status é consultado sem tempestade de chamadas |
| webhook duplicado | arquivo não é processado duas vezes |
| notificação ausente | consulta de situação recupera o fluxo |
| URL assinada expirada | segredo é descartado e procedimento aprovado é acionado |
| arquivo repetido | hash e idempotência evitam duplicidade |
| schema alterado | parser bloqueia campo incompatível e preserva o bruto |
| consulta com lacuna próxima de oito dias | alerta crítico impede perda silenciosa |
| limite diário atingido | agendador não insiste e abre incidente |
| documento cancelado após conciliação | nova versão reabre a diferença afetada |
| diferença de centavos | tolerância formal decide, nunca arredondamento oculto |
| ambiente trocado | credenciais e dados permanecem isolados |
| segredo em mensagem de erro | filtro bloqueia e gera incidente de segurança |
O piloto também deve testar volume realista. Uma integração que funciona com cem documentos pode falhar com centenas de milhares por memória, tempo de download, índice, concorrência ou custo de reconciliação.
Roteiro de implantação em quatro ciclos
Ciclo 1: perímetro e segurança
Mapeie CNPJs base, ambientes, credenciais, responsáveis, documentos, sistemas e volumes. Prepare o webhook, o cofre de segredos, a trilha de auditoria e a separação inequívoca do piloto.
Ciclo 2: ingestão e versionamento
Implemente tíquetes, status, download, hash, arquivo bruto, parser versionado e modelo canônico. Prove idempotência, recuperação e tratamento do limite de oito dias.
Ciclo 3: reconciliação e exceções
Comece por débitos e créditos de poucos tipos de DFe. Compare chave, período, valor, estado e eventos. Crie filas com dono e evidência antes de adicionar IA.
Ciclo 4: pagamentos e fechamento
Quando os serviços estiverem disponíveis no ambiente aplicável, conecte pagamentos, RAD, split payment e DARF. Adicione alçadas, conciliação bancária, versionamento do fechamento e indicadores de prontidão.
Expanda somente depois de medir cobertura, falso positivo, tempo de investigação, estabilidade do webhook e capacidade de recuperar uma falha completa.
Método Laf para apuração da CBS
Na Laf Digital, um projeto desse tipo pode seguir seis frentes:
- Diagnóstico: sistemas, CNPJs, volume, documentos, fechamentos e riscos.
- Arquitetura: autenticação, webhook, storage imutável, modelo canônico e observabilidade.
- Conciliação: chaves, estados, regras, tolerâncias e evidências.
- IA supervisionada: classificação, explicação e priorização com fonte visível.
- Governança: acessos, alçadas, ambiente, auditoria, retenção e resposta a incidente.
- Operação assistida: piloto, regressão, monitoramento de documentação e expansão segura.
O primeiro resultado não precisa ser uma apuração automática completa. Um piloto valioso já consegue provar que nenhum incremento foi perdido, explicar diferenças por documento e reduzir o tempo de investigação sem criar risco tributário novo.
Como a Laf Digital pode ajudar
A Laf Digital projeta integrações fiscais sob medida para conectar ERP, documentos, contabilidade, tesouraria e APIs oficiais com rastreabilidade. O trabalho combina engenharia de dados, automação, IA supervisionada, painéis e controles de segurança.
Se sua empresa precisa se preparar para as APIs da apuração assistida, fale com a Laf Digital. Podemos mapear o fluxo atual, escolher um recorte de piloto e construir a base de ingestão e conciliação antes de ampliar para pagamentos e fechamento.
Referências consultadas
- Receita Federal — nova documentação técnica das APIs de apuração da CBS
- Receita Federal — documentação da apuração da CBS
- Receita Federal — regras comuns das APIs assíncronas
- Receita Federal — API de débitos da CBS
- Receita Federal — API de créditos da CBS
- Receita Federal — API de pagamentos da CBS
- Receita Federal — API de recolhimentos da CBS
- Receita Federal — situação da solicitação assíncrona
- Receita Federal — Ambiente de Produção Beta da Reforma Tributária
- Receita Federal — Manual da Plataforma CBS
- Presidência da República — Lei Complementar nº 214/2025, texto compilado
- Presidência da República — Lei Geral de Proteção de Dados Pessoais
Perguntas frequentes
O que é automação da apuração da CBS com IA?
É a integração entre APIs oficiais, documentos fiscais, ERP, contabilidade e tesouraria para consultar movimentos, conciliar diferenças e organizar revisão. A IA apoia investigação; não substitui regra tributária nem aprovação.
O que é a apuração assistida da CBS?
É o mecanismo que organiza débitos, créditos e imputações ao longo do período e apresenta um resultado. A empresa deve comparar esse resultado com suas próprias origens e evidências.
As APIs da CBS já estão disponíveis em produção plena?
Não presuma isso. A Receita informou liberação gradual a partir de outubro de 2026 nos ambientes de Produção Restrita e Produção Beta. Confirme o serviço e o ambiente antes de ativar qualquer rotina.
Os resultados de 2026 geram obrigação real de pagamento?
O comunicado oficial do ambiente beta informa que 2026 é ano de testes e que débitos, créditos, pagamentos, ressarcimentos e cashback simulados não produzem efeitos jurídicos reais.
Quais consultas foram documentadas?
Débitos, créditos, pagamentos, recolhimentos realizados pelo adquirente e situação da solicitação. A Receita também anunciou serviços de DARF em etapa posterior.
O que significa consulta incremental?
Significa receber inclusões e atualizações ocorridas desde a consulta anterior, em vez de baixar toda a base novamente. O consumidor precisa aplicar cada mudança sem perder a versão anterior.
Qual é a janela máxima das consultas de débitos e créditos?
A documentação de setembro informa janela máxima de oito dias. Na primeira consulta, o retorno considera mudanças desde o primeiro dia do mês corrente.
Quantas chamadas podem ser abertas por dia?
As regras comuns informam limite de quatro chamadas diárias por endpoint de abertura. O agendador precisa medir o consumo e impedir retries descontrolados.
A resposta HTTP 201 já contém os dados da apuração?
Não. Ela confirma a abertura da solicitação e devolve um tíquete. O arquivo final chega depois, em fluxo assíncrono.
Para que serve o tíquete de solicitação?
Ele correlaciona a abertura, o status, a notificação, o arquivo e os erros. Deve ser persistido antes de qualquer processamento posterior.
O webhook é obrigatório?
A documentação exige uma URL de retorno HTTPS válida e acessível publicamente. A consulta de situação complementa o webhook e ajuda a recuperar notificações perdidas.
Quanto tempo o processamento pode levar?
As regras comuns informam tempo limite de até 240 minutos. A aplicação deve aguardar sem criar tempestade de consultas ou duplicar solicitações.
Por quanto tempo a URL assinada fica disponível?
O arquivo fica disponível pela URL assinada durante 48 horas após o aviso de pronto. A URL deve ser tratada como segredo temporário.
Posso gravar a URL assinada no log?
Não. A documentação recomenda não registrá-la em logs, métricas, mensagens de erro, histórico de navegador ou rastreadores, pois ela autoriza o download temporário.
Como autenticar nas APIs?
O fluxo documentado usa TLS e OAuth 2.0 Client Credentials. A empresa precisa de credenciais válidas do estabelecimento matriz e token de acesso.
O CNPJ informado é o de cada filial?
Os endpoints documentados usam CNPJ base de oito dígitos. A integração deve mapear estabelecimentos internos para esse perímetro sem perder a origem de cada documento.
A API substitui o ERP fiscal?
Não. Ela apresenta movimentos da apuração assistida. O ERP continua necessário para origem, cálculo, memória, cadastro e processo operacional.
A API substitui a contabilidade?
Não. A contabilidade preserva reconhecimento e escrituração. A integração precisa reconciliar, não apagar, as duas visões.
Débito total igual significa que a apuração está correta?
Não. Documentos ausentes e duplicados podem se anular no total. Compare por chave, período, origem, evento e valor.
Todo crédito apurado pode ser usado?
Não. A estrutura oficial distingue parcelas inapropriáveis, suspensas, a apropriar, apropriadas, utilizadas e outros estados. A análise fiscal decide conforme regra e evidência.
O que a API de pagamentos mostra?
Ela apresenta atualizações de extinção por pagamento do contribuinte, recolhimento de adquirentes e split payment, com composição por período, documento e valores.
O que é recolhimento pelo adquirente?
É uma modalidade em que o adquirente recolhe o tributo relativo à operação, conforme as hipóteses e regras aplicáveis. A automação deve vinculá-lo ao fornecedor e ao DFe correto.
O que é split payment?
É o recolhimento segregado de IBS e CBS associado à liquidação financeira da operação. A implementação exige vínculo entre documento, pagamento, valores e partes.
O que são DARF RAD e DARF PCONT?
RAD se refere ao recolhimento pelo adquirente; PCONT, ao pagamento pelo contribuinte. A Receita anunciou serviços de emissão em etapa posterior do cronograma de 2026.
A IA pode decidir se existe direito ao crédito?
Não. Pode localizar evidências e sugerir uma causa, mas direito, momento e valor do crédito exigem regra determinística e validação tributária responsável.
A IA pode fechar a apuração automaticamente?
Não sem controles e autorização formal. Fechamento, reabertura, pagamento e aceitação de diferenças devem seguir alçadas e evidências.
Como evitar processar o mesmo webhook duas vezes?
Use idempotência por tíquete, estado e hash do arquivo. Uma notificação repetida deve ser reconhecida sem duplicar movimentos.
O que fazer se o webhook não chegar?
Consulte o endpoint de situação com o tíquete. A aplicação deve ter recuperação programada e alerta antes de a URL ou a janela de consulta expirar.
Como guardar os arquivos recebidos?
Preserve o JSON bruto de forma imutável, com hash, horário, ambiente, tíquete e versão do parser. Dados sensíveis exigem criptografia, acesso mínimo e retenção definida.
Qual é o melhor primeiro piloto?
Escolha um CNPJ base, poucos tipos de DFe e um período controlado. Prove autenticação, webhook, idempotência, versionamento e reconciliação antes de incluir pagamentos.
Quais áreas precisam participar?
Fiscal, tributário, contabilidade, tesouraria, tecnologia, segurança e os donos dos sistemas de origem. Cada exceção deve ter uma área responsável.
Como medir se a automação funciona?
Meça atualidade das consultas, cobertura de documentos, taxa de conciliação, tempo de investigação, falhas recuperadas, exceções críticas e completude das evidências.
Quando uma solução sob medida faz sentido?
Quando há alto volume, vários ERPs ou filiais, fechamento complexo, necessidade de versionar movimentos e integração com contabilidade, tesouraria e governança.
Qual é o maior erro de implantação?
Tratar a API como relatório mensal. O risco está em perder incrementos, confundir ambientes, expor segredos, achatar estados de crédito e aceitar totais sem reconciliação por documento.