
Resposta curta
Automação da DCTFWeb com IA é um processo para receber os débitos do eSocial, da EFD-Reinf e do MIT, comparar esses dados com folha, fiscal, contabilidade e pagamentos, bloquear divergências, obter aprovação e transmitir uma única declaração rastreável. A IA ajuda a ler relatórios, relacionar eventos e explicar exceções; ela não deve calcular tributo por improviso, alterar uma escrituração nem assinar a declaração sozinha.
Em 2026, a DCTFWeb concentra a confissão mensal de débitos federais que antes estavam distribuídos entre diferentes fluxos. O controle seguro começa nas origens, usa regras versionadas, separa preparação de autorização e termina somente quando declaração, recibo, DARF, pagamento, compensação e situação fiscal estão conciliados.
Automatizar a DCTFWeb não é apertar “transmitir” mais rápido. É provar por que cada débito entrou, qual origem o gerou, quem validou, como foi extinto e o que mudou depois.
Por que esta pauta tem alta intenção em 2026
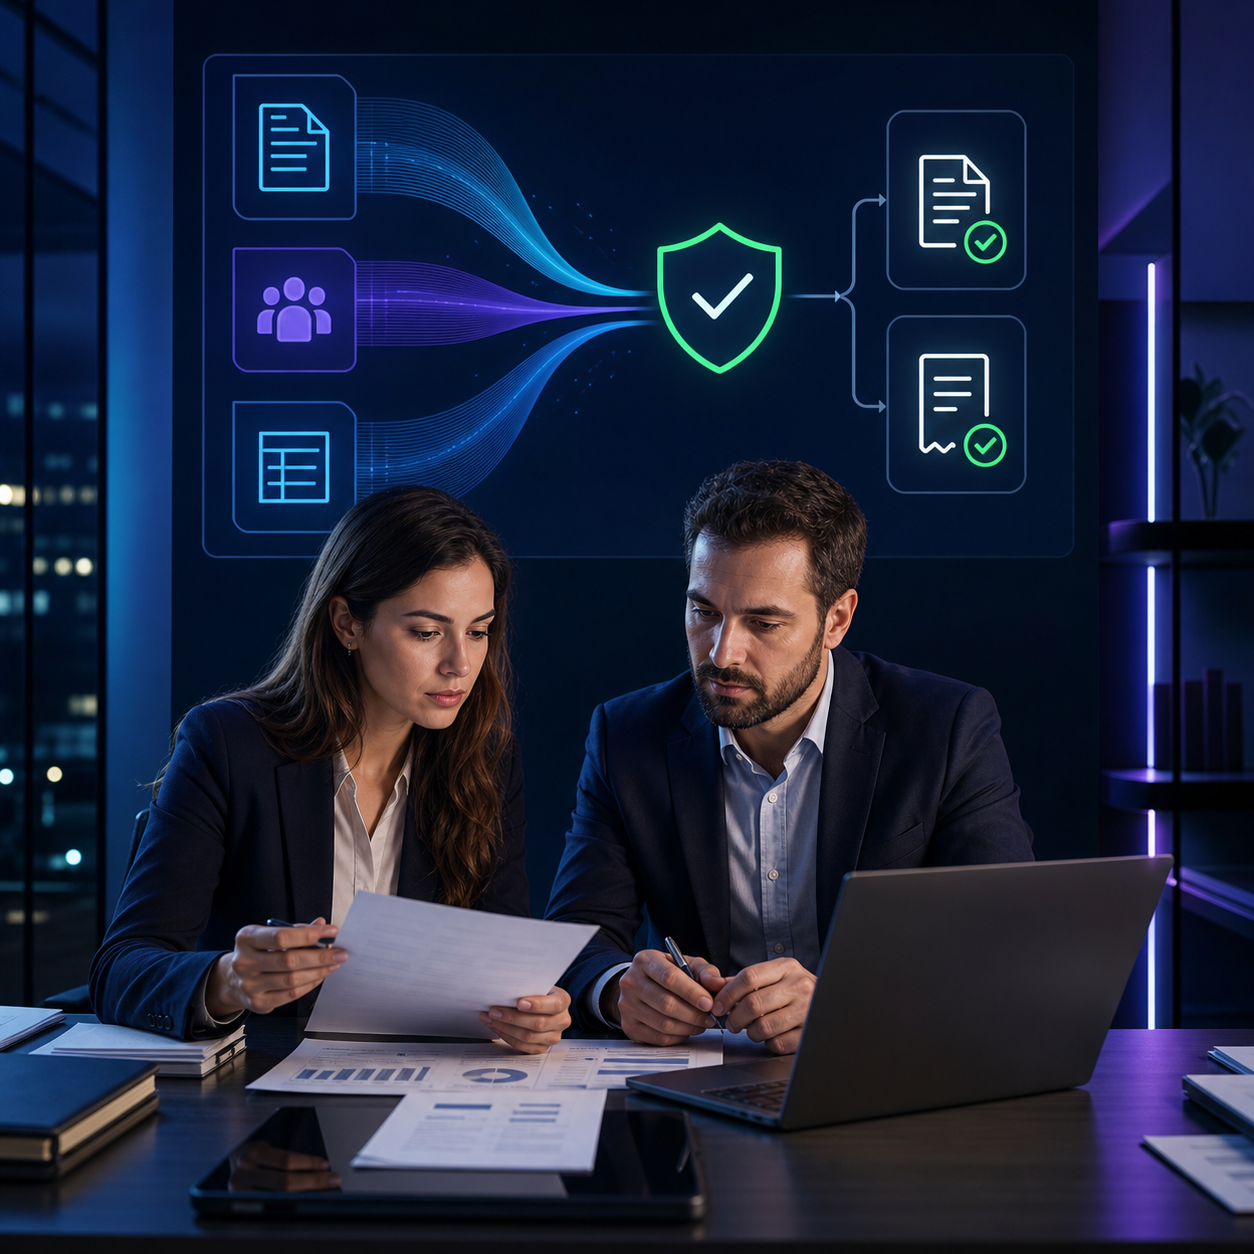
A DCTFWeb está no encontro entre departamento pessoal, fiscal, contabilidade, tesouraria e tributário. Um erro na folha pode chegar ao eSocial; uma retenção incorreta pode chegar à EFD-Reinf; um código equivocado pode entrar pelo MIT. Quando as três origens se unem, uma diferença aparentemente pequena pode afetar o DARF, a compensação, a certidão e a situação fiscal.
O serviço oficial da Receita informa que, para fatos geradores desde 1º de janeiro de 2025, os débitos antes declarados no PGD DCTF passaram à DCTFWeb mensal por meio do MIT. A DCTFWeb passou a ser elaborada com dados de eSocial, EFD-Reinf e MIT, e o prazo mensal é o último dia útil do mês seguinte ao fato gerador.
Há também uma mudança operacional recente. O Manual de Orientação da DCTFWeb aparece no portal oficial com atualização em 8 de julho de 2026. Desde abril de 2026, a Receita orienta novas formas de assinatura e transmissão: certificado tradicional, certificado em nuvem ou conta gov.br prata ou ouro, conforme o perfil e as condições oficiais. Uma automação construída sobre telas antigas pode falhar mesmo que a regra tributária não tenha mudado.
A procura costuma surgir quando:
- folha, retenções e tributos próprios fecham em horários diferentes;
- cada área mantém sua própria planilha de conferência;
- eSocial ou EFD-Reinf são reabertos depois da validação fiscal;
- o arquivo JSON do MIT é gerado sem validar o esquema vigente;
- o total do ERP não fecha com a declaração em andamento;
- um pagamento anterior precisa ser abatido ou tratado corretamente;
- suspensão, compensação ou parcelamento são confundidos com pagamento;
- o DARF é emitido antes da última revisão;
- a declaração é retificada, mas a tesouraria usa a guia antiga;
- ninguém sabe qual versão está ativa;
- o recibo fica no computador de uma pessoa;
- a situação fiscal mostra pendência e o time remonta o mês manualmente.
O problema de negócio não é preencher um portal. É coordenar fontes com ciclos, responsáveis e efeitos diferentes sem confessar débito incorreto nem deixar débito correto sem tratamento.
O que a DCTFWeb reúne — e o que continua separado
Uma arquitetura segura preserva a origem. A DCTFWeb consolida débitos e créditos vinculáveis, mas não substitui as escriturações nem a memória de cálculo que os produziram.
| Camada | O que fornece | Controle que não pode faltar |
|---|---|---|
| eSocial | Bases e débitos ligados a eventos trabalhistas e previdenciários | Fechamento, lotação, incidência, rubrica, estabelecimento e recibos |
| EFD-Reinf | Retenções e outras informações fiscais abrangidas pela escrituração | Documento, beneficiário, natureza, período, fechamento e recibos |
| MIT | Débitos não enviados pelas outras escriturações | Código de receita, período, qualificação, regime, valor, suspensão e versão do leiaute |
| DCTFWeb | Declaração consolidada e vínculos para extinção | Origem, categoria, versão ativa, saldo, transmissão e recibo |
| DARF | Documento de arrecadação gerado ou editado conforme o caso | Composição, vencimento, valor, identificador e confirmação bancária |
| PER/DCOMP Web | Declaração de compensação ou pedido nas hipóteses aplicáveis | Crédito, débito, disponibilidade, recibo e processamento |
| Situação fiscal | Estado de cobrança e pendências após os eventos | Data da consulta, débito, pagamento, compensação, parcelamento e diferença |
Não use o valor consolidado como substituto da origem. Se o eSocial for reaberto, o sistema precisa identificar os débitos afetados; se o MIT mudar, precisa comparar o arquivo e a apuração; se a EFD-Reinf for retificada, precisa propagar a nova versão até o DARF e a conciliação.
A fonte de verdade é um fechamento mensal versionado
O fechamento deve ter uma chave única formada por contribuinte, categoria e período de apuração. Dentro dela, cada origem entra com versão, horário, recibo, responsável e hash dos artefatos relevantes.
Estrutura mínima:
- identidade: CNPJ ou CPF, matriz, estabelecimentos, obras, responsável e procuração;
- período: competência, categoria, situação especial, evento e vencimentos;
- origens: eSocial, EFD-Reinf e MIT com versão e estado de fechamento;
- bases: folha, retenções, faturamento, apurações, razão e documentos;
- débitos: código, período, estabelecimento, valor, origem e situação;
- créditos e vínculos: retenções, deduções, pagamentos, compensações e suspensões admitidas;
- regras: versão do leiaute, tabelas, vigência, tolerância e casos de teste;
- exceções: diferença, materialidade, causa, responsável, prazo e evidência;
- decisão: preparador, revisor, aprovador, justificativa e alçada;
- transmissão: declaração congelada, método de assinatura, data, recibo e resultado;
- arrecadação: DARF, composição, vencimento, pagamento e retorno bancário;
- pós-entrega: versão ativa, retificação, MAED, PER/DCOMP e situação fiscal.
Cada reabertura cria uma nova versão. Nunca edite o fechamento aprovado como se nada tivesse acontecido. A trilha precisa mostrar qual origem mudou, quais débitos foram recalculados e por que uma nova transmissão ou guia foi necessária.
O que automatizar e o que manter sob decisão humana
| Etapa | Automação útil | Decisão humana necessária | Bloqueio mínimo |
|---|---|---|---|
| Captura | Buscar recibos, relatórios e arquivos das origens | Confirmar período e completude | Origem ausente, aberta ou fora do período |
| Normalização | Mapear códigos, estabelecimentos e identificadores | Aprovar regra de mapeamento | Código desconhecido ou vínculo ambíguo |
| Conciliação | Comparar folha, fiscal, razão e DCTFWeb | Aceitar causa e ajuste da diferença | Diferença material sem evidência |
| MIT | Gerar e validar JSON contra leiaute aprovado | Validar apuração e enquadramento | Esquema inválido ou atributo incompatível |
| Vínculos | Sugerir pagamentos, compensações e suspensões | Autorizar forma de extinção | Crédito ou pagamento não comprovado |
| Aprovação | Montar dossiê e checklist por risco | Aprovar valor, versão e transmissão | Segregação ou alçada ausente |
| Transmissão | Preparar lote, registrar resultado e impedir duplicidade | Assinar com representação válida | Sessão, certificado ou perfil incorreto |
| DARF | Comparar composição, vencimento e guia | Autorizar pagamento | Guia de versão inativa ou valor divergente |
| Monitoramento | Conciliar banco, PER/DCOMP e situação fiscal | Decidir retificação e regularização | Pendência sem dono e prazo |
Modelos de linguagem são úteis para documentos não estruturados, classificação e explicação de divergências. Valores, códigos, vencimentos, totalizações, tolerâncias e bloqueios precisam de regras determinísticas. A resposta do modelo nunca deve ser a única evidência de um lançamento fiscal.
Fluxo seguro em seis etapas
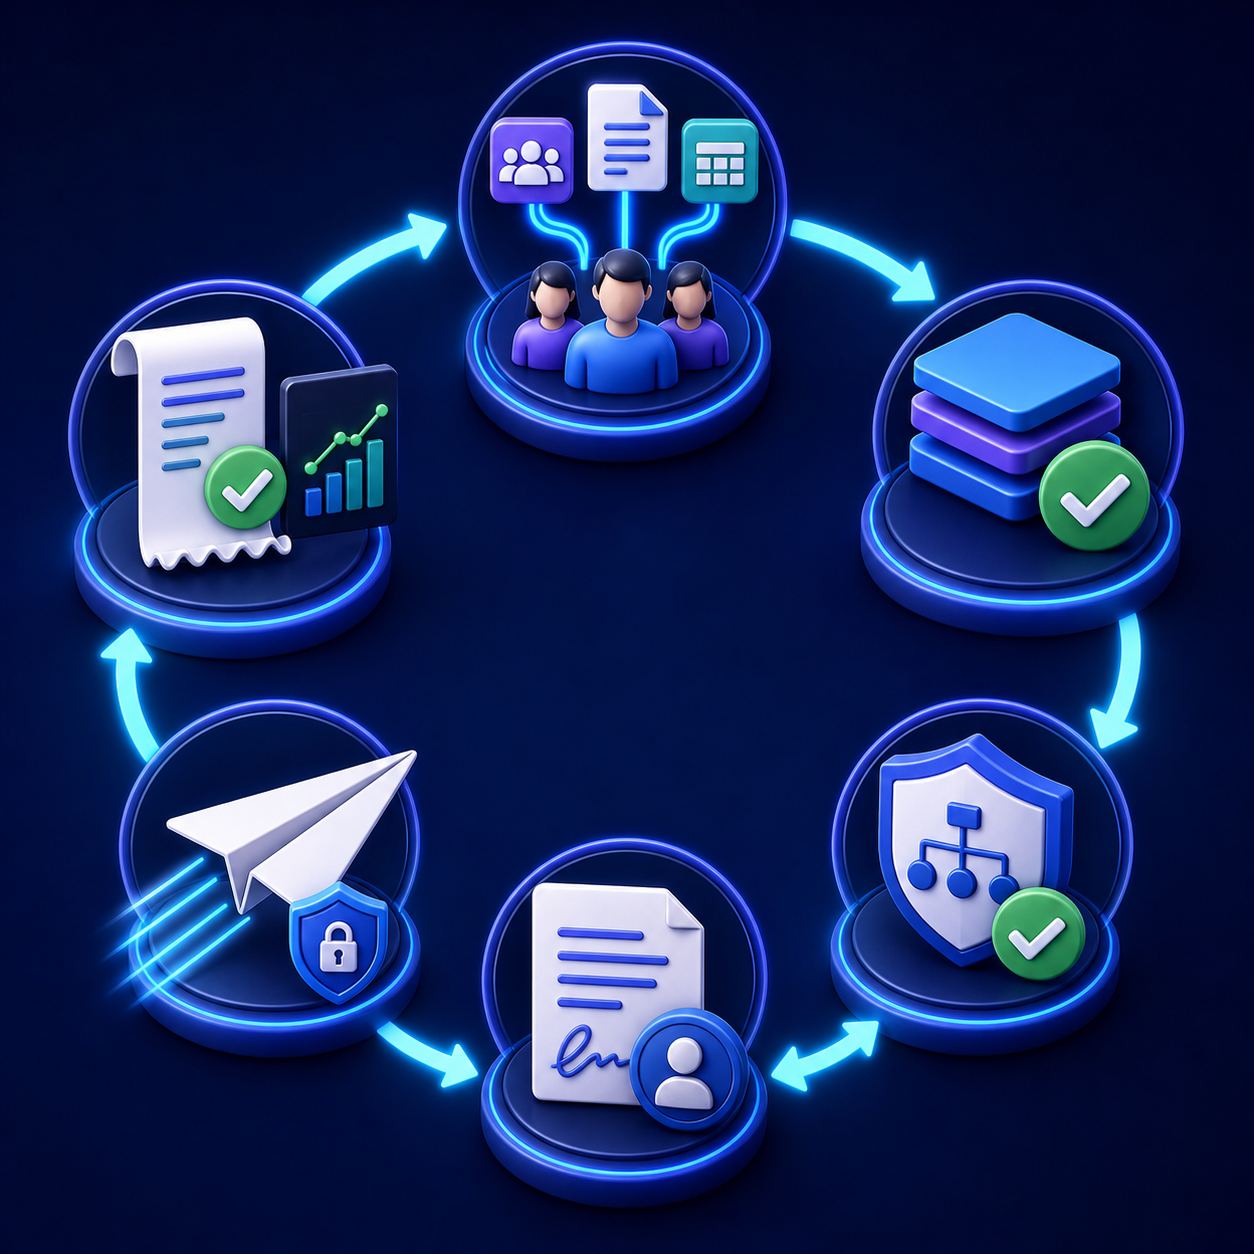
1. Congelar eSocial, EFD-Reinf e MIT do período
O robô deve começar verificando se as origens esperadas existem e estão fechadas. Capture recibos e relatórios antes de qualquer consolidação. Para o MIT, guarde também o JSON importado, a versão do leiaute usada e o relatório de retorno.
Não confunda ausência de evento com fechamento sem movimento. A regra depende do contribuinte, do período e das orientações oficiais. Uma origem “ainda não recebida” não pode ser silenciosamente transformada em zero.
2. Normalizar e reconciliar por origem
Transforme cada débito em registro comparável: contribuinte, estabelecimento, código, período, base, valor e documento de suporte. Some apenas depois de validar a granularidade.
Compare eSocial com folha e razão; EFD-Reinf com documentos, retenções e fiscal; MIT com apurações e contabilidade. O total pode coincidir e ainda esconder dois erros que se anulam. A reconciliação deve descer até o nível necessário para explicar o débito.
3. Aplicar regras e bloquear exceções
Valide leiaute, código de receita, período, regime, situação especial, arredondamento, suspensão e elegibilidade de vínculos. Regras devem guardar início de vigência, fonte oficial, responsável e testes.
O portal da Receita destaca uma retificação do leiaute JSON do MIT que alterou definições e obrigatoriedade de campos como RegimePisCofins, Csll, AnoDebito e CnpjScp. Por isso, “arquivo aceito no mês anterior” não prova que o gerador está correto para sempre.
4. Aprovar uma fotografia imutável
Depois que as exceções forem resolvidas, congele a fotografia a transmitir. Gere um resumo com origem, versão, débitos, créditos, saldo, diferenças zeradas ou justificadas, responsável e artefatos.
Quem preparou não deve ser a única pessoa a autorizar. A revisão precisa enxergar alterações desde a aprovação anterior e ter condições de recusar o pacote sem apagar trabalho ou evidência.
5. Assinar, transmitir e capturar o resultado
A orientação oficial de abril de 2026 prevê transmissão individual ou em lote e opções de assinatura conforme a forma de acesso: certificado tradicional, certificado em nuvem ou conta gov.br prata ou ouro. O fluxo deve validar previamente perfil, representação e validade do meio escolhido.
Depois do envio, capture data, hora, resultado e recibo. Em caso de timeout, consulte a situação antes de repetir. A chave do fechamento deve impedir duas transmissões involuntárias do mesmo pacote.
6. Conciliar DARF, pagamento e situação fiscal
Emita ou recalcule a guia apenas a partir da versão aprovada. Depois do pagamento, compare identificador, composição, valor, data e retorno bancário. Se houver compensação, suspensão, abatimento ou parcelamento, registre a forma correta, sem marcar tudo como “pago”.
O fechamento só termina quando a versão ativa da declaração, o recibo, a forma de extinção e a situação fiscal são coerentes. Uma guia paga não corrige por si só uma declaração errada; uma retificação não substitui automaticamente o tratamento da guia anterior.
O que mudou na operação recente
As fontes oficiais consultadas em setembro de 2026 sustentam quatro mudanças que devem estar explícitas no desenho:
- fatos geradores desde janeiro de 2025 concentram na DCTFWeb débitos antes informados no PGD DCTF;
- o MIT integra tributos não enviados por eSocial ou EFD-Reinf e aceita preenchimento online ou importação de arquivo;
- o prazo mensal passou a ser o último dia útil do mês seguinte ao fato gerador;
- desde abril de 2026, a assinatura e transmissão podem seguir as opções oficiais de certificado tradicional, certificado em nuvem ou gov.br prata/ouro.
O PGD DCTF continua relevante para originais ou retificadoras de períodos anteriores à migração. Portanto, o sistema precisa rotear por período, e não simplesmente desativar todo processo legado.
Como tratar o MIT sem transformar JSON em fonte fiscal
O JSON é um meio de importação, não a origem econômica do débito. O dado deve nascer da apuração aprovada e ser convertido para o leiaute vigente.
Controles importantes:
- validar o JSON antes de importá-lo;
- guardar versão do leiaute e esquema;
- testar campos condicionais por qualificação e regime;
- impedir códigos fora do cadastro aprovado;
- conciliar soma por tributo com a apuração;
- preservar identificadores de débitos e eventos especiais;
- comparar o retorno do MIT com o arquivo enviado;
- bloquear importação parcial tratada como completa;
- exigir responsável pela apuração;
- versionar correção sem sobrescrever o original.
A IA pode ler uma memória de cálculo e sugerir qual campo parece corresponder ao valor. A regra de transformação deve ser documentada e testada. Se o atributo depende de enquadramento tributário, o sistema solicita decisão — não adivinha.
Retificação: propagar o efeito até o caixa
Retificar uma origem pode alterar a DCTFWeb ativa, o DARF, a compensação e a situação fiscal. O fluxo deve calcular impacto antes de abrir a transmissão.
| Mudança | Risco | Ação controlada |
|---|---|---|
| eSocial reaberto | Débito previdenciário muda depois da guia | Comparar eventos, recalcular e suspender pagamento pendente |
| EFD-Reinf retificada | Retenção muda e afeta débito consolidado | Reconciliar documentos e propagar a nova versão |
| MIT corrigido | Código ou valor próprio muda | Validar novo JSON e comparar por débito |
| DCTFWeb retificadora | A declaração anterior fica inativa | Atualizar vínculos, guias e dossiê pela versão ativa |
| Débito reduzido após pagamento | Possível pagamento indevido ou a maior | Apurar saldo e tratar pelo canal aplicável |
| Débito aumentado | Guia complementar e acréscimos podem ser necessários | Calcular pela regra e aprovar nova arrecadação |
| DCOMP usa débito de versão anterior | Importação pode apontar DCTFWeb inativa | Revalidar existência e valor na declaração ativa |
A própria Receita explica que a mensagem “débito vinculado a uma DCTFWeb inativa” pode decorrer de retificação posterior à importação do débito no PER/DCOMP Web. Essa dependência mostra por que versão ativa deve ser uma entidade central do sistema.
Exemplo concreto: três origens e um DARF
Considere uma empresa no lucro real fechando agosto de 2026. A folha gera débitos pelo eSocial, retenções chegam pela EFD-Reinf e IRPJ, CSLL, PIS/Cofins e outros tributos próprios entram pelo MIT. A tesouraria quer o DARF antes do meio-dia.
Fluxo controlado:
- capturar os recibos de fechamento de eSocial e EFD-Reinf;
- importar folha, razão e relatório de retenções;
- gerar o JSON do MIT a partir das apurações aprovadas;
- validar o arquivo contra o leiaute e as regras internas;
- importar o MIT e capturar o retorno;
- comparar cada origem com o relatório consolidado da DCTFWeb;
- detectar uma retenção duplicada e um PIS com regime incompatível;
- bloquear o fechamento e abrir exceções aos responsáveis;
- corrigir as origens, gerar novas versões e repetir a conciliação;
- congelar a fotografia sem divergências materiais;
- obter revisão fiscal e autorização de transmissão;
- transmitir com perfil válido e guardar recibo;
- emitir o DARF da versão ativa e aprovar o pagamento;
- conciliar o retorno bancário e consultar a situação fiscal;
- fechar o dossiê com todos os artefatos e decisões.
Entregar a guia às 10h seria um indicador ruim se o preço fosse pagar uma versão não reconciliada. O indicador certo combina prazo, divergências capturadas antes da transmissão e coerência posterior.
Painel operacional que mostra risco
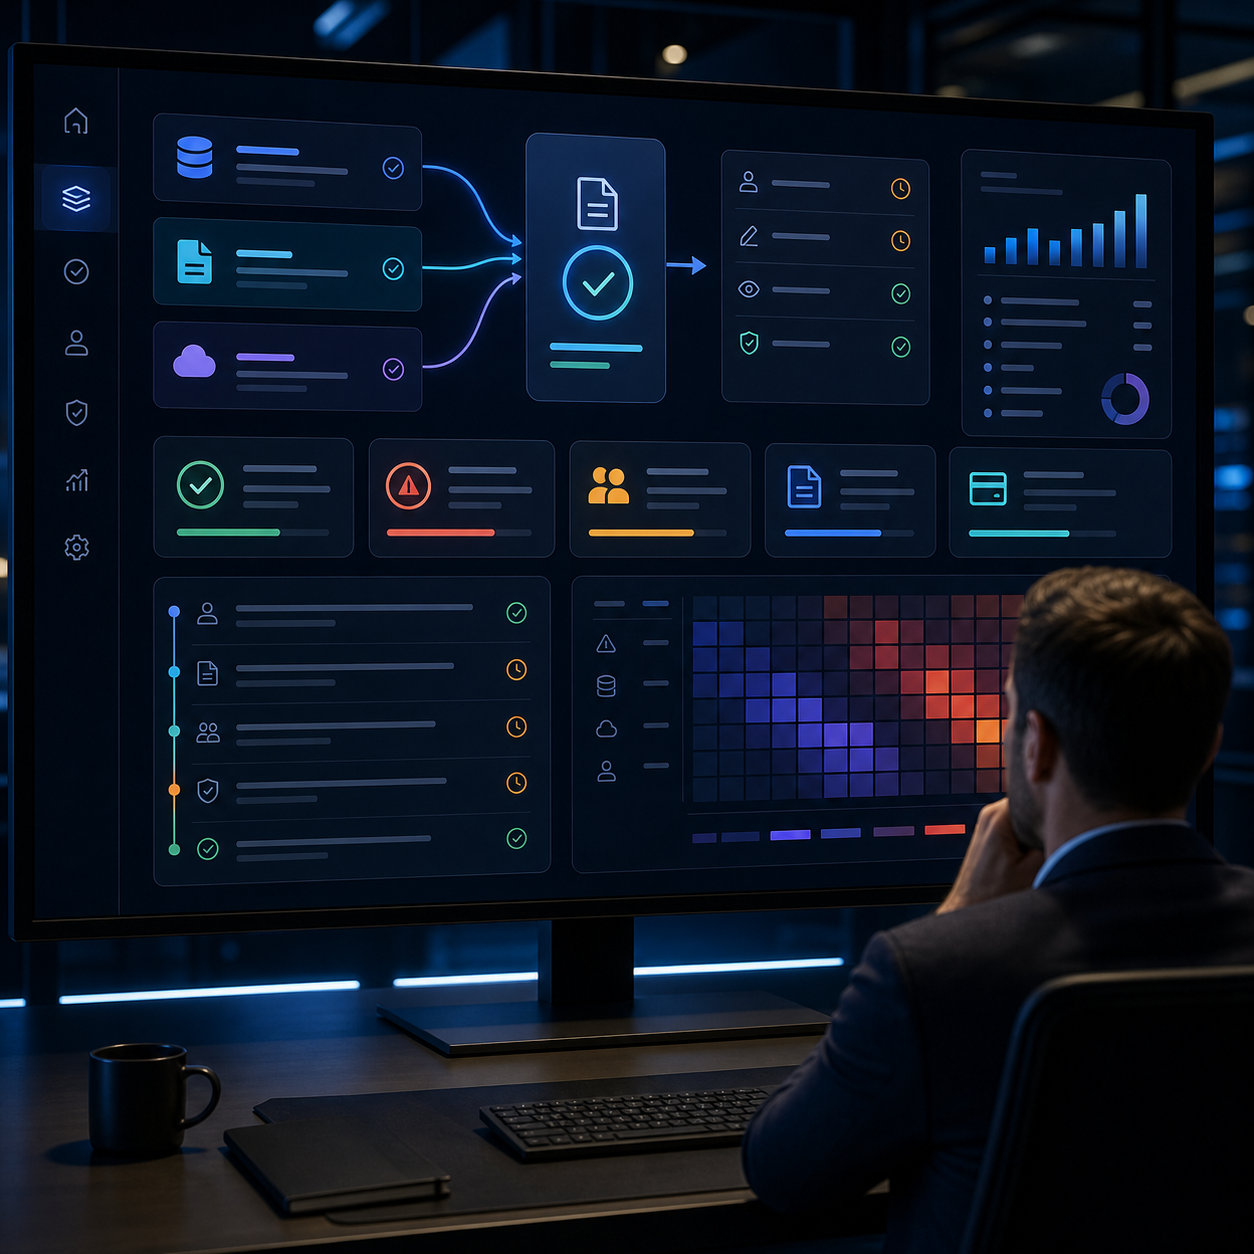
Um painel útil responde:
- quais empresas e competências ainda não começaram;
- qual origem está aberta, fechada ou retificada;
- qual versão do MIT e do leiaute foi usada;
- quais débitos não fecham com a contabilidade;
- quais diferenças excedem a tolerância;
- quais exceções estão sem responsável;
- quais pacotes aguardam revisão ou autorização;
- quais credenciais ou procurações estão próximas do vencimento;
- quais transmissões falharam, ficaram ambíguas ou geraram MAED;
- quais recibos não foram arquivados;
- quais DARFs não fecham com a versão ativa;
- quais pagamentos não foram conciliados;
- quais DCTFWeb foram retificadas após uma DCOMP;
- quais pendências aparecem na situação fiscal;
- quanto tempo uma competência leva do primeiro fechamento ao dossiê final.
Volume transmitido sem qualidade estimula pressa. Exiba transmissões ao lado de bloqueios preventivos, retificações, diferenças, guias canceladas, MAED e pendências pós-pagamento.
Governança, LGPD e credenciais
As origens podem conter salários, documentos pessoais, pagamentos, retenções, processos e informações protegidas por sigilo. A automação deve reduzir exposição e não criar uma nova cópia descontrolada do fechamento.
Práticas essenciais:
- mascarar dados pessoais em desenvolvimento e teste;
- cifrar artefatos em trânsito e repouso;
- limitar o conteúdo enviado ao modelo;
- impedir que anexos instruam o agente a ignorar regras;
- separar preparação, revisão, assinatura e pagamento;
- manter certificado, senha e sessão fora do contexto do modelo;
- usar cofre e acesso mínimo para credenciais;
- registrar usuário, entrada, saída, regra e horário;
- expirar links e arquivos intermediários;
- monitorar exportação em massa;
- preservar recibos e evidências conforme política aprovada;
- testar restauração do dossiê;
- revisar acessos quando pessoas mudam de função;
- exigir aprovação explícita para transmissão e pagamento.
A conta gov.br ou o certificado não deve ser “entregue à IA”. O sistema pode preparar a ação e comprovar que o pacote está pronto; uma identidade autorizada assume a etapa de assinatura dentro de sessão controlada.
Testes antes de colocar em produção
O conjunto mínimo inclui:
- CNPJ, estabelecimento ou período incorreto;
- origem obrigatória ausente;
- eSocial ou EFD-Reinf ainda aberto;
- fechamento sem movimento indevido;
- recibo de período diferente;
- código de receita desconhecido;
- JSON válido tecnicamente, mas divergente da apuração;
- campo condicional do MIT ausente;
- versão antiga do leiaute;
- duplicidade de débito entre origens;
- dois erros que se anulam no total;
- suspensão sem processo ou vigência;
- pagamento associado a débito incompatível;
- DCOMP baseada em versão inativa;
- retificação que reduz débito já pago;
- retificação que aumenta saldo;
- guia emitida antes da aprovação;
- vencimento em dia não útil;
- certificado vencido ou perfil sem representação;
- transmissão em lote com uma empresa bloqueada;
- timeout com declaração recebida;
- recibo não arquivado;
- MAED gerada em entrega fora do prazo;
- retorno bancário parcial ou duplicado;
- situação fiscal divergente depois do pagamento;
- prompt injection em planilha, PDF ou relatório;
- restauração integral de versões e evidências.
Use competências reais anonimizadas, casos-limite e regressão. Toda mudança em leiaute, regra, origem, assinatura ou integração exige nova validação antes de afetar uma transmissão.
Método Laf para implantar sem travar o fechamento
Na Laf Digital, o piloto começa com uma empresa, uma categoria e competências já encerradas. A automação reconstrói o histórico sem tocar na produção até explicar as diferenças entre origem, declaração, guia e situação fiscal.
Uma sequência prática:
- mapear responsáveis, calendário, sistemas e artefatos;
- escolher uma empresa com volume representativo;
- reconstruir três a seis competências fechadas;
- criar a chave única e o versionamento mensal;
- integrar relatórios de eSocial, EFD-Reinf, MIT, contabilidade e banco;
- modelar códigos, tolerâncias, bloqueios e alçadas;
- validar o gerador JSON e o retorno do MIT;
- automatizar reconciliação e dossiê;
- operar em paralelo com o processo atual;
- testar reabertura, retificação, guia complementar e pagamento a maior;
- controlar assinatura e transmissão com identidade autorizada;
- conciliar situação fiscal e medir o ciclo completo;
- ampliar por empresa, categoria e exceção.
Meça horas por fechamento, diferenças detectadas antes da transmissão, retificações, guias reemitidas, pendências fiscais, tempo para localizar recibos e percentual de débitos explicáveis até a origem.
Quando vale criar um sistema sob medida
Um checklist pode bastar para uma empresa simples e estável. Um sistema sob medida ganha valor quando:
- existem várias empresas, estabelecimentos, obras ou procuradores;
- folha, fiscal e contabilidade usam plataformas diferentes;
- o MIT possui muitos códigos e regras condicionais;
- há reaberturas frequentes de eSocial ou EFD-Reinf;
- o fechamento depende de planilhas trocadas por e-mail;
- o grupo emite muitos DARFs e compensações;
- retificações não chegam à tesouraria;
- certidões ou situação fiscal são críticas para a operação;
- recibos e dossiês levam horas para ser encontrados;
- segregação e alçadas precisam ser demonstradas;
- a exposição financeira justifica bloqueios automáticos;
- o time quer escala sem aumentar risco de confissão indevida.
Se esse é o cenário, a Laf Digital pode construir a camada de integração, regras, conciliação, aprovação e monitoramento, preservando a decisão tributária e a assinatura com responsáveis humanos.
Referências consultadas
Fontes primárias e oficiais consultadas em setembro de 2026:
- Receita Federal — serviço para declarar débitos e créditos tributários federais
- Receita Federal — documentação central da DCTFWeb, MIT, leiaute e esquemas
- Receita Federal — Manual de Orientação da DCTFWeb atualizado em julho de 2026
- Receita Federal — Manual da DCTFWeb 2025
- Receita Federal — Manual do Módulo de Inclusão de Tributos
- Receita Federal — leiaute JSON de importação do MIT retificado
- Receita Federal — esquema JSON de importação do MIT
- Receita Federal — exemplos oficiais de JSON para o MIT
- Receita Federal — Perguntas e Respostas da DCTFWeb, setembro de 2025
- Receita Federal — passo a passo de assinatura e transmissão desde abril de 2026
- Receita Federal — PGD DCTF para períodos anteriores à migração
- Receita Federal — mensagem sobre débito vinculado a DCTFWeb inativa
- Presidência da República — Lei nº 13.709/2018, LGPD
- NIST — Artificial Intelligence Risk Management Framework 1.0
Perguntas frequentes
O que é DCTFWeb?
É a declaração eletrônica que consolida débitos e créditos tributários federais a partir das origens abrangidas e permite a confissão dos débitos, vínculos e emissão do documento de arrecadação conforme as regras aplicáveis.
Quais sistemas alimentam a DCTFWeb mensal?
O serviço oficial destaca eSocial, EFD-Reinf e MIT. Cada origem mantém sua função e precisa ser fechada e conciliada antes da transmissão.
O que é o MIT?
É o Módulo de Inclusão de Tributos integrado à DCTFWeb para débitos que não chegam pelas outras escriturações. Pode ser preenchido online ou receber arquivo de importação no leiaute oficial.
A DCTF PGD acabou para todos os períodos?
Não. A Receita mantém o programa para declarações originais ou retificadoras relativas a períodos anteriores à migração. O roteamento deve considerar a data do fato gerador.
Qual é o prazo mensal da DCTFWeb?
O serviço oficial informa o último dia útil do mês seguinte ao da ocorrência dos fatos geradores. Categorias especiais podem ter regras próprias e devem ser confirmadas.
A IA pode calcular os tributos da DCTFWeb?
Ela pode auxiliar na leitura e na identificação de diferenças. Cálculo, totalização e validação precisam seguir regras determinísticas e apurações aprovadas.
A IA pode transmitir a DCTFWeb sozinha?
Não é o desenho recomendado. A transmissão confessa débitos e requer identidade e representação válidas. O sistema prepara e controla; o responsável autorizado revisa e assina.
Posso importar qualquer JSON no MIT?
Não. O arquivo precisa seguir o leiaute e o esquema vigentes, e seus valores devem fechar com apurações e evidências. Validade técnica não prova correção tributária.
Por que guardar a versão do leiaute do MIT?
Porque campos e regras de obrigatoriedade podem ser retificados. A versão permite reproduzir a geração, explicar o resultado e testar mudanças.
Como conciliar eSocial com a DCTFWeb?
Compare por período, contribuinte, estabelecimento, lotação, código e valor, relacionando o relatório da origem à folha, ao razão e ao débito consolidado.
Como conciliar a EFD-Reinf com a DCTFWeb?
Relacione documentos, beneficiários, naturezas e retenções da escrituração com o fiscal, a contabilidade, os recibos e os débitos que chegaram à declaração.
Total igual significa fechamento correto?
Não. Dois erros podem se anular. A conciliação deve preservar a granularidade necessária para explicar cada débito e não somente comparar totais.
O que acontece se o eSocial for reaberto?
O fechamento deve voltar ao estado de revisão, identificar eventos alterados, recalcular débitos e suspender transmissão ou pagamento baseado na versão anterior.
O que acontece se a EFD-Reinf for retificada?
Os débitos afetados precisam ser recalculados e propagados à DCTFWeb, guia, compensação e situação fiscal. Preserve ambas as versões e seus recibos.
Como controlar uma DCTFWeb retificadora?
Vincule a nova versão à anterior, compare campos e débitos, marque qual está ativa e atualize guias, compensações, lançamentos e dossiê sem apagar o histórico.
DCTFWeb transmitida significa DARF pago?
Não. Transmissão e arrecadação são eventos diferentes. Guarde recibo da declaração, guia emitida e confirmação bancária, além da conciliação posterior.
Posso emitir o DARF antes da revisão final?
Evite. Uma origem reaberta ou uma exceção pode alterar a declaração. Emita e aprove a guia a partir da fotografia final e da versão ativa.
Como tratar pagamento a maior depois de uma retificação?
Reconstrua declaração original e retificadora, pagamento, composição e saldo. Depois, use o canal aplicável, como PER/DCOMP Web nas hipóteses admitidas, com análise responsável.
O que significa débito vinculado a DCTFWeb inativa?
A Receita informa que pode haver uma retificação posterior à importação do débito em DCOMP. Confirme a declaração ativa e se o débito e o valor continuam existindo.
O que é MAED na DCTFWeb?
É a multa por atraso na entrega quando a declaração obrigatória é transmitida fora do prazo. O resultado e a notificação devem entrar no dossiê e no fluxo de regularização.
Quais formas de assinatura existem desde abril de 2026?
Segundo a orientação oficial, a transmissão pode usar certificado tradicional, certificado em nuvem ou conta gov.br prata ou ouro, respeitando acesso, perfil e representação.
Posso deixar o certificado com um robô?
Evite. Certificado, senha e sessão devem permanecer em cofre e ambiente controlado, com acesso mínimo e aprovação explícita de pessoa autorizada.
DCTFWeb sem saldo precisa de controle?
Sim. Ausência de saldo não elimina a necessidade de comprovar origens, regra de obrigatoriedade, fechamento e versão. Zero inferido por falta de dados é um risco.
Como acompanhar depois da transmissão?
Concilie versão ativa, recibo, DARF, pagamento, compensações e situação fiscal. Pendência deve abrir tarefa com responsável, prazo e evidência.
Quais documentos guardar no dossiê?
Relatórios e recibos das origens, JSON e retorno do MIT, apurações, conciliações, exceções, aprovações, declaração, recibo, DARF, pagamento e consultas posteriores.
Como evitar transmitir duas vezes?
Use chave única por contribuinte, categoria, período e versão, registre tentativa e resultado e consulte o estado oficial antes de repetir após timeout.
Como começar um piloto?
Escolha uma empresa e três a seis competências encerradas. Reconstrua o histórico, compare diferenças e opere em paralelo até o sistema reproduzir o ciclo completo.
Quanto custa automatizar a DCTFWeb?
Depende de empresas, origens, ERPs, códigos, volume, retificações, qualidade de dados, integrações, alçadas e exigência de monitoramento. Um diagnóstico mede o escopo real.
Quando um sistema sob medida faz sentido?
Quando múltiplas fontes, empresas, versões e responsáveis tornam planilhas frágeis, guias são reemitidas, retificações se perdem e pendências afetam caixa ou certidões.
Próximo passo
Separe uma competência recente com relatórios de eSocial, EFD-Reinf, MIT, DCTFWeb, DARF e retorno bancário. Em um diagnóstico, a Laf Digital consegue mostrar onde o ciclo perde rastreabilidade, quais divergências podem ser bloqueadas e o que pode ser automatizado sem delegar a decisão tributária à IA.