
Resposta curta
Automação da DeCripto com IA é um fluxo para reunir operações de exchanges, carteiras e plataformas descentralizadas, normalizar identidades e valores, classificar cada evento no leiaute oficial, validar o arquivo, obter aprovação e guardar recibos. Em 24 de setembro de 2026, a urgência é objetiva: a agenda da Receita Federal marca 30 de setembro para a declaração da competência agosto de 2026.
A IA ajuda a extrair dados, relacionar transações e explicar divergências. Ela não deve decidir sozinha quem está obrigado, inventar contraparte, estimar valor sem método aprovado, gerar um arquivo sem validação nem transmitir a declaração. DeCripto exige regra determinística, revisão fiscal e evidência auditável.
A obrigação nasce dos fatos e do enquadramento, não do arquivo. Um arquivo tecnicamente aceito ainda pode estar errado se omitir carteira, contraparte, operação ou critério de valor.
Por que a DeCripto exige atenção agora
A DeCripto substituiu, para as operações abrangidas a partir de 1º de julho de 2026, a sistemática anterior da Instrução Normativa RFB nº 1.888/2019. A Receita passou a reunir a norma, o ato declaratório, o manual e três leiautes próprios numa página oficial. Não é apenas uma troca de nome: há novos conceitos, registros, informações de saldos e alinhamento ao Crypto-Asset Reporting Framework, o CARF, da OCDE.
O recorte temporal deste artigo é 24 de setembro de 2026. A Agenda Tributária da Receita para 30/09/2026 lista a DeCripto de agosto de 2026 para pessoas físicas e jurídicas. Isso deixa poucos dias para fechar fontes, resolver divergências e transmitir sem transformar a véspera em um mutirão manual.
Há outro sinal operacional importante. O Manual de Orientação do Leiaute disponível na Receita aparece como versão 1.01, de agosto de 2026. A revisão acrescentou instruções para validação e transmissão de arquivos de grande volume e emendou exemplo de registro. Equipes que congelaram uma cópia do manual no início do projeto devem conferir a versão efetivamente vigente antes de gerar a competência atual.
Quem precisa olhar para a obrigação
A norma alcança mais de um perfil. A primeira pergunta do processo não deve ser “qual arquivo gerar?”, mas “qual papel a pessoa ou entidade desempenhou em cada operação?”.
| Perfil operacional | Situação a mapear | Fonte de dados principal | Risco comum |
|---|---|---|---|
| prestadora de serviço de criptoativo no Brasil | serviços prestados, usuários, operações, saldos e informações aplicáveis ao CARF | motor de negociação, custódia, cadastro e contabilidade | tratar produto, carteira e razão como bases separadas |
| prestadora estrangeira com atuação dirigida ao Brasil | nexo, usuários atendidos e operações abrangidas | cadastro global, geolocalização regulatória e livros da prestadora | concluir que domicílio estrangeiro elimina a obrigação |
| pessoa física ou jurídica residente no Brasil que usa prestadora no exterior | operações mensais e identificação da prestadora | extratos, APIs, relatórios e comprovantes | confiar somente no saldo final da conta |
| pessoa física ou jurídica que opera sem prestadora | transações diretas, P2P, carteiras e plataformas descentralizadas | blockchain, wallet, contratos, razão e documentos | não identificar contraparte ou misturar transferência própria com operação |
Para pessoas físicas e jurídicas residentes no Brasil que operam por prestadora no exterior, plataforma descentralizada ou sem prestadora, a IN RFB nº 2.291/2025 estabelece o gatilho mensal superior a R$ 35 mil, considerado o conjunto das operações abrangidas. O valor é um critério de obrigação, não um imposto nem um limite de isenção de ganho. A empresa deve documentar como chegou ao total mensal e quais fontes entraram no cálculo.
Prestadoras têm regras próprias e não devem aplicar a si mesmas o mesmo raciocínio simplificado do usuário. Além da obrigação mensal, há informações anuais e procedimentos de diligência associados ao CARF. O enquadramento precisa ser revisado por quem conhece o modelo de negócio, os produtos, as jurisdições e a norma.
DeCripto não é apuração de imposto
Declarar a operação e apurar tributo são trilhas relacionadas, mas diferentes. A DeCripto coleta informações. Ganho, custo, receita, variação cambial, reconhecimento contábil e imposto seguem regras próprias conforme o contribuinte e o fato.
Essa separação evita dois erros opostos:
- deixar de declarar porque a operação não gerou ganho ou imposto naquele mês;
- usar o arquivo da DeCripto como se ele, sozinho, comprovasse custo, natureza contábil ou tratamento tributário.
Uma automação madura cria um identificador comum para ligar operação, classificação DeCripto, lançamento contábil, documento e eventual apuração. Ela não força todas essas camadas a terem a mesma lógica.
Quais operações precisam entrar no inventário
O manual oficial organiza os códigos de operação em nove grupos. O inventário deve começar por eles, sem inventar categorias locais que depois não possam ser convertidas com segurança:
- compra e venda;
- permuta entre criptoativos declaráveis;
- transferência para conta ou carteira do usuário que não decorra de compra, venda ou permuta;
- transferência da conta ou carteira do usuário que não decorra de compra, venda ou permuta;
- aquisição de bens ou serviços acima do equivalente em reais a US$ 50 mil;
- transferência para carteira não vinculada a prestadora de serviço de criptoativo;
- perda involuntária de criptoativo declarável;
- distribuição primária de criptoativo referenciado em ativo;
- resgate do ativo subjacente de criptoativo referenciado em ativo.
Os grupos de transferência ainda exigem causa ou subtipo. O manual traz exemplos como airdrop, renda de staking, mineração, empréstimo, garantia, aquisição de bens ou serviços e transferência desconhecida. “Desconhecida” não deve virar categoria padrão para fechar prazo; ela é uma exceção que pede investigação, dono e evidência.
Uma transferência entre duas carteiras da mesma entidade não é automaticamente uma compra ou venda. Uma permuta não deve ser reduzida a duas linhas bancárias. Um depósito em garantia não é igual a pagamento. A qualidade da declaração depende de preservar o evento econômico e a sequência on-chain, em vez de olhar apenas entrada e saída.
Três leiautes, três rotas operacionais
O Ato Declaratório Executivo Copes nº 2/2025 aprovou três planilhas de leiaute: prestadora de serviço de criptoativo, pessoa física ou jurídica sem exchange e pessoa física ou jurídica com exchange estrangeira. A seleção errada altera registros, campos e responsabilidades.
Antes da geração, grave no dossiê da competência:
- perfil do declarante e fundamento do enquadramento;
- leiaute e versão usados;
- período de apuração;
- fontes incluídas e fontes justificadamente excluídas;
- regras de identificação de usuários e contrapartes;
- critérios de conversão e de valor justo;
- contagem de operações por categoria;
- hash ou controle de integridade dos arquivos de origem;
- responsável técnico, revisor e aprovador;
- protocolo e situação de processamento.
O manual determina arquivo de texto em UTF-8, estrutura hierárquica, campos separados por barra vertical e encerramento de linha por CR e LF. Datas, identificadores, números e campos vazios seguem formatos próprios. Essas regras devem ser testes automatizados, não itens de uma checklist visual feita na véspera.
Fluxo seguro para automatizar a DeCripto
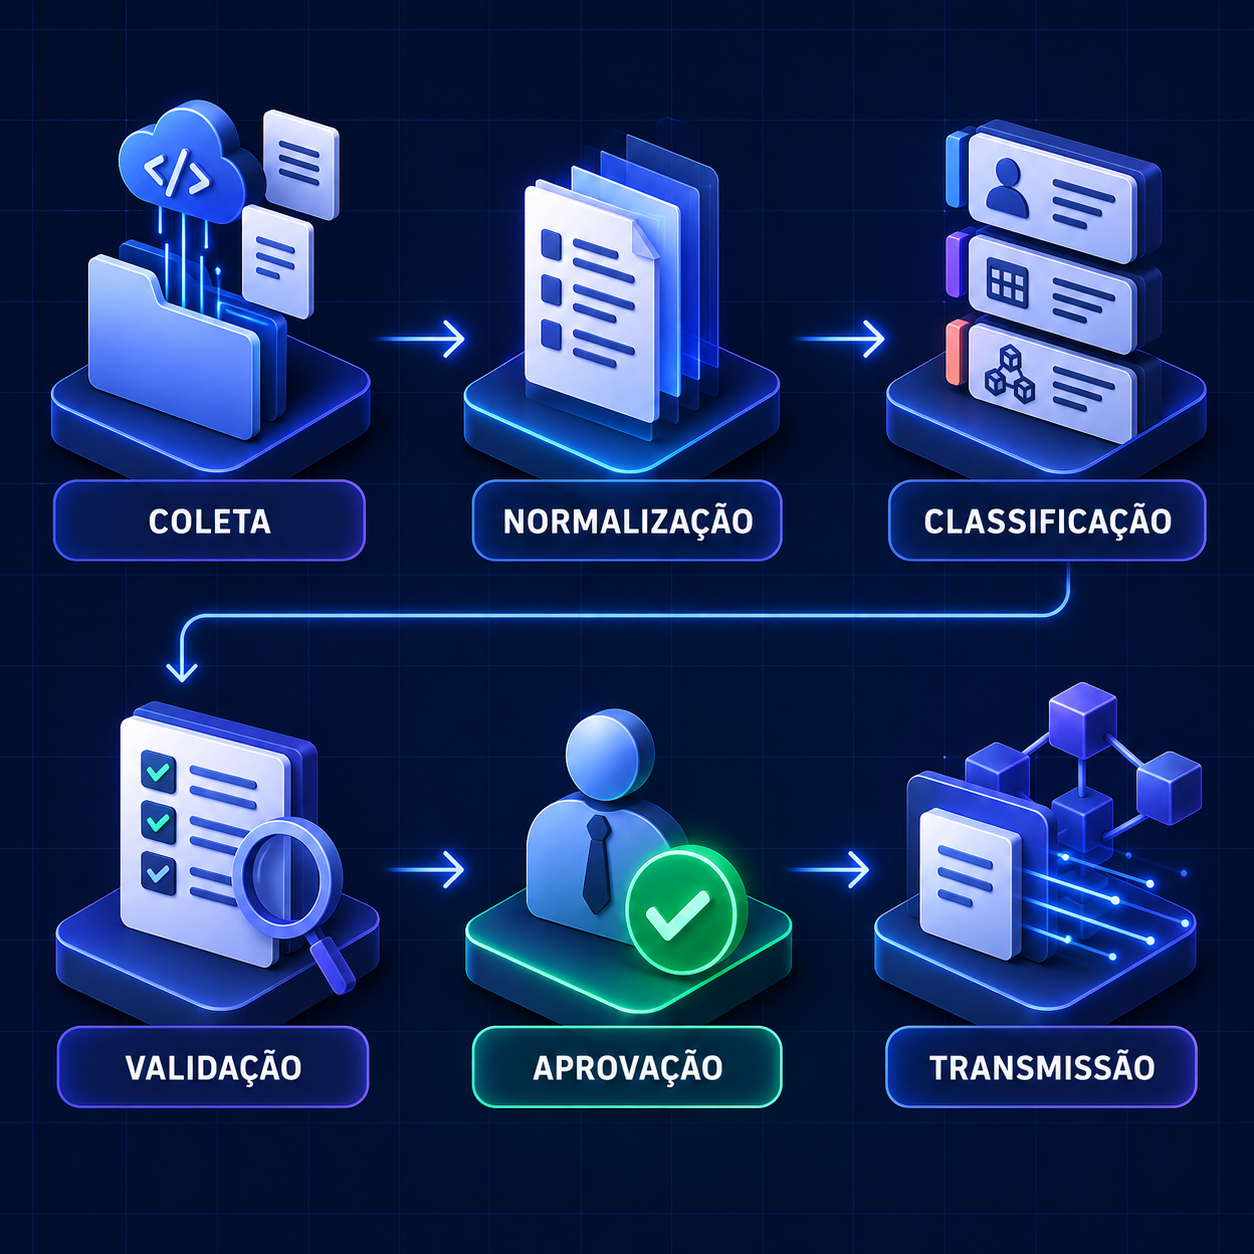
1. Inventariar fontes e perímetro
Liste todas as prestadoras, subcontas, carteiras quentes e frias, endereços autocustodiados, contratos inteligentes, plataformas descentralizadas e contas contábeis. Inclua ambientes encerrados que tiveram movimento na competência.
Para cada fonte, registre proprietário, método de coleta, fuso horário, unidade de quantidade, ativo, rede, identificador de transação e política de retenção. Uma carteira sem dono interno definido é um risco de omissão.
2. Coletar dados brutos sem apagar a origem
Use APIs autorizadas, exportações assinadas, extratos, nós ou exploradores confiáveis e registros internos. Preserve a resposta bruta antes de transformar nomes, casas decimais ou horários.
Colete de forma idempotente: repetir a rotina não pode duplicar operações. Se a fonte atualizar um registro, guarde versão, horário e motivo. Tokens, chaves privadas e segredos nunca entram no arquivo de trabalho nem nos prompts de IA.
3. Normalizar identidade, ativo, rede e valor
Converta horários para uma referência definida, mas mantenha o timestamp original. Separe símbolo de ativo, contrato e rede; símbolos iguais podem representar ativos diferentes. Normalize CPF, CNPJ, NIF, país, nome, plataforma e endereço conforme o campo oficial.
Valores em moeda estrangeira seguem a regra de conversão da IN, que passa por dólar dos Estados Unidos e reais com a cotação aplicável. Quando houver método alternativo de avaliação, registre fonte, horário, par e aprovação. Não peça ao modelo para “estimar uma cotação provável”.
4. Classificar a operação com regra e evidência
Crie regras determinísticas para casos conhecidos: compra em moeda fiduciária, venda, swap, transferência entre carteiras próprias, staking, empréstimo, garantia, pagamento e perda. A IA pode sugerir classe para descrições não padronizadas, mas deve devolver confiança, indícios e ligação para a origem.
Casos abaixo do limiar de confiança vão para fila humana. A decisão final precisa ficar associada à regra usada, ao revisor e à versão do manual.
5. Gerar e validar o arquivo
Gere o arquivo a partir de uma camada consolidada congelada para a competência. Valide estrutura, hierarquia, obrigatoriedade, tamanho, domínio, precisão, soma, contagem e relacionamentos entre registros.
Depois, execute reconciliações de completude: origem contra staging, staging contra registros DeCripto e registros contra totais e encerramento. Um arquivo que passa na sintaxe pode continuar incompleto.
6. Aprovar, transmitir e acompanhar
Apresente ao aprovador o resumo da competência, divergências remanescentes, versão do leiaute, hash do arquivo e critérios de valor. A transmissão deve ser feita por usuário autorizado no canal oficial.
Guarde recibo, horário, usuário e retorno de processamento. “Enviado” e “processado sem pendência” são estados distintos. Se houver substituição ou correção, preserve a cadeia entre versões.
7. Fechar a competência sem congelar o aprendizado
Transforme cada erro em teste. Atualize o catálogo de fontes, a regra de classificação e a cobertura de reconciliação. Monitore a página oficial para nova versão de manual ou leiaute antes da competência seguinte.
Como tratar arquivos de grande volume
A versão 1.01 do manual acrescentou orientação expressa para arquivos que prejudiquem a validação no Coleta Nacional. A Receita recomenda dividir os dados de um mesmo período em dois ou mais conjuntos quando necessário.
Cada arquivo resultante precisa conter abertura e encerramento próprios, manter a estrutura completa e permitir validação autônoma. Uma operação não pode ser fragmentada entre arquivos. A transmissão continua única para o conjunto de arquivos validados da competência.
Isso exige controles adicionais:
- particionamento reproduzível, por faixa ou chave definida;
- proibição de cortar uma operação e seus registros filhos;
- total por arquivo e total consolidado;
- detecção de duplicidade entre partes;
- manifesto com nome, hash, quantidade e ordem;
- teste de recomposição lógica da competência;
- evidência de que todos os arquivos validados entraram na transmissão.
Dividir arquivos manualmente em planilhas cria exatamente o tipo de duplicidade e perda que a orientação busca evitar.
Onde a IA ajuda de verdade
A IA pode acelerar atividades que envolvem linguagem, contexto e exceções, por exemplo:
- ler descrições heterogêneas de exchanges e sugerir um vocabulário comum;
- associar comprovantes, tickets e registros internos à transação técnica;
- detectar nomes de ativos ambíguos para revisão;
- resumir por que uma reconciliação não fechou;
- agrupar falhas recorrentes por fonte, produto ou regra;
- preparar uma explicação da trilha para o aprovador;
- comparar versões do manual e listar mudanças que exigem teste;
- localizar ausência de CPF, CNPJ, NIF, país ou contraparte;
- identificar padrões atípicos de volume, quantidade ou horário;
- priorizar exceções por materialidade e proximidade do prazo;
- redigir casos de teste a partir de erros já confirmados;
- montar uma minuta de procedimento operacional baseada nas decisões aprovadas.
Cada saída precisa apontar para o dado ou documento que a sustenta. Se a pessoa não consegue abrir a origem, a resposta serve apenas como pista.
O que deve continuar determinístico
Não delegue ao modelo, sem regra e aprovação:
- cálculo do gatilho de obrigação;
- conversão cambial e valor em reais;
- precisão de quantidades;
- escolha do registro e da hierarquia final;
- identificação do titular ou da contraparte;
- decisão de que duas carteiras pertencem à mesma pessoa;
- classificação de perda, empréstimo, garantia ou pagamento;
- aplicação de procedimentos de diligência do CARF;
- geração final sem testes de schema e totalização;
- exclusão de operação por parecer duplicada;
- transmissão, retificação ou cancelamento;
- armazenamento de chave privada, seed phrase ou segredo de API.
A IA deve operar sobre cópias minimizadas e mascaradas quando possível. O motor determinístico mantém cálculo, validação e trilha; o humano assume decisões materiais e atos formais.
CARF muda o desenho de dados
A DeCripto incorpora informações voltadas ao Crypto-Asset Reporting Framework. O padrão da OCDE foi criado para troca automática de informações entre administrações tributárias e detalha prestadores reportantes, usuários, controladores e transações relevantes.
Para uma prestadora, isso aproxima obrigação fiscal de cadastro, KYC, residência tributária, pessoas controladoras, produtos e movimentos. Não basta extrair operações no fim do mês. Dados de onboarding e diligência precisam ter versionamento, fonte e histórico de validade.
O sistema deve conseguir explicar qual informação estava válida no momento do evento e qual regra definiu que uma pessoa era reportável. Sobrescrever o endereço ou a residência fiscal atual no cadastro sem histórico pode distorcer períodos anteriores.
Painel operacional da competência
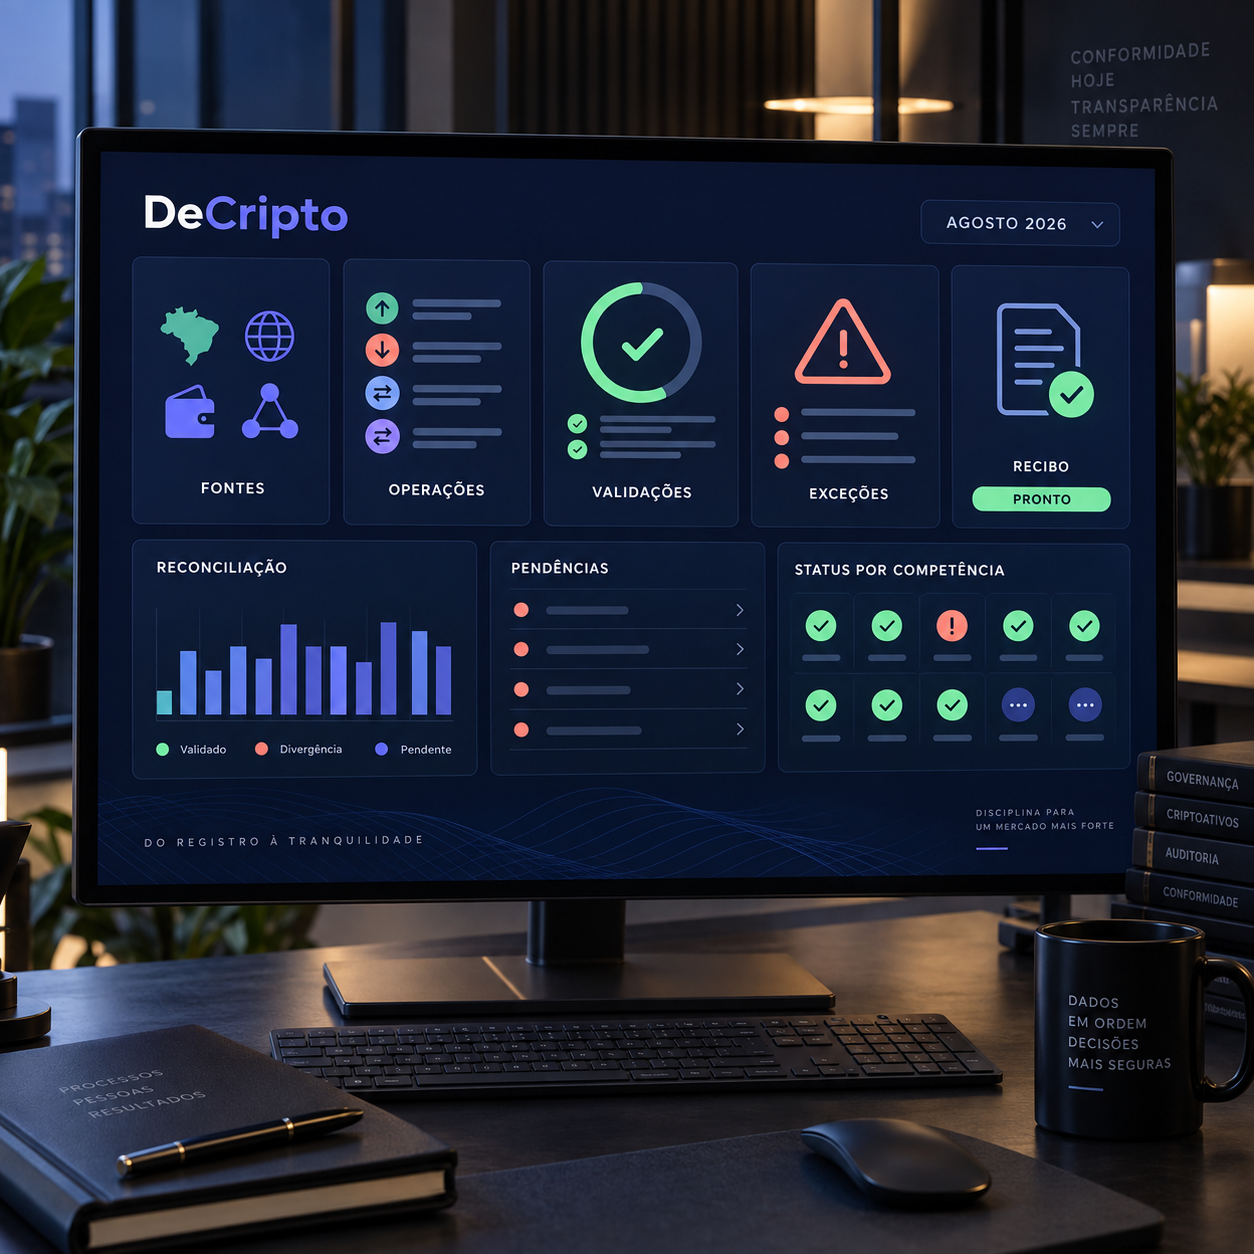
Um painel útil mostra o que falta para decidir, não apenas gráficos de volume. Inclua:
- fontes esperadas, coletadas, atrasadas e com erro;
- carteiras conhecidas sem movimento e com movimento;
- operações por código, ativo, rede e origem;
- total mensal usado no teste de obrigação;
- registros sem identidade, valor, causa ou evidência;
- diferenças entre extrato, blockchain, razão e arquivo;
- versão da norma, do manual, do leiaute e das regras internas;
- testes executados, aprovados e bloqueadores;
- arquivos particionados e seus hashes;
- aprovador, prazo, transmissão e processamento;
- retificações abertas e impacto em competências relacionadas.
Verde deve significar que a fonte chegou, a reconciliação fechou, o teste passou, o responsável aprovou e o protocolo foi confirmado. Um arquivo simplesmente gerado ainda está em andamento.
Exemplo concreto: fintech com exchange, wallet e protocolo DeFi
Imagine uma fintech brasileira que mantém uma conta em exchange nacional, uma conta institucional em prestadora estrangeira, duas carteiras autocustodiadas e uma posição operacional em protocolo descentralizado. No ERP, entradas e saídas aparecem agregadas por dia. Na blockchain, existem dezenas de transferências e interações técnicas.
O processo começa ligando endereços e subcontas ao inventário corporativo. A coleta importa extratos das prestadoras, transações on-chain e razão contábil. O motor encontra três classes de exceção: uma transferência entre carteiras próprias lançada como despesa, recompensas de staking sem categoria interna e um swap que o ERP mostrou apenas pelo valor líquido.
A IA agrupa as descrições e sugere correspondências, mas não fecha os casos. Finanças confirma a propriedade das duas carteiras; fiscal valida o tratamento das recompensas; tecnologia reconstrói as duas pernas do swap e os hashes. As regras aprovadas são executadas novamente sobre toda a competência.
Na validação, o total da exchange estrangeira fecha com o extrato, as carteiras fecham por ativo e o razão explica as diferenças temporais. O arquivo é gerado com a versão vigente do leiaute, recebe testes de estrutura e negócio e vai para aprovação com relatório de cobertura.
Depois da transmissão, o protocolo e a situação de processamento entram no dossiê. O ganho não foi “deixar a IA declarar cripto”. Foi transformar quatro fontes incompatíveis em um processo repetível, revisável e capaz de explicar cada número.
Riscos, privacidade e segurança
Dados da DeCripto podem revelar patrimônio, identidade, residência, contrapartes, endereços de carteira e padrões de transação. A automação precisa aplicar minimização, finalidade, segregação e retenção apropriadas.
Mantenha pelo menos estes controles:
- cofre de segredos para tokens e credenciais;
- nenhuma chave privada ou seed phrase fora do ambiente de custódia;
- acesso individual com menor privilégio;
- ambientes separados para coleta, análise, aprovação e transmissão;
- mascaramento de identificadores em desenvolvimento e prompts;
- criptografia em trânsito e em repouso;
- registro de versão de fonte, regra, modelo e revisão;
- dupla checagem para mudança de propriedade de carteira;
- alerta para fonte silenciosa ou volume inesperadamente zero;
- retenção de arquivo bruto, transformações e recibos;
- plano de contingência para indisponibilidade de API ou portal;
- testes de restauração do dossiê e das evidências.
Uma integração com permissão de saque é desnecessária para coletar relatórios e amplia o risco. Prefira chaves somente leitura e limites de rede quando a fonte oferecer esses controles.
Método Laf para implantar sem apostar a competência inteira
A Laf Digital estrutura o projeto em camadas. Primeiro, mapeia obrigação, fontes, volumes, papéis e evidências. Depois, cria um modelo canônico de operação, regras de reconciliação e um lote histórico conhecido para testes.
O piloto deve cobrir poucos produtos, mas incluir casos difíceis: permuta, transferência própria, exchange estrangeira, carteira autocustodiada e pelo menos uma exceção real. A meta é provar completude e explicabilidade, não apenas produzir um arquivo.
Com a base aprovada, entram geração, validação, painel, segregação e rotina de fechamento. A transmissão permanece sob controle humano até que governança, procurações, contingência e auditoria estejam maduras. Alterações do manual viram mudança controlada com teste de regressão.
Próximo passo
Se sua equipe ainda junta extratos, planilhas, hashes e dados contábeis nos últimos dias do mês, a Laf Digital pode desenhar um fluxo seguro para inventário, coleta, reconciliação, classificação, validação e evidências da DeCripto.
Fale com a Laf Digital para estruturar um piloto com uma competência fechada, fontes autorizadas e critérios objetivos de aceite.
Referências consultadas
- Receita Federal — atos referentes à DeCripto
- Receita Federal — Instrução Normativa RFB nº 2.291/2025
- Receita Federal — Ato Declaratório Executivo Copes nº 2/2025
- Receita Federal — Manual de Orientação do Leiaute da DeCripto, versão 1.01
- Receita Federal — leiautes aprovados para a DeCripto
- GOV.BR — serviço Declarar operações com criptoativos
- Receita Federal — Agenda Tributária de 30 de setembro de 2026
- Receita Federal — stablecoins e início da DeCripto em 2026
- Presidência da República — Lei nº 14.754/2023
- OCDE — Crypto-Asset Reporting Framework XML Schema, edição de julho de 2025
- OCDE — recursos oficiais de transparência tributária e CARF
Perguntas frequentes
O que é a DeCripto?
É a Declaração de Criptoativos instituída pela IN RFB nº 2.291/2025 para prestação de informações sobre operações com criptoativos à Receita Federal.
Quando a DeCripto começou a valer para operações mensais?
O manual informa vigência a partir de 1º de julho de 2026 para a nova captação mensal, em substituição à sistemática anterior da IN RFB nº 1.888/2019.
Qual é o prazo da DeCripto de agosto de 2026?
A Agenda Tributária oficial consultada em 24 de setembro de 2026 lista 30 de setembro de 2026 para a competência agosto de 2026.
O prazo mensal é sempre no último dia útil?
A IN estabelece transmissão mensal até o último dia útil do mês seguinte ao das operações abrangidas. Confirme a agenda oficial de cada competência e eventuais atos posteriores.
Quem usa exchange brasileira precisa entregar?
A prestadora brasileira tem obrigação própria. Para o usuário, o enquadramento depende de como e onde as operações ocorreram. Não duplique automaticamente o que já é obrigação da prestadora; revise a norma e o caso completo.
Quem usa exchange estrangeira pode estar obrigado?
Sim. Pessoa física ou jurídica residente ou domiciliada no Brasil deve analisar as operações feitas por prestadora no exterior e o gatilho mensal previsto na norma.
Operações em DeFi entram no escopo?
Operações em plataformas descentralizadas aparecem no desenho da obrigação e do leiaute. Mapeie contrato, transação, titulares, ativo, quantidade, valor e natureza do evento.
Qual é o limite mensal para pessoa física ou jurídica?
Nos casos de operação por prestadora no exterior, plataforma descentralizada ou sem prestadora, a IN prevê informações quando o valor mensal, isolado ou conjunto, for superior a R$ 35 mil.
O limite de R$ 35 mil é isenção de imposto?
Não. É um gatilho da obrigação de informar nos casos definidos. Apuração de ganho e tributação seguem regras próprias.
A DeCripto gera imposto a pagar?
A declaração presta informações. Ela não substitui a apuração tributária, a contabilidade nem o pagamento eventualmente aplicável ao contribuinte.
Quais são os três leiautes oficiais?
Há leiaute para prestadora de serviço de criptoativo, para pessoa física ou jurídica sem exchange e para pessoa física ou jurídica que usou exchange estrangeira.
O arquivo é XML?
O manual nacional descreve arquivo de texto em UTF-8, hierárquico e delimitado por barra vertical. Não confunda o leiaute doméstico com o XML usado no intercâmbio do CARF.
Posso gerar o arquivo em planilha?
Planilhas podem apoiar conferência, mas o arquivo precisa obedecer integralmente ao leiaute. Para volume e repetição mensal, geração e validação automatizadas reduzem risco.
Como enviar arquivo muito grande?
A versão 1.01 recomenda dividir os dados em vários arquivos completos e autonomamente validáveis, sem fragmentar uma operação. A transmissão é única para o conjunto validado.
Compra e venda são a mesma coisa que permuta?
Não. Compra e venda e permuta entre criptoativos têm códigos distintos. Preserve as duas pernas, os ativos, as quantidades, os valores e as taxas aplicáveis.
Transferência entre carteiras próprias é venda?
Não automaticamente. Confirme propriedade, origem, destino e causa. A norma e o leiaute têm registros específicos de transferência e autocustódia.
Staking precisa ser identificado?
O manual inclui renda de staking entre os tipos de transferência de entrada. A classificação concreta exige origem, evento, quantidade, valor e documentação.
Stablecoin é criptoativo declarável?
O escopo deve ser verificado pela definição normativa, não pela estabilidade de preço. A Receita destaca que stablecoins representam parcela expressiva do volume declarado.
A IA pode classificar todas as transações?
Ela pode sugerir classes e priorizar exceções. Regras materiais, casos ambíguos e o arquivo final precisam de validação determinística e revisão humana.
A IA pode descobrir a contraparte pela blockchain?
Ela pode auxiliar a relacionar indícios, mas endereço não equivale automaticamente a identidade. Não invente CPF, CNPJ, NIF, país ou titular.
Como provar que a coleta ficou completa?
Reconcilie fontes esperadas, intervalos, páginas de API, transações on-chain, saldos, razão e contagens. Guarde logs, hashes e evidências de cobertura.
O que é o CARF?
É o Crypto-Asset Reporting Framework da OCDE, padrão internacional para coleta e troca automática de informações sobre criptoativos entre administrações tributárias.
A DeCripto segue o CARF?
Sim. A Receita declara alinhamento ao padrão e o manual inclui registros e tabelas voltados ao CARF, especialmente para prestadoras e pessoas reportáveis.
Qual versão do manual estava disponível em 24 de setembro de 2026?
O PDF oficial consultado traz a versão 1.01, de agosto de 2026, com instruções para arquivos de grande volume e correção de exemplo do registro 0850.
Preciso guardar os documentos depois de transmitir?
Sim. A norma mantém a obrigação de guardar documentos das operações e os sistemas que os armazenam. Protocolo sozinho não substitui a evidência de origem.
Enviar significa que a declaração foi processada?
Não trate os estados como iguais. Guarde recibo e acompanhe o processamento; rejeição ou pendência deve reabrir a tarefa com responsável e prazo.
Qual é o melhor primeiro piloto de automação?
Use uma competência já fechada com exchange estrangeira, carteira própria e um caso ambíguo conhecido. Meça completude, reconciliação, rastreabilidade e tempo de revisão.
Qual é o maior erro na automação da DeCripto?
É começar pelo arquivo e ignorar o inventário. Sem saber quais contas, carteiras, redes, contratos e contrapartes existem, a automação apenas formata uma omissão.