
Resposta curta
Automação da DeRE com IA é um fluxo para identificar quem está obrigado, consolidar dados no CNPJ raiz, mapear o Plano Geral de Contas Comentado, gerar e validar eventos XML, assinar, transmitir por API, consultar o processamento e guardar cada recibo. A primeira fase da obrigatoriedade começa em 1º de outubro de 2026 com os eventos de tabela; os eventos periódicos mensais entram em 15 de novembro.
Não existe tela para digitação manual nem PGD. A IA pode sugerir mapeamentos, explicar rejeições e comparar versões, mas enquadramento, regras tributárias, fechamento, assinatura e retificação precisam de controles determinísticos e revisão humana.
Na DeRE, protocolo de lote não é recibo de sucesso. A operação só termina quando consulta o retorno, trata rejeições e vincula o recibo correto à versão exata do evento enviado.
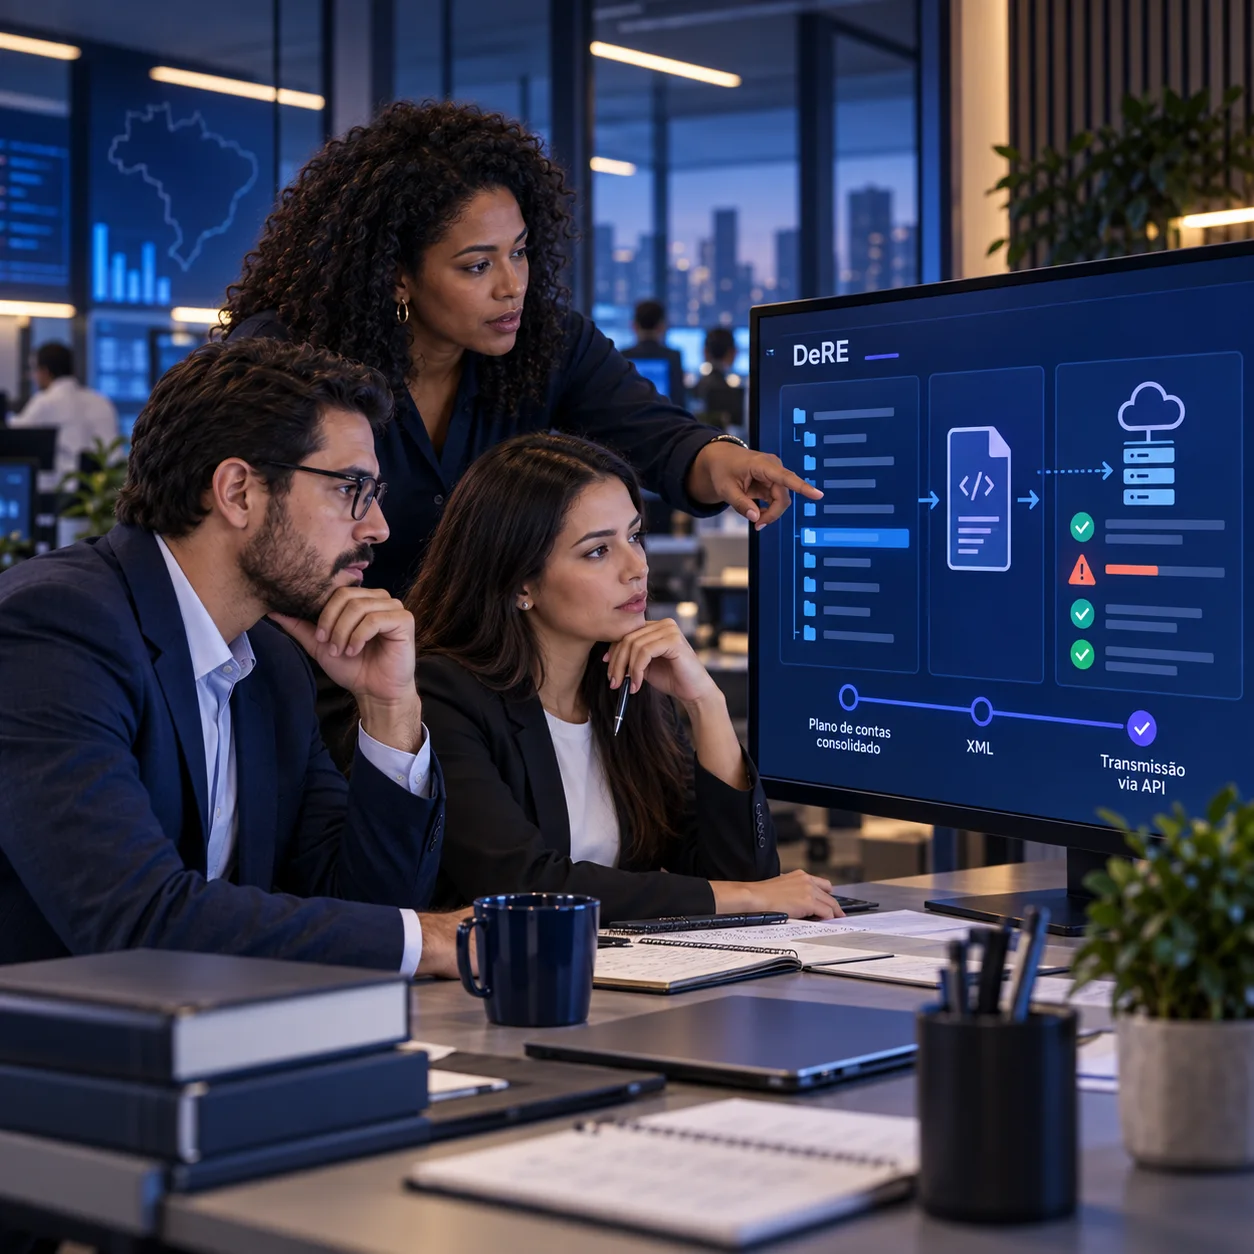
Por que a DeRE exige preparação imediata
A página oficial da DeRE no SPED define a declaração como o documento fiscal criado para viabilizar a apuração de IBS e CBS em setores cuja base não segue apenas o mecanismo padrão de débito e crédito. São situações em que a apuração depende de margem, deduções e controles próprios.
O impacto é maior que trocar uma obrigação acessória. A DeRE alimenta o motor da apuração assistida, interfere na correta incidência sobre margens, na apropriação de créditos pelo adquirente e na operacionalização do cashback. Erro de cadastro, plano de contas ou identificação do destinatário pode se propagar para o cálculo e para outras partes da operação.
Em 28 de setembro de 2026, a urgência é objetiva. O cronograma oficial da Reforma Tributária do Consumo marca:
- 1º de outubro de 2026 para a primeira fase, com eventos de tabela do contribuinte;
- 15 de novembro de 2026 para a segunda fase, com eventos periódicos mensais;
- 1º de janeiro de 2027 para os demais eventos não alcançados nas fases anteriores.
O cronograma também alerta que início da obrigatoriedade e publicação de leiaute são marcos diferentes. A empresa não deve transformar uma versão prevista em contrato estável, nem tratar uma data de publicação técnica como prazo de entrega.
Quem está no perímetro da declaração
As perguntas frequentes oficiais da DeRE apontam como obrigados os prestadores de serviços financeiros, as operadoras de planos de assistência à saúde — inclusive planos funerários e de saúde animal — e as entidades que exploram concursos de prognósticos.
A entrega é consolidada pelo CNPJ raiz de oito dígitos. Isso muda o desenho da automação. O sistema não pode gerar uma escrituração isolada para cada filial e simplesmente somar arquivos depois. Precisa formar uma visão única que agregue matriz e estabelecimentos, preserve a origem dos lançamentos e permita rastrear cada valor até o sistema e a unidade que o produziu.
O enquadramento deve ser analisado por atividade e receita, não apenas pela descrição genérica do cadastro. Correspondentes registrados no Banco Central, por exemplo, recebem tratamento diferente conforme a natureza da entidade que executa a atividade. Receitas fora do regime específico também podem continuar exigindo documento fiscal próprio com destaque de IBS e CBS.
Antes de desenvolver integração, responda quatro perguntas:
| Pergunta de perímetro | Evidência necessária | Risco se ficar aberta |
|---|---|---|
| Qual CNPJ raiz entrega? | estrutura societária e cadastro fiscal | arquivos duplicados ou empresa omitida |
| Quais atividades entram na DeRE? | análise legal, contratos e produtos | receita no regime errado |
| Quais filiais alimentam a consolidação? | inventário de estabelecimentos e sistemas | balancete incompleto |
| Quais receitas ficam fora? | matriz de produtos, regras e documentos fiscais | débito ou crédito distorcido |
O resultado precisa ser uma matriz aprovada por tributário, contabilidade, tecnologia e responsáveis de negócio. Um filtro por CNAE pode ajudar a levantar casos, mas não substitui o enquadramento jurídico e operacional.
DeRE não substitui toda nota fiscal
Segundo as perguntas frequentes da Receita, a emissão de documentos fiscais continua em pelo menos duas frentes. Primeiro, outros tributos permanecem durante a transição, como ICMS e ISS, sujeitos às regras estaduais e municipais. Segundo, receitas fora do regime específico, como venda de ativos, locações ou serviços administrativos conforme o caso, seguem o documento aplicável com o tratamento de IBS e CBS correspondente.
Portanto, o cadastro de produto ou receita precisa indicar:
- regime específico aplicável;
- evento DeRE correspondente;
- documento fiscal que continua necessário;
- tratamento de IBS e CBS naquele documento;
- estabelecimento de origem e CNPJ raiz declarante;
- regra de dedução, margem ou base de cálculo;
- conta contábil e conta referencial;
- responsável pela validação.
A automação deve impedir que a mesma receita seja omitida dos dois ecossistemas ou tributada em duplicidade. Uma conciliação entre DeRE, documentos fiscais, contabilidade e apuração assistida é parte do fechamento, não um relatório opcional posterior.
A ordem dos eventos é uma regra operacional
A orientação específica sobre sequência estabelece que o D-1001, com as informações do contribuinte, precisa ser transmitido e processado com sucesso antes do D-1011. Os eventos periódicos só são aceitos quando existe um Plano Geral de Contas Comentado ativo para o período.
Essa dependência deve existir no orquestrador, não apenas em um manual lido pela equipe. O sistema precisa bloquear envio fora de ordem, conferir a vigência dos eventos de tabela e relacionar cada evento periódico ao recibo do PGCC utilizado.
Os principais grupos para o início da operação são:
| Grupo | Função operacional | Controle crítico |
|---|---|---|
| D-1001 | identifica e parametriza o contribuinte | vigência, CNPJ raiz e dados aprovados |
| D-1011 | envia o Plano Geral de Contas Comentado | conta interna, referencial, tributação e versão |
| D-1101 | informa o balancete mensal | saldos, competência e PGCC ativo |
| D-1106 | identifica aplicações financeiras | saldo, rendimentos e validações matemáticas |
| D-1121 | relaciona deduções da apuração | origem, elegibilidade e não duplicidade |
| D-1198 | reabre período encerrado | motivo, alçada e impacto downstream |
| D-1199 | fecha a competência | completude, conciliação e aprovação |
A versão 1.2.0 da documentação técnica também incorporou eventos transacionais das séries D-2000, D-3000 e D-4000. Eles ajudam a individualizar adquirentes, tomadores, credenciados e beneficiários. A própria publicação diz que essa camada evoluirá de forma incremental, portanto os contratos de dados precisam suportar novas versões sem quebrar o histórico.
PGCC é a ponte entre contabilidade e tributação
O Plano Geral de Contas Comentado não é apenas uma exportação do plano de contas do ERP. Ele conecta contas internas às referências e ao tratamento necessário para a apuração dos regimes específicos. Um mapeamento frágil faz o balancete passar tecnicamente e continuar errado do ponto de vista econômico ou tributário.
Para cada conta, registre:
- código e descrição no sistema de origem;
- entidade, filial e centro de resultado associados;
- conta referencial aplicável;
- natureza devedora ou credora;
- produto, receita, custo ou dedução relacionada;
- regime e código de tributação;
- vigência do mapeamento;
- fonte da decisão e responsável;
- versão do leiaute usada;
- impacto em eventos mensais e transacionais.
O mapeamento deve ser testado com saldo zero, conta nova, conta encerrada, reclassificação, fusão de planos, valor negativo, estorno e competência anterior. A Nota Orientativa 2026.001 já trouxe ajustes para o plano referencial da PREVIC, validações matemáticas do D-1106 e vínculo dos retornos totalizadores ao recibo do PGCC usado. Isso mostra por que “mapear uma vez” não é estratégia suficiente.
Fluxo seguro para automatizar a DeRE
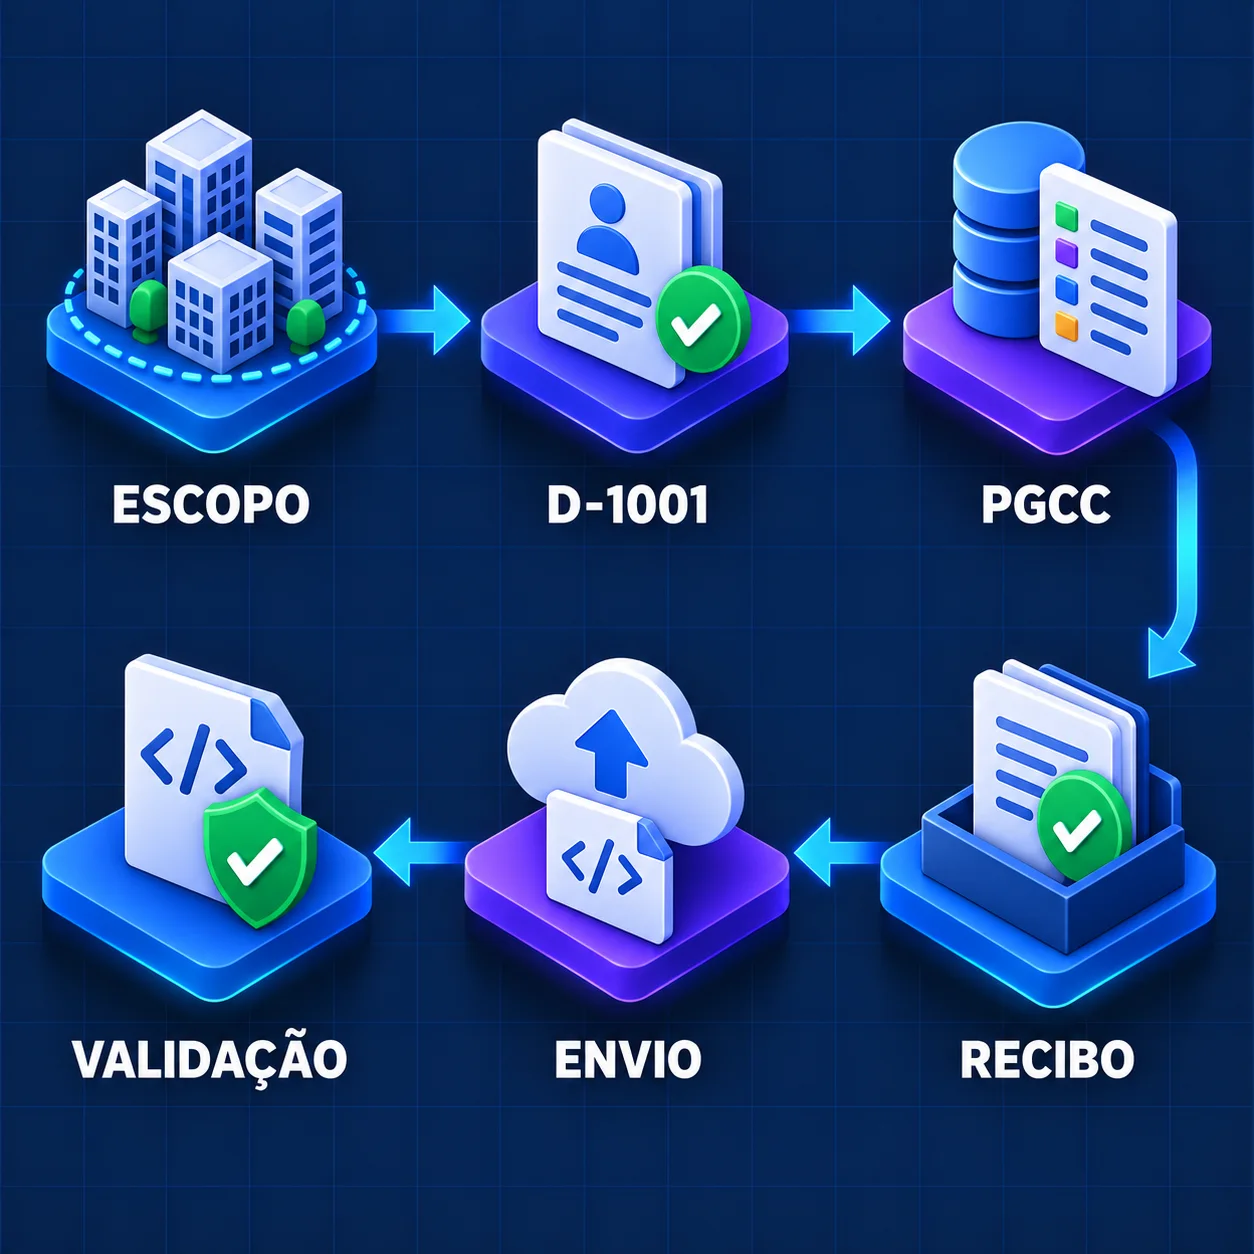
1. Delimitar escopo e fontes
Confirme CNPJ raiz, estabelecimentos, atividades, sistemas, contas, produtos e eventos obrigatórios. Identifique o dono de cada fonte e o tempo de fechamento. Registre explicitamente receitas fora do regime para que a conciliação consiga provar sua destinação.
2. Preparar e vigiar o D-1001
Monte o evento de informações do contribuinte com vigência controlada. Valide dados cadastrais, assinatura, ambiente e versão. Só libere a próxima etapa quando o retorno oficial confirmar processamento com sucesso.
3. Construir o PGCC
Relacione plano interno, plano referencial, códigos tributários e comentários. Faça testes por saldo e por comportamento econômico, não apenas por formato. Preserve o recibo e a vigência da versão usada em cada competência.
4. Gerar e validar os XMLs
Transforme dados canônicos nos eventos da versão configurada. Valide XSD, regras de negócio, cardinalidade, tipos, somas, datas e dependências. Um XML válido no esquema ainda pode violar uma regra tributária ou de consistência.
5. Assinar, transmitir e consultar
Use certificado ICP-Brasil, identidade e autorização adequados. Envie lotes pela API oficial e trate a resposta inicial como protocolo provisório. Consulte o resultado de forma assíncrona, com retentativas controladas e idempotência, até obter rejeição tratável ou recibo final.
6. Conciliar e guardar evidências
Vincule o recibo ao hash do XML, leiaute, competência, PGCC, lote, horário, certificado, usuário técnico e origem dos dados. Compare totalizadores com contabilidade e apuração assistida. Um fechamento só termina quando não há lote pendente, evento rejeitado, diferença sem justificativa ou versão órfã.
API é o único canal de transmissão
As perguntas frequentes informam que a DeRE é transmitida exclusivamente por API ou web service no Ambiente Nacional. Não existe programa gerador de declaração nem interface para digitação manual. Isso torna integração, observabilidade e suporte requisitos de conformidade.
A orientação do Manual do Desenvolvedor divulgou a URL da produção restrita e endpoints separados para obtenção de token, recepção de lotes e consulta do processamento. Use somente endereços da documentação oficial vigente e mantenha as URLs por ambiente em configuração segura.
Uma integração robusta controla:
- autenticação e renovação de token;
- certificado, cadeia e validade;
- ambiente de produção restrita versus produção;
- versão do evento e do XSD;
- tamanho e composição do lote;
- chave idempotente interna;
- protocolo de recepção;
- consulta assíncrona com backoff;
- código de retorno e lista de ocorrências;
- recibo apenas quando o processamento termina com sucesso;
- indisponibilidade, timeout e retomada sem duplicidade;
- mascaramento de dados nos logs.
Não configure um robô para “reenviar tudo” diante de timeout. A primeira tentativa pode ter sido recebida. Consulte o estado pelo identificador disponível, aplique regra de idempotência e só repita quando o protocolo técnico permitir.
Protocolo, recibo e rejeição são estados diferentes
As perguntas frequentes oficiais explicam que a transmissão é assíncrona. O sistema emite primeiro um protocolo de recebimento do lote. Depois do processamento, um evento aceito recebe número de recibo. Quando há erro, não existe recibo de sucesso e o retorno traz as ocorrências.
Modele ao menos estes estados:
- preparado;
- validado internamente;
- assinado;
- enviado;
- protocolo recebido;
- aguardando processamento;
- processado com sucesso e recibo;
- rejeitado;
- corrigido e reenviado;
- conciliado e encerrado.
Painéis que somam “enviados” como “entregues” escondem risco. O indicador correto separa lotes aguardando retorno, eventos rejeitados e eventos com recibo final. Também precisa mostrar há quanto tempo cada item está parado.
Mudanças de versão precisam de governança
Em setembro de 2026, a documentação 1.2.0 passou a trazer controle de deduções, reabertura de competência e a primeira etapa dos eventos transacionais. A publicação ressalvou que o Manual de Orientação do Usuário atualizado viria em ato posterior. Em outras palavras, documentos do mesmo pacote podem não evoluir no mesmo dia.
Mantenha um registro de versões com:
- documento e número da versão;
- data de publicação e de implantação no ambiente;
- eventos e campos afetados;
- XSD e regras de validação relacionados;
- testes de regressão executados;
- decisão de entrada em produção;
- competências impactadas;
- plano de rollback técnico;
- comunicação às áreas fiscais e contábeis.
A atualização do ambiente de produção restrita em agosto descartou dados transmitidos anteriormente e reiniciou protocolos e recibos de teste. Isso prova que homologação não é arquivo permanente de evidências. Preserve internamente os casos, entradas, saídas esperadas e resultados de cada rodada.
Onde a IA ajuda de verdade
A IA pode reduzir o esforço de análise e documentação quando trabalha sobre dados autorizados e com referência à origem. Bons usos incluem:
- sugerir contas referenciais candidatas a partir da descrição e do histórico;
- apontar contas novas sem mapeamento ou com classificação contraditória;
- comparar versões de leiaute, XSD e regras de validação;
- explicar uma rejeição em linguagem operacional e localizar o campo provável;
- agrupar ocorrências repetidas por causa-raiz;
- extrair requisitos de notas orientativas para um backlog de testes;
- relacionar produtos e receitas a regras já aprovadas;
- detectar variação atípica entre balancete, evento e totalizador;
- preparar evidências de revisão por competência;
- gerar documentação técnica e matriz de rastreabilidade;
- resumir impactos para fiscal, contabilidade, tecnologia e diretoria;
- sugerir casos de teste de limite, ausência, sinal e vigência.
Toda sugestão precisa indicar por que foi feita e qual fonte a sustenta. Um modelo não deve inventar conta referencial, código de tributação ou regra de dedução para “completar” um registro.
O que deve continuar determinístico e humano
Não delegue ao modelo, sem regra formal e aprovação:
- enquadramento da entidade ou da receita no regime específico;
- escolha final da conta referencial;
- definição de base, margem, dedução ou alíquota;
- vigência do D-1001 e do D-1011;
- soma e sinal dos saldos contábeis;
- seleção da versão do leiaute em produção;
- assinatura digital e uso do certificado;
- fechamento, reabertura e retificação de competência;
- decisão de reenviar após falha ambígua;
- aceitação de uma diferença de conciliação;
- exclusão ou alteração de evidências;
- comunicação oficial com a administração tributária.
Regras e código validam formato, sequência, somas e estados. Pessoas autorizadas decidem o tratamento tributário e aprovam o fechamento. A IA compara, organiza e prioriza exceções.
Painel operacional para a DeRE
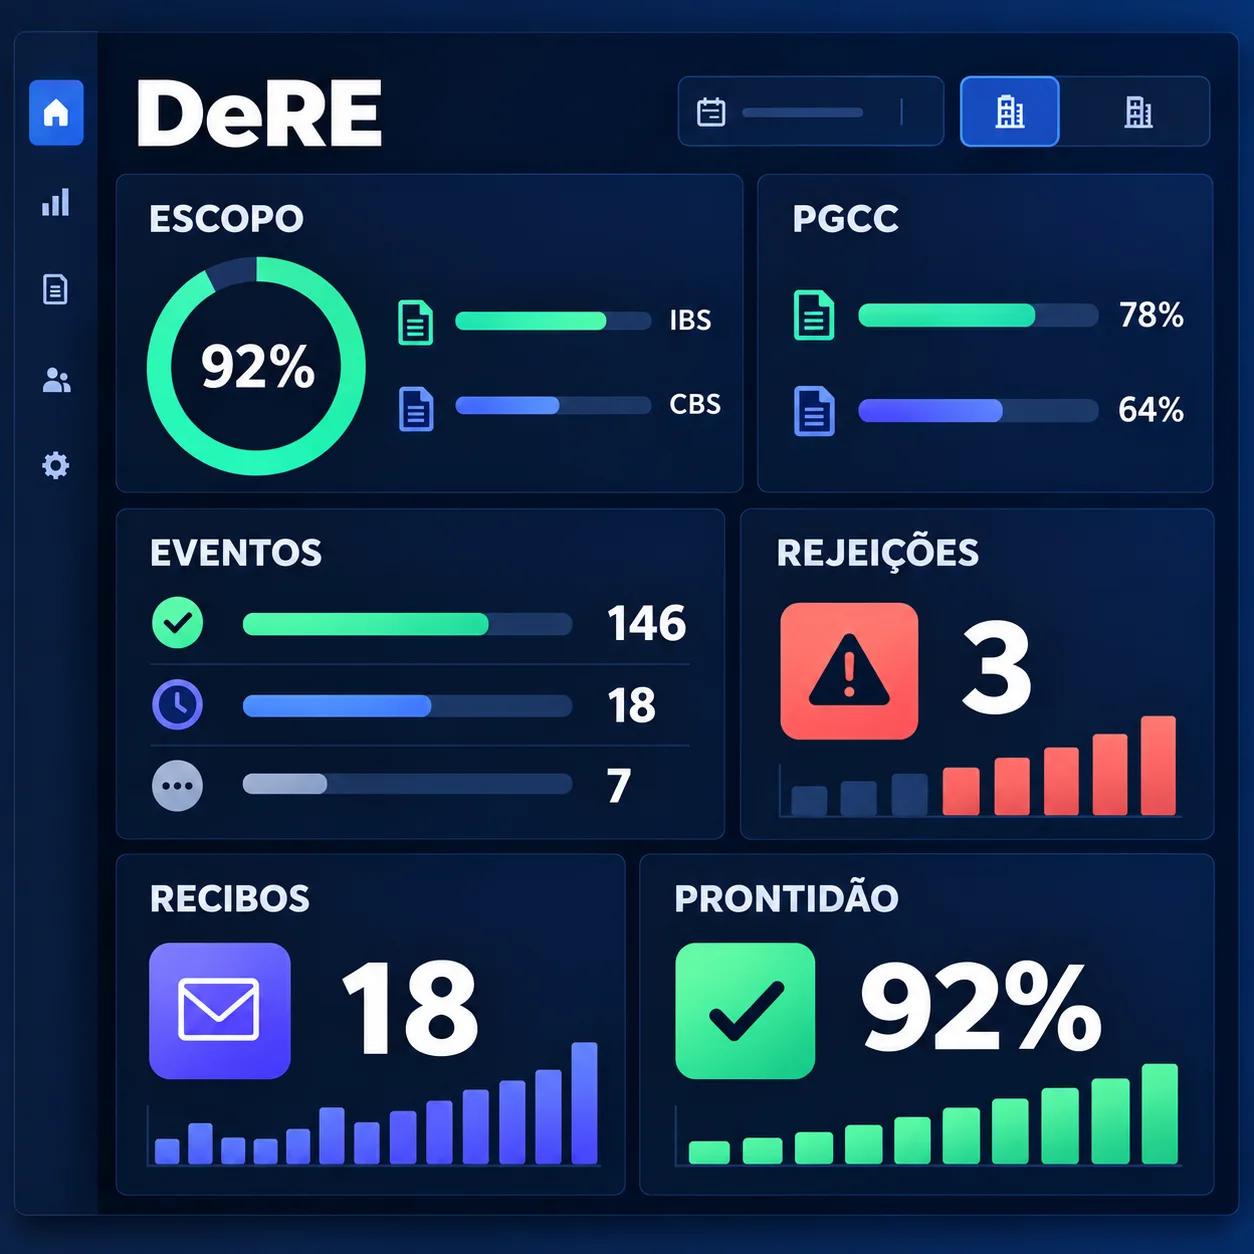
O painel precisa explicar se a declaração está pronta, e não apenas quantos arquivos passaram pela fila. Inclua:
- CNPJs raiz no perímetro e estabelecimentos conciliados;
- receitas classificadas no regime específico e fora dele;
- contas mapeadas, pendentes e alteradas no PGCC;
- D-1001 e D-1011 ativos por vigência;
- eventos esperados, gerados, enviados, processados e rejeitados;
- lotes com protocolo sem retorno final;
- recibos válidos por evento e competência;
- rejeições por regra, sistema de origem e recorrência;
- diferença entre balancete, totalizadores e apuração assistida;
- certificados próximos do vencimento;
- versões de leiaute em teste e produção;
- competências abertas, fechadas e reabertas;
- incidentes de API e tempo de recuperação;
- evidências faltantes e aprovações pendentes.
O indicador principal deve combinar cobertura do perímetro, PGCC válido, eventos processados, conciliação e evidência. Um lote com protocolo e sem recibo não aumenta a prontidão.
Exemplo concreto: instituição com cinco sistemas
Imagine uma empresa de serviços financeiros com matriz, quatro filiais, um core transacional, ERP, plataforma de investimentos, motor de contratos e data warehouse. Cada sistema usa identificadores e calendários de fechamento diferentes. O plano de contas tem contas reaproveitadas por produtos com tratamentos distintos.
No primeiro levantamento, a equipe tenta exportar o balancete consolidado. O arquivo soma corretamente, mas não permite separar receita de operação regular, receita do regime específico e dedução elegível. Algumas contas têm descrição genérica; outras mudaram de função durante o ano.
O projeto cria um modelo canônico que preserva CNPJ de origem, produto, contrato, contraparte, conta, lançamento, competência e regra aprovada. O D-1001 passa primeiro. Em seguida, o PGCC é montado com vigência e revisão por conta. Casos ambíguos ficam bloqueados em uma fila, sem classificação automática silenciosa.
Na homologação, a IA agrupa rejeições semelhantes e sugere que três delas nasceram do mesmo mapeamento de sinal. A equipe contábil confirma a causa, corrige a regra e repete os casos. O XSD passa, o lote recebe protocolo e a consulta assíncrona retorna os recibos.
No fechamento de outubro, o D-1101 é comparado ao balancete aprovado. O D-1106 passa pelas validações de saldo e rendimento. Deduções são conciliadas por origem. Antes do D-1199, o sistema confirma que não há evento rejeitado, diferença sem justificativa ou PGCC fora de vigência.
O ganho não é “gerar XML com IA”. É construir um caminho auditável entre a operação, a contabilidade, a regra tributária, o evento enviado e o recibo que comprova o processamento.
Segurança, privacidade e segregação
A DeRE pode carregar dados financeiros, contábeis, cadastrais e de contrapartes. A LGPD exige finalidade, necessidade, segurança e responsabilização compatíveis com o tratamento.
Adote:
- certificado e chave privada em cofre ou módulo seguro;
- identidades técnicas separadas por ambiente;
- menor privilégio para API, logs e repositórios;
- segregação entre preparar, aprovar, assinar e fechar;
- criptografia em trânsito e repouso;
- dados sintéticos ou mascarados em testes quando possível;
- logs sem certificado, token ou conteúdo pessoal desnecessário;
- trilha imutável de configuração, envio, consulta e alteração;
- retenção alinhada ao dever legal e à finalidade;
- restauração e contingência testadas;
- avaliação de fornecedores de IA e suas políticas de retenção;
- bloqueio de envio de dados sensíveis a modelos não aprovados.
O log deve ajudar a reconstruir o caso sem virar uma cópia descontrolada da declaração. Token, chave privada e XML completo não pertencem a mensagens de erro ou ferramentas de chat.
Método Laf para implantar a DeRE
A Laf Digital começa pelo perímetro: entidades, receitas, filiais, produtos, sistemas e responsáveis. Depois cria o modelo canônico e a matriz entre conta interna, conta referencial, regime, evento e fonte da decisão. O desenho técnico nasce da regra aprovada, não o contrário.
O piloto usa produção restrita e um conjunto pequeno, mas variado: D-1001, PGCC com contas ativas e encerradas, saldos positivos e negativos, conta sem referência, XML inválido, regra de negócio rejeitada, timeout após envio, lote com protocolo e evento sem recibo, correção e reprocessamento.
Em seguida entram orquestração, assinatura, observabilidade, fila de exceções, reconciliação, painel e dossiê. Cada versão nova passa por comparação, avaliação de impacto e regressão. O critério de saída é produzir o mesmo resultado esperado de forma repetível e explicável.
Próximo passo
Se a DeRE ainda está dividida entre planilhas, plano de contas sem dono e uma integração que considera protocolo como entrega, a Laf Digital pode estruturar o fluxo antes que a primeira competência vire uma fila de rejeições.
Fale com a Laf Digital para mapear o perímetro, validar um recorte do PGCC e desenhar a integração de eventos, retornos, conciliação e evidências.
Referências consultadas
- SPED — página oficial da Declaração de Regimes Específicos
- Receita Federal — perguntas frequentes da DeRE
- Receita Federal — cronograma de documentos e declarações da Reforma Tributária
- SPED — documentação técnica DeRE versão 1.2.0
- SPED — Ato Conjunto nº 3/2026 e documentação versão 1.1.0
- SPED — Nota Orientativa 2026.001 e atualização dos XSD
- SPED — atualização do Manual do Desenvolvedor e APIs de produção restrita
- SPED — atualização do sistema DeRE em produção restrita
- Receita Federal — ordem obrigatória dos eventos da DeRE
- Presidência da República — Lei Complementar nº 214/2025
- Presidência da República — Lei Complementar nº 227/2026
- Presidência da República — Lei Geral de Proteção de Dados Pessoais
Perguntas frequentes
O que é a DeRE?
É a Declaração de Regimes Específicos, documento fiscal que leva à apuração assistida do IBS e da CBS informações de setores cuja tributação depende de margens, deduções e controles próprios.
Quem está obrigado a entregar a DeRE?
As fontes oficiais listam prestadores de serviços financeiros, operadoras de planos de assistência à saúde, inclusive planos funerários e de saúde animal, e entidades que exploram concursos de prognósticos.
A DeRE é entregue por filial?
Não. A orientação oficial informa entrega consolidada pelo CNPJ raiz, agregando matriz e filiais no mesmo ecossistema declaratório.
Quando começa a primeira fase da obrigação?
Em 1º de outubro de 2026, para os eventos de tabela do contribuinte, conforme o cronograma oficial divulgado pela Receita e pelo CGIBS.
Quando começam os eventos periódicos mensais?
O cronograma marca 15 de novembro de 2026 para a segunda fase, que inclui os eventos periódicos mensais previstos na documentação.
Quais eventos vêm primeiro?
O D-1001 deve ser processado com sucesso antes do D-1011. Os eventos periódicos dependem de um PGCC ativo para a competência.
O que é o D-1001?
É o evento de informações do contribuinte. Ele estabelece dados estruturantes e vigência necessários para os eventos posteriores.
O que é o D-1011?
É o evento do Plano Geral de Contas Comentado, que relaciona o plano contábil do contribuinte às referências e tratamentos necessários à declaração.
O que é PGCC?
É o Plano Geral de Contas Comentado. Na operação, funciona como ponte versionada entre contas internas, contas referenciais, produtos, regras tributárias e eventos periódicos.
A DeRE substitui todas as notas fiscais?
Não. Documentos continuam necessários para outros tributos durante a transição e para receitas fora do regime específico, conforme a legislação aplicável a cada operação.
Existe programa para digitar a DeRE manualmente?
Não. A Receita informa que não existe PGD nem interface de digitação. A transmissão ocorre diretamente pelos sistemas do contribuinte via API ou web service.
É obrigatório usar certificado digital?
Sim. A documentação oficial prevê assinatura digital no padrão ICP-Brasil, observadas as regras de permissão e assinatura do manual vigente.
A transmissão é síncrona?
Não. O recebimento e o processamento são assíncronos. A empresa envia o lote, recebe protocolo e consulta o resultado depois.
Protocolo de lote comprova entrega aceita?
Não. Ele comprova a recepção inicial. O sucesso do evento é comprovado pelo retorno processado e pelo respectivo número de recibo.
O que acontece quando um evento é rejeitado?
O retorno informa ocorrências e não gera recibo de sucesso. A empresa deve corrigir a causa, preservar o histórico e reenviar conforme as regras técnicas.
Posso reenviar automaticamente após timeout?
Não sem verificar o estado. A tentativa pode ter sido recebida. Consulte o lote, use idempotência e siga o comportamento previsto na documentação para evitar duplicidade.
Para que serve o D-1101?
Ele informa o balancete mensal. Seus saldos devem reconciliar com a contabilidade aprovada e usar um PGCC válido para a competência.
Para que serve o D-1106?
Ele identifica aplicações financeiras e contém controles de saldos e rendimentos. As atualizações de 2026 acrescentaram validações matemáticas e tratamento de variações negativas.
O que faz o D-1199?
É o evento de fechamento mensal. Deve ser liberado somente após completude, conciliação, tratamento de rejeições e aprovação responsável.
É possível reabrir uma competência?
A versão 1.2.0 incluiu o controle de reabertura por meio do D-1198. A ação precisa de motivo, alçada, trilha e avaliação dos eventos afetados.
O que são os eventos transacionais?
São eventos das séries D-2000, D-3000 e D-4000 destinados à identificação individualizada de partes e operações conforme cada regime e leiaute.
Por que identificar adquirentes e beneficiários?
Essa informação apoia o princípio do destino, o direito a crédito do adquirente e a devolução personalizada, além da apuração específica aplicável.
A versão 1.2.0 já contém o manual completo atualizado?
A publicação de setembro informou que os leiautes, tabelas, regras e XSD foram disponibilizados, mas que a atualização do Manual de Orientação do Usuário viria em ato posterior.
Como acompanhar mudanças de XSD?
Monitore os portais oficiais, registre versão e implantação por ambiente, compare esquemas, rode regressão e bloqueie XML incompatível antes do envio.
Dados da produção restrita valem como evidência definitiva?
Não. O ambiente pode ser recriado e seus protocolos de teste podem ser reiniciados. Guarde internamente casos, arquivos, resultados e versões usadas na homologação.
A IA pode escolher a conta referencial?
Ela pode sugerir candidatas e explicar semelhanças, mas a decisão final exige análise contábil e tributária, fonte, vigência e aprovação documentada.
A IA pode corrigir rejeições?
Pode agrupar ocorrências, localizar campos prováveis e sugerir testes. A alteração só deve seguir após validação da causa e da regra aplicável.
Como provar qual PGCC foi usado?
Vincule cada evento e retorno ao recibo, versão e vigência do D-1011. As atualizações técnicas já reforçaram essa rastreabilidade nos totalizadores.
Quais conciliações são indispensáveis?
Compare DeRE com contabilidade, documentos fiscais, cadastros, deduções, totalizadores e apuração assistida, explicando qualquer diferença material.
O que não deve aparecer nos logs?
Chave privada, token, senha, certificado exportável e dados pessoais desnecessários. O log deve identificar a operação sem ampliar exposição.
Qual é o melhor indicador de prontidão?
Cobertura do perímetro com PGCC válido, eventos processados com recibo, conciliação concluída e evidências aprovadas. Volume enviado isoladamente não mede conformidade.
Como começar um piloto da DeRE?
Escolha um CNPJ raiz e poucos eventos representativos, teste contas ambíguas, rejeição, timeout e retorno assíncrono e compare tudo com a documentação e a contabilidade.
Quando uma solução sob medida faz sentido?
Quando há vários sistemas e filiais, grande plano de contas, eventos transacionais, fechamento complexo, alto volume ou necessidade de integrar governança, API e conciliação.
Qual é o maior erro de implantação?
Tratar a DeRE como simples exportação de XML. O risco real está no perímetro, no PGCC, na versão, na ordem dos eventos, no retorno assíncrono e na reconciliação.