
Resposta curta
Automação da Dirbi com IA é um processo para identificar benefícios tributários usufruídos, calcular o valor que deixou de ser recolhido, reunir evidências, aprovar e transmitir a declaração mensal. A IA ajuda a ler documentos, relacionar operações e explicar diferenças; não deve decidir sozinha se a empresa tem direito ao benefício nem estimar valores sem memória de cálculo.
Em 2026, a lista aplicável continua vinculada ao Anexo Único da norma consolidada. Quando houver fato a informar, a Dirbi vence no dia 20 do segundo mês seguinte ao período de apuração e é apresentada de forma centralizada pela matriz.
Uma Dirbi confiável nasce no momento em que o benefício é usado: cada valor precisa conservar norma, vigência, operação, tributo, cálculo, aprovação e recibo na mesma trilha.
Por que a Dirbi é uma pauta de alta intenção
A Dirbi transformou benefícios fiscais em uma rotina declaratória recorrente. Ela não pergunta apenas qual regime está cadastrado no ERP. Exige que a empresa saiba, por competência, quais benefícios do Anexo foram efetivamente usufruídos e qual crédito tributário deixou de ser recolhido em cada tributo alcançado.
Essa resposta costuma estar espalhada. Fiscal conhece documentos e apurações; contabilidade registra efeitos; jurídico ou consultoria sustenta o enquadramento; operações mantêm habilitações e compromissos; tecnologia extrai dados; tesouraria enxerga pagamentos. Quando a declaração é montada perto do prazo, a equipe precisa reconstruir decisões que já deveriam ter nascido documentadas.
O risco ficou mais visível porque a Receita mantém painel e dados abertos de benefícios e informa na norma que os valores declarados são objeto de auditoria interna. A obrigação também prevê penalidades por atraso e por valor omitido, inexato ou incorreto. Portanto, a intenção de busca não é apenas “como enviar a Dirbi”, mas “como provar que o valor enviado corresponde ao benefício realmente usado”.
O que a Dirbi declara e o que ela não substitui
A Instrução Normativa RFB nº 2.198/2024, em sua redação consolidada, define a Dirbi para pessoas jurídicas que usufruem os benefícios constantes do Anexo Único. O conteúdo corresponde aos valores de impostos e contribuições que deixaram de ser recolhidos em razão do incentivo, renúncia, benefício ou imunidade alcançado pela obrigação.
Ela não substitui os controles que formam esse número.
| Artefato | Pergunta respondida | Evidência mínima | Limite |
|---|---|---|---|
| Norma e Anexo vigente | O benefício está entre os declarados naquela competência? | Versão, vigência, código e dispositivo | Não prova que a empresa cumpre os requisitos |
| Habilitação ou enquadramento | Por que a empresa pode usufruir? | Ato, cadastro, condição e validade | Não calcula o valor mensal |
| Operação de origem | Qual fato gerou o benefício? | Documento, item, data, filial e contraparte | Não define sozinho o tratamento tributário |
| Memória de cálculo | Quanto deixou de ser recolhido? | Base, regra, alíquota ou fórmula, tributo e arredondamento | Não prova que todas as operações entraram |
| Apuração fiscal | O valor está coerente com as obrigações relacionadas? | Fechamento, declarações e pagamentos | Pode agregar valores de natureza diferente |
| Dirbi | O que foi informado à Receita naquela competência? | Declaração, número, data, status e recibo | Não regulariza benefício usado indevidamente |
Automatizar é ligar esses artefatos sem apagar suas fronteiras. Uma nota com tratamento favorecido não basta para provar o direito. Uma habilitação válida não basta para provar o valor. Um recibo confirma a transmissão, mas não transforma uma premissa inadequada em correta.
O que está vigente em setembro de 2026
As fontes oficiais consultadas em 3 de setembro de 2026 mostram os seguintes pontos operacionais:
- a obrigação está disciplinada pela IN RFB nº 2.198/2024, com alterações posteriores, inclusive a redação dada pela IN RFB nº 2.294/2025;
- a declaração alcança benefícios constantes do Anexo Único consolidado;
- a lista deve ser conferida a cada competência, porque códigos, tributos, vigências e regras podem mudar;
- quando há fato a informar, o prazo é o vigésimo dia do segundo mês subsequente ao período de apuração;
- a apresentação da pessoa jurídica é centralizada pelo estabelecimento matriz;
- sem fato a informar na competência, a pessoa jurídica não apresenta Dirbi para aquele período;
- informações de IRPJ e CSLL seguem o período de apuração: encerramento do trimestre ou dezembro, conforme o caso;
- o envio pode ocorrer no serviço digital da Receita e existe documentação oficial para transmissão em lote por API;
- lotes da API podem reunir de uma a trezentas declarações, em XML assinado e autenticado;
- a lista de benefícios ativos deve ser consultada no serviço antes da montagem do lote.
O calendário confirma a regra na prática: a agenda tributária de 20 de julho de 2026 relacionou a Dirbi da competência maio de 2026. A automação deve calcular o vencimento com calendário oficial, feriados e regra vigente, sem reutilizar cegamente datas do ano anterior.
Quem precisa declarar
A norma consolidada inclui, em linhas gerais, pessoas jurídicas de direito privado, equiparadas e isentas, além de consórcios que realizam negócios em nome próprio, quando usufruem benefícios abrangidos. Informações de sociedade em conta de participação seguem tratamento próprio pelo sócio ostensivo.
Existem dispensas e exceções. Entre elas estão hipóteses relacionadas ao Simples Nacional, ao MEI, ao período anterior à inscrição no CNPJ no início de atividade e às pessoas jurídicas imunes, conforme a redação vigente. A empresa do Simples sujeita à CPRB pode ter obrigação específica nos meses em que houver valor a declarar. Mudança de regime também pode criar períodos com tratamentos diferentes.
Por isso, o cadastro de obrigação deve considerar, pelo menos:
- CNPJ da matriz e estabelecimentos;
- regime e datas de início ou exclusão;
- benefícios usufruídos por filial;
- consórcios e SCPs envolvidos;
- condição de isenta ou imune;
- tributos alcançados;
- período de apuração de IRPJ e CSLL;
- início, suspensão, encerramento e validade do benefício;
- regras especiais de reorganização societária.
Marcar toda empresa como “obrigada” ou “dispensada” para o ano inteiro é frágil. A decisão é mensal e depende da ocorrência concreta de benefício incluído na lista aplicável.
A matriz declara, mas a evidência nasce nas filiais
A Receita orienta que a Dirbi seja centralizada pela matriz. Isso não significa somar planilhas prontas sem rastreabilidade. Cada estabelecimento pode originar compras, vendas, folha, produção, importação ou outros fatos que formam o benefício.
O modelo de dados deve manter granularidade suficiente para reconstruir o total:
competência → CNPJ de origem → benefício → tributo → operação → regra → valor → evidência
A consolidação ocorre apenas depois dos testes de duplicidade, vigência e completude. Se a filial reenviar um arquivo, o sistema deve reconhecer a mesma origem e impedir dupla contagem. Se uma operação mudar depois do fechamento, a versão anterior não pode desaparecer; ela precisa ser substituída com motivo, autor, horário e impacto calculado.
O Anexo Único deve funcionar como regra versionada
A própria página de perguntas frequentes da Receita recomenda consultar sempre o Anexo, pois a lista pode mudar de um mês para outro. Em dezembro de 2025, a IN RFB nº 2.294 alterou a norma e substituiu o Anexo Único. Isso torna perigoso manter uma planilha estática com nomes de benefícios.
Para cada item, registre:
- código oficial e nome na fonte vigente;
- tributos associados;
- dispositivo normativo;
- início e fim de vigência;
- período a partir do qual deve aparecer na Dirbi;
- regra interna de detecção;
- fórmula de cálculo aprovada;
- campos e documentos obrigatórios;
- responsável tributário;
- data da última revisão.
Na integração por API, a consulta de benefícios ativos deve ocorrer antes da geração do arquivo. O retorno oficial vira uma dependência versionada do fechamento. Se um código deixa de ser reconhecido, o lote não deve ser “adaptado” por aproximação semântica; deve ir para exceção.
O que a IA pode fazer e onde deve parar
| Etapa | Uso adequado da IA | Controle determinístico | Aprovação humana necessária |
|---|---|---|---|
| Descoberta | Localizar menções a incentivo em contratos, atos e documentos | Lista oficial vigente e cadastro mestre | Confirmar se o benefício se aplica |
| Classificação | Sugerir relação entre operação, benefício e tributo | Código oficial, período e regra de elegibilidade | Validar casos novos ou ambíguos |
| Evidência | Extrair campos e apontar documentos ausentes | Hash, origem, versão e campos obrigatórios | Aceitar documento como suporte suficiente |
| Cálculo | Explicar a memória e comparar variações | Fórmula, precisão, arredondamento e base | Aprovar premissas e ajustes |
| Conciliação | Priorizar diferenças e agrupar causas prováveis | Totais por CNPJ, benefício, tributo e competência | Decidir correção fiscal |
| Transmissão | Preparar fila e resumo de validação | XML, esquema, autenticação, idempotência e status | Liberar o lote assinado |
A IA não deve criar um código de benefício porque a descrição “parece parecida”, inferir direito apenas pela atividade econômica, preencher lacunas com média histórica, ocultar divergência para fechar o total ou guardar certificado e senha em prompt.
Fluxo seguro em sete etapas
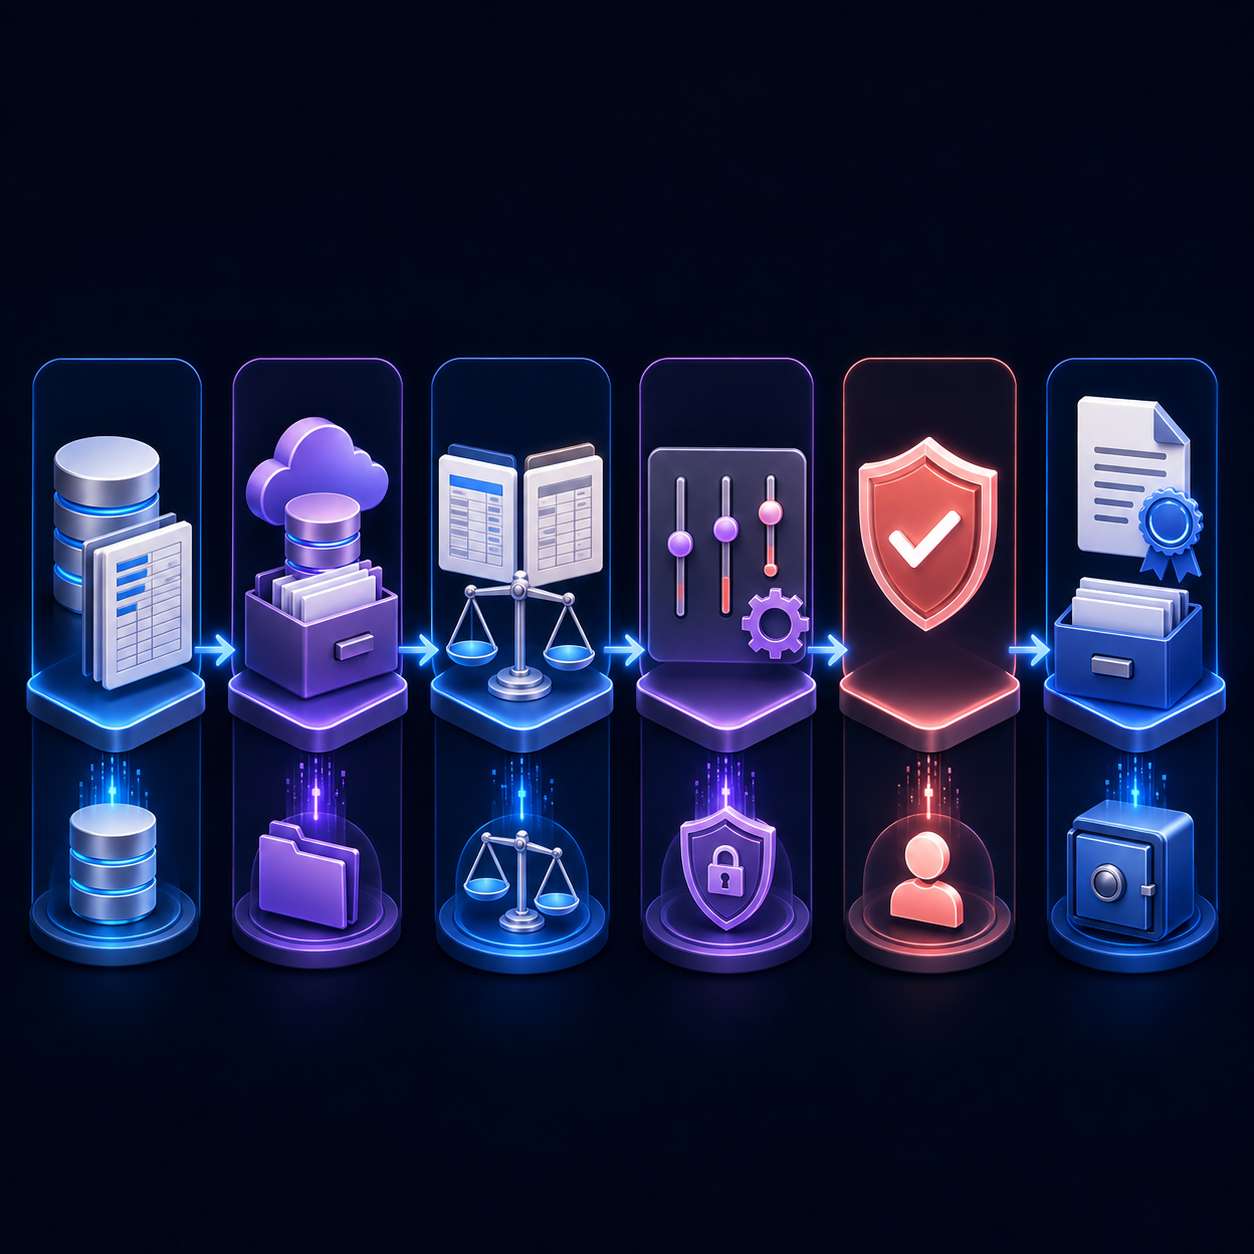
1. Congelar a competência e as fontes
Defina data de corte, sistemas esperados, filiais, responsáveis e versões. Cada entrada recebe identificador, período, hash e horário. Arquivos incompletos ou repetidos ficam em quarentena.
2. Atualizar a lista de benefícios ativos
Consulte a fonte oficial, compare com a versão interna e bloqueie mudanças não revisadas. Uma alteração precisa gerar análise de impacto por empresa, benefício e competência.
3. Detectar fatos candidatos
Cruze documentos, códigos fiscais, cadastros, folha, produção, importação, razão e apurações. A IA pode sugerir candidatos, mas apenas regras aprovadas permitem avançar para cálculo.
4. Calcular com memória reproduzível
Produza valor por operação e tributo, guardando todos os parâmetros. O total declarado deve ser recomputável sem depender de conversa com o modelo ou de uma planilha pessoal.
5. Conciliar obrigações e pagamentos
Compare o benefício com apurações, declarações relacionadas, contabilidade e pagamentos. Diferenças recebem causa, materialidade, responsável e prazo, nunca simples etiqueta de “resolvido”.
6. Aprovar e transmitir
Gere prévia, aplique segregação de funções e congele o conteúdo aprovado. Na API, valide estrutura, assinatura, autenticação e retorno individual de cada declaração do lote.
7. Fechar o dossiê
Arquive versão da regra, fontes, memória, aprovações, XML quando aplicável, hash, número da declaração, avisos, recibo e reconciliação final. O status só é concluído quando o retorno oficial foi interpretado por CNPJ e competência.
Conciliação precisa atravessar sistemas
Um benefício pode aparecer em mais de um lugar, mas os valores não necessariamente terão a mesma forma ou granularidade. O controle deve explicar as pontes.
| Fonte comparada | Teste | Exceção típica |
|---|---|---|
| Documentos fiscais | Operações elegíveis versus universo emitido ou recebido | CFOP ou item alterado depois da extração |
| Razão contábil | Efeito registrado versus memória fiscal | Conta agrega benefícios diferentes |
| EFD-Contribuições | Crédito e base relacionados versus Dirbi | Competência ou momento de reconhecimento diferente |
| EFD ICMS/IPI | Operações e ajustes versus benefício declarado | Documento cancelado mantido no cálculo |
| DCTFWeb e MIT | Débito confessado versus redução considerada | Retificação posterior não propagada |
| ECF | Efeito anual ou trimestral versus histórico mensal | Ajuste de encerramento sem vínculo com a origem |
| Pagamentos | Tributo devido e recolhido versus apuração | Compensação confundida com benefício |
O objetivo não é forçar igualdade entre bases conceitualmente distintas. É produzir uma ponte documentada: valor de origem, transformações, exclusões justificadas e total declarado.
Valor usufruído não é economia estimada
A norma trata do crédito tributário que deixou de ser recolhido. Isso exige método aderente ao benefício. Não basta comparar a carga atual com uma alíquota genérica ou multiplicar faturamento por um percentual de apresentação comercial.
Uma memória robusta contém:
- universo de operações elegíveis;
- filtros e exclusões aplicados;
- base antes e depois do benefício;
- regra e vigência;
- valor por tributo;
- tratamento de devoluções, cancelamentos e ajustes;
- precisão e arredondamento;
- relação com apuração e obrigação acessória;
- responsável pela revisão;
- versão final declarada.
Para IRPJ e CSLL, a norma determina momentos próprios: no regime trimestral, a declaração do mês de encerramento; no anual, a declaração de dezembro. O sistema precisa separar competência econômica, período de apuração e competência declaratória.
Exemplo concreto: benefício recalculado depois de uma devolução
Considere uma indústria com matriz e duas filiais que usufrui um benefício listado no Anexo para determinado tributo. A filial A apurou R$ 184 mil e a filial B, R$ 96 mil de valor associado ao período. Depois do primeiro fechamento, uma devolução de R$ 24 mil na filial A alterou a base elegível; ao mesmo tempo, a filial B reenviou o arquivo de operações.
Um fluxo manual poderia somar R$ 280 mil, contar a filial B duas vezes ou registrar um ajuste líquido sem origem. O fluxo controlado executa outra sequência:
- identifica o reenvio da filial B pelo hash e impede duplicidade;
- relaciona a devolução à operação original;
- reaplica a regra vigente apenas à parcela afetada;
- recalcula a filial A para R$ 160 mil;
- preserva a versão anterior e o motivo da mudança;
- consolida R$ 256 mil na matriz;
- reconcilia o total com a apuração do tributo;
- envia a competência para aprovação com a diferença explicada.
Os números são hipotéticos. O ponto é operacional: qualquer total precisa ser desmontável até o documento e reconstruído pela mesma regra.
Transmissão em lote exige controle por declaração
O documento técnico oficial permite lotes com até trezentas Dirbi. Isso reduz trabalho em grupos, escritórios contábeis e operações com muitos CNPJs, mas cria risco de tratar o lote como uma unidade indivisível.
Cada declaração precisa conservar:
- CNPJ e período de apuração;
- benefícios e tributos informados;
- valores validados;
- hash da assinatura;
- data e hora de recepção;
- número individual da declaração;
- avisos e erros retornados;
- status de processamento;
- vínculo com a memória aprovada.
Se 299 declarações forem aceitas e uma falhar, o sistema não pode retransmitir tudo como se nada tivesse ocorrido. O reprocessamento deve ser idempotente, restrito ao alvo e precedido de consulta ao estado oficial.
Retificação não pode apagar a história
A norma permite Dirbi retificadora para incluir benefício, aumentar ou reduzir valor e alterar informações. O direito de retificar se extingue no prazo definido na própria IN, e mudanças que afetem outras declarações ou demonstrativos exigem avaliação e correção desses artefatos.
A Receita também orienta que uma Dirbi indevida não é cancelada: a correção ocorre por retificadora com valores zerados. Por isso, modele estados diferentes:
- rascunho não transmitido;
- original transmitida;
- retificadora em preparação;
- retificadora transmitida;
- declaração retificada para zero;
- competência sem fato a declarar.
Nunca sobrescreva a original. Guarde a cadeia completa, a justificativa, o impacto em outras obrigações e a aprovação correspondente.
Multas tornam completude e prazo requisitos de produto
Pela redação consolidada do art. 7º, o atraso ou a falta de apresentação pode gerar penalidades calculadas por mês ou fração sobre a receita bruta do período, com faixas de 0,5%, 1% e 1,5%, conforme o porte definido na norma, limitadas a 30% dos benefícios usufruídos. O valor omitido, inexato ou incorreto pode estar sujeito a multa de 3%, não inferior a R$ 500, observadas as hipóteses e ressalvas normativas.
Esses números precisam ser conferidos na norma vigente antes de qualquer decisão. Para a automação, eles mudam a prioridade: prazo, cobertura, integridade e reconciliação devem ser monitorados diariamente. Um painel bonito que só detecta falta de documento no dia 19 não resolve o risco.
Painel operacional para acompanhar a Dirbi
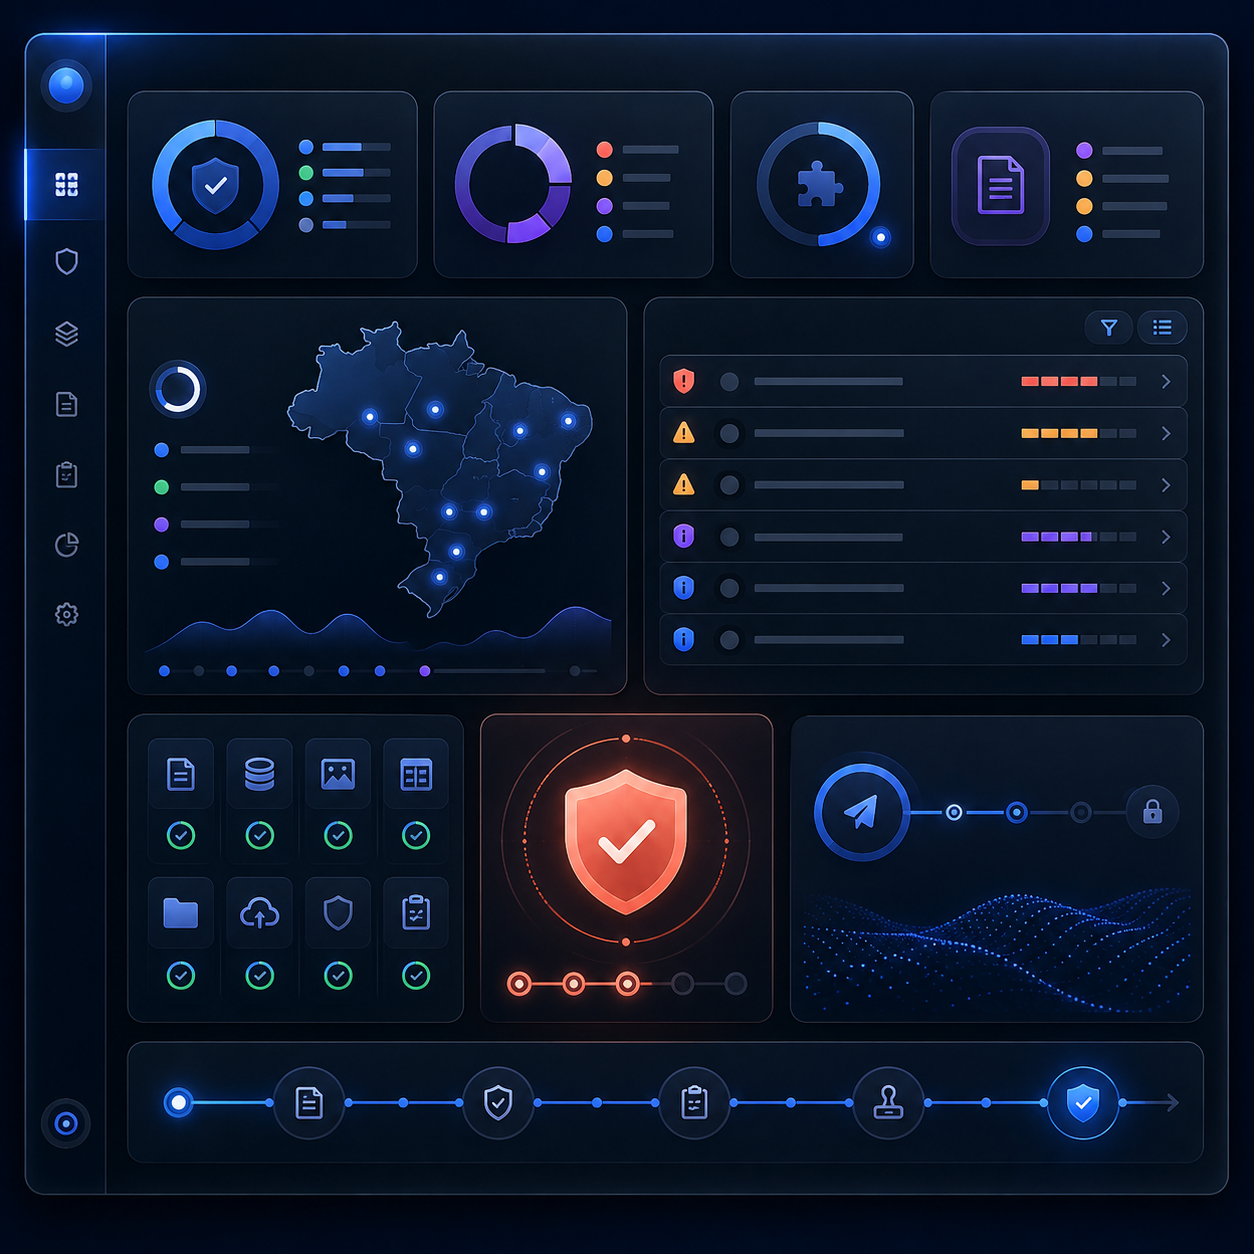
Um bom painel separa progresso de confiabilidade.
| Indicador | Como calcular | Sinal de alerta |
|---|---|---|
| Cobertura de fontes | Fontes recebidas sobre fontes esperadas | Filial ou sistema sem arquivo |
| Cobertura do Anexo | Benefícios internos confrontados com versão vigente | Item novo sem regra aprovada |
| Evidência completa | Valores com documento, regra e memória sobre total | Ajuste manual sem suporte |
| Reconciliação | Total explicado sobre total declarado | Diferença sem ponte entre obrigações |
| Exceções vencidas | Pendências além do prazo interno | Acúmulo próximo ao dia 20 |
| Retificações | Competências reabertas por causa | Repetição da mesma falha |
| Processamento oficial | Declarações aceitas sobre enviadas | Lote sem retorno individual |
| Tempo de ciclo | Corte até dossiê concluído | Ganho de velocidade com aumento de erro |
Também acompanhe falso positivo da IA, percentual de sugestões rejeitadas, tempo por exceção e concentração de ajustes por filial ou benefício. A meta é melhorar a origem, não apenas ampliar a triagem.
Governança, sigilo e LGPD
Arquivos fiscais podem conter dados de clientes, fornecedores, empregados, sócios e responsáveis. O projeto deve aplicar minimização, finalidade, controle de acesso e retenção proporcional. Documentos integrais não precisam ser enviados ao modelo quando campos estruturados e trechos comprovantes bastam.
Controles recomendados:
- separar dados por empresa e ambiente;
- mascarar informações pessoais em testes;
- cifrar arquivos e backups;
- registrar acesso e exportação em massa;
- manter certificados, chaves e segredos fora do contexto da IA;
- impedir uso de conteúdo fiscal como instrução executável;
- versionar prompts, modelos, fontes e regras;
- exigir citação de evidência em cada sugestão;
- limitar autonomia para criação de ajuste ou transmissão;
- definir restauração e operação manual segura.
Prompt injection também é um risco. Texto em contrato, planilha ou PDF pode tentar direcionar o agente. Conteúdo de origem deve ser tratado como dado não confiável, nunca como comando.
Testes antes de entrar em produção
Monte um conjunto de regressão com competências encerradas e anonimizadas. Inclua:
- benefício presente internamente e ausente na lista ativa;
- novo código oficial sem regra cadastrada;
- benefício com mais de um tributo;
- competência sem fato a informar;
- matriz sem arquivo de uma filial;
- arquivo idêntico reenviado;
- arquivo corrigido com mesma competência;
- documento cancelado após o corte;
- devolução parcial vinculada à origem;
- mudança de regime no meio do ano;
- empresa do Simples sujeita a regra específica de CPRB;
- SCP ou consórcio com identificação incompleta;
- IRPJ ou CSLL em encerramento trimestral e anual;
- divergência entre memória, EFD, DCTFWeb, MIT, ECF ou pagamento;
- valor negativo, nulo, fora de precisão ou acima do limite técnico;
- benefício sem tributo associado;
- lote parcialmente processado;
- timeout depois do envio;
- hash de assinatura não localizado;
- retificadora que altera outra obrigação;
- declaração indevida a ser zerada;
- certificado vencido ou autenticação negada;
- alteração de esquema da API;
- CNPJ em formato novo não suportado por integração legada;
- prompt injection em documento fiscal;
- indisponibilidade da IA sem interromper o cálculo determinístico;
- reconstrução completa do dossiê meses depois.
Atualização normativa, mudança no Anexo, ERP, motor fiscal ou integração exige nova rodada proporcional ao impacto.
Método Laf para implantar a automação da Dirbi
Na Laf Digital, o projeto começa por uma competência já entregue. A primeira meta é reproduzir o número conhecido, rastrear cada parcela e explicar todas as diferenças sem transmitir nada.
O roteiro costuma seguir esta ordem:
- mapear benefícios, CNPJs, tributos, responsáveis e sistemas;
- guardar a versão normativa aplicável a cada competência;
- selecionar um benefício com volume relevante e evidência acessível;
- importar uma competência histórica em ambiente segregado;
- reconstruir operações elegíveis e memória de cálculo;
- comparar com apurações, declarações e pagamentos;
- configurar fila de exceções e segregação de funções;
- usar IA para extração e explicação, sempre com fonte;
- simular lista nova, retificação, timeout e lote parcial;
- medir cobertura, divergências, tempo e falsos positivos;
- gerar dossiê e obter validação fiscal;
- liberar competências correntes por etapas.
O piloto passa quando o resultado é reproduzível, as exceções são visíveis e a equipe consegue operar mesmo sem o modelo. Velocidade sozinha não é critério de aceite.
Quando um sistema sob medida vale a pena
Uma solução dedicada tende a fazer sentido quando há vários CNPJs, benefícios diferentes, grande volume documental, cálculos distribuídos, integração com múltiplos ERPs ou recorrência de retificações. Também ajuda escritórios que enviam muitos CNPJs por lote e precisam controlar retorno individual.
O sistema pode ficar entre as fontes e o canal oficial: recebe dados, aplica regras, mantém evidências, reconcilia, organiza aprovações, gera o arquivo e registra o retorno. Ele não precisa substituir o ERP nem o motor tributário existente.
Antes de contratar, pergunte como a solução atualiza o Anexo, versiona fórmulas, prova o valor usufruído, trata filiais, reconcilia outras obrigações, protege certificados, evita duplicidade e restaura uma declaração antiga. Resposta genérica sobre “IA fiscal” não substitui demonstração com uma competência real.
Referências consultadas
Fontes primárias consultadas em 3 de setembro de 2026:
- Receita Federal — IN RFB nº 2.198/2024 consolidada
- Receita Federal — perguntas frequentes da Dirbi
- Receita Federal — quem precisa declarar
- Receita Federal — benefícios que precisam ser declarados
- Receita Federal — prazo da Dirbi
- Receita Federal — centralização da Dirbi na matriz
- Receita Federal — retificação da Dirbi
- Receita Federal — orientação para declaração transmitida indevidamente
- Receita Federal — documento técnico da API e leiaute XML da Dirbi
- Receita Federal — agenda tributária de 20 de julho de 2026
- Receita Federal — benefícios fiscais, painel e dados abertos
- Planalto — Lei nº 13.709/2018, Lei Geral de Proteção de Dados
- NIST — AI Risk Management Framework
Enquadramento e cálculo dependem do benefício e do caso concreto. Consulte o Anexo vigente e o profissional tributário responsável antes de transmitir ou retificar.
Perguntas frequentes
O que é a Dirbi?
É a Declaração de Incentivos, Renúncias, Benefícios e Imunidades de Natureza Tributária, usada para informar benefícios abrangidos e os valores de tributos que deixaram de ser recolhidos conforme a norma.
Para que serve a automação da Dirbi?
Para ligar fatos de origem, regras, cálculos, obrigações relacionadas, aprovação, transmissão e recibo. O objetivo é reduzir reconstrução manual e tornar cada valor verificável.
Qual é o prazo da Dirbi?
A regra geral vigente é o dia 20 do segundo mês seguinte ao período de apuração. Confirme a agenda oficial e situações específicas antes do fechamento.
A Dirbi deve ser entregue todo mês?
Somente quando houver benefício abrangido usufruído e fato a informar na competência, respeitadas obrigação, dispensa e regras específicas da pessoa jurídica.
Uma competência sem benefício exige declaração zerada?
A norma informa que, na ausência de fatos a declarar, não deve ser apresentada Dirbi para o respectivo período. O sistema deve guardar a evidência da conclusão “sem fato”.
Quais benefícios entram na Dirbi?
Os constantes do Anexo Único vigente. A Receita recomenda consulta recorrente porque a lista pode mudar entre competências.
Basta a empresa ter habilitação para declarar?
Não. Habilitação sustenta uma condição, mas a Dirbi depende do benefício efetivamente usufruído e do valor correspondente no período.
Quem entrega quando existem filiais?
A apresentação é centralizada pela matriz. Os dados das filiais precisam ser consolidados com identificação de origem e testes contra duplicidade.
Empresa do Simples Nacional entrega Dirbi?
Em regra há dispensa para o período abrangido pelo regime, mas a norma prevê exceções, inclusive situação específica ligada à CPRB, além de períodos antes da inclusão ou depois da exclusão.
MEI entrega Dirbi?
A norma consolidada relaciona o MEI entre as dispensas. Mudanças de enquadramento e outras pessoas jurídicas relacionadas devem ser avaliadas separadamente.
Pessoa jurídica imune entrega Dirbi?
A redação vigente inclui dispensa para pessoa jurídica imune a impostos ou contribuições. Confirme o enquadramento real e a abrangência da imunidade.
Consórcio precisa declarar?
Consórcios que realizam negócios jurídicos em nome próprio estão entre os obrigados quando houver benefício alcançado, conforme a regra consolidada.
Como tratar sociedade em conta de participação?
A norma atribui a informação ao sócio ostensivo, na própria Dirbi quando ele também estiver obrigado ou em declaração própria da SCP, conforme a hipótese.
IRPJ e CSLL entram em qual mês?
No caso trimestral, na declaração do mês de encerramento do período; no anual, na declaração de dezembro, conforme o art. 6º da norma consolidada.
É possível enviar a Dirbi por API?
Sim. A Receita publica documento técnico para envio em lote por API, além do preenchimento pelo serviço digital.
Quantas declarações cabem em um lote?
O documento técnico consultado informa de uma a trezentas Dirbi por lote. Cada resultado individual deve ser consultado e guardado.
O sistema deve consultar os benefícios ativos antes de enviar?
Sim. A documentação da API orienta consultar a lista de benefícios e tributos reconhecidos antes da montagem para evitar códigos inválidos.
A IA pode decidir se a empresa tem direito ao benefício?
Não sozinha. Ela pode localizar evidências e comparar critérios, mas enquadramento exige regra vigente, documentação e aprovação de profissional responsável.
A IA pode calcular o valor automaticamente?
Pode apoiar e explicar, desde que a fórmula seja determinística, versionada e testada. Premissas e exceções materiais precisam de revisão humana.
Como evitar declarar uma filial duas vezes?
Use identificadores por origem, competência e versão, além de hash de arquivo e chave de operação. Reenvios iguais devem ser idempotentes.
Dirbi e ECF precisam fechar?
Os efeitos relacionados devem ser reconciliados, mas nem sempre haverá igualdade direta. A empresa deve documentar diferenças de conceito, período e granularidade.
O recibo prova que o benefício está correto?
Não. Ele prova a transmissão e o retorno do sistema. Direito, valor e completude dependem da trilha de cálculo e das evidências.
É possível retificar a Dirbi?
Sim. A retificadora pode incluir benefícios e aumentar, reduzir ou alterar valores, nos termos e dentro do prazo previsto na norma.
Retificar a Dirbi pode exigir outras retificações?
Sim. Se a mudança alterar valores informados em outras declarações ou demonstrativos, a norma exige que eles também sejam avaliados e retificados quando aplicável.
É possível cancelar uma Dirbi?
A Receita orienta que não há cancelamento. Uma declaração indevida deve ser retificada com valores zerados.
Há multa por atraso?
Sim. A norma consolidada prevê penalidades por atraso ou falta de apresentação, calculadas conforme receita bruta e limitadas em relação aos benefícios usufruídos.
Há multa por valor incorreto?
A norma prevê multa sobre valor omitido, inexato ou incorreto, com ressalvas específicas. Consulte a redação vigente e analise o caso antes de concluir.
O que deve ficar fora do contexto da IA?
Certificados, chaves privadas, senhas, tokens, procurações amplas e dados pessoais desnecessários. Transmissão deve ocorrer em componente restrito e auditado.
Como começar um piloto?
Escolha uma competência entregue, um benefício e poucos CNPJs. Reconstrua o valor sem transmissão, compare com o histórico e corrija as causas das diferenças.
Quando uma solução sob medida vale a pena?
Quando existem muitos CNPJs, benefícios, sistemas ou retificações, e a equipe não consegue reconstruir rapidamente o caminho entre operação, cálculo e declaração.
Próximo passo
Se a Dirbi ainda depende de planilhas reunidas perto do vencimento, a Laf Digital pode mapear uma competência real e construir um piloto que conecte benefícios, regras, filiais, reconciliações, aprovações e recibos sem transferir decisões tributárias para a IA. Fale com a Laf Digital para avaliar a automação da Dirbi nos sistemas atuais.