
Resposta curta
Automação da DME com IA é um fluxo para localizar recebimentos em dinheiro, reunir dados de todas as unidades, somar valores por contraparte no mês, validar documentos e moedas, submeter as exceções a revisão e guardar declaração e recibo. A DME alcança pessoas físicas e jurídicas residentes ou domiciliadas no Brasil que recebam, de uma mesma pessoa, soma igual ou superior a R$ 30 mil em espécie no mês.
Em 26 de setembro de 2026, o fechamento é urgente: a agenda oficial marca 30 de setembro para a DME de agosto. A IA pode ler comprovantes e comparar cadastros, mas não deve decidir o enquadramento, calcular silenciosamente a obrigação nem transmitir sem aprovação.
O risco da DME não está apenas no caixa alto. Está no recebimento fragmentado entre dias, filiais e sistemas que ninguém soma pela mesma contraparte antes do prazo.
Por que a DME voltou ao centro da atenção em 2026
A Agenda Tributária da Receita Federal lista a DME de agosto de 2026 entre as obrigações com vencimento em 30 de setembro. A regra geral do serviço oficial é a entrega até 23h59min59s, horário de Brasília, do último dia útil do mês seguinte ao recebimento.
O prazo mensal não é novidade. O fato novo é a Solução de Consulta Cosit nº 136/2026, publicada em agosto. A Receita esclareceu que a DME da pessoa jurídica é entregue por seu representante legal ou procurador e deve contemplar as operações dos estabelecimentos que preencham os critérios de obrigatoriedade.
Isso muda a pergunta operacional. Em vez de perguntar se “a matriz recebeu R$ 30 mil”, o fechamento precisa descobrir o que cada estabelecimento recebeu, identificar a contraparte e levar as ocorrências enquadradas ao processo da pessoa jurídica. Uma filial silenciosa, uma loja fora do ERP central ou um cadastro duplicado pode esconder a obrigação.
O serviço atualizado em julho de 2026 mantém os pilares materiais: recebimento total ou parcial em dinheiro, soma mensal igual ou superior a R$ 30 mil com a mesma pessoa e transmissão pelo ambiente oficial. Automação boa, portanto, não inventa regra nova. Ela garante cobertura, cálculo reproduzível, autorização e evidência.
Quem precisa entregar e como o limite funciona
A obrigação alcança pessoa física ou jurídica residente ou domiciliada no Brasil que, no mês de referência, tenha recebido valores em espécie cuja soma seja igual ou superior a R$ 30 mil, ou equivalente em outra moeda, em operações realizadas com uma mesma pessoa física ou jurídica.
Quatro elementos precisam existir juntos:
- houve recebimento, não apenas emissão de nota ou assinatura de contrato;
- ao menos parte da liquidação ocorreu com moeda física;
- a soma em espécie, no mês, atingiu o limite com a mesma contraparte;
- o recebimento decorreu de uma operação abrangida, como alienação ou cessão de bens e direitos, serviço, aluguel ou outra transferência de moeda em espécie.
O teste não deve ser feito apenas por documento. Três recebimentos de R$ 12 mil da mesma pessoa no mesmo mês somam R$ 36 mil e precisam entrar na análise. Um contrato de R$ 80 mil liquidado com R$ 10 mil em dinheiro e R$ 70 mil por transferência não atinge, isoladamente, o limite em espécie — mas os R$ 10 mil devem ser somados a outros recebimentos em dinheiro da mesma contraparte naquele mês.
| Controle | Pergunta determinística | Fonte operacional | Evidência esperada |
|---|---|---|---|
| declarante | quem recebeu e qual é a pessoa jurídica responsável? | CNPJ, estabelecimento e cadastro societário | matriz e unidades mapeadas |
| contraparte | CPF ou CNPJ representam a mesma pessoa em todos os sistemas? | cadastro, contrato e documento fiscal | identificador canônico e duplicidades tratadas |
| competência | em qual dia o valor em espécie foi efetivamente recebido? | caixa, recibo e conciliação | data e período de referência |
| forma de liquidação | qual parcela foi paga com moeda física? | comprovante, caixa e documento da operação | valor total separado do valor em espécie |
| limite | a soma mensal por contraparte atingiu R$ 30 mil? | razão de recebimentos consolidado | memória de cálculo reproduzível |
| entrega | o item aprovado entrou na declaração correta? | ambiente oficial e recibo | identificador, protocolo e arquivo preservado |
Instituições financeiras e outras instituições autorizadas a funcionar pelo Banco Central não se submetem à DME nos termos descritos pela Receita. Isso não autoriza qualquer empresa a desconsiderar pagamentos em dinheiro que tenham passado por seu caixa; a exceção deve ser aplicada ao sujeito enquadrado, não ao simples fato de existir um banco em outra etapa da operação.
Dinheiro em espécie não é sinônimo de qualquer pagamento
O serviço oficial resume a DME como a informação sobre pagamento em “dinheiro vivo”. PIX, TED, boleto, cartão, cheque e crédito em conta deixam rastros financeiros diferentes e não devem ser marcados como moeda física apenas porque liquidaram uma venda.
Também não se declara um estoque de notas guardado no cofre. A página da Receita explica que a obrigação busca o uso da moeda física na liquidação de aquisições e não a fotografia do numerário mantido pela pessoa.
Na prática, o sistema de origem costuma registrar apenas “à vista”, “outros” ou “manual”. Esses rótulos não bastam. O projeto precisa de um vocabulário de pagamento que separe, no mínimo:
- dinheiro em real;
- moeda estrangeira física;
- transferência instantânea;
- transferência bancária;
- cartão;
- cheque;
- depósito identificado;
- compensação ou encontro de contas;
- forma desconhecida que exige revisão.
Não converta “forma desconhecida” em “não é espécie”. Esse atalho reduz falsamente o universo e deixa a falha invisível. Enquanto o documento não for localizado, o item permanece em exceção.
O primeiro desafio é consolidar todos os estabelecimentos
A pessoa jurídica pode ter lojas, depósitos, clínicas, hotéis, imobiliárias, concessionárias ou equipes comerciais com caixas próprios. A Solução de Consulta Cosit nº 136/2026 torna explícito que a entrega da pessoa jurídica contempla as operações dos estabelecimentos enquadrados.
O inventário inicial deve listar:
- CNPJ completo de matriz e filiais;
- sistema de vendas e de caixa de cada unidade;
- responsável local pelo fechamento;
- plano de contas e códigos de forma de pagamento;
- data da última extração recebida;
- número de registros e valor total do caixa;
- arquivos manuais ou recibos fora do sistema;
- estabelecimento desativado durante a competência;
- procurações e usuários autorizados para a entrega.
Unidade sem movimento também precisa de evidência. “Não enviou planilha” não significa “não recebeu em espécie”. O painel deve distinguir sem movimento confirmado, extração recebida, extração atrasada e fonte desconhecida.
Centralizar não significa misturar. Cada registro preserva estabelecimento, documento, operação, contraparte, data e origem. A consolidação ocorre para executar o teste por pessoa jurídica e pela mesma contraparte, mas a trilha continua capaz de voltar ao caixa que originou o valor.
Identidade da contraparte é parte do cálculo
O limite mensal depende da mesma pessoa física ou jurídica. Portanto, erro de identidade é erro de enquadramento.
Uma contraparte pode aparecer como CPF em uma loja, cadastro interno em outra, nome abreviado em planilha e CNPJ no ERP. Também pode haver dígito inválido, documento de terceiro, cliente estrangeiro, cadastro genérico ou troca de identificador no meio do mês.
Crie uma chave canônica baseada em CPF, CNPJ ou identificador aplicável, com validação de formato e vínculo ao documento de suporte. Nomes ajudam na investigação, mas não devem ser a única chave: homônimos geram soma indevida, enquanto grafias diferentes dividem a mesma pessoa.
A IA pode sugerir que “Comercial Alfa Ltda.” e “Coml. Alfa” parecem relacionadas. A fusão, porém, deve depender de documento, regra cadastral e aprovação. O modelo não conhece, sozinho, se são estabelecimentos da mesma pessoa, empresas do mesmo grupo ou contrapartes distintas.
Quais dados precisam ser preparados antes da declaração
O Manual da DME, acessível pela página oficial da obrigação, orienta o preenchimento e distingue o valor total da operação do valor efetivamente liquidado em espécie. Essa separação evita um erro frequente: declarar R$ 100 mil como dinheiro quando apenas R$ 35 mil foram pagos com moeda física.
O modelo canônico do projeto deve relacionar:
- pessoa jurídica declarante e estabelecimento de origem;
- CPF, CNPJ ou dados do exterior da contraparte;
- data do recebimento;
- tipo e descrição da operação;
- documento fiscal, contrato, recibo ou outro suporte;
- valor total da operação em reais;
- valor liquidado em espécie em reais;
- moeda ou moedas físicas utilizadas;
- regra e cotação usadas quando houver moeda estrangeira;
- usuário que revisou e decisão tomada;
- declaração, retificação e recibo relacionados.
Não preencha campos ausentes com texto plausível. A descrição deve nascer do documento e do cadastro aprovado. Se não for possível explicar a origem do recebimento, o registro não está pronto para transmissão.
Fluxo seguro para automatizar a DME
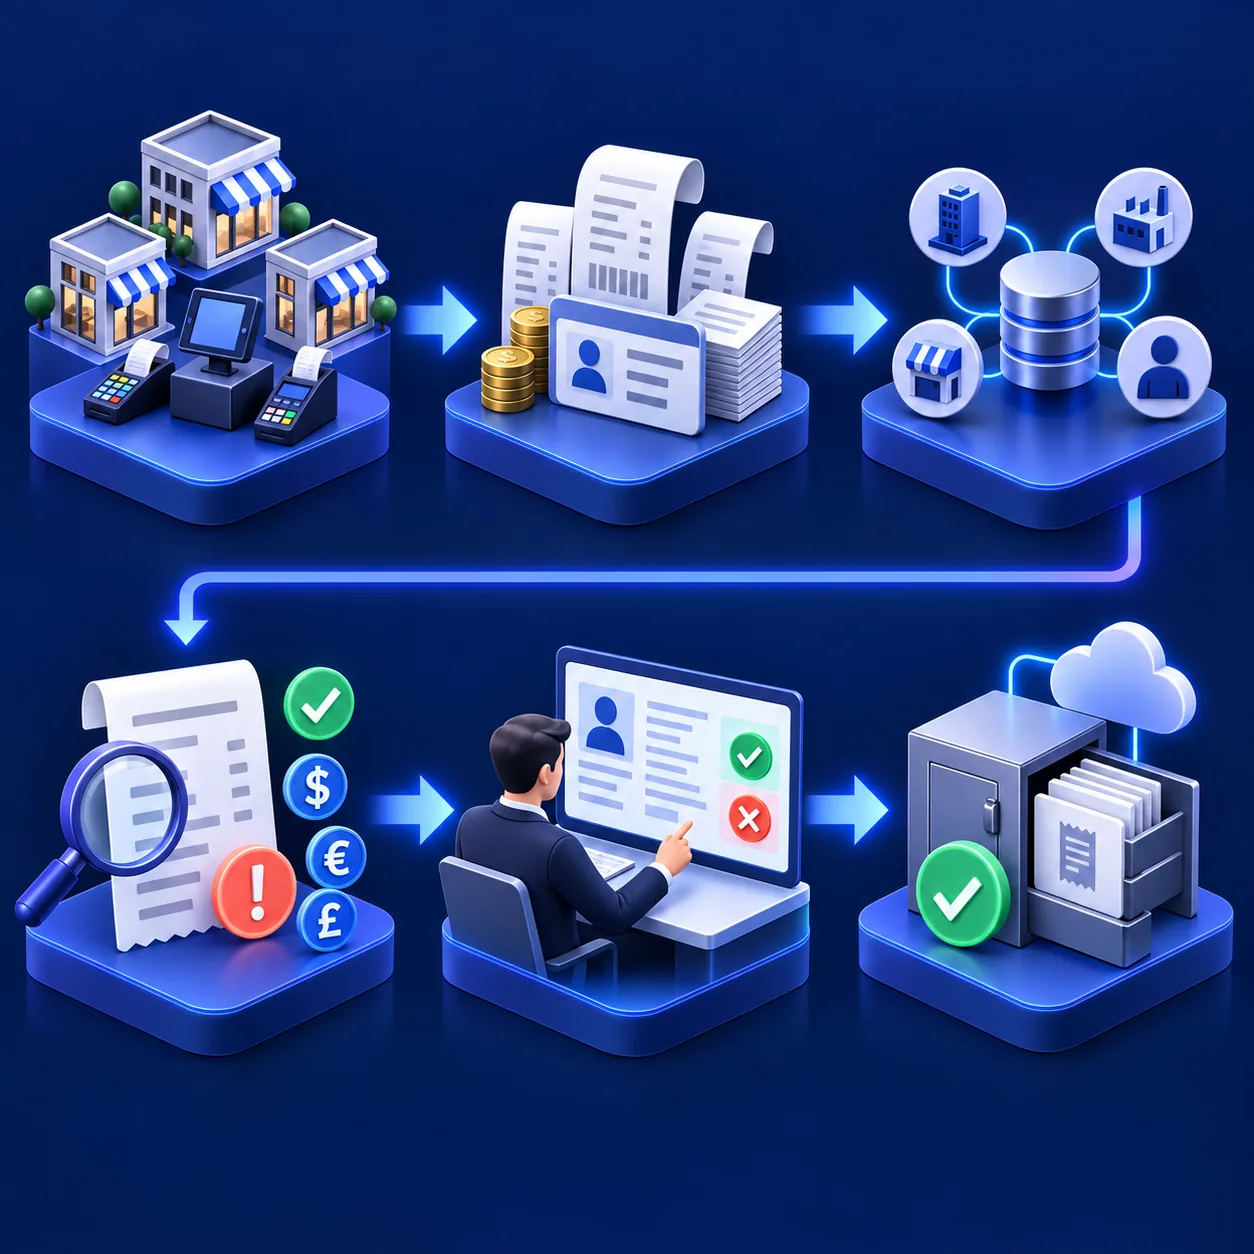
1. Fechar o inventário de fontes
Compare a lista de estabelecimentos com as fontes recebidas. Exija confirmação para caixa, vendas, contas a receber, documentos fiscais, contratos, recibos manuais e tesouraria. Bloqueie o fechamento se existir unidade esperada sem arquivo ou sem declaração formal de ausência de movimento.
2. Normalizar recebimentos sem perder a origem
Converta os registros para um esquema comum, mas preserve o arquivo bruto. Separe valor da operação, valor em espécie, data, documento, forma de pagamento e estabelecimento. Gere identificador estável para evitar ingestão duplicada.
3. Resolver contrapartes e calcular o limite
Valide CPF e CNPJ, trate cadastros duplicados e some o valor em espécie por contraparte dentro da competência. Mantenha duas visões: ocorrências individuais e total mensal. Itens perto do limite merecem revisão porque uma fonte tardia pode alterar o enquadramento.
4. Reconciliar com documentos e câmbio
Ligue cada recebimento à venda, aluguel, serviço, cessão ou outra operação. Compare valor total, parcela em dinheiro, datas e moedas. Para moeda estrangeira, aplique a regra oficial de conversão e guarde a taxa, a data de referência e a fonte usada.
5. Aprovar e preencher no ambiente oficial
O serviço público descreve preenchimento e envio pelo canal “Minhas Operações com Moedas em Espécie”. A automação pode preparar uma ficha revisada, controlar acesso e conferir o resultado, mas a pessoa autorizada deve validar o lote e a competência antes do ato de entrega.
6. Capturar processamento, recibo e evidências
Não encerre no clique de envio. Acompanhe o processamento, vincule o recibo às ocorrências, registre data, hora, usuário e situação e preserve a memória de cálculo. Pendência ou rejeição precisa voltar para uma fila com responsável.
Moeda estrangeira exige cálculo rastreável
O Manual orienta que, quando houver moeda estrangeira, o valor em reais seja apurado pela cotação de compra divulgada pelo Banco Central para o dia útil imediatamente anterior ao recebimento. Para moeda sem cotação divulgada, há uma etapa intermediária de conversão para dólar conforme a autoridade monetária do país de origem, seguida da conversão para real.
Não use a cotação atual, a taxa comercial do contrato ou um valor digitado sem origem. Guarde:
- moeda recebida;
- quantidade física;
- data efetiva do recebimento;
- dia útil de referência;
- cotação de compra aplicada;
- fonte oficial ou documento da autoridade monetária;
- fórmula e arredondamento;
- resultado em reais;
- aprovador da exceção.
O Banco Central mantém consulta de cotações e conversor de moedas, mas o conversor informa que o cálculo é informativo. O motor da DME deve implementar a regra aprovada e versionada, usando o dado oficial adequado, e não depender de uma tela consultada sem registro.
Retificação não pode ser tratada como botão de apagar
A Receita informa que erro, inexatidão ou omissão pode ser corrigido com DME retificadora. Também esclarece que não é possível excluir ou cancelar uma declaração depois da transmissão. Quando o envio foi indevido ou contém dados que não podem ser corrigidos pela retificação padrão, a orientação publicada é retificar com zero nos campos de valor total e valor liquidado em espécie.
Esse desenho exige versionamento. Nunca substitua o arquivo anterior e finja que ele não existiu. Relacione:
- declaração original;
- motivo documentado da correção;
- itens adicionados, alterados ou zerados;
- aprovador;
- retificadora;
- recibo novo;
- impacto na memória de cálculo e em outras competências.
Uma correção também pode revelar problema sistêmico. Se o erro veio de um código de pagamento ambíguo, corrija o mapeamento e rode teste de regressão nos meses anteriores que usaram o mesmo código.
Onde a IA ajuda de verdade
A IA é útil quando existe texto, documento não estruturado ou grande volume de exceções. Ela pode:
- extrair data, contraparte, valores e forma de pagamento de recibos;
- classificar documentos por venda, aluguel, serviço ou cessão;
- sugerir correspondências entre cadastros com nomes parecidos;
- resumir por que um item ficou sem documento;
- apontar divergência entre contrato, nota e caixa;
- identificar descrições vagas ou incompletas;
- agrupar exceções por causa provável;
- comparar procedimento interno com nova orientação oficial;
- preparar a ficha de revisão por contraparte;
- explicar ao revisor como o total mensal foi formado;
- verificar se cada declaração tem recibo e memória vinculados;
- priorizar unidades atrasadas e contrapartes próximas do limite;
- redigir uma solicitação de evidência ao responsável local;
- localizar dados pessoais excessivos em anexos de trabalho;
- produzir texto alternativo e documentação do processo.
Cada sugestão precisa apontar para a evidência. Um modelo pode confundir um depósito com entrega de numerário, associar homônimos ou interpretar “à vista” como dinheiro. A resposta é hipótese até que documento e regra determinística confirmem.
O que deve continuar determinístico e humano
Não delegue ao modelo, sem regra e aprovação:
- decisão de que uma forma de pagamento é moeda em espécie;
- definição da competência;
- validação final de CPF, CNPJ ou identificação estrangeira;
- união de contrapartes;
- soma oficial para o limite;
- conversão de moeda e arredondamento;
- enquadramento de uma operação na obrigação;
- aplicação de exceção institucional;
- escolha do representante ou procurador;
- transmissão no ambiente oficial;
- retificação ou zeramento;
- resposta a fiscalização;
- exclusão de arquivos ou evidências.
O desenho mais seguro combina IA para leitura e triagem, código para cálculo, fonte oficial para regra e pessoas autorizadas para decisão e entrega.
Painel operacional que mostra o que ainda falta
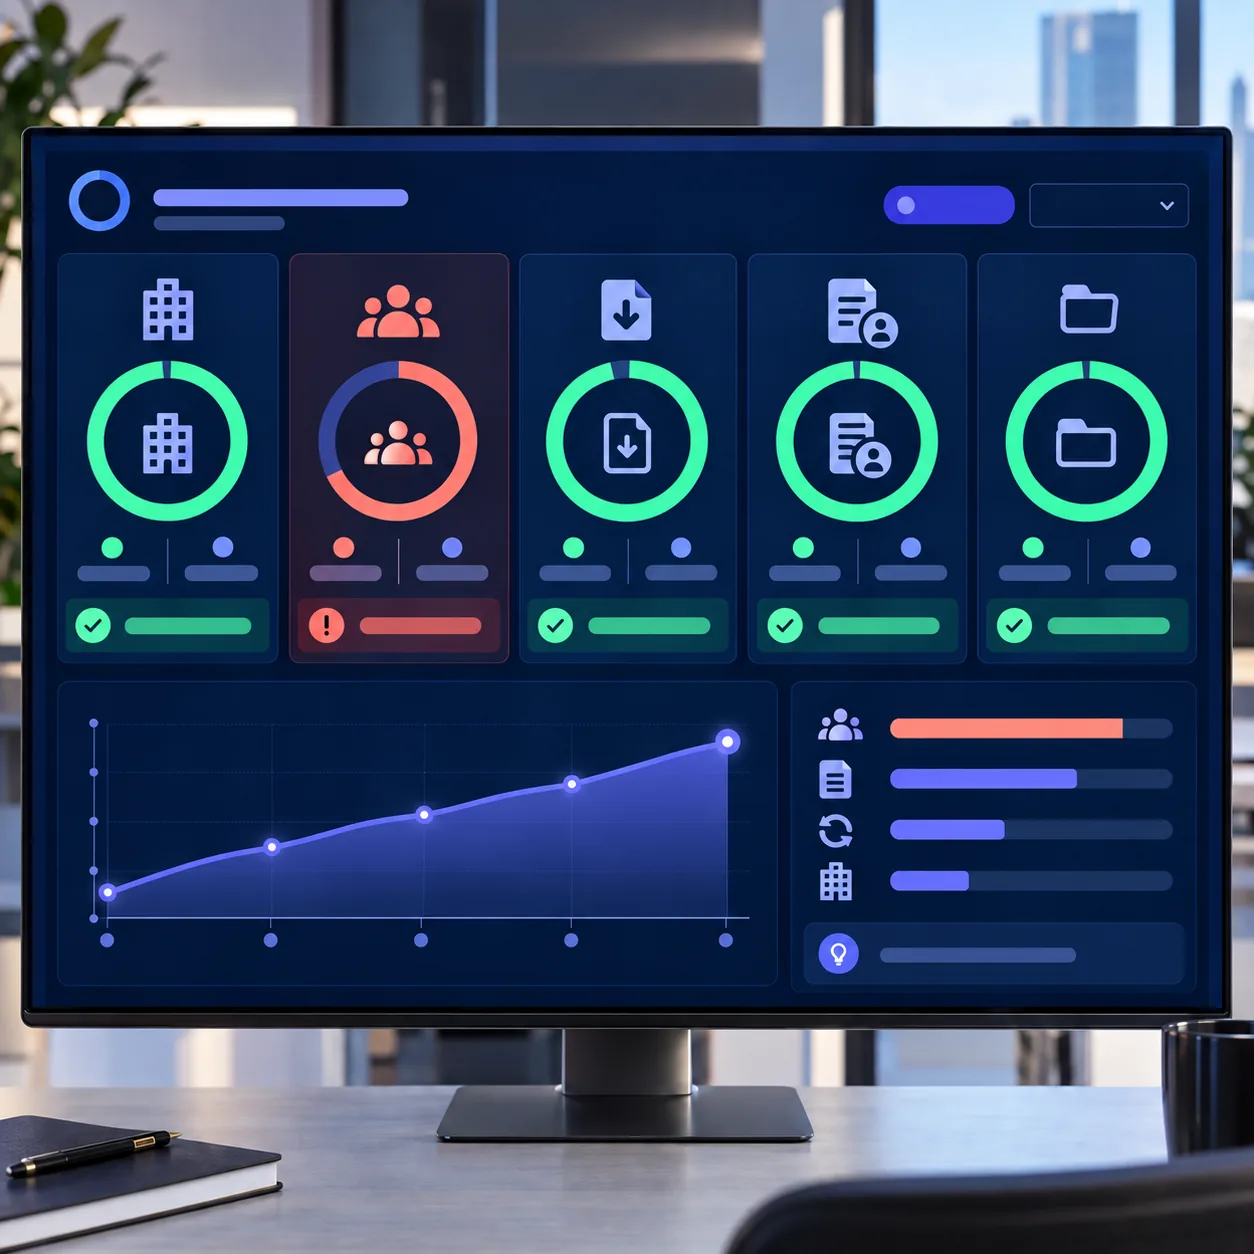
Um painel útil não mostra apenas quantas DMEs foram transmitidas. Ele responde se o universo foi coberto e se cada valor pode ser refeito. Inclua:
- estabelecimentos esperados, recebidos, sem movimento e atrasados;
- registros de caixa importados e rejeitados;
- formas de pagamento desconhecidas;
- contrapartes com documento inválido ou duplicado;
- somas abaixo, próximas e acima do limite;
- operações sem contrato, nota ou recibo;
- moedas estrangeiras sem cotação validada;
- itens em revisão fiscal, contábil ou de compliance;
- declarações preparadas, aprovadas, enviadas e processadas;
- recibos capturados e evidências incompletas;
- retificações abertas e causa-raiz;
- prazo restante e contingência de acesso.
O estado “verde” deve exigir cobertura de todas as fontes, cálculo concluído, exceções resolvidas ou formalmente aceitas, aprovação válida, processamento confirmado e recibo arquivado. Transmissão sem cobertura não é fechamento.
Exemplo concreto: rede com oito unidades
Imagine uma rede de comércio especializado com matriz e sete filiais. A matriz recebe arquivos de seis unidades; uma loja não envia o fechamento porque trocou o sistema de caixa. O ERP mostra dois pagamentos de R$ 14 mil da Cliente Beta, enquanto uma planilha local registra mais R$ 5 mil sob o nome “BETA EVENTOS”.
O processo antigo analisaria cada documento isoladamente e concluiria que nenhum atingiu R$ 30 mil. A automação bloqueia a cobertura incompleta, valida o CNPJ e descobre que os três recebimentos pertencem à mesma pessoa jurídica. O total mensal em espécie chega a R$ 33 mil.
Ao reconciliar a operação, o time encontra contrato de R$ 70 mil, com R$ 33 mil em dinheiro e o restante por transferência. A ficha mantém os dois valores separados. A IA extrai os campos dos recibos e sugere a correspondência do nome; a regra por CNPJ faz a soma; o fiscal confirma o enquadramento.
A unidade que faltava entrega o arquivo e não adiciona movimento da mesma contraparte. O representante legal revisa a competência, envia a DME e o processo captura o recibo. Duas semanas depois, a loja percebe que um dos recebimentos pertencia ao mês seguinte. A equipe abre retificação vinculada à original, preserva ambos os recibos e corrige a causa no mapeamento da data de caixa.
O ganho não é “preencher um formulário automaticamente”. É provar que oito unidades foram verificadas, que o limite foi aplicado à contraparte certa e que a correção não apagou a história.
Privacidade, segurança e segregação de funções
A DME envolve CPF, CNPJ, país de residência, valores e descrição de operações. O próprio serviço informa tratamento de dados pessoais. A LGPD exige finalidade, necessidade e segurança compatíveis com o tratamento.
Adote pelo menos:
- base legal e finalidade documentadas;
- coleta mínima de dados;
- perfis por função e menor privilégio;
- separação entre preparação, aprovação e transmissão;
- cofre de credenciais e procurações com validade controlada;
- criptografia em trânsito e repouso;
- mascaramento em homologação;
- registro de consulta, exportação e alteração;
- política de retenção para documentos e recibos;
- revisão de fornecedores de IA e de armazenamento;
- proibição de enviar comprovantes a serviços não aprovados;
- resposta a incidente e restauração testada.
Não transforme a automação fiscal em um repositório paralelo sem dono. Evidência suficiente não significa cópia ilimitada de documentos de clientes.
Método Laf para implantar o fechamento mensal
A Laf Digital começa pelo inventário de estabelecimentos, fontes e responsáveis. Em seguida, cria um modelo canônico para recebimento, contraparte, operação, moeda, documento, revisão e recibo. A regra do limite é codificada separadamente da camada de IA.
O piloto usa competências encerradas e inclui casos difíceis: pagamentos fracionados, filiais diferentes, cadastro duplicado, operação parcialmente em espécie, moeda estrangeira, fonte atrasada, declaração indevida e retificação. Cada resultado precisa ser comparável à memória preparada pela equipe fiscal.
Depois entram conectores, controles de cobertura, fila de revisão, painel, aprovação e dossiê. A automação não guarda senha Gov.br em planilha nem tenta contornar o ambiente oficial. Ela prepara uma decisão defensável, reduz o trabalho manual e evidencia o ato realizado pela pessoa autorizada.
Próximo passo
Se sua empresa depende de planilhas de filiais para descobrir recebimentos em dinheiro no fim do mês, a Laf Digital pode transformar o fechamento da DME em um processo centralizado, rastreável e revisável.
Fale com a Laf Digital para mapear uma competência real, validar o cálculo por contraparte e construir o fluxo de coleta, revisão, entrega e evidências.
Referências consultadas
- Receita Federal — Agenda Tributária de 30 de setembro de 2026
- GOV.BR — declarar operações liquidadas com moeda em espécie
- Receita Federal — página da DME e acesso ao Manual
- Diário Oficial da União — Instrução Normativa RFB nº 1.761/2017
- Receita Federal — pesquisa de normas e Solução de Consulta Cosit nº 136/2026
- Banco Central — cotações de moedas
- Banco Central — conversor de moedas
- Presidência da República — Lei Geral de Proteção de Dados Pessoais
Perguntas frequentes
O que é a DME?
É a Declaração de Operações Liquidadas com Moeda em Espécie, usada para informar à Receita operações total ou parcialmente pagas com moeda física quando os critérios de obrigatoriedade são atendidos.
Quem deve entregar a DME?
Pessoas físicas ou jurídicas residentes ou domiciliadas no Brasil que recebam, no mês, soma igual ou superior a R$ 30 mil em espécie de uma mesma pessoa física ou jurídica, observadas as regras oficiais.
Qual é o prazo da DME?
A regra geral é até 23h59min59s, horário de Brasília, do último dia útil do mês seguinte ao recebimento. Consulte a agenda oficial da competência.
Qual DME vence em 30 de setembro de 2026?
A Agenda Tributária da Receita lista a DME referente a agosto de 2026 nessa data.
O limite de R$ 30 mil vale por operação?
Não apenas. A regra considera a soma dos valores recebidos em espécie, no mês, de uma mesma pessoa. Parcelas e documentos separados precisam ser consolidados.
O limite usa o valor total da venda ou apenas o dinheiro recebido?
O teste considera os valores recebidos em espécie. A declaração também distingue valor total da operação e valor liquidado em espécie.
PIX entra na DME?
PIX não é moeda física. Não o classifique como dinheiro em espécie apenas por ser pagamento à vista. A forma efetiva de liquidação deve estar documentada.
Depósito bancário em dinheiro entra automaticamente?
Não decida pelo extrato isolado. É preciso compreender quem recebeu, como a operação foi liquidada e qual é a contraparte. Encaminhe situações ambíguas à revisão fiscal.
Cheque é moeda em espécie para a DME?
Cheque não é cédula ou moeda física. Mantenha a forma separada no cadastro e valide qualquer caso atípico com a orientação oficial e a área responsável.
A DME é entregue por filial?
A Solução de Consulta Cosit nº 136/2026 esclareceu que a pessoa jurídica entrega por representante ou procurador e contempla os estabelecimentos que atendam aos critérios. Preserve a origem de cada filial na consolidação.
É preciso somar recebimentos de filiais diferentes?
O fechamento deve reunir as operações dos estabelecimentos abrangidos e aplicar a regra à pessoa jurídica e à mesma contraparte, sem perder a rastreabilidade por unidade.
A matriz pode ignorar uma filial que não enviou movimento?
Não trate ausência de arquivo como ausência de operação. Exija extração ou confirmação formal e mantenha a competência bloqueada enquanto a cobertura estiver incompleta.
Quem pode transmitir a DME da pessoa jurídica?
A Receita esclareceu que a entrega ocorre por representante legal ou procurador. Controle autorização, validade da procuração e usuário que realizou o ato.
Onde a DME é entregue?
O serviço oficial aponta o canal web “Minhas Operações com Moedas em Espécie”, acessado no ambiente da Receita.
O sistema possui API pública para transmissão automática?
O serviço oficial consultado descreve formulário eletrônico e canal web. Não presuma uma API. Automatize coleta, cálculo, ficha e evidência, mantendo a transmissão no canal autorizado.
Quais operações podem entrar na DME?
Alienação ou cessão onerosa ou gratuita de bens e direitos, prestação de serviços, aluguel e outras operações que envolvam transferência de moeda em espécie, conforme a norma.
Estoque de dinheiro no cofre gera DME?
A Receita informa que o objetivo não é declarar o estoque de moeda mantido pela pessoa, mas a utilização desses recursos na liquidação de operações abrangidas.
Como tratar moeda estrangeira?
Registre moeda, quantidade, data e aplique a regra oficial de conversão. O Manual usa a cotação de compra do Banco Central do dia útil imediatamente anterior ao recebimento, com tratamento específico quando não houver cotação divulgada.
Posso usar a cotação do dia da entrega?
Não se ela divergir da regra aplicável. O cálculo precisa usar a data de referência prevista no Manual, ficar versionado e ser reproduzível.
Quais dados da contraparte são importantes?
CPF ou CNPJ, ou identificação aplicável ao exterior, nome, residência, documentos da operação e vínculo com cada recebimento. Colete apenas o necessário e valide a identidade.
A IA pode decidir que dois cadastros são a mesma pessoa?
Ela pode sugerir correspondência. A consolidação deve depender de identificador, documento e aprovação, pois uma fusão errada altera o limite.
A IA pode transmitir a DME sozinha?
Não é o desenho recomendado. A transmissão produz efeito fiscal e deve ocorrer com regra, alçada, credencial autorizada e revisão humana.
É possível corrigir uma DME entregue?
Sim. Erros, inexatidões ou omissões podem ser tratados por DME retificadora, conforme a orientação da Receita.
É possível excluir ou cancelar uma DME?
A Receita informa que não há exclusão ou cancelamento após a transmissão. Para certos envios indevidos, a orientação publicada é retificar zerando os campos indicados.
Como provar que a DME foi entregue?
Guarde declaração, recibo, situação de processamento, data, hora, usuário, competência, memória de cálculo e vínculo com as operações informadas.
A entrega em atraso gera multa?
Sim. O serviço oficial informa cobrança de Multa por Atraso na Entrega de Declaração quando a pessoa obrigada transmite fora do prazo. Confirme o cálculo aplicável com a área fiscal.
Quais são os maiores erros de automação da DME?
Cobertura incompleta de filiais, forma de pagamento ambígua, contraparte duplicada, soma por documento em vez de por mês, mistura entre valor total e valor em espécie, câmbio sem fonte e fechamento sem recibo.
Como começar um piloto?
Escolha três competências encerradas, duas ou mais unidades e casos com parcelamento, contraparte duplicada, pagamento parcial em dinheiro, moeda estrangeira e retificação. Compare cada total com revisão humana.
Qual é o principal indicador do processo?
Cobertura comprovada do universo. Depois acompanhe contrapartes acima do limite, exceções sem documento, tempo de revisão, retificações e recibos vinculados.
Quando vale construir uma solução sob medida?
Quando há muitos estabelecimentos, sistemas de caixa distintos, grande volume de recebimentos, cadastros duplicados, moedas diferentes ou fechamento recorrente dependente de planilhas e conferência manual.
Qual é o maior erro de governança?
Confundir transmissão com conformidade. Uma declaração enviada sem todas as fontes, sem cálculo reproduzível ou sem evidência pode encerrar a tela e manter o risco.