
Resposta curta
Automação da e-Financeira com IA é um fluxo controlado para reunir cadastros e movimentos, aplicar regras de reporte, gerar eventos XML no leiaute vigente, validar, assinar, transmitir, acompanhar o processamento e concluir o semestre com fechamento e recibo. A IA ajuda a relacionar contas, detectar lacunas e organizar rejeições; ela não deve decidir sozinha quem é reportável, alterar valores, interpretar CRS ou FATCA sem regra aprovada nem fechar a obrigação.
Em 7 de setembro de 2026, há um cuidado adicional: o SPED mantém uma janela de retificações sob o esquema vigente e programou a entrada das alterações para CNPJ alfanumérico em 14 de setembro. A automação precisa escolher o schema pela data efetiva de produção, e não apenas pela versão mais nova encontrada em um documento.
A e-Financeira só termina quando a instituição consegue provar quais dados originaram cada evento, qual versão foi aceita, qual recibo está ativo e por que o fechamento representa a população completa do período.
Por que esta é uma pauta de alta intenção
A busca por automação da e-Financeira normalmente nasce de uma necessidade operacional concreta: reduzir rejeições, cumprir o fechamento sem correr nas últimas horas, adaptar sistemas ao novo leiaute, integrar uma instituição de pagamento, tratar retificações ou demonstrar a origem de informações sensíveis.
Não é uma consulta genérica sobre inteligência artificial. Quem procura essa solução costuma ter volume, prazo, sistemas legados, certificado digital, equipes de dados e compliance e risco regulatório real. O projeto pode envolver bancos, cooperativas, corretoras, seguradoras, entidades de previdência, administradoras de consórcio, instituições de pagamento e participantes de arranjos, conforme o enquadramento normativo aplicável.
O tema ganhou urgência por três motivos. A Instrução Normativa RFB nº 2.278/2025 ampliou o alcance para atores do mercado de pagamentos. A versão 2.1 trouxe mudanças de cadastro, fechamento e reporte internacional. Em 2026, o ecossistema também passou a conviver com CNPJ alfanumérico, exigindo revisão de tipos de dados, validadores, chaves, integrações e testes.
O que está vigente em 7 de setembro de 2026
A página oficial do SPED informa que a e-Financeira foi instituída pela IN RFB nº 1.571/2015 e reúne informações sobre operações financeiras de interesse da Receita Federal. O mesmo portal lista, entre os obrigados, entidades de previdência e seguros, pessoas jurídicas que captam, intermedeiam, aplicam ou custodiam recursos e diferentes instituições e participantes do ecossistema de pagamentos.
O manual 2.1.1 continua identificado pelo SPED como versão em produção durante a janela atual. O ADE Cofis nº 10/2026 aprovou a versão 2.1.2 para adequação ao CNPJ alfanumérico, mas o ADE Cofis nº 14/2026 alterou o cronograma. O comunicado oficial publicado em 2 de setembro registra:
- 31 de agosto de 2026 como prazo final do primeiro semestre de 2026;
- 1º a 11 de setembro como período recomendado para ajustes e retificações prioritárias sob as regras vigentes;
- 12 e 13 de setembro como janela de indisponibilidade para manutenção;
- 14 de setembro como entrada em produção das alterações técnicas relacionadas ao CNPJ alfanumérico.
Esse calendário é um exemplo prático de por que “usar a versão mais recente” é uma regra insuficiente. A aplicação deve consultar qual schema está efetivamente vigente no ambiente e na data da transmissão. Um pacote aprovado, um manual publicado e uma versão ativa em produção podem ter marcos diferentes.
Como o calendário pode voltar a mudar, o conector não deve embutir a data em código sem governança. Registre fonte, versão, ambiente, início de vigência, data de consulta, responsável pela aprovação e plano de reversão.
A e-Financeira não é um arquivo único
Tratar a obrigação como um XML final cria erros de sequência e uma falsa sensação de conclusão. O manual organiza a prestação em eventos de cadastro e eventos periódicos, com dependências entre eles.
| Camada | Função operacional | Evidência mínima | Erro comum |
|---|---|---|---|
| Cadastro da declarante | Identificar a entidade e suas características | XML, versão, recibo e vigência | Reutilizar cadastro desatualizado |
| Cadastros relacionados | Manter patrocinados e intermediários quando aplicáveis | Identificador, período e recibo ativo | Transmitir movimento antes de corrigir cadastro |
| Abertura | Iniciar o período e declarar os módulos esperados | Evento aceito e recibo | Considerar lote enviado como período aberto |
| Movimento financeiro | Reportar contas e operações abrangidas | Origem, regra de reporte, XML e retorno | Somar dados sem preservar a conta de origem |
| Previdência privada | Reportar participantes e movimentos aplicáveis | Cadastro, competência, movimento e retorno | Misturar regra previdenciária com movimento bancário |
| Fechamento | Declarar a conclusão da população do semestre | Recibo válido e composição fechada | Fechar com eventos ainda processando |
| Retificação ou exclusão | Corrigir a versão ativa com precedência correta | motivo, recibo anterior e novo recibo | Sobrescrever a história local |
O evento de abertura é pré-requisito para os periódicos. O fechamento representa a conclusão do conjunto. Para corrigir um período fechado, o manual orienta trabalhar com a abertura, os movimentos retificadores e o fechamento usando os recibos correspondentes. A aplicação precisa representar essa máquina de estados; não basta uma coluna “enviado: sim”.
Quem deve entrar no escopo do projeto
A automação começa por uma matriz de obrigatoriedade, não pela instalação de um robô. A página oficial da e-Financeira reúne categorias amplas, mas o enquadramento concreto depende de atividade, autorização, papel no arranjo, produtos, módulos e normas vigentes.
Um diagnóstico deve responder pelo menos:
- qual pessoa jurídica é a declarante;
- quais estabelecimentos, patrocinados e intermediários participam do fluxo;
- qual órgão regula ou supervisiona a atividade;
- quais produtos e tipos de conta são mantidos;
- quais módulos são aplicáveis;
- quais dados têm reporte doméstico, CRS ou FATCA;
- quais sistemas são fontes oficiais;
- quem aprova regra, arquivo, assinatura e fechamento;
- como reorganização societária ou alteração cadastral muda o período;
- qual versão de cada evento está vigente.
A IA pode ler contratos, catálogos de produto e políticas e sugerir pontos para revisão. O resultado, porém, deve ser aprovado por compliance, tributário e responsáveis pela obrigação. Um classificador probabilístico não substitui a análise de obrigatoriedade.
O dado precisa conservar identidade e origem
Em uma operação financeira, os mesmos atributos podem aparecer no core bancário, cadastro de clientes, motor de pagamentos, contabilidade, data lake, plataforma de investimentos e sistema regulatório. Copiar o último valor encontrado não resolve a divergência.
Monte uma camada intermediária que preserve:
- declarante e estabelecimento;
- pessoa declarada e papéis relacionados;
- conta, produto, contrato e identificador de origem;
- mês de caixa ou competência aplicável;
- saldo, créditos, débitos, rendimentos e demais valores previstos no leiaute;
- moeda e regras de conversão quando cabíveis;
- residência fiscal, documentos e diligências aplicáveis;
- condição de reporte e fundamento da classificação;
- sistema, extração, versão, hash e horário de origem;
- evento gerado, lote, protocolo, recibo e situação.
Esse modelo evita dois riscos opostos. O primeiro é duplicar a mesma relação porque dois sistemas entregaram registros semelhantes. O segundo é colapsar relações distintas porque CPF, CNPJ ou número de conta parecem iguais.
Uma chave técnica interna deve ser estável, mas não pode assumir que CNPJ sempre contém apenas números. A Receita gerou o primeiro CNPJ alfanumérico em 31 de julho de 2026 e orientou empresas a revisar cadastros, ERPs, integrações e validações. Regex, banco, planilha, fila, API e regras de máscara precisam aceitar a coexistência de formatos sem remover letras nem converter identificadores para números.
Limite de reporte é regra versionada, não filtro improvisado
O leiaute e a legislação definem informações, limites, agregações e exceções. Esses critérios não devem ficar escondidos em uma consulta SQL sem documentação nem ser aplicados por um modelo de linguagem.
Para cada regra, registre:
- identificador e descrição;
- fonte normativa ou técnica;
- produto e tipo de conta abrangidos;
- vigência inicial e final;
- unidade de agregação;
- moeda, sinal, casas decimais e arredondamento;
- tratamento de conta conjunta e participantes;
- tratamento de conta aberta, encerrada ou sem movimento;
- regra de reporte doméstico e internacional;
- casos de teste aprovados;
- responsável e data da aprovação.
O motor determinístico aplica a regra. A IA pode localizar registros incompatíveis, explicar por que uma linha foi bloqueada ou agrupar causas de rejeição. A decisão de incluir, excluir ou transformar um valor precisa continuar reproduzível.
“Nada a declarar” e “sem movimento” não são sinônimos
O manual 2.1.1 diferencia as duas situações. “Nada a declarar” indica ausência de informação nos módulos existentes para uma entidade que está no rol de obrigados. “Sem movimento” é usado no contexto do módulo aplicável quando há a atividade, mas não existem arquivos mensais a reportar conforme os critérios do período.
Essa diferença não é cosmética. Escolher a marcação errada pode produzir um fechamento incompatível com o cadastro, com os módulos informados na abertura ou com a população real.
O fluxo seguro calcula os dois estados a partir de evidências:
- confirma o enquadramento da entidade;
- verifica os módulos esperados;
- mede a população completa de contas, participantes e movimentos;
- aplica os critérios do período;
- registra o resultado por módulo;
- exige aprovação antes do fechamento.
Não use uma pergunta livre para um operador escolher entre as opções. Apresente a conclusão, as contagens, as fontes e qualquer exceção pendente.
O que a IA pode fazer e onde deve parar
Há tarefas valiosas para IA quando ela opera sobre dados e políticas autorizados:
- relacionar registros com pequenas variações cadastrais;
- resumir diferenças entre extrações;
- classificar mensagens de retorno por causa provável;
- sugerir a equipe responsável por uma pendência;
- localizar documentação que sustenta uma regra;
- apontar conta, pessoa ou mês ausente;
- comparar versões de manuais e descrever mudanças para revisão;
- preparar uma narrativa auditável de uma exceção;
- priorizar casos por impacto, proximidade do prazo e recorrência.
Ela não deve:
- inventar CPF, CNPJ, NIF, GIIN, país ou residência fiscal;
- decidir diligência de CRS ou FATCA sem política aprovada;
- alterar saldo para fazer o total fechar;
- escolher schema pela aparência do XML;
- remover uma rejeição sem corrigir a origem;
- usar dados pessoais em um serviço não aprovado;
- assinar com certificado de forma autônoma;
- transmitir ou fechar sem alçada explícita.
O desenho recomendado separa copiloto e executor. O copiloto explica e sugere. O executor determinístico aplica regras, controla estados e exige autorização nas ações que criam efeito externo.
Fluxo seguro em sete etapas
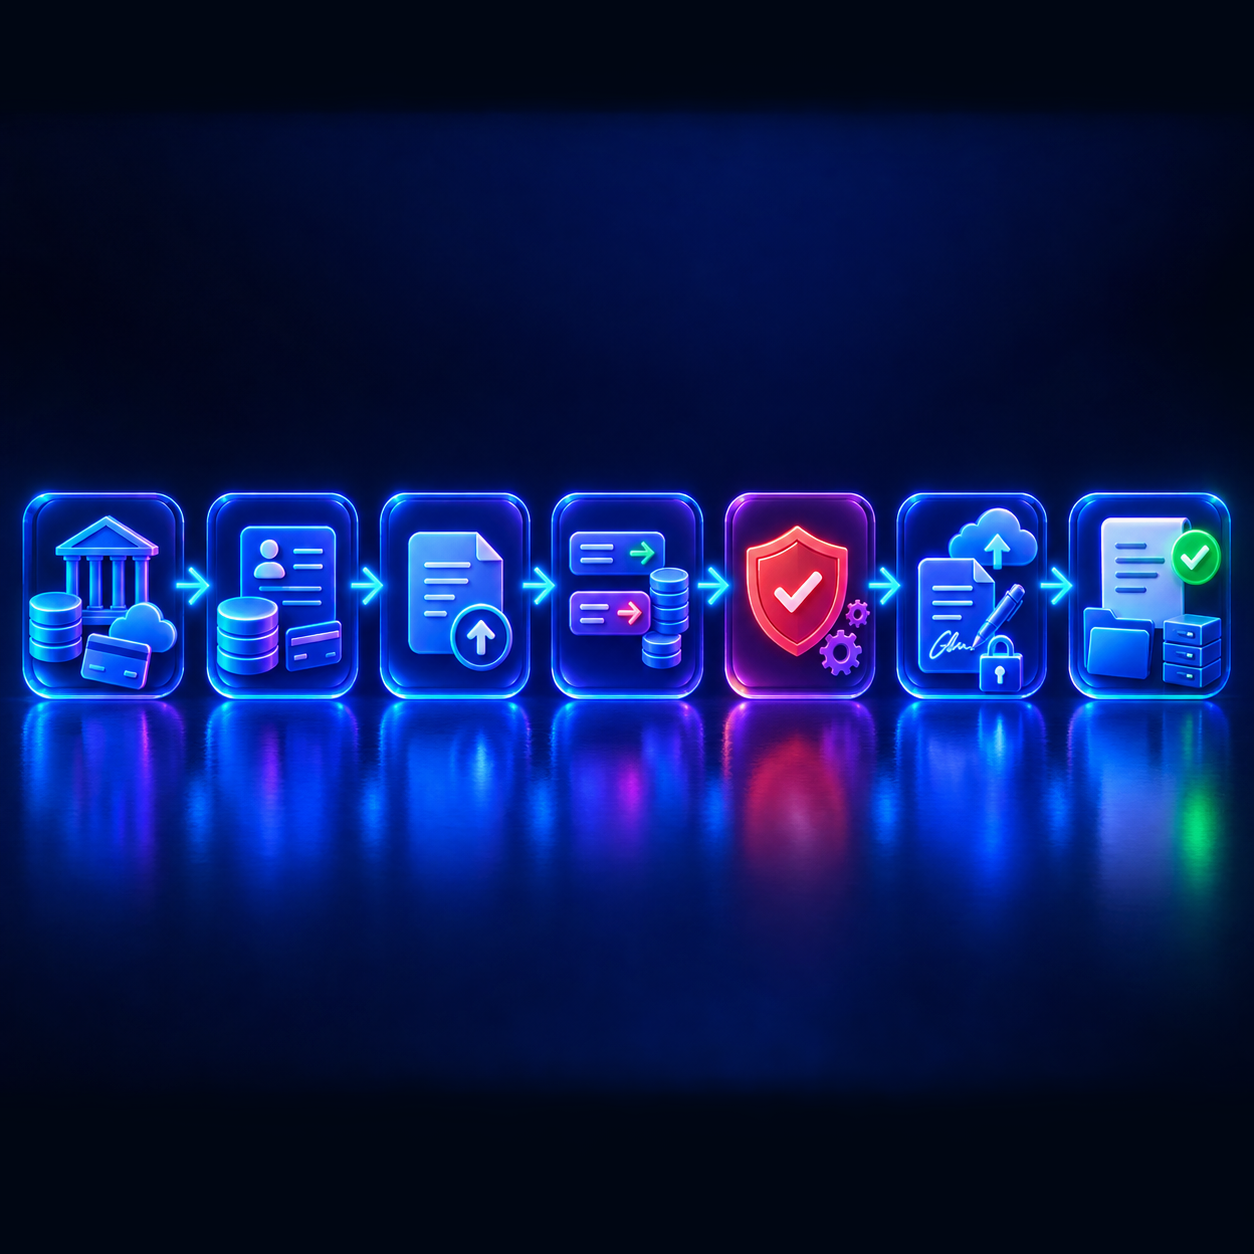
1. Congelar escopo, calendário e versão
Defina declarante, semestre, módulos, entidades relacionadas, produtos, sistemas e donos. Registre qual versão está ativa em produção e qual mudança já foi publicada para data futura. Preserve o pacote de XSD usado no processamento.
2. Capturar a população completa
Extraia cadastros, contas, movimentos e dados previdenciários das fontes oficiais. Gere contagens e somas de controle antes de filtrar. Uma automação que começa apenas pelas linhas reportáveis não consegue demonstrar o que ficou de fora.
3. Normalizar sem destruir a evidência
Padronize datas, moedas, documentos, produtos e identificadores em uma camada intermediária. Guarde o valor original, a transformação aplicada e o resultado. Para CNPJ, mantenha o campo como texto e teste formatos numérico e alfanumérico.
4. Aplicar regras de reporte
Use tabelas e código versionados para classificar módulos, contas, pessoas, limites e situações especiais. Qualquer ausência de regra gera pendência; não use o resultado mais provável.
5. Gerar e validar os eventos
Monte os XMLs com identificadores únicos, namespace correto e dependências satisfeitas. Valide localmente contra o XSD exato do ambiente e execute regras de negócio conhecidas. O lote não substitui o evento: cada retorno precisa ser relacionado ao item que originou.
6. Assinar, transmitir e acompanhar
Assine cada evento conforme a especificação e não modifique o XML depois da assinatura. Transmita com controle de acesso, acompanhe o processamento, capture protocolos, mensagens e recibos e trate estados intermediários. Repetições de rede devem ser idempotentes para não gerar eventos concorrentes.
7. Reconciliar e fechar
Somente envie o fechamento depois que abertura, cadastros e movimentos esperados estiverem aceitos. Compare a população original, a população reportável, os eventos aceitos e o resumo do fechamento. Arquive recibo, versão, evidências e aprovação.
XML válido não significa informação correta
O XSD verifica estrutura: elementos, tipos, tamanhos, ocorrências e relações formais. As regras do sistema acrescentam validações de negócio. Ainda assim, um evento pode obedecer ao schema e carregar uma classificação incorreta ou um valor proveniente da conta errada.
Use três níveis de teste:
| Nível | Pergunta | Exemplo de falha |
|---|---|---|
| Estrutural | O XML segue o XSD vigente? | Namespace antigo ou CNPJ rejeitado pelo tipo |
| Regra de negócio | O evento respeita as validações publicadas? | Cadastro incompatível com o módulo |
| Reconciliação | O conteúdo representa a operação real e completa? | Total fecha, mas uma conta foi duplicada e outra omitida |
O terceiro nível precisa voltar ao sistema de origem. Aceitação técnica é condição necessária, mas não prova a correção material de cada informação.
Assinatura, criptografia e transmissão precisam de estados próprios
O manual exige certificado digital válido e trata assinatura e transmissão como partes distintas. A FAQ oficial alerta que o XML não pode ser alterado depois de assinado, pois qualquer manipulação pode invalidar a assinatura.
Modele ao menos estes estados:
- gerado;
- validado localmente;
- aprovado para assinatura;
- assinado;
- encapsulado no lote;
- transmitido;
- recebido;
- em processamento;
- aceito com recibo;
- rejeitado;
- substituído ou excluído.
Não reaproveite um arquivo assinado depois de alterar formatação, namespace ou conteúdo. Também não guarde certificado, senha e XML sensível no mesmo local. O serviço que assina deve ter acesso mínimo, trilha de uso e capacidade de revogação.
Fechamento é uma declaração de completude
O comunicado oficial sobre o segundo semestre de 2025 foi explícito: a obrigação só é considerada cumprida após o evento de fechamento semestral válido. Ele também recomenda que o fechamento seja enviado isoladamente depois da validação dos movimentos e alerta que o processamento pode levar tempo em períodos de pico.
Antes de liberar o fechamento, confira:
- abertura válida do período;
- cadastros ativos e coerentes;
- todos os meses cobertos;
- todos os módulos previstos;
- nenhum evento obrigatório rejeitado ou apenas processando;
- contagens e valores reconciliados;
- marcações de ausência de informação justificadas;
- recibos relacionados à versão ativa;
- exceções aprovadas por responsável nomeado;
- janela operacional e certificado disponíveis.
O fechamento não deve ser um botão habilitado porque o relógio está perto do prazo. Se a população não está demonstrada, a automação deve bloquear e escalar.
Retificação precisa preservar a história
Corrigir uma conta ou pessoa depois do fechamento não significa editar o registro local e reenviar o mesmo arquivo. O manual descreve uma sequência para reabrir logicamente o período por retificação, enviar movimentos corrigidos e retificar o fechamento com os recibos adequados.
Uma trilha de retificação deve mostrar:
- evento e recibo anteriores;
- motivo da correção;
- origem da nova informação;
- comparação entre versões;
- eventos afetados direta e indiretamente;
- aprovação;
- nova transmissão e retorno;
- recibo ativo;
- impacto em relatórios e comunicações posteriores.
Sobrescrever o arquivo anterior destrói a capacidade de explicar o que foi declarado em cada momento. Mantenha versões imutáveis e uma referência clara para a versão atualmente válida.
Mudança de schema exige ensaio, não apenas atualização de biblioteca
O cronograma de setembro de 2026 mostra uma situação comum: há uma versão publicada, uma data planejada, um adiamento e uma janela de manutenção. O projeto precisa testar a transição como evento operacional.
Um ensaio adequado cobre:
- download do pacote oficial e verificação de integridade;
- comparação de XSD, namespace, tipos e regras;
- CNPJ numérico já existente;
- CNPJ alfanumérico novo;
- pessoa, conta e entidade relacionadas com formatos mistos;
- abertura, movimento, fechamento, exclusão e retificação;
- assinatura sem alteração posterior;
- rejeição esperada com schema antigo no ambiente novo;
- contingência para indisponibilidade;
- observabilidade por versão e ambiente;
- retorno à versão anterior antes do marco, se necessário.
Não mude o banco de dados apenas na borda do conector. Se uma API interna converte CNPJ para número, a falha ocorrerá antes da geração do XML. Faça uma busca de ponta a ponta por tipos numéricos, expressões regulares, máscaras, índices, chaves e integrações.
Exemplo concreto: fechamento aceito com população incompleta
Imagine uma instituição de pagamento com 2,4 milhões de contas ativas e dois processadores. O fechamento interno soma os movimentos do semestre e os valores parecem coerentes com a contabilidade. O pipeline gera os eventos, recebe poucos erros e se prepara para fechar.
O controle de população revela que um processador trocou o identificador de produto em abril. A consulta de seleção não reconheceu o novo código e excluiu 38 mil contas antes de aplicar as regras de reporte. Como os valores dessas contas eram pequenos em relação ao total, a reconciliação financeira agregada não mostrou diferença material óbvia.
O processo seguro reage assim:
- bloqueia o fechamento por diferença entre população capturada e classificada;
- relaciona o novo código aos produtos e à regra vigente;
- reprocessa somente a partição afetada com versão controlada;
- compara contas, pessoas e valores antes e depois;
- gera novos eventos quando aplicável;
- acompanha cada retorno até aceite;
- exige aprovação de compliance;
- fecha o semestre e preserva os relatórios de diferença.
A IA pode ter encontrado o agrupamento anômalo e sugerido que o código apareceu pela primeira vez em abril. A decisão de enquadrá-lo e reportá-lo veio da matriz aprovada, não da sugestão do modelo.
Painel operacional da e-Financeira
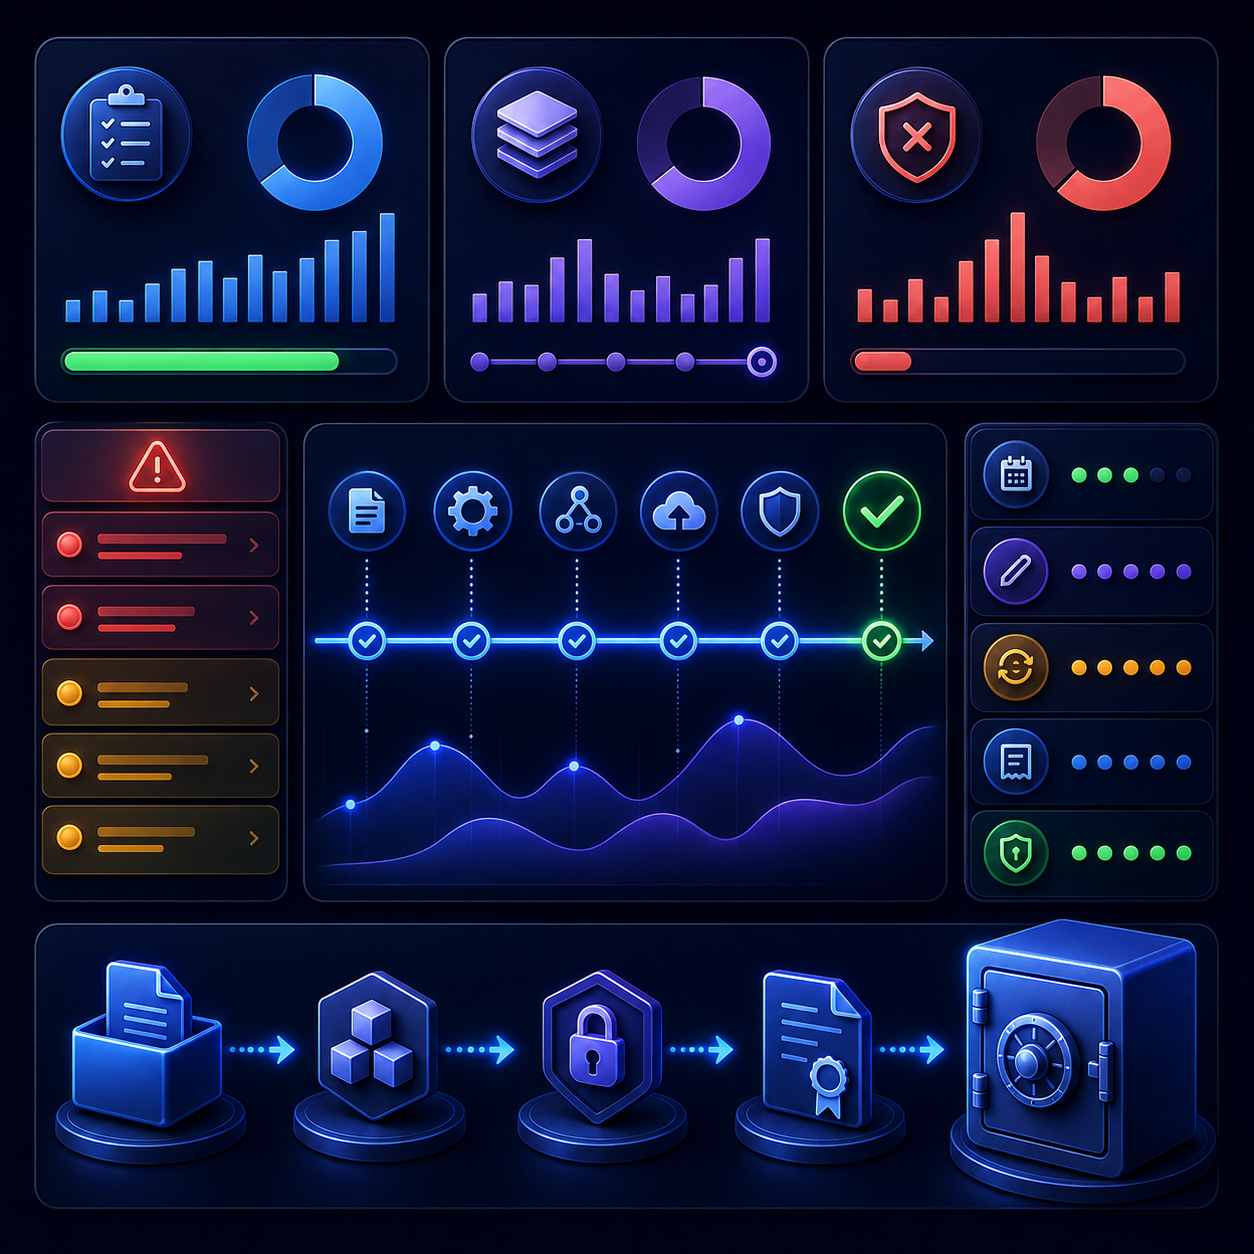
Um painel útil precisa permitir ação, não apenas mostrar gráficos. Separe indicadores por declarante, semestre, módulo, ambiente e versão.
Indicadores recomendados:
- percentual da população capturada e classificada;
- contas sem regra de produto;
- pessoas com diligência pendente;
- eventos gerados, assinados, aceitos e rejeitados;
- tempo de processamento por tipo de evento;
- rejeições por código, causa e sistema de origem;
- divergência entre fonte, camada normalizada e evento;
- uso de schema por versão;
- cadastros aguardando retificação;
- fechamento bloqueado, liberado ou aceito;
- quantidade e idade das retificações;
- recibos sem vínculo com evidência arquivada;
- proximidade do prazo e capacidade de processamento.
Cada alerta precisa mostrar proprietário, prazo, impacto, causa provável, evidência e próxima ação. Um número vermelho sem contexto apenas transfere o trabalho para outra planilha.
Segurança, privacidade e sigilo
A e-Financeira trata informações financeiras e cadastrais de alta sensibilidade. O projeto deve considerar sigilo, proteção de dados pessoais, segurança contratual e requisitos internos desde a arquitetura.
Controles mínimos:
- finalidade e base de acesso documentadas;
- minimização de dados em ambientes de teste;
- segregação entre desenvolvimento, homologação e produção;
- criptografia em trânsito e repouso;
- acesso por função e prazo;
- proibição de dados reais em prompts não aprovados;
- mascaramento ou dados sintéticos para teste;
- rotação e custódia de certificados;
- logs sem conteúdo financeiro desnecessário;
- monitoramento de download, assinatura e exportação;
- retenção e descarte conforme política e legislação;
- resposta a incidentes com papéis claros.
Modelos de IA não precisam receber o XML integral para classificar uma mensagem de rejeição. Reduza o contexto ao código, campo, versão e metadados necessários. Quando uma análise exigir conteúdo real, use ambiente e fornecedor aprovados, controle de acesso e registro da finalidade.
Testes antes de entrar em produção
O plano de testes deve combinar casos técnicos e cenários operacionais:
- cadastro válido, alterado e retificado;
- abertura com cada combinação de módulo aprovada;
- conta abaixo, acima e na fronteira das regras aplicáveis;
- conta conjunta e múltiplos proprietários;
- produto aberto, migrado e encerrado;
- “nada a declarar” e “sem movimento” em cenários distintos;
- documento inválido e CNPJ alfanumérico;
- namespace antigo e novo;
- evento assinado e depois alterado, que deve falhar;
- lote parcialmente rejeitado;
- timeout seguido de nova tentativa idempotente;
- fechamento com evento pendente, que deve ser bloqueado;
- retificação após fechamento;
- indisponibilidade planejada do ambiente;
- reconstrução do recibo a partir das evidências arquivadas.
Além do aceite técnico, execute um fechamento paralelo. Compare o processo manual vigente com a automação em uma amostra representativa e depois na população inteira. Toda diferença precisa ter causa conhecida antes da substituição do fluxo anterior.
Método Laf para automatizar a e-Financeira
1. Diagnóstico da obrigação real
Mapeamos entidades, produtos, módulos, sistemas, regras, prazos, certificados, arquivos e responsáveis. O objetivo é encontrar onde a completude se perde e quais decisões hoje dependem de conhecimento informal.
2. Linha de base mensurável
Medimos horas, retrabalho, rejeições, atrasos, retificações, divergências e dependência de planilhas. A automação precisa melhorar um processo observado, não apenas produzir XML mais rápido.
3. Modelo de dados e regras versionadas
Criamos a camada de proveniência, a matriz de obrigatoriedade e o catálogo de regras. Cada transformação conserva fonte, vigência e justificativa.
4. Piloto controlado
Escolhemos uma declarante, um módulo e um período representativo. Rodamos captura, classificação, validação e reconciliação sem transmitir automaticamente. Casos difíceis entram como exceção explícita.
5. Transmissão com alçadas
Separamos geração, validação, assinatura, envio e fechamento. Usuários e serviços recebem somente as permissões necessárias. Ações externas exigem aprovação e produzem evidência.
6. Operação contínua
Monitoramos mudanças de manual, schema, calendário e regras; executamos testes de regressão; acompanhamos rejeições e retificações; e revisamos acessos e certificados. A obrigação não fica congelada depois do primeiro semestre automatizado.
Quando a automação está pronta para escalar
Considere a expansão apenas quando:
- a população completa é demonstrável;
- regras têm fonte, vigência e aprovação;
- XMLs passam em XSD e testes de negócio;
- a reconciliação chega à conta e ao movimento quando necessário;
- tentativas de rede são idempotentes;
- recibos e versões podem ser reconstruídos;
- retificações preservam a história;
- certificado e dados sensíveis têm controles adequados;
- o fechamento é bloqueado diante de pendências;
- a equipe sabe operar indisponibilidade e mudança de schema.
Velocidade sem esses controles apenas antecipa um erro para milhões de registros.
Referências consultadas
- Portal SPED — e-Financeira, obrigados e normativos
- Portal SPED — Manual de Preenchimento da e-Financeira, versão 2.1.1 em produção
- Portal SPED — ADE Cofis nº 10/2026 e versão 2.1.2
- Portal SPED — ADE Cofis nº 14/2026 e cronograma de setembro
- Receita Federal — perguntas frequentes da e-Financeira
- Portal SPED — orientação oficial sobre fechamento semestral
- Receita Federal — projeto CNPJ alfanumérico
- Receita Federal — primeiro CNPJ em formato alfanumérico
- Receita Federal — apresentação sobre a IN RFB nº 2.278/2025
- Planalto — Lei Geral de Proteção de Dados Pessoais
Perguntas frequentes
O que é a e-Financeira?
É uma obrigação acessória do SPED usada para prestar à Receita Federal informações sobre operações financeiras e de previdência abrangidas pelas normas e pelos leiautes aplicáveis.
Quem é obrigado a entregar a e-Financeira?
O portal oficial lista entidades financeiras, de pagamentos, previdência, seguros, consórcios, custódia e outros atores. O enquadramento concreto deve ser validado conforme atividade, autorização, papel, produto e norma vigente.
Instituição de pagamento entrega e-Financeira?
As regras foram ampliadas pela IN RFB nº 2.278/2025 para instituições de pagamento e participantes de arranjos nas hipóteses previstas. A instituição deve confirmar seu papel e escopo com compliance e assessoria responsável.
A e-Financeira é mensal ou semestral?
Os dados podem ser organizados em movimentos periódicos, enquanto a apresentação e o fechamento seguem o ciclo semestral definido nas regras. O primeiro semestre normalmente vence no último dia útil de agosto; o segundo, no último dia útil de fevereiro seguinte.
O que comprova a entrega?
O fluxo precisa chegar a um evento de fechamento válido, com processamento concluído e recibo. Arquivo gerado, lote transmitido ou protocolo sem aceite não demonstram sozinhos o cumprimento.
A IA pode gerar os XMLs da e-Financeira?
Pode ajudar no mapeamento e na explicação, mas os XMLs devem ser montados por código determinístico contra o leiaute vigente. Valores, namespaces, tipos e regras não devem depender de texto probabilístico.
A IA pode decidir quem deve ser reportado?
Não de forma autônoma. Ela pode sugerir casos para análise, mas enquadramento, diligência, limites e regras de CRS ou FATCA precisam de política versionada e aprovação humana.
O que é o evento de abertura?
É o evento que inicia o período e habilita o envio dos eventos periódicos correspondentes. Sem uma abertura válida, a sequência de transmissão fica inconsistente.
O que é o evento de fechamento?
É o marco que declara concluído o conjunto de informações do semestre. Deve ser enviado depois de os eventos esperados estarem aceitos e reconciliados.
Posso fechar com eventos ainda em processamento?
Não é uma prática segura. O fechamento deve depender do resultado final de todos os eventos esperados; estado intermediário precisa bloquear a liberação.
Qual é a diferença entre “nada a declarar” e “sem movimento”?
O manual separa ausência total de informação nos módulos existentes de ausência de arquivos de movimento no módulo aplicável conforme os critérios do período. A escolha deve nascer da população e do enquadramento, não de conveniência.
XML aceito significa informação correta?
Não. O aceite confirma que o evento passou pelas validações aplicadas pelo ambiente. Ainda pode existir erro de origem, duplicidade, omissão ou classificação que só a reconciliação operacional encontra.
Preciso validar o XML antes de transmitir?
Sim. Valide contra o XSD exato do ambiente e execute regras de negócio e reconciliação. Descobrir erros apenas no portal aumenta fila, retrabalho e risco de prazo.
O que mudou com o CNPJ alfanumérico?
Novas inscrições podem conter letras e números, enquanto os CNPJs existentes continuam válidos. Sistemas devem tratar o identificador como texto e revisar máscaras, bancos, APIs, chaves e validações.
Qual schema vale em setembro de 2026?
Em 7 de setembro, o comunicado oficial mantém a janela de ajustes sob o esquema vigente e programa a entrada das alterações para 14 de setembro, depois da manutenção de 12 e 13. Consulte o portal antes de cada transmissão.
Posso programar a troca de schema apenas pela data?
Não é recomendável. Use configuração aprovada e confirme o ambiente efetivo. Datas podem ser alteradas por novo comunicado, como ocorreu no cronograma de 2026.
Como evitar eventos duplicados?
Use identificadores estáveis, registro de tentativa, consulta de resultado e idempotência. Um timeout não deve disparar novo evento antes de verificar o processamento da tentativa anterior.
O lote inteiro precisa ser reenviado quando um evento falha?
O tratamento depende do retorno e da especificação vigente. A aplicação deve acompanhar cada evento, isolar a causa e reenviar apenas pelo procedimento aceito, preservando o histórico do lote.
O XML pode ser alterado depois da assinatura?
Não. A FAQ oficial alerta que qualquer modificação posterior pode invalidar a assinatura. Gere, valide, aprove e só então assine o conteúdo definitivo.
Quem deve controlar o certificado digital?
Uma função ou serviço com acesso mínimo, segregação de responsabilidades, trilha de uso, proteção da chave e procedimento de renovação e revogação. Desenvolvedores e robôs não precisam conhecer a senha.
Como funciona a retificação?
O manual orienta relacionar recibos válidos, ajustar a abertura quando necessário, enviar movimentos retificadores e concluir com o fechamento retificado. A sequência e a versão ativa devem permanecer rastreáveis.
Posso apagar os arquivos anteriores depois de retificar?
Não é recomendável. Preserve XMLs, retornos, recibos, fontes e aprovações de cada versão. A história é necessária para explicar o que estava válido antes e depois da correção.
O que deve ser reconciliado antes do fechamento?
População de contas e participantes, cadastros, movimentos, valores, módulos, eventos gerados, eventos aceitos, rejeições, recibos e resumo do fechamento, sempre por entidade e período.
Como testar sem expor dados financeiros?
Use dados sintéticos ou mascarados que preservem formatos e casos-limite. Quando dados reais forem indispensáveis, restrinja ambiente, pessoas, finalidade e tempo de retenção.
A automação substitui compliance ou tributário?
Não. Ela executa coleta, validação, reconciliação, geração e monitoramento com consistência. As decisões de enquadramento, diligência, exceção e fechamento continuam sob responsabilidade autorizada.
Quais indicadores acompanhar?
Completude da população, contas sem regra, eventos por estado, rejeições por causa, tempo de processamento, divergências, versões de schema, retificações, recibos e bloqueios de fechamento.
Quanto tempo leva para automatizar a e-Financeira?
Depende de entidades, módulos, produtos, volume, qualidade cadastral, sistemas, regras internacionais, integrações e histórico de rejeições. Um diagnóstico curto mede as fontes e define um piloto antes da estimativa completa.
Quando chamar a Laf Digital?
Quando a equipe depende de planilhas, descobre omissões perto do prazo, sofre com mudanças de leiaute, não consegue reconciliar eventos e fontes ou precisa criar uma camada segura entre sistemas e SPED.
Próximo passo
Separe a última abertura, movimentos, fechamento e recibos; o pacote de XSD usado; a matriz de produtos e regras; uma extração completa das contas; e o relatório de rejeições. Em um diagnóstico, a Laf Digital consegue mostrar onde a população se perde, quais decisões precisam de regra explícita e como automatizar geração, validação e monitoramento sem entregar a assinatura e o fechamento a uma IA sem controle.