
Resposta curta
Automação da ECD com IA é um processo para reunir livros e documentos, conferir lançamentos e saldos, gerar a Escrituração Contábil Digital, validar no programa oficial e guardar arquivo, assinaturas e recibo. A IA ajuda a localizar anomalias, relacionar evidências e organizar correções; ela não deve inventar lançamentos, fechar diferenças nem assumir a responsabilidade do profissional contábil.
Em 2026, a entrega do ano-calendário 2025 usa o leiaute 9 e o PGE 10.4.1. Um fluxo seguro recupera a ECD anterior, testa continuidade, bloqueia inconsistências e só libera assinatura e transmissão após aprovação.
Uma ECD confiável não é apenas um TXT aceito pelo PGE. É a reprodução verificável do caminho entre documento, lançamento, razão, saldo, demonstração, assinatura e recibo.
Por que esta pauta tem alta intenção em 2026
A ECD leva ao Sped os livros contábeis em formato digital. Para a empresa, porém, o trabalho começa antes do arquivo: fechar integrações, eliminar lotes duplicados, explicar contas transitórias, confirmar saldos de abertura, montar demonstrações, escolher a forma de escrituração aplicável e obter as assinaturas corretas.
Na consulta oficial realizada em 2 de setembro de 2026, a Receita informa que a entrega ordinária ocorre até o último dia útil de junho do ano seguinte ao ano-calendário. A agenda tributária marcou 30 de junho para a ECD referente a 2025. O Portal Sped mantém o leiaute 9, com manual atualizado em janeiro de 2026, e a página de download apresenta o PGE 10.4.1 como versão vigente para validar o ano-calendário 2025 e anteriores.
Mesmo após o prazo anual, a demanda continua alta. Situações especiais podem criar vencimentos próprios; correções precisam ser avaliadas como lançamento extemporâneo ou substituição; e a ECF depende de uma base contábil coerente. O custo costuma aparecer em rotinas como estas:
- contas bancárias conciliadas fora do ERP, sem retorno à contabilidade;
- saldos de abertura diferentes da escrituração anterior;
- integrações que geram lançamentos repetidos ou sem documento;
- centros de custo que não fecham com a conta contábil;
- históricos genéricos que não identificam o fato registrado;
- demonstrações montadas em planilhas paralelas;
- advertências do PGE resolvidas diretamente no arquivo final;
- assinaturas solicitadas sem congelar a versão aprovada;
- recibo separado do TXT efetivamente transmitido;
- substituições sem mapa de impacto na ECF e em períodos posteriores.
Automatizar a ECD, portanto, é construir controle de fechamento e linhagem contábil. O ganho não vem de apertar “transmitir” mais rápido, mas de reduzir reconciliações tardias e tornar cada correção explicável.
Fechamento contábil, ECD e ECF são estados diferentes
Misturar os artefatos do ciclo anual cria falsa segurança. Cada um responde a uma pergunta distinta.
| Artefato | O que representa | Evidência principal | O que não prova sozinho |
|---|---|---|---|
| Documento de origem | Suporte interno ou externo do fato | Arquivo, chave, data e responsável | Que a contabilização está correta |
| Lançamento e razão | Registro contábil por conta e período | Lote, débito, crédito, histórico e vínculo | Que todas as integrações chegaram |
| Balancete | Visão agregada dos saldos | Versão fechada e conciliações | Que cada saldo tem composição válida |
| Demonstração contábil | Apresentação aprovada da posição e do desempenho | Balanço, DRE, notas e aprovação aplicável | Que o arquivo da ECD reproduz a versão certa |
| ECD | Livro digital estruturado e assinado | TXT, hash, assinaturas e recibo | Que a apuração fiscal da ECF está correta |
| ECF | Escrituração fiscal de IRPJ e CSLL | Arquivo, memória fiscal e recibo | Que pode alterar livremente a contabilidade |
A automação deve preservar essas fronteiras e criar relações entre elas. Uma conta pode ter saldo correto no total e ainda esconder um lançamento sem origem. Uma ECD pode passar por validações sintáticas e ainda conter a versão errada do balancete. Recepção pelo Sped confirma o arquivo recebido; não transforma uma premissa contábil inadequada em correta.
Quem precisa entregar e por que o cadastro deve comandar o fluxo
As perguntas frequentes da Receita, atualizadas em abril de 2026, vinculam a obrigação às pessoas jurídicas, equiparadas e entidades imunes ou isentas que devem manter escrituração contábil segundo a legislação comercial. A página oficial apresenta exceções e condições, incluindo optantes pelo Simples Nacional, órgãos públicos, autarquias, fundações públicas e hipóteses próprias do lucro presumido.
Não converta esse resumo em regra universal. O motor de obrigação precisa registrar e pedir confirmação do responsável sobre:
- CNPJ, natureza jurídica, regime e período de vigência;
- início de atividade e eventual situação especial;
- SCP, livro próprio e relacionamento com a sócia ostensiva;
- forma de escrituração e existência de livros auxiliares;
- opção ou dispensa aplicável, com fundamento e data de revisão;
- período inicial e final da escrituração;
- contador, responsável legal, procuradores e poderes válidos;
- ano-calendário, leiaute e versão do PGE;
- ECD anterior ativa e eventuais substituições;
- impacto esperado sobre a ECF.
Uma tela que pergunta apenas “empresa entrega ECD?” não captura as dependências. O cadastro precisa responder quem entrega, qual livro, para qual período, sob qual regra e com quais assinaturas.
O que está vigente para a ECD 2026
O manual publicado em janeiro de 2026 mantém o leiaute 9 para a escrituração do ano-calendário 2025. A atualização preparou o produto para CNPJ alfanumérico a partir da emissão desse novo formato, sem alterar a preparação das ECD já relativas a 2025. Em 19 de maio, a Receita disponibilizou o PGE 10.4.1, indicado para o ano-calendário 2025 e anos anteriores.
Esse retrato deve ser armazenado como configuração, não enterrado no código. Para cada fechamento, grave:
- versão do manual consultada;
- versão do leiaute usada para gerar o TXT;
- versão do PGE que importou e validou o arquivo;
- data de download e origem oficial do instalador;
- conjunto de regras internas aplicado;
- resultado da validação e relatórios exportados;
- hash do arquivo antes e depois da assinatura;
- arquivo e recibo devolvidos pelo Sped.
Se uma nova versão for publicada, o pipeline deve interromper o lote seguinte até executar testes de regressão. Atualizar o programa no computador de uma pessoa e manter o gerador antigo no servidor é uma fonte silenciosa de diferença.
A fonte de verdade precisa existir antes do TXT
Um modelo operacional útil não começa pelas linhas do leiaute. Ele organiza objetos contábeis com identidade própria:
- entidade e período: CNPJ, SCP, situação, datas e obrigação;
- conta contábil: código, descrição, natureza, nível, vigência e encerramento;
- centro ou dimensão: código, hierarquia, vigência e conta compatível;
- documento: tipo, emissor, data, chave, valor, hash e origem;
- lote e lançamento: número, data, débito, crédito, histórico, usuário e sistema;
- saldo: abertura, débitos, créditos, fechamento e composição;
- conciliação: fonte externa, diferença, materialidade, causa e aprovador;
- livro: forma de escrituração, período, auxiliares e relacionamento;
- demonstração: versão, linhas, contas, saldos e aprovação;
- entrega: leiaute, PGE, arquivo, assinaturas, transmissão e recibo;
- correção: versão anterior, motivo, impacto, evidência e decisão;
- evento de auditoria: quem fez, o que mudou, quando e por qual regra.
O TXT é uma projeção dessa base controlada. Corrigir apenas a projeção cria divergência entre ERP, razão, demonstração e arquivo transmitido. Por isso, todo ajuste precisa voltar à camada responsável ou ficar formalmente tratado como exceção aprovada.
O que automatizar e o que manter sob julgamento profissional
| Etapa | Automação adequada | Decisão humana | Bloqueio obrigatório |
|---|---|---|---|
| Captura | Importar ERP, bancos, fiscal, folha e documentos | Confirmar completude das fontes | Arquivo ausente, truncado ou sem origem |
| Integridade | Testar chaves, totais, débito/crédito e duplicidade | Avaliar exceções legítimas | Lote desequilibrado ou repetido |
| Continuidade | Comparar encerramento anterior com abertura atual | Aprovar diferenças justificadas | Saldo inicial sem explicação |
| Conciliação | Reconciliar bancos, clientes, fornecedores, estoques e tributos | Aceitar causa e ação corretiva | Conta crítica sem composição |
| Classificação | Sugerir conta, histórico e documento relacionado | Contador aprova tratamento | Sugestão ambígua ou sem suporte |
| Demonstrações | Montar linhas a partir de mapeamento versionado | Aprovar apresentação e notas | Conta sem destino ou sinal incoerente |
| Geração | Produzir o arquivo conforme leiaute configurado | Confirmar livro e período | Versão, forma ou escopo incompatível |
| Validação | Importar no PGE e registrar erros/advertências | Julgar mensagem e correção | Item aberto sem responsável |
| Assinatura | Congelar arquivo e preparar sessão restrita | Signatários habilitados confirmam | Hash, certificado ou poder divergente |
| Transmissão | Enviar uma vez e capturar retorno | Autorizar entrega | Estado anterior incerto ou prazo incorreto |
| Substituição | Comparar versões e propagar impactos | Profissional decide procedimento | Termo, motivo ou cadeia incompletos |
IA generativa é útil na leitura de históricos, contratos, relatórios e mensagens do validador. Somatórios, partidas, regras de continuidade, geração do leiaute e identificação do arquivo devem ficar em componentes determinísticos e testáveis.
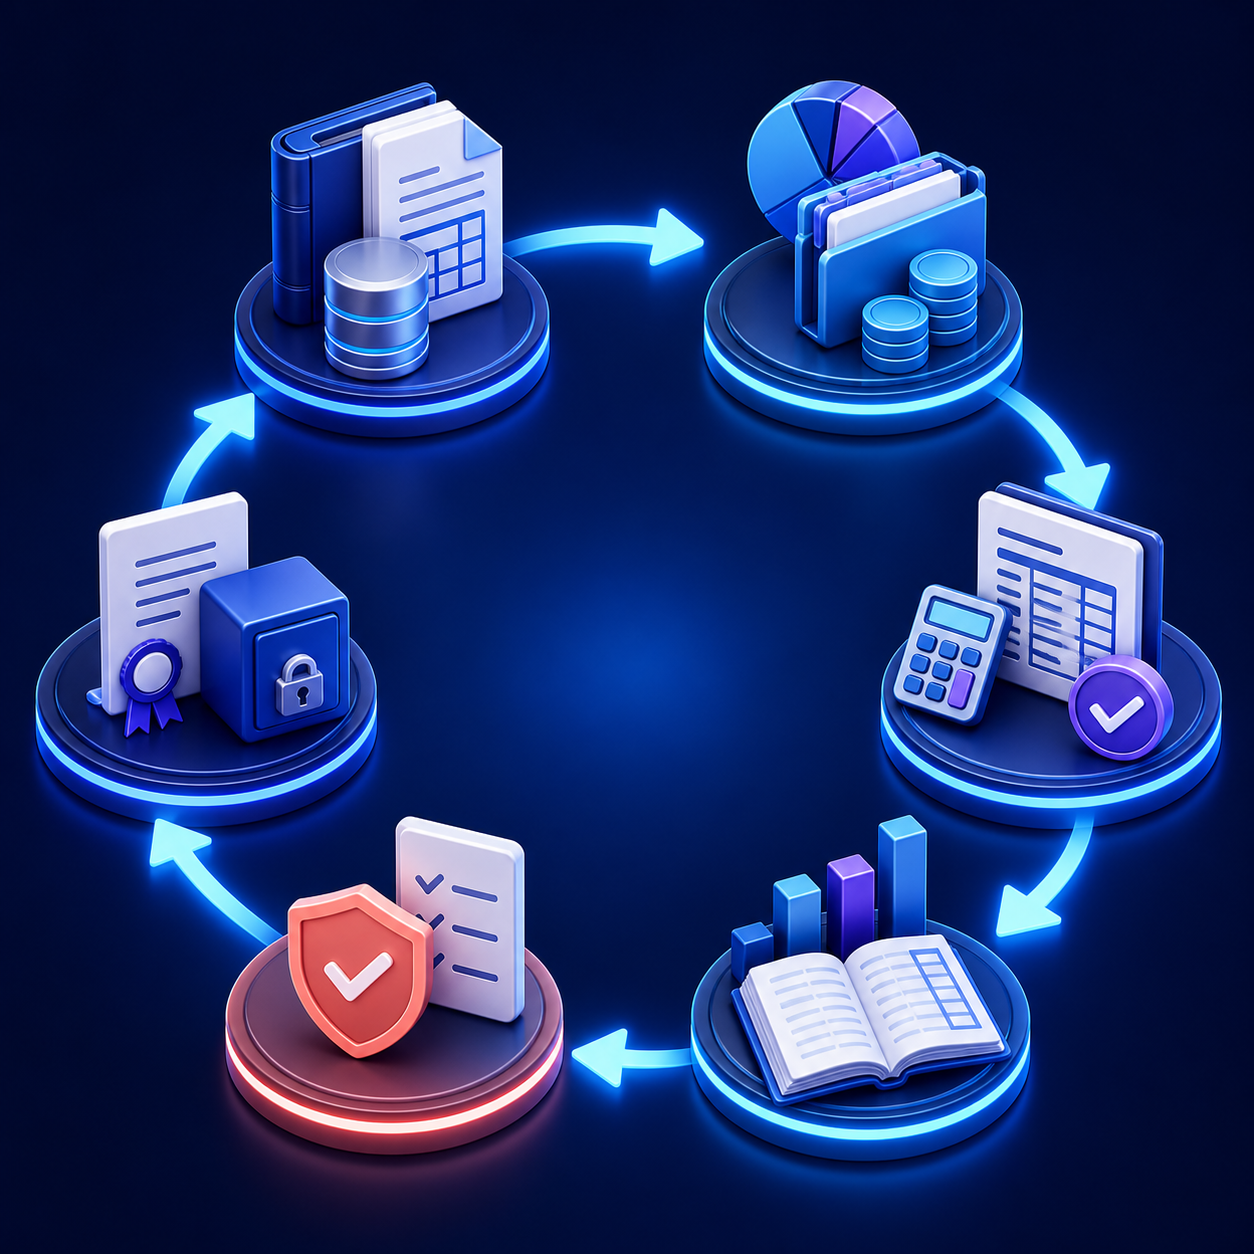
Fluxo seguro em seis etapas
1. Fechar o perímetro e congelar as fontes
Liste sistemas, estabelecimentos, livros, integrações e períodos. Capture os arquivos originais com hash e horário. Confirme que todas as interfaces terminaram e que nenhuma rotina retroativa continua alterando o exercício. O congelamento não impede correção; ele cria uma base comparável para cada nova versão.
2. Recuperar a escrituração imediatamente anterior
Use a função oficial do PGE para trazer a ECD anterior elegível. A Receita informa que a atual precisa estar em leiaute 8 ou posterior, ser livro principal e manter compatibilidade de CNPJ, SCP, tipo de livro e continuidade de datas. A anterior precisa estar assinada e terminar no dia imediatamente anterior ao início da atual.
Se ela não estiver na base local, baixe o arquivo original transmitido pelo ReceitanetBX e importe-o no PGE atualizado. Não trate uma cópia de segurança ou um TXT encontrado em pasta compartilhada como versão ativa sem conferir recibo, período e hash.
3. Reconciliar lançamentos, saldos e demonstrações
Teste partidas, duplicidades, lacunas de data, contas encerradas, saldos de abertura e composição das contas relevantes. Compare bancos, clientes, fornecedores, estoques, folha, tributos, imobilizado, mútuos e partes relacionadas com suas fontes. Refaça balanço e DRE a partir do mesmo conjunto de lançamentos que alimentará o livro.
4. Gerar o livro digital com regras versionadas
Defina a forma de escrituração aplicável e relacione livros auxiliares quando existirem. Gere registros, termos, plano, lançamentos, saldos e demonstrações por código versionado. A IA pode preparar descrições de pendências, mas não deve editar o TXT para “fazer caber” um saldo.
5. Validar, revisar e assinar a versão congelada
Execute validações internas antes do PGE. Depois, importe o arquivo na versão oficial vigente e transforme cada erro ou advertência em tarefa com causa, dono e evidência. Quando a revisão terminar, congele o hash. As assinaturas devem seguir os papéis e certificados aceitos pelo manual e pela procuração válida, em sessão protegida.
6. Transmitir e fechar o dossiê
Antes do envio, confira ambiente, CNPJ, período, forma do livro, hash e autorização. Trate timeout como estado desconhecido: consulte a situação antes de tentar novamente. Arquive TXT assinado, recibo, relatórios, hashes, conciliações, aprovações, procurações e versão do PGE no mesmo dossiê lógico.
Livros principal e auxiliares precisam formar uma unidade
A ECD admite formas diferentes de escrituração, como Livro Diário completo, Diário com escrituração resumida e livros auxiliares, ou Livro de Balancetes Diários e Balanços, conforme o caso. A escolha altera indicadores, vínculos e conteúdo esperado. Não é uma preferência de interface.
O sistema deve manter um grafo simples:
- livro principal e período coberto;
- livros auxiliares vinculados;
- faixa de lançamentos ou operações detalhada em cada auxiliar;
- códigos de identificação usados no arquivo;
- termos de abertura e encerramento correspondentes;
- responsáveis e assinaturas aplicáveis;
- sequência de transmissão e situação de cada livro;
- relação entre original e eventual substituto.
Um auxiliar ausente pode deixar o principal formalmente incompleto. Um auxiliar enviado para o período errado pode quebrar a continuidade. A fila deve mostrar o conjunto, e não apenas a situação isolada de cada TXT.
Continuidade de saldos é um teste de identidade, não só de total
A recuperação da ECD anterior existe para transportar contas e saldos de forma controlada. Comparar apenas o total do ativo e do passivo é insuficiente. A automação deve verificar conta a conta:
- código e vigência;
- natureza e nível hierárquico;
- saldo final anterior e saldo inicial atual;
- mudanças de plano e contas de equivalência;
- transferências por incorporação, cisão ou reorganização;
- encerramento e reabertura de contas de resultado;
- moedas, filiais e dimensões quando aplicáveis;
- justificativa e aprovação para cada descontinuidade.
Se o plano mudou, preserve uma tabela de correspondência temporal. Não apague a conta antiga nem force seu saldo na nova sem registrar a transformação. A trilha deve permitir reconstruir por que o saldo de abertura atual difere da simples repetição do código anterior.
Plano de contas e demonstrações exigem versões sincronizadas
Uma conta alterada depois do fechamento pode afetar razão, balancete, balanço, DRE, notas e mapeamentos usados pela ECF. Por isso, cada versão do plano precisa ter início, fim, natureza, hierarquia e regra de agregação.
Controles úteis:
- impedir lançamento em conta sintética;
- bloquear conta encerrada na data do fato;
- detectar natureza incompatível com o padrão histórico;
- exigir destino para toda conta com saldo nas demonstrações;
- comparar linhas de balanço e DRE com os saldos do livro;
- registrar reclassificação sem reescrever o documento de origem;
- identificar contas novas sem conciliação ou nota explicativa aplicável;
- testar mudanças de sinal e somas por hierarquia.
Mapeamentos referenciais que serão aproveitados por processos fiscais também precisam de vigência e aprovação. A IA pode sugerir similaridade entre descrições, mas contas com nomes parecidos podem ter substância econômica diferente.
Validação no PGE não substitui a conciliação
O PGE valida estrutura, regras e relacionamentos previstos no produto oficial. A automação deve guardar mensagem, registro, campo, severidade, arquivo e versão do programa. Em seguida, relaciona a ocorrência à fonte que deve ser corrigida.
Três políticas evitam atalhos:
- erro não é silenciado: bloqueia a liberação até correção e nova validação;
- advertência não é descartada em massa: recebe análise, justificativa e responsável;
- ajuste manual no PGE volta à origem: se for indispensável, vira mudança reproduzível no gerador ou exceção formal.
Uma validação verde confirma que o arquivo passou pelos controles executados. Ela não comprova, sozinha, existência do fato, adequação da conta, completude documental ou julgamento profissional.
Assinatura, procuração e transmissão devem ficar fora do contexto da IA
A ECD exige assinaturas segundo os papéis definidos no manual. A página de perguntas frequentes da Receita também descreve como uma procuração digital pode autorizar a assinatura pelo procurador, inclusive o serviço e o período de validade que precisam ser conferidos.
O desenho técnico deve:
- manter certificado, chave e senha em cofre ou sessão restrita;
- separar quem prepara de quem aprova e assina;
- mostrar CNPJ, período, livro e hash ao signatário;
- impedir mudança no arquivo depois da aprovação;
- registrar certificado usado, cadeia, validade e resultado;
- limitar a procuração ao acesso necessário e revisar vencimentos;
- exigir confirmação explícita antes da transmissão;
- consultar o estado após falha ou timeout;
- capturar o recibo sem expor credenciais ao modelo.
O agente pode montar o pacote e apontar pendências. Ele não precisa ler a senha, controlar o certificado nem clicar em nome do profissional sem uma etapa autorizada e auditável.
Substituir a ECD não é o mesmo que corrigir o período atual
A Instrução Normativa RFB nº 2.003/2021 e o manual tratam a substituição como procedimento próprio. Em termos operacionais, a empresa precisa primeiro avaliar se o erro pode ser corrigido por lançamento contábil extemporâneo. Quando a substituição for cabível, a escrituração substituta se relaciona à anterior e pode exigir Termo de Verificação para Fins de Substituição, assinaturas e identificação precisa das alterações.
Antes de abrir o fluxo, registre:
- ECD original ativa, recibo e hash;
- erro encontrado, data da descoberta e origem;
- contas, lançamentos, demonstrações e livros afetados;
- motivo pelo qual o tratamento escolhido é aplicável;
- versão comparativa antes e depois;
- termo e assinaturas requeridos;
- reflexo sobre ECF, tributos, contratos, bancos e exercícios seguintes;
- aprovações contábil, jurídica ou de auditoria quando necessárias;
- novo arquivo, transmissão, recibo e cancelamento da autenticação anterior.
Substituir apenas para eliminar uma advertência, sem entender sua causa, pode ampliar o risco. O sistema deve comparar versões por significado e não apenas por número de linhas.
Exemplo concreto: a diferença bancária que parecia imaterial
Considere uma distribuidora preparando a ECD de 2025. O razão mostra R$ 4.280.000 em disponibilidades; a soma dos extratos e aplicações mostra R$ 4.248.000. A diferença de R$ 32.000 está abaixo de uma materialidade gerencial definida para algumas análises, mas a conta precisa de composição e não pode ser “fechada” por ajuste automático.
O pipeline executa o seguinte:
- captura extratos, conciliações e razão com hash;
- decompõe o saldo por banco, agência e conta;
- identifica dois lotes idênticos de R$ 16.000 vindos da integração de tarifas;
- liga ambos ao mesmo arquivo e ao mesmo identificador externo;
- abre exceção e bloqueia a geração final;
- o contador confirma a duplicidade e corrige a integração na origem;
- o sistema estorna conforme procedimento aprovado e reprocessa o razão;
- balancete, balanço, DRE e ECD são regenerados da mesma versão;
- os testes passam, o PGE é executado e a versão aprovada é assinada.
A IA foi útil para agrupar históricos e apresentar a provável causa. A decisão e o lançamento corretivo permaneceram com o processo contábil. O dossiê conserva os dois lotes, a evidência do duplicado, a aprovação e o resultado reprocessado.
Painel operacional: medir a qualidade do fechamento
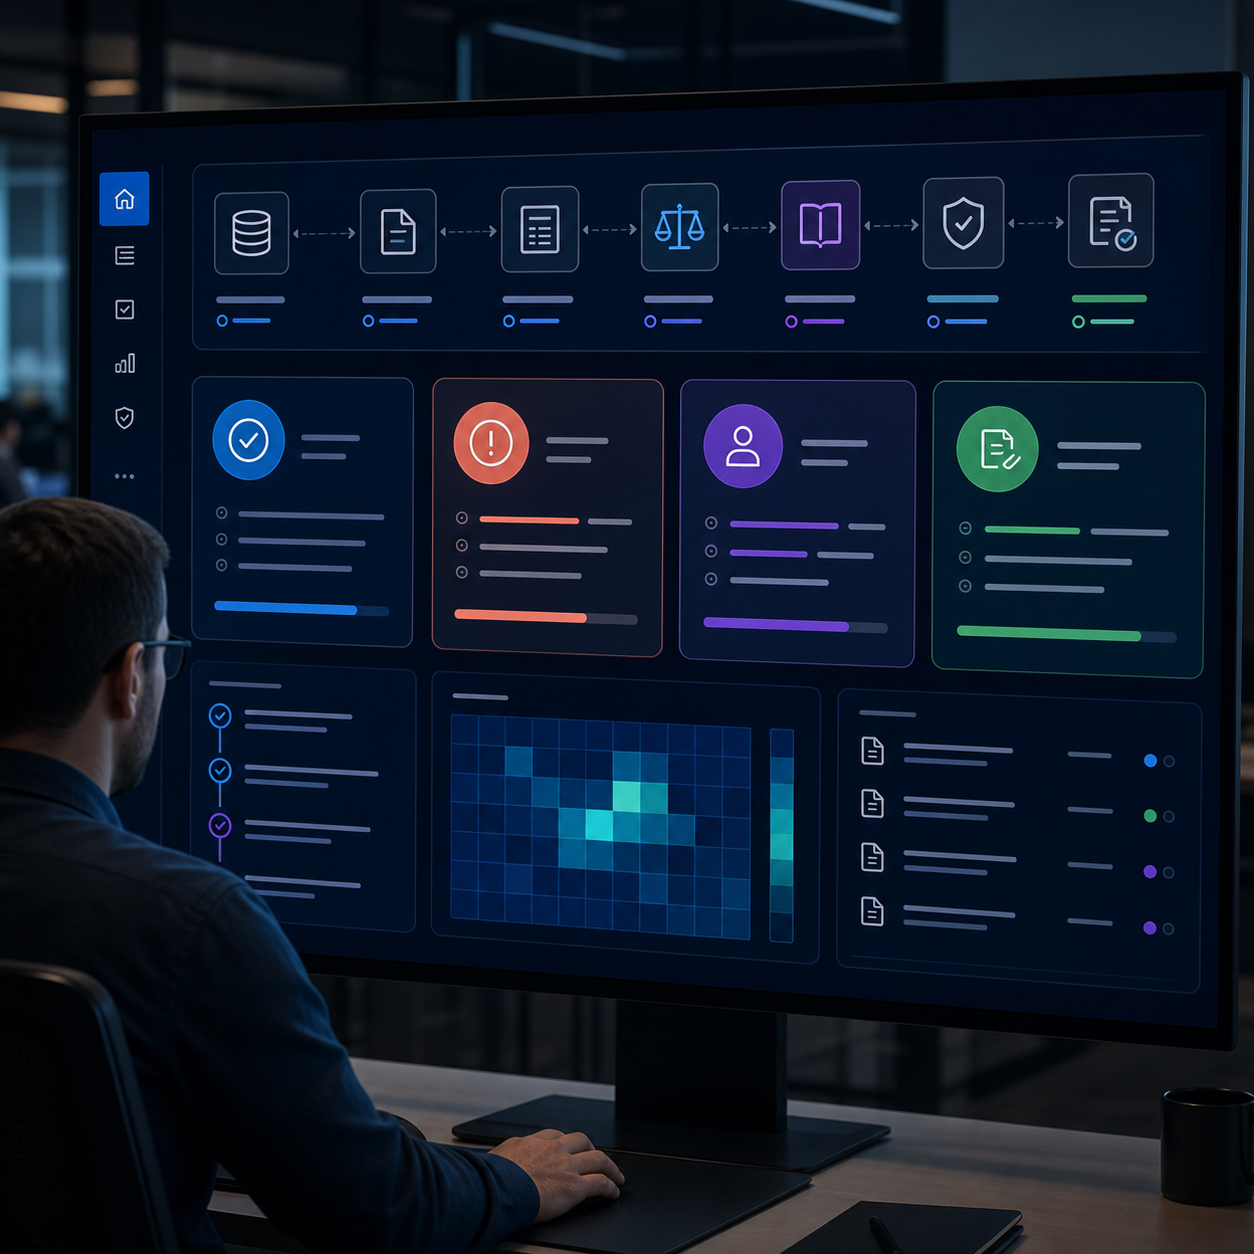
Um painel útil separa avanço de qualidade. Ele mostra:
- empresas e livros ainda não iniciados;
- fontes esperadas, recebidas e congeladas;
- saldos de abertura sem continuidade;
- contas críticas sem conciliação;
- lotes desequilibrados, duplicados ou sem documento;
- demonstrações divergentes do balancete ativo;
- erros e advertências por causa e responsável;
- pacotes aguardando aprovação ou assinatura;
- certificados e procurações próximos do vencimento;
- transmissões com estado desconhecido;
- recibos ausentes ou sem vínculo ao TXT;
- substituições abertas e períodos impactados;
- tempo por etapa e reincidência por integração.
Contar apenas arquivos transmitidos premia velocidade sem revelar correções futuras. Exiba também bloqueios preventivos, exceções reabertas, lançamentos manuais perto do prazo e diferenças eliminadas na fonte.
Governança, LGPD e limites da IA
A base contábil pode revelar fornecedores, clientes, salários, empréstimos, partes relacionadas, patrimônio e estratégia. A Lei Geral de Proteção de Dados exige tratamento compatível com finalidade, necessidade e segurança quando houver dados pessoais. O NIST AI Risk Management Framework oferece uma referência complementar para governar riscos de sistemas de IA.
Controles recomendados:
- enviar ao modelo somente os campos necessários;
- mascarar CPF, conta bancária e dados pessoais em desenvolvimento;
- cifrar arquivos e evidências em trânsito e repouso;
- separar ambientes, empresas e exercícios;
- impedir instruções contidas em anexos de alterar regras do agente;
- restringir exportações e registrar acessos em massa;
- não usar certificado, senha ou chave privada como contexto de prompt;
- avaliar retenção e descarte de arquivos intermediários;
- versionar prompts, modelos, regras e bases de referência;
- manter saída da IA como sugestão até aprovação;
- testar vieses na classificação de exceções e fornecedores;
- permitir reconstrução sem depender da memória do modelo;
- planejar operação manual segura quando integrações ou IA falharem.
Nenhuma resposta eloquente deve substituir a evidência. Quando o modelo não consegue citar lançamento, documento e regra, a sugestão deve ser marcada como não comprovada.
Testes antes de usar em produção
O conjunto de regressão deve incluir pelo menos:
- arquivo de origem vazio, truncado ou com codificação incorreta;
- integração repetida com identificador igual e com identificador diferente;
- lançamento em conta sintética ou encerrada;
- lote com débito diferente de crédito;
- data fora do período da escrituração;
- saldo inicial diferente do final imediatamente anterior;
- mudança legítima de plano sem tabela de correspondência;
- conta bancária com item pendente e data posterior ao corte;
- cliente ou fornecedor com saldo invertido;
- documento ligado a dois lançamentos incompatíveis;
- conta relevante sem composição;
- demonstração gerada de balancete diferente do livro;
- livro auxiliar ausente, duplicado ou fora de sequência;
- CNPJ, SCP, período ou forma de livro incorretos;
- ECD anterior não assinada ou não imediatamente anterior;
- PGE desatualizado e leiaute incompatível;
- erro do PGE e advertência sem justificativa;
- mudança no TXT depois da aprovação;
- certificado vencido ou procuração sem poder adequado;
- timeout com transmissão possivelmente recebida;
- recibo ligado ao hash errado;
- substituição sem termo ou sem mapa de impacto;
- lançamento extemporâneo tratado indevidamente como reescrita do histórico;
- prompt injection em histórico, planilha ou PDF;
- indisponibilidade do modelo durante o fechamento;
- restauração completa do dossiê anos depois.
Use exercícios encerrados e anonimizados no piloto. Cada atualização de ERP, integração, plano, leiaute, PGE ou política contábil exige nova rodada proporcional ao impacto.
Método Laf para implantar sem arriscar o livro oficial
Na Laf Digital, o piloto começa com um CNPJ, um livro e um exercício já entregue. A primeira meta é reproduzir o fechamento conhecido e explicar cada diferença; transmissão não faz parte dessa etapa.
Uma sequência prática:
- mapear fontes, responsáveis, calendário e evidências;
- escolher contas críticas e indicadores de qualidade;
- importar o exercício histórico em área segregada;
- reconstruir saldos e demonstrações de forma determinística;
- recuperar a ECD anterior e testar continuidade;
- criar regras para duplicidade, composição e conciliação;
- usar IA apenas para triagem e explicação com referências;
- comparar o arquivo gerado com a entrega real;
- rodar PGE e documentar todas as mensagens;
- simular aprovação, assinatura, timeout e restauração;
- medir tempo, falsos positivos e exceções recorrentes;
- liberar o próximo período por etapas e com plano de retorno.
O piloto é aprovado quando reproduz números, reduz trabalho manual e melhora a explicação das diferenças. Economia de cliques sem confiabilidade não é critério suficiente.
Quando vale construir um sistema sob medida
Um sistema dedicado costuma fazer sentido quando a empresa possui vários CNPJs, livros auxiliares, ERPs diferentes, alto volume de lançamentos, fechamento distribuído ou histórico frequente de correções. Também é útil quando planilhas escondem dependências entre conciliação, demonstrações, ECD e ECF.
Uma solução bem desenhada pode integrar as fontes atuais sem substituir o ERP. Ela adiciona camada de orquestração, validação, fila de exceções, aprovação e dossiê. O escopo inicial deve ser pequeno o bastante para medir e amplo o bastante para capturar uma dor completa.
Evite comprar “IA contábil” com promessa de decisão autônoma. Pergunte como o produto versiona regras, prova a origem do saldo, protege certificados, trata atualizações do PGE, restaura evidências e impede que uma sugestão vire lançamento sem aprovação.
Referências consultadas
Fontes primárias consultadas em 2 de setembro de 2026:
- Receita Federal — Perguntas Frequentes da ECD, atualizadas em abril de 2026
- Receita Federal — prazo ordinário e situações especiais da ECD
- Agenda Tributária da Receita — ECD do ano-calendário 2025 em 30 de junho de 2026
- Portal Sped — Manual de Orientação do Leiaute 9 da ECD, janeiro de 2026
- Portal Sped — área da ECD e publicação do PGE 10.4.1
- Receita Federal — download oficial do PGE ECD 10.4.1
- Receita Federal — condições para recuperar a ECD anterior
- Receita Federal — recuperação do arquivo transmitido pelo ReceitanetBX
- Receita Federal — procuração digital para assinatura da ECD
- Receita Federal — Instrução Normativa RFB nº 2.003/2021
- Planalto — Lei nº 13.709/2018, Lei Geral de Proteção de Dados
- NIST — AI Risk Management Framework
Regras de obrigação, escrituração, assinatura e substituição dependem do caso concreto. Confirme a versão vigente do manual e a orientação do profissional responsável antes de transmitir.
Perguntas frequentes
O que é a ECD?
É a Escrituração Contábil Digital, integrante do Sped, usada para transmitir livros contábeis e informações relacionadas em arquivo estruturado, assinado e validado conforme as regras oficiais.
O que a automação da ECD faz?
Ela integra fontes, testa lançamentos e saldos, organiza conciliações, gera o arquivo, executa validações e reúne aprovações, assinaturas, transmissão e recibo em uma trilha controlada.
Qual é o prazo regular da ECD?
A Receita informa o último dia útil de junho do ano seguinte ao ano-calendário. Para a ECD de 2025, a agenda oficial indicou 30 de junho de 2026.
Situação especial tem o mesmo prazo?
Nem sempre. Eventos entre janeiro e maio seguem a regra oficial de entrega até o último dia útil de junho do mesmo ano; eventos entre junho e dezembro, até o último dia útil do mês seguinte. Confirme o evento e a norma vigente.
Qual leiaute vale para a ECD 2026?
Para a escrituração do ano-calendário 2025, o manual oficial de janeiro de 2026 mantém o leiaute 9.
Qual versão do PGE está vigente em setembro de 2026?
A página oficial consultada apresenta o PGE ECD 10.4.1, válido para o ano-calendário 2025 e anos anteriores.
O CNPJ alfanumérico mudou a ECD de 2025?
O Portal Sped informou que o manual foi preparado para o novo formato a partir de sua emissão, sem impacto para quem já preparava a escrituração referente a 2025.
Toda empresa precisa entregar ECD?
Não. Obrigação e exceções dependem de natureza, regime, escrituração exigida e situação. O cadastro deve aplicar a norma vigente e receber validação do responsável contábil.
Empresa do Simples Nacional entrega ECD?
A página oficial inclui optantes pelo Simples entre as exceções gerais, mas a empresa pode ter necessidades específicas ou apresentação facultativa. Confirme o caso concreto antes de decidir.
Lucro presumido sempre está dispensado?
Não. A dispensa depende das condições previstas na norma, inclusive da forma de escrituração mantida e de outras hipóteses. Uma etiqueta de regime, isoladamente, não resolve a obrigação.
ECD e ECF são a mesma coisa?
Não. A ECD contém a escrituração contábil digital. A ECF trata da escrituração fiscal de IRPJ e CSLL e recupera dados contábeis conforme suas regras.
A ECD substitui o fechamento contábil?
Não. Ela materializa livros preparados a partir do fechamento. Conciliações, julgamentos, documentos e demonstrações precisam estar resolvidos antes da entrega.
A IA pode criar lançamentos contábeis?
Ela pode sugerir classificação ou histórico com evidências. A criação, aprovação e contabilização devem seguir política, regras determinísticas e responsabilidade profissional.
A IA pode zerar uma diferença automaticamente?
Não. Diferença é um sinal que exige causa. Ajuste sem documento e sem aprovação pode esconder duplicidade, ausência de integração ou tratamento incorreto.
O que é recuperar a ECD anterior?
É usar a funcionalidade do PGE para trazer uma escrituração elegível do período imediatamente anterior, permitindo verificar contas e continuidade de saldos conforme os requisitos oficiais.
Por que a ECD anterior não aparece no PGE?
Pode faltar o arquivo na base local ou haver incompatibilidade de CNPJ, SCP, tipo de livro, assinatura ou datas. A Receita recomenda obter o TXT original transmitido via ReceitanetBX quando necessário.
Uma cópia de segurança basta como evidência?
Não é a referência recomendada para uma ECD já transmitida. Confira o arquivo original recuperado, o recibo, o período, a situação e o hash.
Preciso comparar saldo final e inicial?
Sim. A continuidade deve ser testada conta a conta, considerando mudanças de plano, reorganizações e justificativas aprovadas, e não apenas o total do balanço.
O que são livros auxiliares na ECD?
São escriturações que detalham operações relacionadas a uma forma de livro principal quando aplicável. Seus vínculos, períodos e sequência precisam ser coerentes com o conjunto transmitido.
Passar no PGE prova que a contabilidade está correta?
Não. O programa executa validações previstas, mas não substitui documentos, conciliações, análise da substância e julgamento do profissional contábil.
Posso ignorar advertências do PGE?
Não em massa. Cada advertência deve ter análise, causa, decisão, responsável e evidência. A política pode aceitar casos justificados, mas precisa registrá-los.
Quem assina a ECD?
Os signatários dependem dos papéis e regras do manual, incluindo o profissional da contabilidade e o responsável aplicável. Verifique certificados, qualificações e poderes para o período.
Um procurador pode assinar?
A Receita prevê procuração digital para a assinatura, desde que o serviço, os poderes e a validade estejam configurados como exigido. Confira a página oficial antes do fechamento.
A senha do certificado pode ficar com o agente de IA?
Não. Certificado, chave e senha devem ficar fora do contexto do modelo, em cofre ou sessão restrita, com acesso mínimo e confirmação humana.
O recibo substitui o TXT transmitido?
Não. O dossiê precisa guardar ambos e relacioná-los por CNPJ, período, livro, hash, versão e data de transmissão.
O que fazer quando a transmissão dá timeout?
Trate o estado como desconhecido, consulte a situação oficial e só repita depois de excluir a possibilidade de recepção. Isso evita duplicidade e versões concorrentes.
É possível substituir uma ECD?
Sim, nas condições previstas pela norma e pelo manual. O procedimento pode exigir identificação da original, arquivo substituto, Termo de Verificação, assinaturas e análise de impactos.
Todo erro exige substituição?
Não. Primeiro deve-se avaliar se cabe correção por lançamento extemporâneo ou outro tratamento adequado. A decisão precisa de análise contábil baseada na norma vigente.
Substituir a ECD pode afetar a ECF?
Sim. Mudanças em contas, saldos ou demonstrações podem exigir avaliação da ECF e de exercícios posteriores. O sistema deve propagar e documentar essa cadeia.
Como evitar lançamento duplicado?
Use identificador idempotente por origem, arquivo, evento e período; teste duplicidade antes da contabilização; e mantenha quarentena para colisões ou reprocessamentos ambíguos.
Quais contas priorizar na conciliação?
Comece por disponibilidades, clientes, fornecedores, estoques, tributos, folha, imobilizado, empréstimos, contas transitórias e partes relacionadas, ajustando a prioridade ao risco da empresa.
Como proteger dados pessoais no fechamento?
Minimize campos enviados à IA, masque dados em testes, cifre arquivos, separe empresas, restrinja acessos e defina retenção e descarte de intermediários.
O processo funciona se a IA ficar indisponível?
Deve funcionar. Regras contábeis, geração, validações e aprovações essenciais precisam de caminho determinístico ou manual seguro. A IA não pode ser ponto único de falha.
Como começar um piloto?
Escolha um exercício já entregue, um CNPJ e um livro. Reconstrua a entrega sem transmissão, compare diferenças e meça qualidade antes de tocar no período corrente.
Quanto custa automatizar a ECD?
Depende do número de fontes, CNPJs, livros, volume, qualidade dos cadastros e controles existentes. Um diagnóstico curto deve separar integração, regras, segurança e operação assistida.
Quando um sistema sob medida vale a pena?
Quando o fechamento depende de muitas planilhas, integrações e responsáveis, há recorrência de divergências ou é difícil provar a origem dos saldos e a versão transmitida.
Próximo passo
Se a ECD da sua empresa ainda depende de exportações manuais, conciliações espalhadas e correções perto do prazo, a Laf Digital pode mapear o fechamento e construir um piloto que conecte fontes, validações, aprovações e evidências sem entregar decisões contábeis à IA. Fale com a Laf Digital para avaliar uma automação de ECD integrada aos sistemas atuais.