
Resposta curta
Automação da ECF com IA é um fluxo que reúne fechamento contábil, ECD, saldos fiscais anteriores, regras aprovadas e memórias de IRPJ e CSLL para preparar, conferir e documentar a Escrituração Contábil Fiscal. A IA ajuda a relacionar contas, localizar evidências e priorizar exceções; ela não deve escolher regime, criar adições ou exclusões, compensar prejuízos nem definir imposto.
Em 2026, a entrega regular usa o leiaute 12. O processo seguro recupera ECD e ECF anterior quando aplicável, executa cálculos determinísticos, valida na versão vigente do PGE, exige aprovação responsável e preserva arquivo, assinatura e recibo.
ECF automatizada não é um arquivo que apenas passa no validador. É uma trilha capaz de explicar como cada saldo contábil virou base fiscal, ajuste, prejuízo, imposto declarado e evidência arquivada.
Por que esta pauta tem alta intenção em 2026
A ECF concentra uma parte crítica do fechamento anual: dados cadastrais, recuperação da contabilidade, mapeamento para o plano referencial, demonstrações, regime de tributação, apuração de IRPJ e CSLL, e-Lalur, e-Lacs, incentivos, retenções, informações econômicas e saldos que seguem para o próximo período.
A Receita Federal informa que, nas situações normais, a data-limite regular é o último dia útil de julho do ano seguinte ao ano-calendário. A ECF 2026, referente ao ano-calendário 2025, usa o leiaute 12. O manual oficial foi atualizado em 23 de julho de 2026, e o Portal SPED registra o PGE 12.1.6 como versão válida para o ano-calendário 2025, situações especiais de 2026 e anos anteriores.
O risco não termina com o prazo. Em 2026, a Receita comunicou a 853.525 empresas dados de receitas provenientes de fontes como NF-e, EFD-Contribuições, e-Financeira, cartões, Decred, Dirbi e outras bases para subsidiar o preenchimento. A página oficial ressalta que os dados enviados não substituem a totalidade das operações. Para a empresa, isso significa que a conferência precisa cobrir duas perguntas: o valor declarado fecha com sua própria escrituração e também é explicável diante das fontes conhecidas pela administração tributária?
A procura por automação costuma nascer quando:
- a ECD é recuperada, mas contas e saldos não chegam prontos para a apuração fiscal;
- o plano referencial é corrigido manualmente todos os anos;
- adições e exclusões do e-Lalur vivem em planilhas sem vigência;
- a parte B não fecha com a ECF anterior;
- diferenças entre contabilidade, ECF e DCTF surgem perto da transmissão;
- o time redigita retenções, incentivos e pagamentos;
- advertências do PGE não têm responsável nem justificativa;
- uma retificação altera saldos de anos posteriores sem análise de impacto;
- o arquivo transmitido, o recibo e a memória de cálculo ficam separados;
- ninguém consegue reconstruir um valor até lançamento, documento e regra.
Esse é um problema de linhagem de dados e controle de decisões, não apenas de exportação de TXT.
ECF, ECD e DCTF não são a mesma obrigação
Tratar todas as entregas como “SPED contábil” cria atalhos perigosos. Cada artefato possui finalidade, período, regra e evidência próprios.
| Artefato | Papel no fechamento | O que não se deve presumir |
|---|---|---|
| Razão e documentos | Registram os fatos e sustentam saldos contábeis | Saldo contábil já é base tributável |
| ECD | Entrega livros, lançamentos, saldos e demonstrações contábeis | Substitui a apuração fiscal da ECF |
| ECF | Demonstra a passagem da contabilidade para IRPJ e CSLL e reúne informações fiscais e econômicas | Validação técnica confirma o mérito de cada ajuste |
| e-Lalur/e-Lacs | Controlam ajustes do lucro líquido e valores fiscais, inclusive saldos da parte B | Uma planilha isolada preserva histórico suficiente |
| DCTF aplicável ao período | Declara débitos e créditos tributários conforme as regras da competência | Recebe automaticamente toda justificativa da ECF |
| Darf e comprovante | Evidenciam emissão e pagamento identificado | Pagamento correto prova que a ECF está correta |
| Recibo da ECF | Confirma a recepção de um arquivo identificado | Substitui o arquivo, os relatórios e a memória de cálculo |
A automação precisa ligar esses estados sem fundi-los. Um valor pode existir na contabilidade, sofrer ajuste fiscal, compor a apuração, ser declarado e ser pago. Cada transição exige chave, regra e evidência.
Quem está obrigado e por que o cadastro deve bloquear o fluxo errado
As perguntas frequentes da Receita, atualizadas em abril de 2026, incluem na obrigação as pessoas jurídicas tributadas pelo lucro real, presumido ou arbitrado, inclusive imunes e isentas, com as exceções oficiais. Entre elas estão optantes pelo Simples Nacional, órgãos públicos, autarquias e fundações públicas e pessoas jurídicas sem qualquer atividade operacional, não operacional, patrimonial ou financeira durante todo o ano-calendário.
Essa lista não deve virar um if simplificado no sistema. O cadastro precisa registrar:
- CNPJ, natureza jurídica e datas de abertura ou evento;
- regime de tributação e períodos de vigência;
- existência de SCP e identificação da sócia ostensiva;
- condição de imune ou isenta e atividades realizadas;
- período completo que a escrituração deve cobrir;
- situação normal ou especial, com tipo e data do evento;
- obrigação e escopo confirmados pelo responsável fiscal;
- versão do leiaute e do programa aplicável ao período.
A Receita esclarece que cada SCP entrega sua própria ECF usando o CNPJ da sócia ostensiva e o CNPJ da SCP. Também alerta que atividade em qualquer parte do ano pode exigir uma escrituração cobrindo o período anual correto. Um robô não deve transmitir um período incompleto porque encontrou dados apenas nos meses em que houve faturamento.
A fonte de verdade vem antes do arquivo
Um razão fiscal intermediário evita que a ECF seja montada por cópia entre planilhas. Entidades mínimas:
- pessoa jurídica e período: CNPJ, SCP, evento, regime, vigência e obrigação;
- conta contábil: código, descrição, natureza, centro de custo, período e origem;
- conta referencial: código oficial, vigência, relacionamento e aprovador;
- saldo e lançamento: data, lote, histórico, débito, crédito, documento e ECD de origem;
- demonstração: DRE, balanço, composição e versão aprovada;
- regra fiscal: adição, exclusão, compensação, incentivo, limite, fundamento e teste;
- lançamento fiscal: valor, conta relacionada, período, parte A ou B e evidência;
- apuração: lucro, base, alíquota, adicional, estimativas, retenções e imposto;
- saldo fiscal: prejuízo, base negativa, diferença temporária, origem e movimentação;
- informação econômica: receita, ativo, operações, participantes e fontes relacionadas;
- entrega: arquivo, leiaute, PGE, validação, assinatura, transmissão e recibo;
- decisão: responsável, justificativa, alçada, data, materialidade e anexos.
Uma correção não deve substituir silenciosamente o registro anterior. Ela cria nova versão, informa a causa e propaga o impacto. Assim, o fechamento pode ser reproduzido mesmo depois que o plano de contas, a regra ou o programa mudarem.
O que automatizar e o que manter sob decisão humana
| Etapa | Automação útil | Decisão humana necessária | Bloqueio mínimo |
|---|---|---|---|
| Captura | Importar razão, balancete, ECD, documentos e memórias | Confirmar integridade e escopo do período | Fonte ausente, duplicada ou alterada |
| Recuperação | Carregar ECD e ECF anterior e registrar recibos | Aprovar o artefato correto | CNPJ, período ou arquivo incompatível |
| Mapeamento | Sugerir conta referencial e identificar mudanças | Aprovar relacionamento e vigência | Conta ambígua ou sem destino válido |
| Enquadramento | Localizar regras e evidências candidatas | Definir regime, ajuste, incentivo e tratamento | Fundamento vencido, conflitante ou ausente |
| Cálculo | Executar fórmulas determinísticas | Aprovar premissas e exceções | Memória não reproduzível |
| Conciliação | Comparar ECD, ECF, DCTF, pagamentos e fontes externas | Aceitar causa e ação corretiva | Diferença sem responsável |
| Validação | Rodar testes internos e importar no PGE | Julgar advertências e materialidade | Erro ou advertência sem análise |
| Assinatura | Congelar arquivo e preparar serviço restrito | Signatário habilitado confirma | Certificado, poder ou hash divergente |
| Transmissão | Enviar uma vez e capturar retorno | Autorizar a entrega | Período, ambiente ou versão incerta |
| Retificação | Comparar versões e calcular reflexos | Aprovar substituição e efeitos posteriores | Cadeia de impacto incompleta |
Fluxo seguro em seis etapas
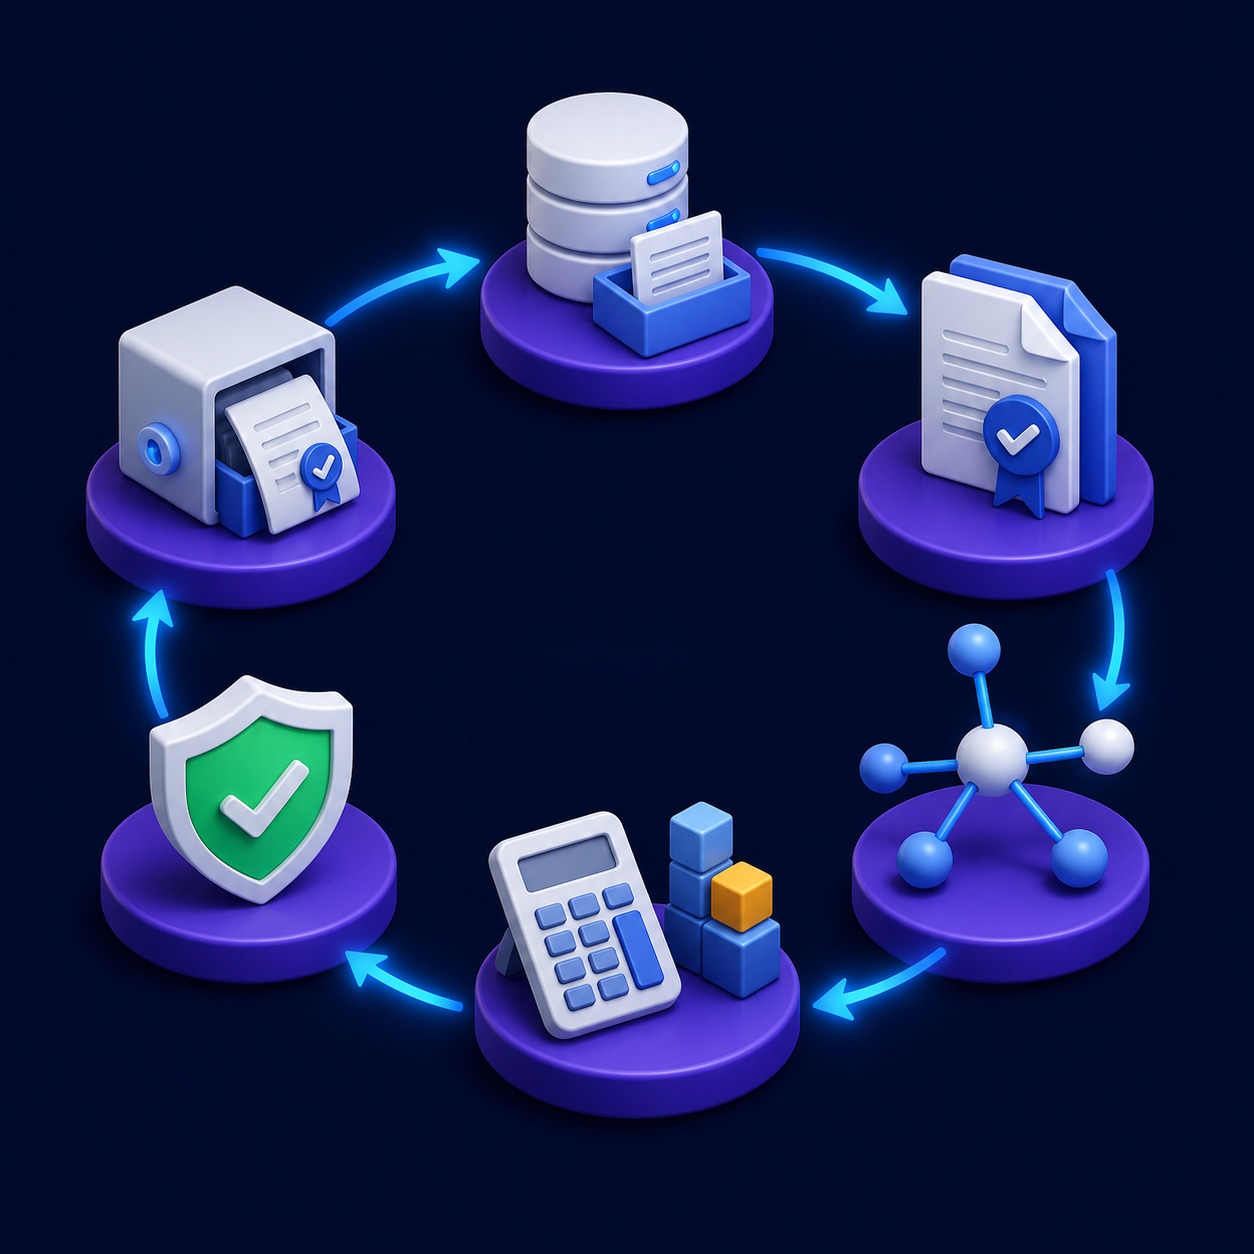
1. Capturar e congelar o fechamento
Importe plano de contas, razão, balancete, demonstrações, documentos, apurações mensais, retenções, incentivos, pagamentos e cadastros. Preserve o arquivo original, o hash, o sistema, o horário e o responsável. Antes de gerar a ECF, congele a versão contábil aprovada ou registre formalmente cada mudança posterior.
2. Recuperar ECD e ECF anterior
Use os artefatos oficiais corretos. A recuperação da ECD traz contas, saldos e demonstrações para os blocos aplicáveis. Para empresas do lucro real, a recuperação da ECF imediatamente anterior é necessária para transportar saldos fiscais, especialmente os controlados na parte B do e-Lalur e do e-Lacs.
Registre CNPJ, período, recibo, hash e situação da escrituração recuperada. Não use um arquivo com o mesmo nome como prova de que ele é a versão ativa correta.
3. Mapear contas e aplicar regras versionadas
Relacione cada conta contábil com a conta referencial adequada e registre vigência, justificativa e aprovação. Em seguida, aplique regras fiscais determinísticas para adições, exclusões, compensações, incentivos e demais tratamentos. A IA pode sugerir correspondências e localizar documentação; o sistema só calcula com regras aprovadas.
4. Calcular e reconciliar
Recalcule bases de IRPJ e CSLL, adicional, estimativas, retenções, compensações e saldos conforme o regime e o período. Compare resultado contábil, ajustes, base fiscal, imposto, DCTF aplicável, Darf e pagamentos. Para valores econômicos, confronte também as fontes internas e os dados informados pela Receita quando disponíveis.
5. Validar no PGE e aprovar
Execute validações internas de tipo, cardinalidade, somas, sinais, vínculos e continuidade antes do PGE. Importe no programa vigente e transforme erros e advertências em itens de trabalho. A correção precisa voltar à fonte ou ao razão fiscal; editar apenas no PGE faz o problema reaparecer.
6. Assinar, transmitir e fechar o dossiê
Congele o arquivo aprovado, calcule seu hash e limite o acesso ao certificado. O signatário ou procurador habilitado autoriza a entrega. Capture recibo, data, versão do programa e relatórios finais. Arquive junto a memória de cálculo, aprovações e conciliações.
Como os blocos mudam conforme o regime
A ECF não é um formulário único com campos iguais para todas as empresas. O leiaute ativa blocos e registros conforme tributação, atividade e situação.
| Camada | Função prática | Controle essencial |
|---|---|---|
| Blocos 0 e Y | Abertura, parâmetros, identificação e informações gerais/econômicas | Cadastro, período, regime e consistência transversal |
| Blocos C e E | Dados recuperados da ECD e da ECF anterior | Origem oficial, recibo, continuidade e integridade |
| Blocos J e K | Plano de contas, mapeamento referencial e saldos | Relação temporal entre conta, saldo e demonstração |
| Blocos L e M | Lucro real, cálculo e e-Lalur/e-Lacs | Ajustes, parte B, bases, adicional e memória |
| Blocos P e T | Lucro presumido e cálculo de IRPJ/CSLL | Receita, presunção, períodos e deduções aplicáveis |
| Blocos N, U, X e outros aplicáveis | Cálculo, imunes/isentas e informações específicas | Regra de habilitação e validações do leiaute |
A tabela organiza o projeto; não determina enquadramento. O manual do leiaute 12 e as regras fiscais aplicáveis ao contribuinte definem o preenchimento concreto.
Plano de contas referencial: o problema parece simples até deixar de ser
O mapeamento entre plano interno e plano referencial costuma acumular decisões históricas. Uma conta pode mudar de finalidade, ser desdobrada, receber lançamentos de naturezas diferentes ou ser criada no fim do exercício.
Uma matriz confiável guarda:
- conta contábil e descrição vigentes no período;
- natureza devedora ou credora;
- conta referencial e versão do plano;
- início e fim da correspondência;
- demonstração e grupo relacionados;
- regra para centros de custo ou contas analíticas;
- evidência usada na decisão;
- aprovador e data;
- casos de uma conta interna para mais de uma referência;
- testes para saldo, sinal e totalização.
A IA pode comparar descrições e sugerir uma conta provável. Ela não conhece por texto curto toda a substância econômica dos lançamentos. Uma sugestão com alta similaridade lexical pode estar errada justamente porque duas contas têm nomes próximos e tratamentos distintos.
O controle mínimo é impedir que uma correspondência sugerida entre em produção sem aprovação e teste. Mudanças materiais precisam gerar comparação com o ano anterior e com as demonstrações.
Recuperar a ECD não elimina a reconciliação
A recuperação reduz redigitação, mas não substitui o fechamento. A ECD pode conter contas sem mapeamento, centros de custo incompatíveis, saldos ajustados depois da transmissão ou período que não cobre integralmente a ECF.
Valide pelo menos:
- CNPJ, SCP e período dos arquivos;
- situação ativa e recibo da ECD recuperada;
- plano de contas e centros de custo;
- saldos iniciais, movimentos e saldos finais;
- balanço e DRE contra as demonstrações aprovadas;
- contas novas, encerradas ou com natureza alterada;
- lançamentos extemporâneos com efeito fiscal;
- diferenças entre balancete do ERP e arquivo transmitido;
- contas incluídas ou saldos ajustados na ECF;
- trilha da correção até sua origem.
As perguntas frequentes de 2026 orientam que, quando o prazo de substituição da ECD já expirou, correções contábeis podem exigir lançamentos extemporâneos e ajustes correspondentes na ECF. Se houver repercussão em IRPJ ou CSLL de período anterior, a análise precisa alcançar a ECF daquele ano. Não basta alterar a base local do PGE atual.
e-Lalur e e-Lacs exigem continuidade entre anos
Na parte A, a empresa demonstra adições, exclusões e compensações que transformam o lucro líquido em lucro real e base de CSLL. Na parte B, controla valores que podem afetar períodos posteriores, como prejuízos fiscais, bases negativas e diferenças temporárias conforme a regra aplicável.
Cada lançamento fiscal deve carregar:
- tipo e código do ajuste;
- tributo afetado;
- período de origem e de utilização;
- conta contábil relacionada;
- processo ou fundamento, quando aplicável;
- valor original, movimentações e saldo;
- limite ou condição de uso;
- documento e memória de cálculo;
- aprovador e alçada;
- vínculos com ECF anterior e posterior.
O sistema não deve aceitar um saldo inicial digitado apenas para “fechar” a parte B. Ele precisa ser recuperado, reconciliado e explicado. Se uma retificação alterar esse saldo, competências posteriores entram automaticamente na análise de impacto.
A Receita já conhece parte das receitas
Na ação de facilitação da ECF 2026, a Receita informou que os dados encaminhados podiam incluir consolidações de NF-e, EFD-Contribuições, EFD-Reinf, e-Financeira, Decred, cartões, Dirbi, Dmed e outras fontes, conforme a comunicação recebida por cada empresa.
Esses dados não são uma pré-declaração completa. A própria página explica que nem todas as operações estão necessariamente contempladas. O uso correto é criar uma reconciliação adicional:
| Fonte | Comparação interna | Exceção relevante |
|---|---|---|
| NF-e | Receita por CNPJ, CFOP, período e tratamento | Nota emitida não reconhecida ou receita ausente |
| EFD-Contribuições | Receita bruta e registros consolidados | Regime ou total diferente da ECF |
| EFD-Reinf | Retenções e eventos aplicáveis | Retenção sem vínculo ou período divergente |
| e-Financeira e cartões | Movimentação e recebimentos conforme escopo oficial | Diferença material sem causa documentada |
| Dirbi | Benefícios informados | Incentivo usado na apuração sem conciliação |
| Dmed e fontes setoriais | Valores e participantes aplicáveis | Receita ou identificação incompatível |
A automação deve apresentar a diferença e suas possíveis origens, não preencher a ECF pelo valor externo. Nota cancelada, regime de caixa, devolução, transferência, período, fonte incompleta e classificação são exemplos de causas que exigem análise.
O que mudou no leiaute 12 e no programa de 2026
O comunicado oficial de janeiro destacou, entre as novidades do leiaute 12, o Registro Y730 para identificação de donatários ou destinatários de deduções de IRPJ/CSLL, informação de CEBAS em casos aplicáveis, possibilidade de transmissão com CNPJ alfanumérico, novas regras, validação envolvendo P300 e Y570 e campos alterados de cálculo editável para não editável.
O Portal SPED registrou sucessivas versões do programa durante o primeiro semestre, chegando à 12.1.6 em 25 de maio de 2026. Isso mostra por que o pipeline precisa registrar versão e testar atualização, não apenas instalar silenciosamente o programa mais novo.
Um plano de migração inclui:
- baixar somente da página oficial;
- guardar instalador, versão e data de obtenção;
- fazer backup das escriturações e artefatos de recuperação;
- importar uma ECF representativa na versão nova;
- comparar erros, advertências e cálculos;
- validar campos que passaram a não editáveis;
- testar identificadores como texto para CNPJ alfanumérico;
- conferir regras novas do leiaute 12;
- documentar a versão autorizada para produção;
- manter procedimento de contingência e restauração.
Exemplo concreto: parte B não fecha com a ECF anterior
Imagine uma indústria no lucro real que recupera a ECD de 2025 e a ECF de 2024. O balancete fecha, mas o sistema encontra R$ 1,8 milhão de prejuízo fiscal na planilha interna e R$ 1,55 milhão no saldo recuperado da parte B.
Um robô orientado apenas a eliminar erro poderia sobrescrever o saldo recuperado pelos R$ 1,8 milhão. O fluxo auditável faz o oposto:
- bloqueia a compensação ligada à diferença;
- identifica o arquivo e o recibo da ECF anterior;
- reconstrói origem, adições, exclusões e compensações do saldo;
- compara a planilha com os registros transmitidos;
- localiza uma retificação de 2023 não propagada no controle interno;
- calcula o impacto em 2024 e 2025;
- submete a cadeia de retificações à revisão tributária;
- atualiza o razão fiscal sem apagar versões anteriores;
- recalcula IRPJ, adicional e limites aplicáveis;
- valida a nova ECF no PGE e reconcilia a DCTF do período afetado.
O resultado pode confirmar R$ 1,55 milhão, R$ 1,8 milhão ou outro valor. A automação não existe para preservar a planilha; existe para preservar a origem demonstrável e impedir uso indevido de saldo.
O PGE é uma barreira, não um parecer tributário
Considere estados separados:
| Estado | Evidência | O que ainda falta |
|---|---|---|
| Fontes congeladas | Hashes, períodos e responsáveis | Mapeamento e regras |
| Recuperações concluídas | ECD, ECF anterior e recibos | Conciliação de saldos |
| Arquivo gerado | Hash e versão do gerador | Testes e revisão fiscal |
| Arquivo importado | Log de importação no PGE | Correção de erros e análise de advertências |
| Arquivo validado | Relatórios do programa | Aprovação, assinatura e transmissão |
| Arquivo assinado | Assinatura vinculada ao artefato | Confirmação de recepção |
| Arquivo transmitido | Recibo e data | Dossiê e monitoramento pós-entrega |
As perguntas frequentes do SPED explicam que advertências não impedem necessariamente a transmissão, mas precisam ser examinadas. No processo interno, “não impeditiva” não deve significar “ignorada”. Cada advertência recebe causa, materialidade, decisão, responsável e evidência.
Uma fila de exceções precisa mostrar a causa
Uma lista com “erro no registro M” não permite decidir. A fila deve mostrar:
- empresa, SCP, período e regime;
- bloco, registro, campo e regra violada;
- conta contábil e referencial;
- lançamento ou saldo relacionado;
- ECD ou ECF anterior de origem;
- valor e materialidade;
- mensagem original do PGE;
- interpretação operacional, sem ocultar o texto oficial;
- evidências disponíveis e ausentes;
- ação permitida, responsável e prazo;
- impacto em IRPJ, CSLL, DCTF e anos posteriores;
- histórico de tentativas e decisões.
Agrupar por causa-raiz é mais útil do que corrigir linha a linha. Cem erros de mapeamento podem vir de uma conta nova sem regra. Corrigir a matriz e gerar novamente preserva consistência; editar cem campos cria cem decisões sem trilha.
Painel operacional: medir fechamento correto, não só transmissão
Indicadores úteis:
- percentual de contas com mapeamento aprovado;
- saldos recuperados e reconciliados;
- diferenças entre ECD, balancete e ECF;
- ajustes fiscais com e sem evidência;
- movimentos da parte B sem origem completa;
- erros e advertências por causa;
- divergências com DCTF e pagamentos;
- diferenças diante das fontes informadas pela Receita;
- horas de retrabalho por etapa;
- tempo entre congelamento, aprovação e recibo;
- retificações e períodos posteriores potencialmente afetados;
- percentual de valores reconstruíveis até o documento.
Um painel não deve premiar apenas “arquivo transmitido”. Se o prazo foi cumprido com ajustes manuais não devolvidos à fonte, o passivo operacional continua aberto.
Retificação exige análise em cadeia
A ECF retificadora substitui integralmente a escrituração anterior e passa a ser a ativa na base do SPED, conforme as condições oficiais. Isso torna a comparação entre versões indispensável.
Antes de autorizar, gere um relatório com:
- motivo e origem da correção;
- registros incluídos, excluídos e alterados;
- diferença em resultado contábil e base fiscal;
- efeito em IRPJ, CSLL, retenções e pagamentos;
- movimentação da parte B;
- impacto nas ECF posteriores;
- necessidade de retificar DCTF ou outra obrigação;
- nova memória de cálculo;
- aprovadores e fundamento;
- arquivos e recibos antes e depois.
Uma ECD substituta que altere contas ou saldos recuperados pode exigir ECF retificadora. Lançamentos extemporâneos com repercussão fiscal também precisam ser analisados no período correto. A automação pode mapear a cadeia; a decisão final deve permanecer com profissionais habilitados.
Segurança, LGPD e limites da IA
A ECF pode reunir dados de sócios, dirigentes, beneficiários, operações, pagamentos, participações e relações econômicas. A LGPD exige finalidade, necessidade, segurança e prevenção no tratamento de dados pessoais. Sigilo fiscal e controles internos ampliam a necessidade de acesso mínimo.
Práticas essenciais:
- separar desenvolvimento, teste e produção;
- usar dados sintéticos ou mascarados em teste;
- expor ao modelo apenas os campos necessários;
- impedir que prompts tenham acesso direto a certificado ou procuração;
- guardar segredos em cofre e rotacioná-los;
- aplicar segregação entre preparar, revisar, assinar e transmitir;
- registrar chamadas, versão de regra, entrada e saída;
- limitar retenção de documentos e respostas;
- bloquear exportação em massa sem autorização;
- testar restauração do dossiê completo;
- detectar instruções maliciosas em documentos anexados;
- revisar permissões após mudança de função.
O NIST AI RMF organiza gestão de risco em governar, mapear, medir e gerenciar. O perfil para IA generativa acrescenta riscos como confabulação, privacidade, segurança da informação e integridade. No fechamento fiscal, isso se traduz em uma regra simples: texto plausível não vira lançamento fiscal sem fonte e cálculo reproduzível.
Testes antes de colocar em produção
Um conjunto mínimo cobre:
- CNPJ, SCP, período e regime incompatíveis;
- situação normal e eventos especiais;
- arquivo da ECD incorreto, ausente ou com período parcial;
- ECF anterior incorreta ou saldo da parte B divergente;
- conta nova sem mapeamento referencial;
- uma conta interna relacionada a mais de uma referência;
- sinal invertido, saldo zerado e conta encerrada;
- adição ou exclusão sem fundamento vigente;
- ajuste com valor limite e mudança de regra no período;
- prejuízo fiscal e base negativa com origem incompleta;
- cálculo de IRPJ, adicional e CSLL por período;
- retenção, estimativa, compensação e pagamento divergentes;
- receita diferente de NF-e ou EFD-Contribuições;
- advertência conhecida e erro impeditivo do PGE;
- atualização da versão do programa;
- CNPJ tratado como identificador textual;
- assinatura com certificado inválido ou poder insuficiente;
- timeout de transmissão e consulta de recibo antes de reenviar;
- retificação com impacto em ECF posterior;
- restauração de arquivo, relatórios e recibo;
- prompt injection em planilha, histórico ou documento;
- tentativa de alterar regra por texto não aprovado.
Método Laf para implantar sem interromper o fechamento
Na Laf Digital, o piloto começa por uma empresa, um ano-calendário e um regime representativo. O processo atual continua operando em paralelo até a automação provar que reconstrói saldos, mapeamentos, ajustes, cálculos, validações e recibo.
Uma sequência prática:
- reunir ECD, ECF anterior, recibos, PGE e memórias de cálculo;
- reconstruir a ECF transmitida a partir das fontes;
- medir divergências por causa, bloco, conta e valor;
- criar o razão fiscal e a matriz de contas referenciais;
- versionar regras de IRPJ, CSLL, e-Lalur e e-Lacs;
- automatizar correspondências confiáveis e separar ambiguidades;
- reconciliar ECD, demonstrações, ECF, DCTF e pagamentos;
- comparar fontes conhecidas pela Receita quando disponíveis;
- validar no PGE e devolver correções à origem;
- operar assinatura e transmissão sob aprovação humana;
- testar retificação e continuidade da parte B;
- ampliar por empresa, regime, bloco ou rotina.
Indicadores incluem horas de retrabalho, contas sem mapeamento, ajustes sem evidência, divergências entre obrigações, erros antes e depois do PGE, reincidência de causa e tempo para reconstruir um valor.
Quando vale criar um sistema sob medida
Um processo simples pode melhorar com saneamento cadastral, integração e checklist. Um sistema sob medida ganha valor quando:
- existem várias empresas, SCPs, ERPs ou planos de contas;
- o mapeamento referencial muda com frequência;
- a parte B é controlada em planilhas frágeis;
- há grande volume de adições, exclusões, incentivos ou retenções;
- as apurações mensais não fecham com o anual;
- advertências são analisadas sem fila e sem histórico;
- ajustes feitos no PGE não voltam ao sistema de origem;
- retificações exigem recalcular vários anos;
- DCTF, Darf e pagamentos são conciliados fora do fechamento;
- a empresa precisa responder rapidamente a auditorias;
- atualizações de leiaute expõem integrações antigas;
- o risco e o custo do retrabalho justificam controle contínuo.
Se esse é o cenário, a Laf Digital pode construir a camada de integração, mapeamento, cálculo, validação e evidências sem deixar a IA decidir o tratamento tributário no escuro.
Referências consultadas
Fontes primárias e oficiais consultadas em agosto de 2026:
- Receita Federal — perguntas frequentes da ECF atualizadas em 2026
- Receita Federal — data-limite regular da ECF
- Portal SPED — Manual de Orientação do Leiaute 12 da ECF, atualização de 23/07/2026
- Portal SPED — publicação do manual do leiaute 12 e novidades de 2026
- Portal SPED — página da ECF, downloads e versões do validador
- Portal SPED — versão 12.1.6 do programa da ECF
- Receita Federal — programas e aplicativos do SPED
- Receita Federal — dados enviados para subsidiar a ECF 2026
- Receita Federal — Perguntas e Respostas da Pessoa Jurídica 2026
- Portal SPED — perguntas frequentes operacionais da ECF
- Receita Federal — orientações da ECD e efeitos de recuperação
- Receita Federal — Malha Fiscal PJ/ECF e confronto de receitas
- Presidência da República — Lei nº 13.709/2018, LGPD
- NIST — Artificial Intelligence Risk Management Framework 1.0
- NIST — perfil de riscos para IA generativa
Perguntas frequentes
O que é a ECF?
É a Escrituração Contábil Fiscal do SPED. Ela reúne informações contábeis, fiscais e econômicas e demonstra a apuração de IRPJ e CSLL conforme o regime e o período aplicáveis.
ECF e ECD são a mesma coisa?
Não. A ECD contém livros e dados contábeis. A ECF recupera parte desses dados e acrescenta mapeamentos, ajustes e apurações fiscais. Uma não substitui a outra.
Qual é o prazo regular da ECF?
Nas situações normais, até o último dia útil de julho do ano seguinte ao ano-calendário, conforme a orientação oficial vigente. Situações especiais têm regras próprias.
Qual leiaute vale para a ECF 2026?
O leiaute 12 atende o ano-calendário 2025 e situações especiais de 2026. O manual oficial foi atualizado em 23 de julho de 2026.
Qual versão do PGE usar em agosto de 2026?
O Portal SPED lista a versão 12.1.6 como válida para o ano-calendário 2025, situações especiais de 2026 e anos anteriores. Confirme sempre a página oficial antes de produzir ou retificar.
Quem precisa entregar a ECF?
Em regra, pessoas jurídicas tributadas pelo lucro real, presumido ou arbitrado, inclusive imunes e isentas, observadas as exceções oficiais e as condições concretas do contribuinte.
Empresa do Simples Nacional entrega ECF?
As perguntas frequentes da Receita listam optantes pelo Simples Nacional entre as exceções. O cadastro deve confirmar o regime e a vigência antes de bloquear ou habilitar a obrigação.
Uma SCP entrega ECF própria?
Sim. A orientação da Receita prevê uma ECF para cada SCP, usando o CNPJ da sócia ostensiva e o CNPJ da própria SCP nos campos aplicáveis.
O que a ECF recupera da ECD?
Contas, saldos e demonstrações contábeis alimentam blocos da ECF conforme o leiaute. A recuperação reduz digitação, mas ainda exige mapeamento, reconciliação e análise fiscal.
Lucro real precisa recuperar a ECF anterior?
As perguntas frequentes do SPED indicam a recuperação da ECF imediatamente anterior para empresas tributadas pelo lucro real, permitindo transportar e conferir saldos fiscais aplicáveis.
O que é plano de contas referencial?
É a estrutura usada para relacionar contas internas a contas padronizadas do leiaute. A correspondência depende da substância da conta, não apenas da semelhança entre nomes.
A IA pode mapear contas automaticamente?
Ela pode sugerir correspondências e destacar ambiguidades. A entrada em produção deve exigir vigência, evidência, teste e aprovação de responsável que conheça a contabilidade e o leiaute.
O que são e-Lalur e e-Lacs?
São controles digitais da apuração do lucro real e da base da CSLL, com ajustes na parte A e valores fiscais controlados para períodos posteriores na parte B.
A IA pode decidir uma adição ou exclusão?
Não de forma autônoma. Ela pode localizar a regra e organizar evidências, mas o tratamento precisa ser aprovado. O cálculo deve ser determinístico e reproduzível.
Como controlar prejuízo fiscal e base negativa?
Registre origem, período, tributo, movimentações, compensações, limites, saldo, evidência e vínculos com as ECF anteriores e posteriores. Não aceite saldo inicial sem reconciliação.
O PGE calcula tudo sozinho?
Não. O programa aplica cálculos e validações previstos, mas há campos, premissas e tratamentos que dependem da apuração correta da empresa. O manual identifica o comportamento de cada registro.
Passar na validação prova que o imposto está correto?
Não. Um arquivo tecnicamente válido ainda pode ter conta mal mapeada, ajuste sem fundamento, receita incompleta ou saldo fiscal incorreto.
Posso ignorar advertências do PGE?
Não como procedimento de controle. Mesmo quando não impedem a transmissão, devem ser abertas, analisadas e documentadas com causa, materialidade e decisão.
Como comparar ECF e DCTF?
Confronte período, código de receita, base, imposto, retenções, compensações e valores declarados. Depois relacione Darf e comprovante sem confundir emissão, declaração e pagamento.
A Receita envia dados para preencher a ECF?
Em 2026, a Receita enviou comunicações a empresas com dados de diversas fontes para subsidiar o preenchimento. A comunicação pode ser parcial e não substitui a escrituração completa da empresa.
Devo preencher pelo valor informado pela Receita?
Não automaticamente. Use-o como confronto. Identifique diferenças por período, documento, regime, cancelamento, devolução, fonte e reconhecimento antes de corrigir qualquer valor.
O que mudou no leiaute 12?
O comunicado oficial destacou alterações como o Registro Y730, informação de CEBAS em casos aplicáveis, CNPJ alfanumérico, regras novas, validação entre P300 e Y570 e campos de cálculo não editáveis.
Como preparar sistemas para CNPJ alfanumérico?
Trate CNPJ como identificador textual, preserve caracteres e zeros, remova validações que aceitam apenas números e teste integrações, chaves, buscas e relatórios.
Quem deve assinar e transmitir?
O arquivo deve ser assinado conforme os requisitos do manual e as habilitações do contribuinte. Certificado, representação e procuração precisam ser válidos no momento da entrega.
O certificado pode ficar disponível para o agente de IA?
Não é recomendável. Use cofre, acesso mínimo, segregação de funções e aprovação humana explícita. Preparar o arquivo e autorizar a assinatura devem ser etapas separadas.
É possível retificar a ECF?
Sim, nas condições oficiais. A nova escrituração substitui integralmente a anterior e passa a ser a ativa, por isso a empresa deve comparar versões e preservar o histórico interno.
Retificar pode afetar anos posteriores?
Sim. Mudanças na parte B, em prejuízos, bases negativas ou diferenças temporárias podem alterar saldos transportados e exigir análise das ECF posteriores.
Uma ECD substituta pode exigir ECF retificadora?
Sim, quando altera contas ou saldos recuperados na ECF ativa. Lançamentos extemporâneos com repercussão fiscal também precisam ser tratados no período apropriado.
Como evitar transmissão duplicada após timeout?
Use uma chave idempotente para o artefato, registre o hash e consulte a situação ou o recibo antes de reenviar. Resposta perdida não significa que a Receita não recebeu.
Como começar um piloto?
Escolha uma empresa e um ano representativo, reconstrua a entrega já revisada, compare saldos e ajustes, valide no PGE e opere em paralelo antes de ampliar.
Quanto custa automatizar a ECF?
Depende de empresas, regimes, planos de contas, qualidade da ECD, volume de ajustes, parte B, sistemas, histórico e integrações. Um diagnóstico mede causas e horas de retrabalho antes da estimativa.
Quando um sistema sob medida faz sentido?
Quando múltiplas empresas, regras temporais, mapeamentos, saldos fiscais, retificações e conciliações tornam planilhas e correções manuais caras, recorrentes e difíceis de auditar.
Próximo passo
Separe a ECD, a última ECF e seus recibos, o balancete final, a matriz de contas referenciais, as memórias de IRPJ/CSLL e as planilhas da parte B. Em um diagnóstico, a Laf Digital consegue mostrar onde o saldo perde sua origem, qual ajuste reaparece todo ano e que parte do fechamento pode ser automatizada com controle.