
Resposta curta
Automação da EFD-Contribuições com IA é um fluxo que reúne documentos, serviços, receitas, aquisições, regras aprovadas e contabilidade para preparar e conferir a escrituração de PIS/Pasep e Cofins. A IA ajuda a extrair dados, relacionar fontes e priorizar exceções; ela não deve inventar CST, natureza de crédito, base, alíquota, ajuste ou regime.
Em 2026, o processo seguro concilia os blocos analíticos com o Bloco M, valida no PGE compatível com a competência, exige aprovação autorizada e guarda arquivo, assinatura e recibo. Passar no programa não prova sozinho que o crédito existe ou que o débito foi declarado corretamente.
EFD-Contribuições automatizada não é um TXT aceito. É uma trilha capaz de explicar qual documento e qual regra sustentam cada receita, crédito, ajuste, débito e recibo.
Por que esta pauta tem alta intenção em 2026
A EFD-Contribuições transforma compras, vendas, serviços, contratos, lançamentos contábeis e regras tributárias em uma escrituração mensal. A Receita Federal informa que o prazo de entrega vale para todos os períodos e ocorre até o décimo dia útil do segundo mês subsequente. Isso cria uma rotina recorrente entre fiscal, contabilidade, faturamento, compras, contas a pagar, tecnologia e os estabelecimentos da empresa.
O ciclo atual também exige mudança técnica. Em 26 de agosto de 2026, a Receita disponibilizou o PGE 6.2.0, com melhorias de desempenho, preparação dos campos para CNPJ alfanumérico e validação do campo INC_MOB do Registro 1800. A versão 6.1.2 permanece disponível durante a transição até 30 de setembro de 2026. Uma empresa que apenas instala o programa novo na véspera do fechamento pode descobrir incompatibilidades tarde demais.
Há ainda a transição da Reforma Tributária do Consumo. A Nota Técnica 011/2026 orienta que, embora PIS e Cofins estejam previstos para extinção a partir de 2027, a EFD-Contribuições não desaparece imediatamente: saldos credores, retificações e prazos de fiscalização continuam exigindo dados históricos consistentes. A Nota Técnica 012/2026 acrescentou procedimentos para registrar efeitos da redução de incentivos e benefícios por meio dos ajustes disponíveis no leiaute.
A procura por automação costuma nascer quando:
- o ERP gera o arquivo, mas a equipe corrige registros diretamente no PGE;
- serviços, mercadorias e outras receitas chegam por sistemas diferentes;
- créditos do Bloco M não fecham com documentos nos blocos A, C, D ou F;
- CST, natureza de base, conta contábil e participante variam entre filiais;
- a empresa não consegue reconstruir a memória de um crédito;
- valores da escrituração divergem do MIT, da DCTFWeb ou do DARF;
- a atualização do PGE quebra uma importação perto do prazo;
- retificar uma competência exige refazer planilhas sem histórico;
- arquivo transmitido e recibo ficam separados das evidências.
Esse é um problema de controle de dados e decisões, não apenas de geração de arquivo.
EFD-Contribuições, SPED Fiscal e DCTFWeb não são a mesma entrega
Usar “SPED” como nome genérico costuma produzir integrações erradas. Cada artefato tem finalidade e estado próprios.
| Artefato | Papel no fechamento | O que não se deve presumir |
|---|---|---|
| Documento ou lançamento | Evidencia receita, aquisição, serviço, custo, despesa ou ajuste | Um campo preenchido prova direito a crédito |
| EFD-Contribuições | Escritura operações e apura PIS/Pasep e Cofins conforme o regime aplicável | Substitui EFD ICMS/IPI ou qualquer outro módulo do SPED |
| EFD ICMS/IPI | Escritura operações e apurações de ICMS/IPI conforme regras próprias | O mesmo CST ou bloco serve para PIS/Cofins |
| PGE | Importa, valida, assina, transmite e visualiza a EFD-Contribuições | Validação técnica é parecer tributário |
| MIT/DCTFWeb | Declara débitos federais e organiza a confissão e vinculação aplicável | Recebe automaticamente toda justificativa dos blocos analíticos |
| DARF | Materializa um pagamento identificado por código e período | Guia emitida significa débito pago e conciliado |
| Recibo | Comprova transmissão de um artefato identificado | Substitui o arquivo e sua memória de cálculo |
Para fatos geradores atuais, PIS/Cofins integram o fluxo de MIT/DCTFWeb. Períodos históricos podem exigir DCTF e regras vigentes à época. O sistema deve selecionar a obrigação por período, não trocar o nome de uma tabela e reaproveitar a lógica.
Um arquivo centralizado precisa preservar cada estabelecimento
A Receita esclarece que a EFD-Contribuições é gerada de forma centralizada pela matriz. O PGE importa um arquivo por pessoa jurídica, com receitas, custos, despesas e aquisições estruturados por estabelecimento; não importa arquivos separados por filial.
Centralizar não significa apagar a origem. O Registro 0140 identifica estabelecimentos, e registros como A010, C010, D010 e F010 vinculam operações aos estabelecimentos correspondentes. A arquitetura precisa manter:
- CNPJ e identidade interna da matriz e de cada estabelecimento;
- período de início e fim de vigência do cadastro;
- sistema de origem e responsável por cada lote de dados;
- documento, item, serviço, participante e conta contábil;
- regra tributária aprovada para o fato e para a competência;
- regime cumulativo, não cumulativo ou combinação aplicável;
- vínculo entre registro analítico, apuração e declaração;
- exceções, correções, aprovadores, arquivo e recibo.
Se uma filial envia uma planilha sem chave estável e a matriz apenas soma os totais, a centralização vira uma perda de evidência. O arquivo final deve permitir descer do total da pessoa jurídica até o documento de cada estabelecimento.
A fonte de verdade vem antes do Bloco M
O Bloco M consolida apuração e créditos, mas não deve ser a primeira fonte do processo. A Receita já orientou empresas a regularizar situações em que tipos de crédito “outros” apareciam no Bloco M sem os registros correspondentes nos blocos analíticos A, C, D ou F.
Um razão fiscal intermediário resolve essa dependência. Entidades mínimas:
- pessoa jurídica e estabelecimento: CNPJ, matriz, filial, regime e vigências;
- participante: cliente, fornecedor, transportador e cadastro usado no período;
- documento: modelo, chave, número, data, item, serviço e arquivo original;
- operação: receita, aquisição, custo, despesa, encargo ou ajuste econômico;
- tratamento: CST, natureza, base, alíquota e fundamento aprovado;
- crédito: origem, tipo, período, saldo, utilização e eventual estorno;
- débito: receita, base, contribuição, código de receita e memória;
- registro analítico: bloco, registro, estabelecimento, documento e campos;
- apuração: M100/M105, M200/M205, M500/M505, M600/M605 e ajustes aplicáveis;
- entrega: arquivo, versão do PGE, validações, assinatura, transmissão e recibo;
- declaração e pagamento: MIT/DCTFWeb, DARF, vinculações e conciliação;
- decisão: aprovador, justificativa, horário, materialidade e evidência.
Uma correção não apaga o lançamento anterior. Ela cria uma versão, um ajuste ou uma substituição explicável. Assim, o fechamento continua reproduzível depois que cadastro, regra ou programa mudarem.
O que automatizar e o que manter sob decisão humana
| Etapa | Automação útil | Decisão humana necessária | Bloqueio mínimo |
|---|---|---|---|
| Captura | Ler XML, NFS-e, CT-e, ERP, contratos e lançamentos | Confirmar documento e operação reais | Fonte ausente, duplicada ou sem integridade |
| Cadastro | Normalizar participante, item, serviço e conta | Aprovar identidade e vigência | Correspondência ambígua |
| Enquadramento | Localizar regras candidatas e evidências | Decidir CST, natureza, direito e regime | Regra vencida, conflitante ou sem fundamento |
| Cálculo | Executar fórmulas determinísticas | Aprovar ajuste e exceção | Memória não reproduzível |
| Escrituração | Montar registros e relacionamentos | Autorizar escopo da competência | Pai, filho ou estabelecimento incompatível |
| Conciliação | Comparar blocos analíticos, Bloco M e contabilidade | Aceitar causa e ação corretiva | Total igual com documentos divergentes |
| Validação | Executar testes e importar no PGE | Julgar advertências | Erro ou alerta sem responsável |
| Assinatura | Congelar arquivo e preparar serviço restrito | Signatário habilitado confirma | Certificado ou procuração inválida |
| Transmissão | Enviar artefato idempotente e capturar retorno | Autorizar entrega | Arquivo, período ou ambiente incerto |
| Declaração | Comparar M205/M605 com MIT/DCTFWeb | Transmitir e confessar | Código ou valor divergente |
| Retificação | Comparar versões e simular reflexos | Aprovar substituição | Impacto em crédito, declaração ou pagamento desconhecido |
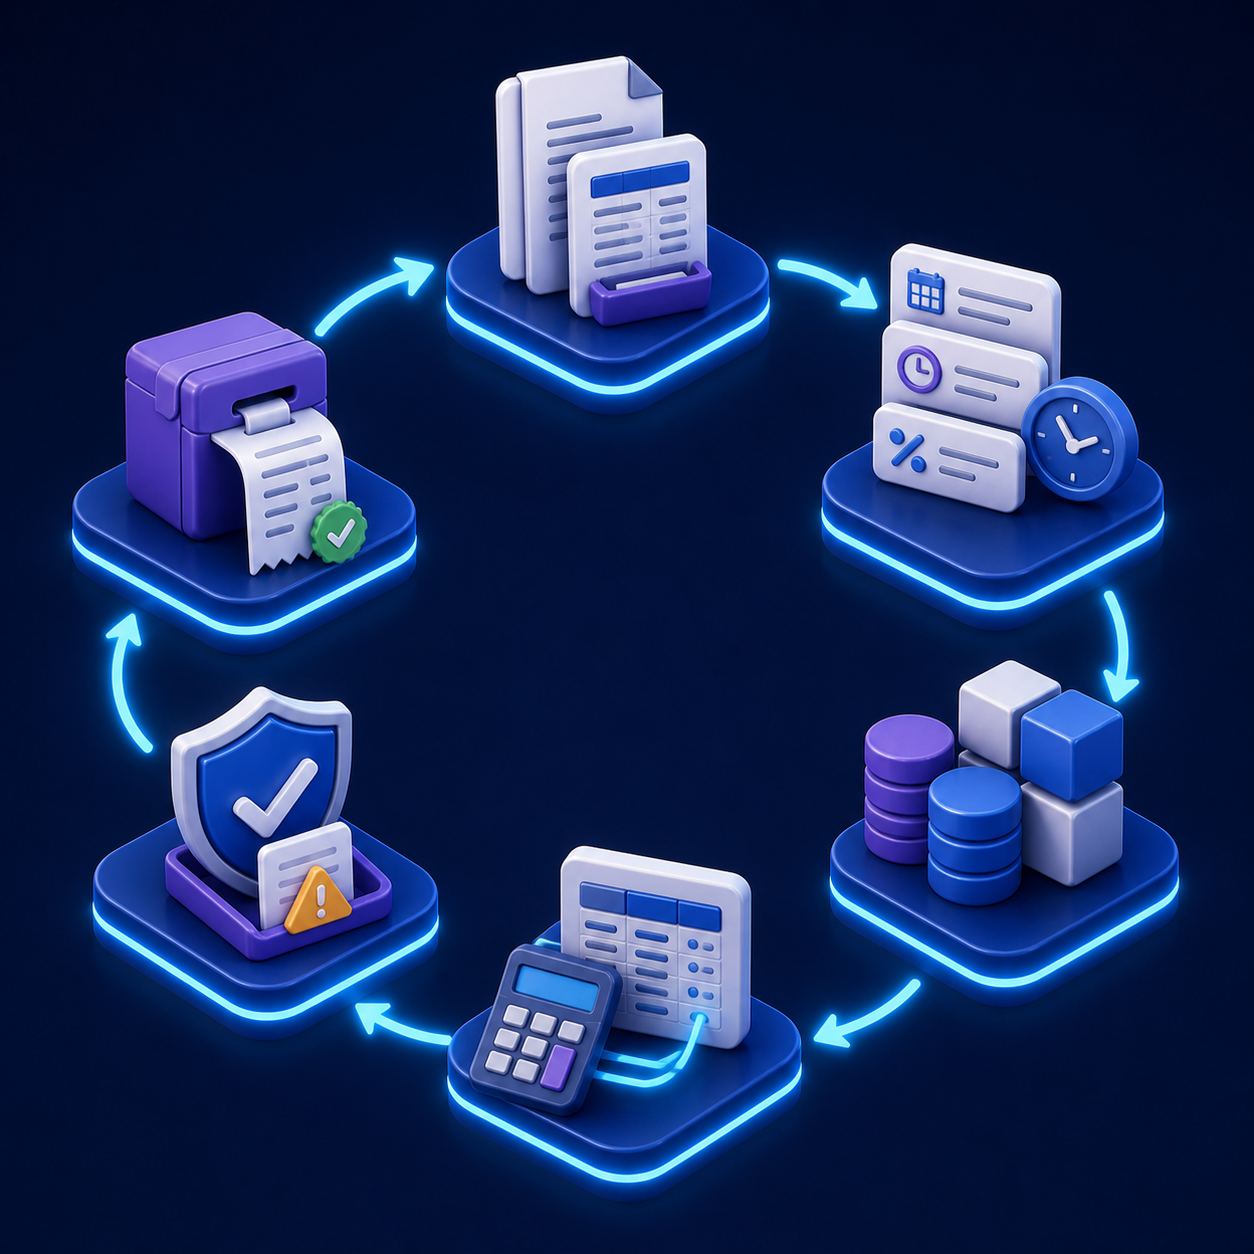
Fluxo seguro em seis etapas
1. Capturar e versionar as fontes
Importe documentos fiscais estruturados, serviços, transportes, contratos, faturamento, aquisições, lançamentos contábeis e cadastros. Preserve arquivo original, hash, sistema, horário e estabelecimento. PDF e OCR podem apoiar a leitura, mas não substituem automaticamente a fonte estruturada disponível.
2. Resolver cadastro e regra por vigência
Confronte participante, item, serviço, conta, centro de custo, natureza da operação e regime. A IA sugere correspondências; uma fila humana decide casos ambíguos. Cada regra de CST, base, alíquota, crédito ou ajuste precisa de fonte, início, fim, aprovador e testes.
3. Montar os blocos analíticos
Gere cada registro a partir do razão aprovado. Preserve relações pai-filho, identidade do estabelecimento e ligação com documento ou operação. Não crie um crédito no Bloco M para compensar a ausência de detalhe na origem.
4. Calcular e conciliar a apuração
Use código determinístico ou tabela de decisão versionada. Recalcule PIS/Pasep e Cofins, consolide ajustes e confronte blocos A, C, D e F com M100/M105 e M500/M505. Depois compare débitos, códigos e valores com M205/M605, MIT/DCTFWeb e a agenda de pagamento aplicável.
5. Validar no PGE e aprovar
Execute validações internas de estrutura, cardinalidade, tipos, somas e vínculos antes do PGE. Importe no programa compatível, registre erro e advertência como itens de trabalho e corrija na fonte. Uma alteração direta no PGE precisa retornar ao razão; caso contrário, o erro reaparece no mês seguinte.
6. Assinar, transmitir e fechar o dossiê
Congele o arquivo aprovado, calcule o hash e restrinja o acesso ao certificado. O signatário ou procurador habilitado autoriza a entrega. Capture recibo, data, versão do programa e relatório final. Em seguida, relacione apuração, declaração e pagamento sem tratar nenhum estado como sinônimo do outro.
Exemplo concreto: crédito sem lastro no bloco analítico
Uma distribuidora fecha julho com R$ 180 mil de crédito de Cofins no Bloco M. O total parece plausível em comparação com o mês anterior, mas R$ 26 mil aparecem como tipo “outros” sem documento correspondente nos blocos C, D ou F.
Um robô orientado apenas por meta poderia preencher um registro genérico e fazer o total fechar. O fluxo auditável faz o oposto:
- bloqueia a parcela sem linhagem;
- abre as aquisições que formaram o lote de crédito;
- separa mercadoria, frete, serviço e lançamento não documental;
- confronta participante, operação, CST, natureza e estabelecimento;
- localiza documentos ausentes ou classifica valores indevidos;
- recalcula o crédito em regra determinística;
- gera novamente os blocos analíticos e o Bloco M;
- registra aprovador e diferença entre as versões;
- valida no PGE e compara com MIT/DCTFWeb quando houver efeito em débitos;
- arquiva evidências junto ao recibo.
O resultado pode ser crédito maior, menor ou igual. A automação não existe para preservar o número anterior; existe para preservar a verdade demonstrável.
Como reconciliar blocos analíticos e Bloco M
| Camada | Fonte principal | Conciliação mínima | Exceção que deve bloquear |
|---|---|---|---|
| Bloco A | Serviços sujeitos ao tratamento do bloco | Documento, participante, estabelecimento, receita ou crédito | Serviço sem documento ou vínculo econômico |
| Bloco C | Mercadorias e documentos ICMS/IPI aplicáveis | Chave, item, CST, base, quantidade e valor | Item duplicado ou classificação sem vigência |
| Bloco D | Transporte, comunicação e documentos aplicáveis | Documento, tomador, serviço, base e crédito | Frete sem ligação com operação ou participante |
| Bloco F | Demais documentos e operações | Contrato, lançamento, natureza, conta e memória | Lançamento agregado sem fonte rastreável |
| M100/M105 | Crédito de PIS/Pasep | Natureza, base, tipo e origem analítica | Crédito sem documento ou regra aprovada |
| M200/M205 | Contribuição e código de PIS/Pasep | Débito, ajuste, saldo e código de receita | Valor diferente da declaração preparada |
| M500/M505 | Crédito de Cofins | Natureza, base, tipo e origem analítica | Crédito sem correspondência nos blocos |
| M600/M605 | Contribuição e código de Cofins | Débito, ajuste, saldo e código de receita | Código incompatível com regime ou período |
As relações concretas dependem do leiaute, do regime e da operação. A tabela organiza o controle; não cria direito tributário. O motor precisa bloquear combinações não autorizadas e encaminhar exceções para revisão especializada.
Regime cumulativo e não cumulativo não cabem em um único atalho
Uma mesma pessoa jurídica pode lidar com tratamentos diferentes conforme atividade, receita, período e regra aplicável. “Empresa no lucro real” ou “empresa no lucro presumido” não é uma função suficiente para preencher todo o arquivo.
Registre explicitamente:
- regime de apuração por período e contexto;
- natureza da receita ou aquisição;
- CST e fundamento aplicável;
- base antes e depois de exclusões ou ajustes;
- alíquota e vigência;
- direito a crédito, natureza e vínculo com documento;
- tratamento de alíquota zero, isenção, suspensão ou monofásico quando aplicável;
- rateios, estornos, créditos extemporâneos e saldos;
- processo judicial ou administrativo relacionado, quando existir;
- evidência de revisão e aprovação.
A IA pode encontrar uma regra candidata e resumir seu fundamento. A saída contábil-fiscal deve vir de regra determinística aprovada. Um modelo de linguagem não deve decidir sozinho se uma despesa é insumo, se um benefício se aplica ou se um crédito pode ser tomado.
O que muda com o PGE 6.2.0
A versão 6.2.0 foi disponibilizada em agosto de 2026. A comunicação oficial destaca três frentes: desempenho das consultas, adequação dos campos para CNPJ alfanumérico e validação do INC_MOB no Registro 1800. A versão 6.1.2 permanece durante a janela de transição até 30 de setembro de 2026.
Isso pede um plano de migração, não apenas um download:
- inventariar instalações, sistemas operacionais e bases locais;
- fazer backup das escriturações antes da troca;
- gerar uma competência representativa no processo atual;
- importar o mesmo arquivo nas versões em transição;
- comparar erros, advertências, relatórios e tempos;
- testar CNPJs e campos tratados como identificadores, sem conversões numéricas indevidas;
- validar integrações que assumem apenas dígitos;
- registrar a versão aprovada para produção;
- treinar a equipe e atualizar o procedimento de contingência;
- monitorar novos comunicados oficiais.
Trate CNPJ como identificador textual desde a captura. Converter para número remove zeros à esquerda, cria limites artificiais e dificulta a preparação para formato alfanumérico.
O PGE é uma barreira, não um parecer tributário
Considere estados separados:
| Estado | Evidência | O que ainda falta |
|---|---|---|
| Arquivo gerado | Hash e versão do gerador interno | Conciliação e validação |
| Arquivo importado | Log de importação no PGE | Correção de erros e análise de advertências |
| Arquivo validado | Relatórios e resultado do programa | Aprovação fiscal e assinatura |
| Arquivo assinado | Assinatura vinculada ao artefato | Transmissão e confirmação |
| Arquivo transmitido | Recibo e data/hora | Conciliação com declaração e pagamento |
| Competência encerrada | Dossiê completo e estados reconciliados | Monitoramento e eventual retificação |
Um arquivo pode passar porque cumpre regras de formato e ainda conter receita no estabelecimento errado, crédito sem suporte ou regime incompatível. Validação técnica reduz risco, mas não substitui realidade econômica, documentação e responsabilidade fiscal.
Prazo, assinatura e retificação precisam de controles próprios
A orientação oficial mantém a entrega até o décimo dia útil do segundo mês subsequente para todos os períodos. O calendário interno deve trabalhar para uma data anterior, com janelas para captura, fechamento, correção, aprovação e contingência.
Podem assinar e transmitir, com certificado válido no âmbito da ICP-Brasil, o e-PJ/e-CNPJ com a mesma base do CNPJ ou representante legal/procurador habilitado conforme as condições oficiais. O certificado não deve ficar disponível ao agente de IA. Use cofre, escopo mínimo, segregação de funções e aprovação explícita.
A Receita informa como regra geral que a retificação pode ocorrer até o último dia útil do ano-calendário seguinte ao da escrituração substituída, com restrições quando débitos, créditos, dívida ativa, fiscalização ou reconhecimento de direito já estiverem envolvidos. O sistema deve verificar a condição real antes de preparar uma substituição.
Uma retificação segura preserva:
- arquivo e recibo anteriores;
- motivo, solicitante e aprovador;
- diferença por registro, documento e valor;
- reflexo em saldos credores posteriores;
- efeito em MIT/DCTFWeb, DARF, compensação ou ressarcimento;
- versão do PGE e das regras usada na nova entrega;
- novo arquivo, hash, assinatura e recibo.
O painel certo mostra linhagem, não apenas semáforo
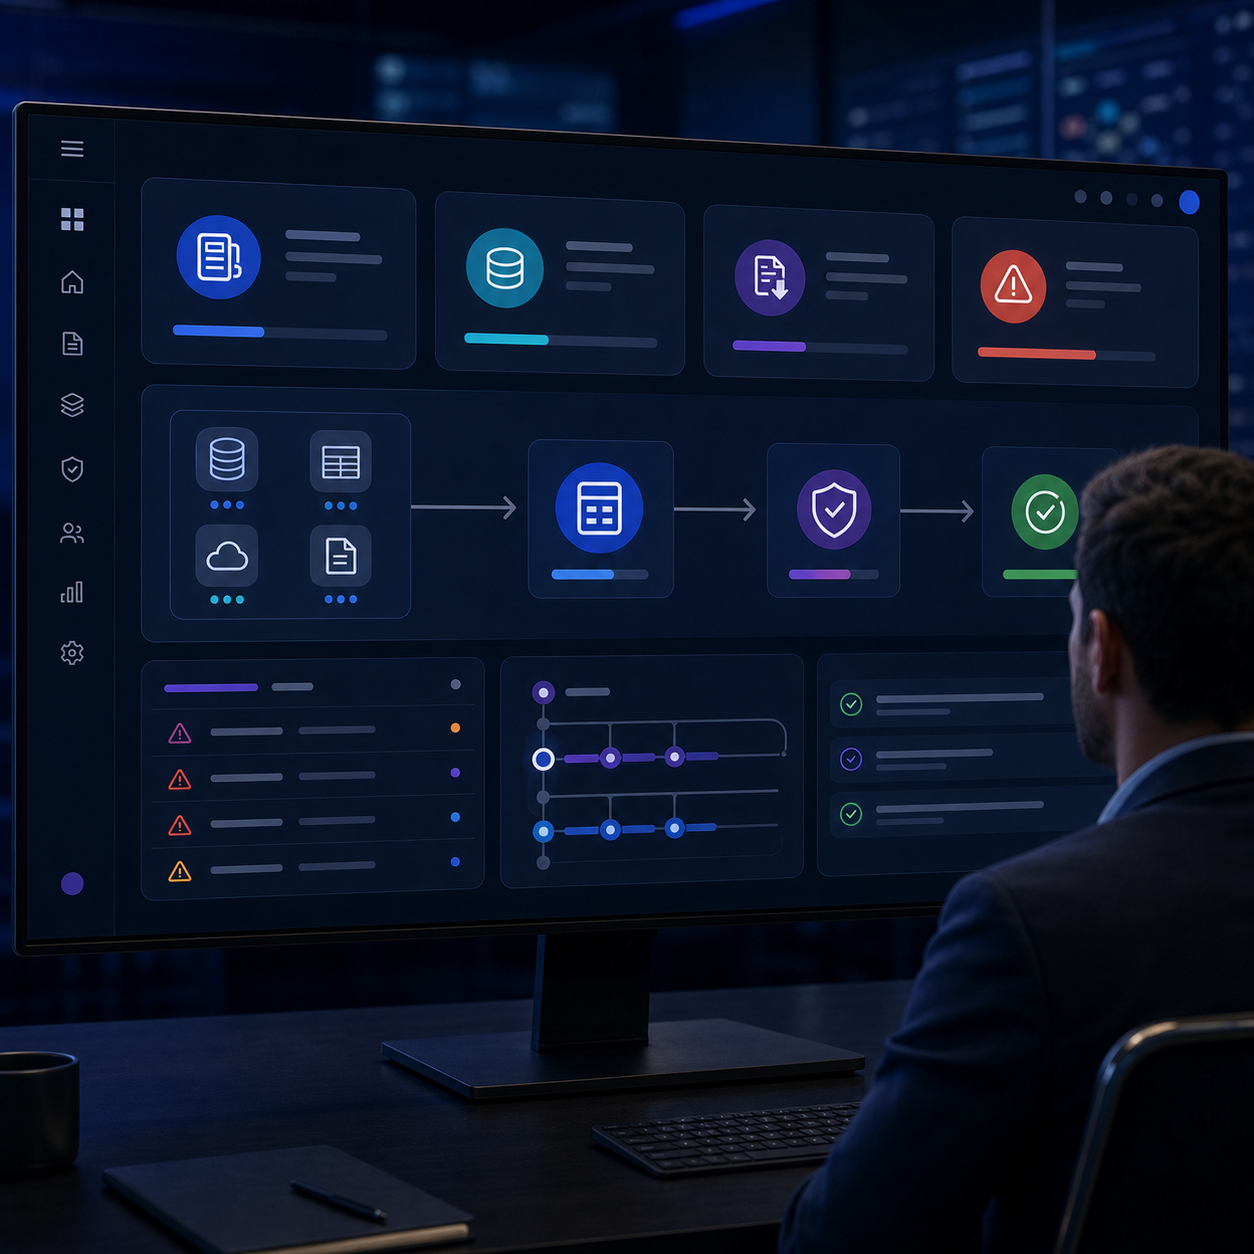
Um painel útil responde:
- quais estabelecimentos já fecharam a competência;
- quantos documentos esperados foram recebidos e deduplicados;
- quais blocos têm divergência de cardinalidade ou soma;
- quais créditos não possuem linhagem analítica;
- onde CST, natureza, conta ou participante estão ambíguos;
- quais erros e advertências vieram do PGE;
- qual versão do programa validou cada arquivo;
- quem aprovou ajustes e exceções;
- se o arquivo foi assinado, transmitido e recebeu recibo;
- se M205/M605 fecham com MIT/DCTFWeb e pagamentos aplicáveis;
- quais retificações alteraram saldos de períodos seguintes;
- quais causas reincidem de uma competência para outra.
Um semáforo “EFD entregue” esconde estados importantes. É possível transmitir o arquivo e manter divergência na declaração; ou pagar um DARF cujo valor não corresponde à última versão da apuração. Cada transição precisa de evidência própria.
Segurança e governança para IA fiscal
Documentos e descrições recebidos de terceiros são dados não confiáveis. Um PDF pode conter instruções maliciosas para um agente; um campo de observação pode tentar induzir envio de arquivo ou acesso a ferramenta. Trate conteúdo como dado, não como comando.
Controles mínimos:
- permitir apenas fontes, destinos e ferramentas em lista autorizada;
- separar leitura, cálculo, aprovação, assinatura e transmissão;
- impedir que o modelo altere regra tributária em produção;
- exigir evidência para toda sugestão de enquadramento;
- manter cálculos em código determinístico e testado;
- mascarar dados fiscais e pessoais em ambientes não produtivos;
- retirar certificados, tokens e documentos completos dos logs;
- registrar usuário, ação, horário, entrada, saída e versão;
- limitar exportações e downloads por necessidade;
- testar prompt injection em PDF, XML, descrição e e-mail;
- manter plano de continuidade sem a camada de IA;
- preservar backups restauráveis de arquivo, recibo e razão.
A LGPD também se aplica quando documentos contêm dados pessoais de clientes, fornecedores, sócios ou trabalhadores. Finalidade, acesso, retenção e descarte devem ser definidos antes de usar conteúdo fiscal em modelos ou ambientes externos.
Erros frequentes e resposta de controle
| Erro | Efeito | Controle |
|---|---|---|
| Crédito criado direto no Bloco M | Origem não demonstrada | Exigir vínculo com operação e bloco analítico |
| CST sugerido virar decisão | Enquadramento sem responsabilidade | Regra determinística e aprovação fiscal |
| Total fechar por compensação | Documentos divergentes invisíveis | Conciliar por documento antes do agregado |
| Editar somente no PGE | Erro reaparece no mês seguinte | Corrigir no razão e regenerar |
| Somar filiais sem identidade | Perda da origem | Chave de estabelecimento em toda transação |
| CNPJ tratado como número | Incompatibilidade e perda de zeros | Identificador textual validado |
| Atualizar PGE no dia do prazo | Falha de importação ou ambiente | Migração testada e contingência |
| Advertência ignorada em lote | Risco não analisado | Causa, responsável e evidência por alerta |
| MIT/DCTFWeb fora da conciliação | Débito declarado diferente | Matriz M205/M605 x declaração |
| Certificado dentro do agente | Transmissão indevida | Cofre, escopo mínimo e autorização humana |
| Timeout gerar reenvio cego | Estado ambíguo ou duplicidade | Hash, idempotência e consulta de recibo |
| Retificar sem simular saldos | Competências seguintes incorretas | Propagação de impacto e aprovação |
| Documento instruir a IA | Prompt injection | Conteúdo isolado e ferramentas em allowlist |
Como validar antes de produção
- inventariar matriz, estabelecimentos, regimes e sistemas;
- confirmar obrigação, prazo e responsáveis para o período;
- mapear documentos, serviços, receitas, aquisições e lançamentos;
- definir chaves imutáveis de documento, item, operação e participante;
- versionar cadastro e regras por data de vigência;
- preservar originais e hashes;
- detectar documentos duplicados, cancelados e extemporâneos;
- testar estabelecimento sem movimento e com movimento parcial;
- validar relações pais e filhos dos registros;
- reconciliar blocos A, C, D e F com o razão;
- bloquear crédito do Bloco M sem origem analítica;
- testar M100/M105 e M500/M505 por natureza e base;
- conferir M200/M205 e M600/M605 por código e valor;
- comparar contabilidade, faturamento, contas a pagar e apuração;
- testar regimes cumulativo, não cumulativo e combinações aplicáveis;
- testar alíquota zero, isenção, suspensão e monofásico quando houver;
- versionar ajustes e processos relacionados;
- executar cálculos determinísticos novamente a partir das fontes;
- comparar competência atual com histórico sem usar o histórico como verdade;
- instalar o PGE em ambiente de teste e fazer backup;
- validar o mesmo arquivo na versão atual e na transição, quando aplicável;
- registrar todos os erros e advertências;
- corrigir na fonte e regenerar;
- exigir aprovação fiscal antes da assinatura;
- validar certificado e procuração;
- testar indisponibilidade, timeout e recuperação de recibo;
- relacionar arquivo, hash, assinatura e recibo;
- conciliar M205/M605 com MIT/DCTFWeb;
- conciliar declaração, DARF e comprovante;
- simular retificação e reflexos em saldos posteriores;
- restaurar uma competência completa a partir do backup;
- mascarar dados em teste e remover segredos dos logs;
- testar prompt injection e abuso de ferramentas;
- medir reincidência de causa após cada fechamento.
Método Laf para implantar sem parar o fechamento
Na Laf Digital, o piloto começa por uma pessoa jurídica, uma competência e um conjunto representativo de estabelecimentos. O processo atual continua operando em paralelo até a automação provar que reproduz fontes, cálculos, exceções, validação e recibo.
Uma sequência prática:
- reunir arquivo entregue, recibo, relatório do PGE e planilhas de ajuste;
- reconstruir a competência a partir dos documentos e sistemas originais;
- medir divergências por causa, bloco, estabelecimento e valor;
- criar razão fiscal intermediário e regras temporais;
- automatizar correspondências confiáveis e separar ambiguidades;
- gerar blocos analíticos e apuração a partir da mesma fonte;
- comparar com a entrega revisada, sem copiar seus erros;
- validar no PGE e devolver correções ao razão;
- operar assinatura e transmissão sob aprovação humana;
- conciliar MIT/DCTFWeb, pagamento e saldos;
- rodar duas ou mais competências em paralelo;
- ampliar por estabelecimento, família de operação ou bloco.
Indicadores úteis incluem horas de retrabalho, documentos sem vínculo, créditos sem lastro, erros antes e depois do PGE, reincidência de causa, tempo até aprovação e percentual de registros reconstruíveis até a fonte.
Quando vale criar um sistema sob medida
Um processo simples pode melhorar com saneamento cadastral, integração e um checklist bem executado. Um sistema sob medida ganha valor quando:
- existem muitos estabelecimentos ou ERPs;
- serviços, mercadorias e outras receitas chegam por canais diferentes;
- o volume impede revisão manual por documento;
- créditos exigem memória e rastreabilidade detalhadas;
- regras vivem em planilhas sem vigência ou testes;
- o PGE é a primeira camada real de qualidade;
- ajustes manuais não retornam ao sistema de origem;
- MIT/DCTFWeb e pagamento são conciliados fora do fechamento;
- retificações são frequentes ou alteram saldos posteriores;
- a atualização do programa expõe dependências antigas;
- uma auditoria exige reconstruir rapidamente cada valor;
- a empresa precisa preservar histórico durante a transição para CBS.
Se esse é o cenário, a Laf Digital pode construir a camada de integração, conciliação, validação e evidências sem deixar a IA decidir direito tributário no escuro.
Referências consultadas
Fontes primárias e oficiais consultadas em agosto de 2026:
- Receita Federal — EFD-Contribuições, programa 6.2.0 e versão 6.1.2 em transição
- Portal SPED — comunicado da versão 6.2.0 e migração até 30 de setembro de 2026
- Portal SPED — conceito, normas e documentação da EFD-Contribuições
- Portal SPED — Guia Prático da EFD-Contribuições, versão 1.35
- Receita Federal — perguntas frequentes atualizadas da EFD-Contribuições
- Receita Federal — entrega centralizada pela matriz e estrutura por estabelecimento
- Receita Federal — prazo recorrente da EFD-Contribuições
- Receita Federal — assinatura e transmissão com certificado digital
- Receita Federal — prazo e restrições para retificação
- Portal SPED — Nota Técnica 011/2026 sobre a continuidade operacional da EFD-Contribuições
- Portal SPED — Nota Técnica 012/2026 sobre redução de incentivos e benefícios
- Receita Federal — regularização de créditos de PIS/Pasep e Cofins
- Receita Federal — Malha Fiscal Digital de divergências entre EFD-Contribuições e declaração
- Receita Federal — DCTFWeb, MIT e documentação oficial
- Receita Federal — Manual de Orientação da DCTFWeb
- Presidência da República — Lei nº 13.709/2018, LGPD
- NIST — Artificial Intelligence Risk Management Framework 1.0
- NIST — perfil de riscos para IA generativa
Perguntas frequentes
O que é EFD-Contribuições?
É uma escrituração digital do SPED que reúne informações usadas na escrituração e apuração de PIS/Pasep e Cofins nos regimes aplicáveis, com documentos, operações, créditos e débitos estruturados.
EFD-Contribuições e SPED Fiscal são a mesma coisa?
Não. EFD-Contribuições trata PIS/Pasep e Cofins. A EFD ICMS/IPI, frequentemente chamada de SPED Fiscal, possui tributos, leiaute, blocos e regras próprios.
A EFD-Contribuições é mensal?
Sim. A orientação oficial estabelece entrega para cada período aplicável e mantém o prazo recorrente para todos os períodos.
Qual é o prazo de entrega?
Até o décimo dia útil do segundo mês subsequente ao período de referência, conforme a orientação oficial. O calendário interno deve reservar tempo para correção e contingência antes dessa data.
A entrega é feita por filial?
Não em arquivos separados. A matriz gera um arquivo centralizado por pessoa jurídica, com os estabelecimentos identificados dentro da estrutura da escrituração.
Qual programa usar em agosto de 2026?
A Receita disponibiliza o PGE 6.2.0 e mantém a versão 6.1.2 durante a transição até 30 de setembro de 2026. A empresa deve seguir a página oficial e testar a versão aplicável ao seu processo.
O que mudou no PGE 6.2.0?
O comunicado oficial destaca melhorias de desempenho, adequação de campos para CNPJ alfanumérico e validação do INC_MOB no Registro 1800.
Preciso fazer backup antes de atualizar o PGE?
Sim. A própria Receita recomenda backup das escriturações antes de instalar nova versão, além de backups periódicos da base.
O PGE garante que o crédito está correto?
Não. Ele aplica validações técnicas e regras implementadas, mas não confirma por si só direito ao crédito, realidade da operação, vigência do fundamento ou qualidade da evidência.
A IA pode escolher o CST?
Ela pode sugerir uma opção e localizar evidências. A decisão que alimenta o arquivo deve vir de regra aprovada e de responsabilidade fiscal definida.
A IA pode decidir se uma despesa gera crédito?
Não de forma autônoma. Direito, natureza, base e vigência exigem análise do fato e da legislação aplicável. O cálculo posterior deve ser determinístico e reproduzível.
O que são os blocos A, C, D e F?
São blocos analíticos usados para grupos de documentos e operações, como serviços, mercadorias, transportes/comunicação e demais operações. A aplicabilidade concreta depende do fato e do leiaute.
O que é o Bloco M?
É a camada de apuração de PIS/Pasep e Cofins, com créditos, contribuições, ajustes, saldos e detalhamentos. Ele deve fechar com as origens analíticas.
Posso informar crédito apenas no Bloco M?
Não como atalho para uma fonte ausente. Quando a operação exige escrituração analítica, o crédito precisa estar relacionado aos documentos e registros que sustentam sua origem.
Como conciliar M205 e M605?
Compare código de receita, regime, período e valor com a declaração preparada no MIT/DCTFWeb para fatos atuais. Para períodos históricos, use a obrigação vigente naquela competência.
EFD-Contribuições alimenta automaticamente a DCTFWeb?
Não trate isso como pressuposto. Para PIS/Cofins atuais, o fluxo de declaração passa pelo MIT/DCTFWeb; a automação deve reconciliar os valores e códigos entre os sistemas, preservando cada origem.
Validar no PGE substitui a conferência contábil?
Não. Receita, aquisição, crédito, débito e ajuste precisam fechar também com documentos, razão, contabilidade, declaração e pagamento.
É seguro corrigir diretamente no PGE?
Correção isolada tende a reaparecer. Corrija o dado ou a regra na fonte e gere novamente. Uma exceção manual precisa retornar ao razão com trilha e aprovação.
Quem pode assinar e transmitir?
As condições oficiais admitem certificado da pessoa jurídica com a base correspondente ou representante legal/procurador habilitado. Validade e poderes devem ser conferidos no momento da entrega.
O certificado pode ficar dentro do agente de IA?
Não é recomendável. Guarde-o em serviço restrito, com escopo mínimo, segregação de funções e autorização humana explícita antes de assinar ou transmitir.
Como recuperar um recibo perdido?
A Receita orienta o uso do ReceitanetBX para recuperar escriturações transmitidas e acessar dados de transmissão e recibo. Mantenha também cópia interna vinculada ao arquivo exato.
Posso retificar a EFD-Contribuições?
Sim, conforme prazo e condições aplicáveis. A orientação geral cita o último dia útil do ano-calendário seguinte ao da escrituração substituída, com restrições em situações específicas.
Retificação apaga a entrega anterior?
Ela substitui a escrituração para efeitos do processo oficial, mas a empresa deve preservar internamente as versões, recibos e explicação das diferenças.
O que acontece com a EFD-Contribuições em 2027?
A Nota Técnica 011/2026 informa que ela não será imediatamente descontinuada, apesar da extinção prevista de PIS/Cofins, porque saldos, retificações e fiscalização ainda exigem continuidade operacional.
Como tratar saldos credores na transição para CBS?
Mantenha origem, natureza, período, utilização, ajustes e evidências de cada saldo. Acompanhe normas e notas oficiais; não converta saldos por uma regra genérica criada pelo modelo.
Como começar um piloto?
Escolha uma competência e estabelecimentos representativos, reconstrua a entrega a partir das fontes, compare blocos e apuração, valide no PGE e opere em paralelo antes de ampliar.
Quanto custa automatizar a EFD-Contribuições?
Depende de estabelecimentos, volume, regimes, qualidade cadastral, sistemas, créditos, ajustes, histórico e grau de integração. O diagnóstico deve medir causas e horas de retrabalho antes da estimativa.
Quando um sistema sob medida faz sentido?
Quando múltiplos sistemas, alto volume, regras temporais, créditos complexos, retificações e correções recorrentes tornam o fechamento manual caro, arriscado e difícil de auditar.
Próximo passo
Separe a última competência, o arquivo transmitido, o recibo, os relatórios do PGE, a memória de PIS/Cofins e as planilhas usadas para corrigir divergências. Em um diagnóstico, a Laf Digital consegue mostrar onde o crédito perde sua origem, qual ajuste reaparece todo mês e que parte do fluxo pode ser automatizada com controle.