
Resposta curta
Automação da EFD-Reinf com IA é um fluxo para capturar documentos, aplicar regras fiscais aprovadas, gerar eventos das séries R-2000 e R-4000, validar XML e XSD, assinar, transmitir, recuperar recibos, fechar a competência e conciliar os totalizadores com a DCTFWeb. A IA ajuda a extrair dados, relacionar documentos e explicar rejeições; ela não deve escolher incidência, natureza de rendimento, base, alíquota ou processo por conta própria.
Em setembro de 2026, o controle de versão ficou ainda mais importante: os XSDs 2.1.2 foram republicados sem mudar o identificador da versão. Uma automação segura verifica o conteúdo do artefato oficial, não apenas o nome do arquivo.
EFD-Reinf automatizada não é XML enviado. É documento conciliado, regra aprovada, evento processado, recibo recuperável, fechamento confirmado e reflexo explicado na DCTFWeb.
Por que automatizar a EFD-Reinf agora
A EFD-Reinf está no encontro entre compras, contratos, fiscal, contabilidade, folha, jurídico, tesouraria e tecnologia. Uma nota de serviço tomada pode exigir análise de retenção previdenciária; um pagamento a beneficiário pode pertencer à série R-4000; um processo judicial pode alterar a apuração; um fechamento incorreto pode produzir diferença na DCTFWeb.
Esse encadeamento torna planilhas isoladas frágeis. O total pode até coincidir, mas ainda esconder documento duplicado, beneficiário incorreto, natureza de rendimento inadequada, processo fora de vigência ou evento aceito que não chegou ao fechamento esperado.
A urgência técnica também é concreta. Em 23 de setembro de 2026, o SPED republicou os esquemas XSD da versão 2.1.2 para alterar a validação do identificador único dos eventos. Os arquivos substituíram os anteriores, mas mantiveram a versão v2_01_02. Sistemas que olham apenas o número da versão podem continuar usando um XSD antigo sem perceber.
Outras mudanças de 2026 reforçam o mesmo ponto:
- a Nota Técnica 01/2026 ajustou leiautes e efeitos de totalização para situações ligadas à produção rural;
- a Nota Técnica 03/2026 tratou a adaptação ao CNPJ alfanumérico e publicou novos XSDs;
- a Nota Técnica 04/2026 criou naturezas de rendimento e vigências novas, incluindo uso do R-4080 em caso específico a partir de outubro de 2026;
- as tabelas oficiais da EFD-Reinf continuam sendo artefatos operacionais que precisam entrar no controle de mudanças.
Automatizar, portanto, não é apenas reduzir digitação. É construir um mecanismo que saiba qual regra, tabela, leiaute e XSD estavam válidos para cada competência e consiga provar o que foi usado.
O que entra na EFD-Reinf e o que fica fora
A EFD-Reinf recebe retenções e outras informações fiscais que não pertencem ao eSocial, conforme o escopo definido pela Receita. Ela não substitui documento fiscal, contrato, escrituração contábil, folha, DCTFWeb nem pagamento. Cada camada tem função própria.
| Camada | Função | Evidência principal | Erro comum |
|---|---|---|---|
| Documento e contrato | provar operação, pagamento, serviço e condições | nota, contrato, medição, pagamento | criar evento sem origem íntegra |
| EFD-Reinf | escriturar eventos no leiaute aplicável | XML, protocolo, retorno e recibo | tratar protocolo como aceite final |
| DCTFWeb | receber débitos e consolidar a declaração | totalizadores, declaração e recibo | ajustar valor sem corrigir a origem |
| Tesouraria | pagar ou compensar conforme aprovação | DARF, comprovante e vinculação | pagar antes da conciliação |
| Contabilidade | reconhecer e reconciliar os fatos | razão, lançamentos e memória | comparar apenas totais globais |
A definição do evento deve nascer da operação real e da regra tributária aprovada. Palavras na descrição de uma nota podem ajudar a localizar casos, mas não autorizam a IA a concluir que existe retenção ou escolher a natureza de rendimento.
Mapa dos principais eventos
Uma implantação não precisa automatizar todos os eventos no primeiro ciclo, mas precisa conhecer o mapa para não misturar famílias diferentes.
| Grupo | Eventos frequentes | Uso operacional | Controle decisivo |
|---|---|---|---|
| Cadastro e processos | R-1000, R-1050 e R-1070 | contribuinte, entidades ligadas e processos | vigência, integridade e aprovação |
| Retenções previdenciárias | R-2010 e R-2020 | serviços tomados e prestados | documento, estabelecimento, base e retenção |
| Outras contribuições | R-2030 a R-2060 | associações desportivas, produção rural e CPRB | enquadramento e regra específica |
| Fechamento previdenciário | R-2098 e R-2099 | reabrir e fechar a série R-2000 | todos os recibos e totalizadores conferidos |
| Evento desportivo | R-3010 | receita de espetáculo desportivo | prazo próprio e vínculo com o evento |
| Pagamentos e retenções | R-4010 a R-4080 | beneficiários, rendimentos e retenções | natureza, fato gerador, beneficiário e processo |
| Fechamento da série R-4000 | R-4099 | fechar ou reabrir o período da família | completude e reflexo na DCTFWeb |
| Retornos e exclusões | totalizadores e R-9000 | conferir bases ou excluir evento aceito | recibo do original, impacto e nova conciliação |
O Manual de Orientação do Usuário 2.1.2.1 descreve os eventos, pré-requisitos e orientações específicas. Use o manual e os artefatos técnicos vigentes como fonte do gerador; uma planilha interna sem referência não deve se tornar regra por repetição.
Arquitetura da automação
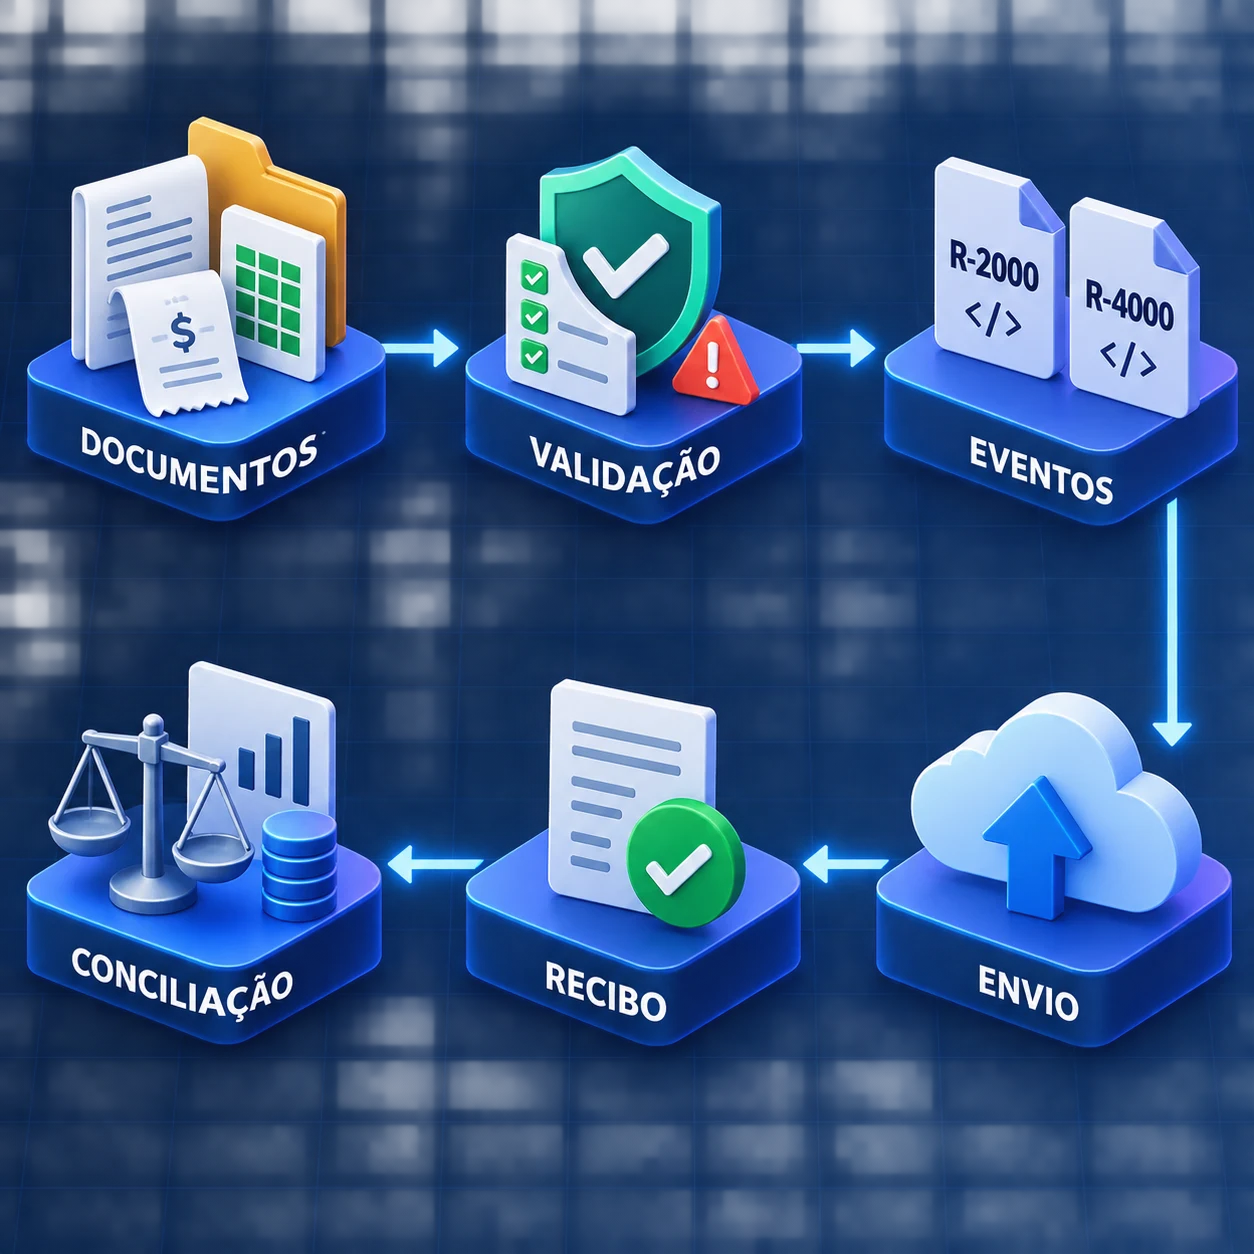
Uma arquitetura confiável separa captura, decisão tributária, geração técnica, transporte e conciliação. Isso impede que um ajuste em uma tela altere silenciosamente toda a cadeia.
- Camada de origem: notas, contratos, medições, pagamentos, cadastros, folha e contabilidade chegam com identificadores estáveis.
- Modelo canônico: os dados são normalizados sem perder o documento original, o sistema, a competência e o responsável.
- Motor de regras: uma matriz versionada aplica decisões já aprovadas por evento, natureza, código, base, alíquota, processo e vigência.
- Fila de exceções: ausência, conflito ou baixa confiança bloqueiam o caso e encaminham contexto para revisão.
- Gerador de eventos: código determinístico monta cada XML conforme o leiaute e a família correta.
- Validação: esquema XSD, regras de domínio, referências, somas, sinais e duplicidade são verificados antes da assinatura.
- Transmissão: certificado, lote, idempotência, protocolos, consultas e retentativas ficam sob controle.
- Evidência: payload, hash, versão do artefato, retorno, recibo, usuário e horário são vinculados.
- Fechamento: somente competências completas e conciliadas recebem o evento de fechamento aplicável.
- Conciliação: totalizadores, DCTFWeb, razão, pagamentos e compensações são comparados até a causa.
Etapa 1: capturar documentos sem apagar a origem
O processo começa antes do XML. Para serviços tomados, por exemplo, o sistema pode precisar relacionar nota fiscal, contrato, pedido, medição, fornecedor, estabelecimento, obra e pagamento. Para a série R-4000, o vínculo entre beneficiário, natureza do rendimento, fato gerador, valor e retenções precisa permanecer verificável.
Não substitua o documento por uma linha consolidada cedo demais. Preserve:
- identificador e hash do arquivo recebido;
- emissor, tomador, beneficiário e estabelecimentos;
- datas de emissão, competência, pagamento ou crédito;
- itens, serviços, valores, descontos e retenções destacadas;
- contrato, pedido, medição ou processo relacionado;
- origem do cadastro e versão utilizada;
- responsável por inclusão, revisão e aprovação;
- vínculo com lançamentos contábeis e financeiros.
OCR e modelos de linguagem podem extrair campos e sugerir relações. A confirmação vem de validações, cadastros confiáveis e revisão quando houver conflito. Um valor lido com alta confiança ainda pode estar no campo errado.
Etapa 2: aplicar regras aprovadas, não palpites
Classificação tributária exige mais que semelhança textual. O motor deve receber uma matriz aprovada com condições explícitas e vigência.
| Pergunta | Fonte autorizada | Saída controlada |
|---|---|---|
| Qual evento representa o fato? | manual, norma e matriz tributária | tipo de evento e família |
| Quem é o beneficiário ou estabelecimento? | cadastro mestre validado | identificador normalizado |
| Qual natureza de rendimento usar? | tabela oficial e decisão fiscal | código com vigência |
| Existe processo que afeta o valor? | jurídico e R-1070 vigente | referência e suspensão aplicável |
| Qual base e retenção informar? | regra aprovada e memória de cálculo | valores reproduzíveis |
| O caso pode seguir sem revisão? | política de risco e limites | automático ou fila de exceção |
A IA pode trazer candidatos ordenados e explicar a evidência encontrada. Se duas regras competirem, se faltar documento ou se a vigência não estiver clara, o resultado correto é uma pendência, não uma escolha silenciosa.
Etapa 3: gerar e validar o evento
O XML precisa ser reproduzível. Dados idênticos, mesma regra e mesmos artefatos oficiais devem produzir a mesma representação lógica. Guarde a versão do gerador e os insumos usados.
Antes de transmitir, valide pelo menos:
- estrutura contra o XSD efetivamente vigente;
- versão do leiaute e compatibilidade do evento;
- formação do identificador único;
- CPF, CNPJ e demais identificadores conforme regra atual;
- período de apuração e datas do fato gerador;
- obrigatoriedade e cardinalidade dos grupos;
- códigos existentes e vigentes nas tabelas oficiais;
- precisão, arredondamento, sinal e somatórios;
- pré-requisitos, como R-1000 ou R-1070 aplicável;
- duplicidade lógica por documento, beneficiário, período e evento;
- certificado, cadeia, validade e permissão de assinatura;
- diferença entre produção restrita e produção.
A republicação de setembro de 2026 mostra por que o XSD deve ser armazenado com hash, URL, data de obtenção e data oficial. Duas cópias chamadas v2_01_02 podem não conter a mesma regra.
Etapa 4: transmitir com estado e idempotência
Uma integração não termina quando recebe HTTP de sucesso ou protocolo. Ela precisa modelar estados como preparado, validado, assinado, enviado, aguardando processamento, aceito, rejeitado, fechado, reaberto e substituído.
O Manual de Orientação ao Desenvolvedor diferencia os modelos de transmissão e documenta consultas de recibo, APIs, segurança e comportamento de retorno. A família R-4000 usa processamento assíncrono, o que exige acompanhar o lote até o resultado de cada evento.
Controles essenciais:
- chave interna de idempotência por evento e versão;
- hash do XML assinado antes do envio;
- protocolo relacionado ao lote exato;
- consulta de processamento com intervalo e limite;
- recuperação de recibo quando a resposta se perde;
- classificação entre rejeição funcional e falha transitória;
- bloqueio de reenvio cego após timeout;
- trilha entre evento original, retificação e exclusão;
- alerta para lote parado ou retorno não consultado;
- credenciais e certificados fora de logs e mensagens.
Se a conexão cair após o envio, consulte primeiro. Repetir a transmissão sem verificar pode criar conflito, rejeição ou uma cadeia difícil de explicar.
Etapa 5: fechar cada família com completude
O fechamento deve depender de evidências, não do calendário sozinho. Para a série R-2000, o R-2099 fecha o movimento e o R-2098 permite reabertura. Para a série R-4000, o R-4099 informa fechamento ou reabertura conforme a situação.
Antes de fechar, confirme:
- todos os documentos esperados foram recebidos ou justificados;
- todos os eventos obrigatórios foram gerados;
- não há lote sem resultado final;
- cada evento aceito possui recibo relacionado;
- rejeições possuem dono e tratamento;
- totalizadores batem com a memória de origem;
- processos e cadastros estão vigentes;
- fiscal, contabilidade e responsáveis aprovaram a competência;
- o efeito esperado na DCTFWeb foi calculado e revisado;
- a evidência do fechamento pode ser recuperada.
A própria Receita esclarece que o R-2099 pode ser enviado novamente quando um movimento fechado é reaberto, retificado e fechado de novo. Portanto, competência não é um registro imutável; é uma sequência de versões que precisa ser auditável.
Prazo não é calendário de último minuto
As perguntas frequentes oficiais da EFD-Reinf informam que, salvo o R-3010, os eventos devem ser enviados até o dia 15 do mês seguinte, antecipando-se para o dia útil imediatamente anterior quando não houver expediente bancário. O R-3010 tem prazo de até dois dias úteis após o espetáculo desportivo.
O calendário interno precisa terminar antes. Um desenho possível é:
| Marco interno | Objetivo | Bloqueio de saída |
|---|---|---|
| D+1 a D+3 | receber documentos e cadastros | origem ausente ou duplicada |
| D+4 a D+6 | classificar e revisar exceções | regra ou beneficiário indefinido |
| D+7 a D+9 | gerar, validar e transmitir | XSD, domínio ou assinatura inválida |
| D+10 a D+11 | recuperar recibos e totalizadores | lote pendente ou rejeição aberta |
| D+12 | conciliar contabilidade e DCTFWeb | diferença sem causa e aprovação |
| Antes do prazo legal | fechar e guardar o dossiê | qualquer controle crítico incompleto |
Os dias são um exemplo operacional, não um novo prazo legal. Ajuste-os ao volume, à disponibilidade dos documentos e à governança da empresa.
Como conciliar com a DCTFWeb
A conciliação precisa descer até o fato gerador. Compare total por total, mas também preserve a capacidade de explicar cada diferença por evento, documento, estabelecimento, beneficiário, código, processo e período.
A página oficial de integração da EFD-Reinf com a DCTFWeb reúne orientações sobre formação dos débitos, correções, arredondamentos e reflexos da escrituração. O princípio operacional é corrigir a origem adequada, não editar uma camada posterior para forçar coincidência.
Use uma matriz de reconciliação:
| Origem | EFD-Reinf | DCTFWeb | Contabilidade e financeiro |
|---|---|---|---|
| documento e memória | evento e recibo | débito e código | razão e obrigação a pagar |
| processo ou suspensão | referência informada | efeito na declaração | conta e documentação jurídica |
| retificação | nova versão aceita | declaração atualizada | ajuste contábil e financeiro |
| pagamento ou compensação | não substitui escrituração | vinculação aplicável | baixa e comprovante |
Uma diferença pode nascer de evento rejeitado, fechamento não reprocessado, período incorreto, arredondamento, cadastro, processo ou retificação posterior. O painel deve apontar a causa provável e a próxima ação, não apenas pintar o total de vermelho.
A série R-4000 e a substituição da DIRF
A Receita informa que, a partir do ano-calendário de 2025, a DIRF foi integralmente substituída pelos eventos aplicáveis do eSocial e pelos eventos R-4010 e R-4020 da EFD-Reinf, com os demais eventos relacionados. A página oficial sobre a substituição da DIRF também aponta o demonstrativo consolidado de rendimentos e retenções para conferência pelas fontes pagadoras.
Isso muda o controle. A qualidade anual depende da escrituração mensal. Não espere o começo do ano seguinte para descobrir beneficiário sem cadastro, natureza inadequada, pagamento fora do período ou retenção divergente.
Para a série R-4000, mantenha reconciliação por:
- beneficiário e identificador fiscal;
- natureza do rendimento e vigência da tabela;
- data de pagamento ou crédito;
- valor bruto, deduções e retenções;
- processo administrativo ou judicial, quando aplicável;
- documento e lançamento contábil de origem;
- evento aceito, recibo e fechamento R-4099;
- demonstrativo consolidado e DCTFWeb.
Onde a IA ajuda de verdade
A IA é útil quando reduz trabalho de leitura e investigação sem assumir a decisão fiscal. Bons usos incluem:
- extrair campos de notas, contratos e comprovantes;
- relacionar documento, fornecedor, beneficiário e estabelecimento;
- sugerir evento ou natureza candidata com evidência para revisão;
- detectar cadastro incompleto ou incompatível;
- agrupar rejeições por causa-raiz;
- traduzir mensagens técnicas em instruções operacionais;
- comparar manuais, notas técnicas, tabelas e XSDs;
- gerar casos de teste a partir de uma mudança oficial;
- priorizar diferenças por valor, risco e proximidade do prazo;
- resumir o efeito de uma retificação para as áreas envolvidas;
- conferir se o dossiê possui todos os artefatos esperados;
- produzir documentação de integração e matriz de rastreabilidade.
Cada sugestão deve mostrar fonte, sinais usados e nível de confiança. O usuário precisa conseguir rejeitar a sugestão sem alterar o documento original.
O que deve continuar determinístico e humano
Não delegue ao modelo, sem regra formal e aprovação:
- incidência ou não incidência;
- escolha final de evento e natureza de rendimento;
- base, alíquota, retenção, dedução ou código de receita;
- vinculação de processo e interpretação jurídica;
- vigência de cadastro, tabela, leiaute ou XSD;
- assinatura com certificado e uso de procuração;
- exclusão, retificação, reabertura e fechamento;
- aceitação de diferença na conciliação;
- transmissão em produção após falha ambígua;
- pagamento, compensação ou alteração da DCTFWeb.
Código e tabelas de decisão validam formato, somas, datas, estados e regras aprovadas. Pessoas autorizadas decidem tratamento tributário, exceções e encerramento. A IA organiza contexto e reduz a fila.
Retificação, exclusão e reabertura
Uma correção segura começa classificando o erro. Se o problema estiver no documento ou cadastro, corrija a origem e avalie o efeito. Se estiver no evento, preserve o recibo anterior e crie uma nova versão. Se o movimento estiver fechado, siga a sequência de reabertura, correção e novo fechamento da família aplicável.
O fluxo deve responder:
- qual fato está errado e quem aprovou a correção;
- quais eventos, totalizadores e declarações são afetados;
- se é retificação, exclusão ou inclusão tardia;
- qual recibo identifica o evento original;
- qual competência precisa ser reaberta;
- como verificar o novo processamento;
- qual reflexo é esperado na DCTFWeb;
- se pagamento, compensação ou contabilidade exigem ajuste;
- como comunicar a mudança às áreas responsáveis;
- quais evidências entram no dossiê final.
Nunca sobrescreva o XML anterior. A trilha precisa mostrar antes, depois, motivo, responsável, horário e impacto.
Painel operacional da EFD-Reinf
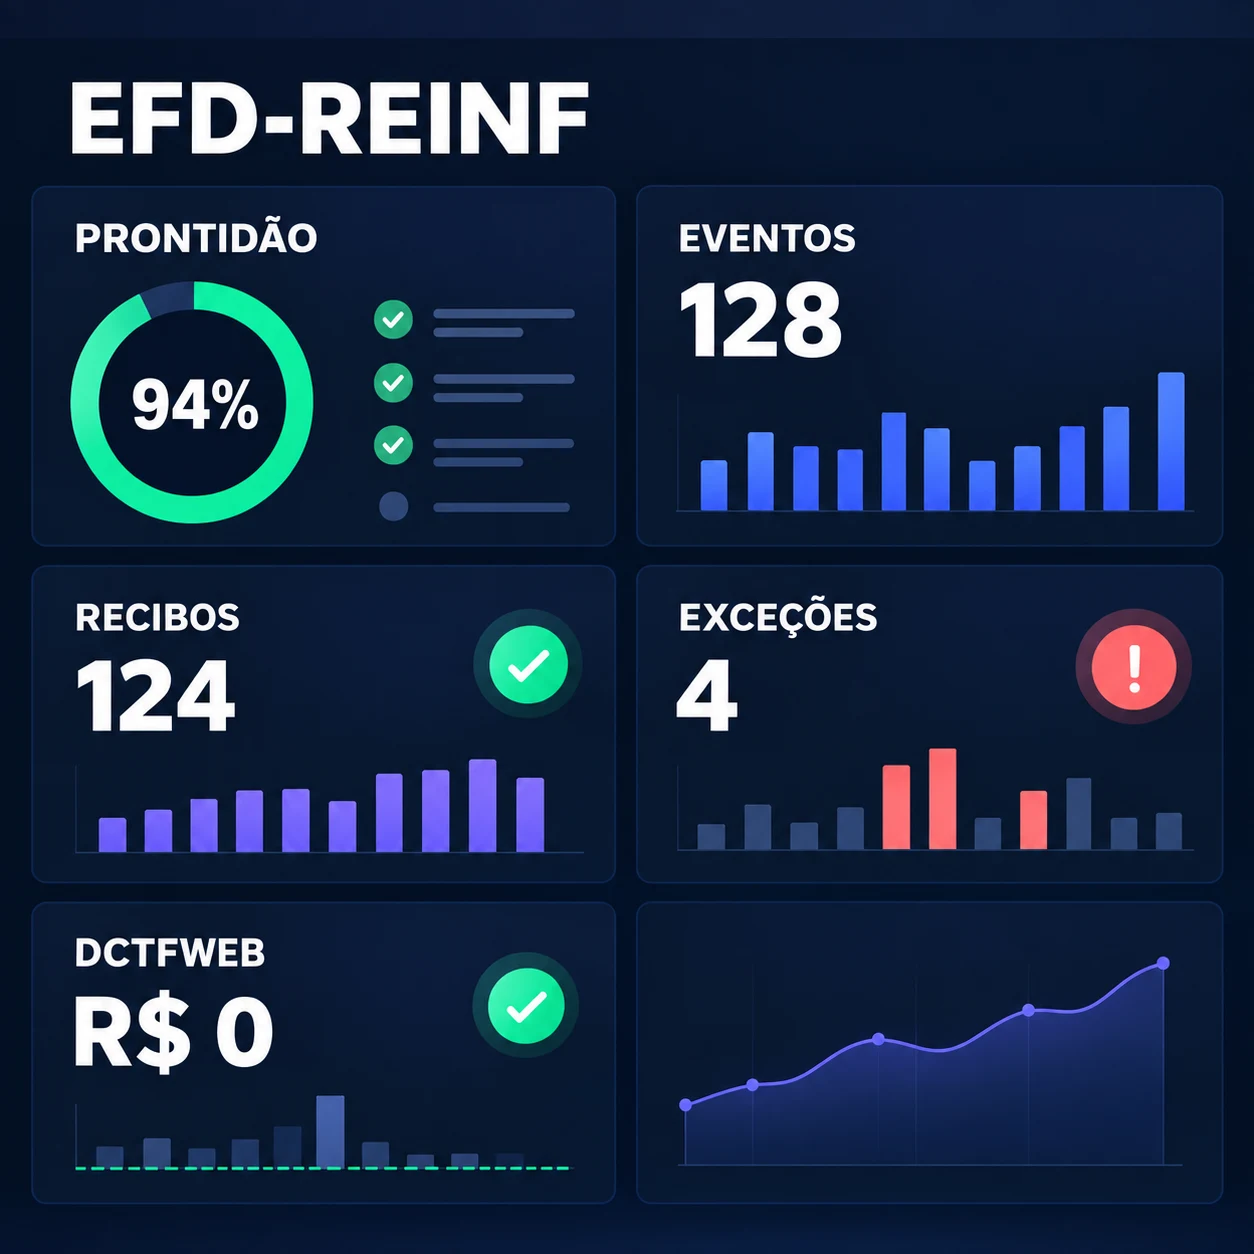
Um painel útil mede prontidão e risco. Inclua:
- documentos esperados, recebidos, duplicados e pendentes;
- cadastros aprovados, conflitantes ou incompletos;
- eventos por família, tipo, competência e estado;
- lotes enviados sem resultado final;
- eventos aceitos sem recibo recuperado;
- rejeições por causa, sistema e recorrência;
- divergência entre origem, evento, totalizador e DCTFWeb;
- fechamentos pendentes, concluídos, reabertos e refeitos;
- certificados e procurações próximos do vencimento;
- versão e hash de leiaute, tabela e XSD em uso;
- tempo médio entre documento, evento, recibo e fechamento;
- retificações por causa e impacto financeiro;
- responsáveis por exceção e prazo interno;
- completude do dossiê de cada competência.
O indicador principal não deve ser “quantidade transmitida”. Um volume alto pode esconder reenvios, rejeições e documentos faltantes. Prontidão combina cobertura, processamento, conciliação, aprovação e evidência.
Exemplo concreto: empresa de facilities com 18 filiais
Imagine uma empresa de facilities que toma serviços especializados e presta serviços com cessão de mão de obra. As 18 filiais recebem notas em canais diferentes. Compras registra contrato e pedido; operações aprova medição; fiscal confere documento; financeiro programa pagamento; a matriz entrega a escrituração.
Antes do projeto, uma planilha consolida valores por fornecedor. O total mensal é conferido, mas não existe vínculo estável entre nota, obra, estabelecimento, retenção, XML, recibo e DCTFWeb. Quando uma filial envia uma nota corrigida após o fechamento, o time altera a planilha e perde a visão da versão anterior.
O novo fluxo captura cada nota e anexo, preserva hash e origem, relaciona contrato e medição e consulta o cadastro mestre. Regras aprovadas identificam candidatos a R-2010 e R-2020. Casos com estabelecimento divergente, processo sem vigência ou base fora da tolerância entram na fila fiscal.
O gerador monta os eventos, valida contra o XSD oficial armazenado por hash e assina somente os lotes aprovados. Após o envio, o orquestrador consulta o processamento, relaciona cada recibo e bloqueia o R-2099 enquanto houver rejeição ou evento sem resultado final.
Na primeira competência, o painel encontra quatro diferenças. Duas notas estavam duplicadas em caixas de entrada diferentes; uma medição pertencia ao mês seguinte; um processo tinha sido informado sem a vigência correta. Nenhuma diferença é “corrigida” por ajuste no total. Cada causa volta à etapa responsável.
Depois do fechamento, os totalizadores são comparados à memória, ao razão e à DCTFWeb. A empresa passa a medir primeiro envio correto, tempo de resolução, reincidência e valor bloqueado antes da declaração. O ganho é menor risco com menos busca manual — não uma promessa de decisão tributária autônoma.
Segurança, privacidade e segregação
A EFD-Reinf pode carregar dados pessoais, pagamentos, rendimentos, contratos e informações fiscais. A LGPD exige finalidade, necessidade, segurança e responsabilização compatíveis com o tratamento.
Adote:
- certificado e chave privada em cofre ou módulo seguro;
- contas técnicas separadas por ambiente;
- menor privilégio para usuários, APIs e robôs;
- segregação entre preparar, revisar, assinar, transmitir e fechar;
- criptografia em trânsito e repouso;
- mascaramento ou dados sintéticos em testes, quando possível;
- logs sem token, chave, certificado ou conteúdo excessivo;
- trilha imutável de configuração, envio, retorno e decisão;
- retenção coerente com obrigação legal e finalidade;
- restauração e contingência testadas;
- avaliação de fornecedores de IA e política de retenção;
- bloqueio de dados fiscais em modelos ou contas não aprovados.
Produção restrita ajuda a testar integração, mas não substitui ambiente de qualidade próprio nem deve ser tratada como arquivo permanente de evidências.
Método Laf para implantar
A Laf Digital começa pelo mapa de fatos e responsabilidades, não pela tela de envio. O diagnóstico reúne documentos, contratos, cadastros, eventos, sistemas, volumes, rejeições, prazos, certificados e conciliações atuais.
Depois, o projeto cria um modelo canônico e uma matriz de decisão que relaciona fato, documento, evento, natureza, regra, vigência, responsável e evidência. Um recorte pequeno entra no piloto: por exemplo, R-2010 e R-2020 de duas filiais com casos normais, duplicados, retificados, rejeitados e sujeitos a processo.
O piloto inclui:
- captura e preservação da origem;
- validação de cadastro e documento;
- regras aprovadas e fila de exceções;
- geração determinística de XML;
- catálogo versionado de leiautes, tabelas e XSDs;
- assinatura e transmissão controladas;
- consulta, recibo e recuperação após falha;
- fechamento somente após critérios de prontidão;
- reconciliação com contabilidade e DCTFWeb;
- painel, alertas e dossiê por competência.
O critério de saída não é “o portal aceitou”. É repetir o resultado esperado, explicar cada exceção e reconstruir a cadeia entre documento, regra, evento, recibo, fechamento e declaração.
Checklist antes de automatizar em produção
- O escopo de eventos e estabelecimentos foi aprovado?
- Cada evento possui documento e regra de origem?
- Naturezas e tabelas têm vigência controlada?
- Leiautes e XSDs são guardados com hash e data?
- O sistema distingue séries R-2000 e R-4000?
- Assinatura e procuração funcionam com menor privilégio?
- Retentativa consulta o estado antes de reenviar?
- Protocolo, resultado e recibo são estados diferentes?
- O fechamento bloqueia evento pendente ou rejeitado?
- A reabertura preserva todas as versões anteriores?
- DCTFWeb e contabilidade são conciliadas até a origem?
- Exceções têm dono, prazo e evidência?
- Produção restrita cobre rejeição, timeout e resposta tardia?
- O painel mostra prontidão, não apenas volume?
- O dossiê pode ser recuperado sem depender de uma pessoa?
Próximo passo
Se a EFD-Reinf depende de planilhas, cópia entre sistemas e conferência apenas pelo total, escolha uma competência recente e tente ligar dez documentos aos respectivos eventos, recibos, totalizadores e reflexos na DCTFWeb. As lacunas encontradas formam um diagnóstico objetivo.
Fale com a Laf Digital para mapear eventos, regras, integrações, exceções e evidências e construir uma automação da EFD-Reinf que reduza trabalho manual sem delegar a decisão tributária à IA.
Referências consultadas
- SPED — esquemas XSD 2.1.2 republicados em setembro de 2026
- SPED — Nota Técnica 01/2026 e ajustes nos leiautes 2.1.2
- SPED — CNPJ alfanumérico e Nota Técnica 03/2026
- SPED — Nota Técnica 04/2026 e novas naturezas de rendimento
- SPED — tabelas da EFD-Reinf
- Receita Federal — Manual de Orientação do Usuário 2.1.2.1
- Receita Federal — Manual de Orientação ao Desenvolvedor 2.6
- Receita Federal — perguntas frequentes da EFD-Reinf
- Receita Federal — integração entre EFD-Reinf e DCTFWeb
- Receita Federal — substituição da DIRF
- Presidência da República — Lei Geral de Proteção de Dados Pessoais
Perguntas frequentes
O que é a EFD-Reinf?
É a Escrituração Fiscal Digital de Retenções e Outras Informações Fiscais, integrante do SPED. Ela recebe eventos previstos no leiaute oficial e se integra à DCTFWeb para os efeitos aplicáveis.
O que significa automatizar a EFD-Reinf?
Significa ligar documentos, cadastros e regras aprovadas à geração, validação, assinatura, transmissão, consulta, recibo, fechamento e conciliação dos eventos, com fila para casos que exigem revisão.
A IA pode decidir se existe retenção?
Não de forma autônoma. Ela pode localizar evidências e sugerir um enquadramento, mas incidência, base, alíquota, natureza e processo precisam seguir regra aprovada e responsabilidade fiscal.
Qual é o prazo mensal da EFD-Reinf?
Em regra, o dia 15 do mês seguinte, antecipado para o dia útil imediatamente anterior quando não houver expediente bancário. O R-3010 possui prazo específico de até dois dias úteis após o espetáculo.
O que é o evento R-1000?
É o evento de informações do contribuinte. Ele estabelece dados estruturantes e funciona como pré-requisito para outros eventos conforme o manual vigente.
Para que serve o R-1070?
Ele informa processos administrativos ou judiciais que influenciam tributos abrangidos. Vigência, decisão, valores e referências devem ser controlados com o jurídico e o fiscal.
Qual é a diferença entre R-2010 e R-2020?
O R-2010 trata retenção de contribuição previdenciária em serviços tomados; o R-2020 trata a situação correspondente em serviços prestados, segundo o escopo e as regras oficiais.
O que entra na série R-4000?
Eventos relacionados a pagamentos, créditos, beneficiários e retenções de IR e contribuições conforme cada natureza e hipótese do manual, incluindo R-4010, R-4020, R-4040 e R-4080.
A EFD-Reinf substituiu a DIRF?
Para fatos a partir do ano-calendário de 2025, a Receita informa substituição integral da DIRF pelos eventos aplicáveis do eSocial e da EFD-Reinf, especialmente R-4010 e R-4020 e eventos relacionados.
O que é o R-2099?
É o fechamento dos eventos periódicos da série R-2000. Deve ser enviado depois que os eventos e recibos esperados estiverem processados e conciliados.
Para que serve o R-2098?
Ele reabre um movimento da série R-2000 já fechado para permitir inclusão, retificação ou exclusão conforme a necessidade. Depois da correção, o movimento precisa ser fechado novamente.
O que faz o R-4099?
Ele informa o fechamento ou a reabertura dos eventos periódicos da série R-4000 em determinado período, conforme a situação indicada e as regras do leiaute.
Protocolo de lote é igual a recibo de evento?
Não. O protocolo identifica a recepção do lote ou solicitação. O processamento deve ser consultado até o resultado de cada evento e o respectivo recibo quando aceito.
Posso reenviar após um timeout?
Não antes de consultar o estado. A transmissão pode ter sido recebida mesmo sem resposta ao sistema. Use identificadores, hash e consulta de recibo para evitar reenvio cego.
O que é produção restrita?
É o ambiente de testes da EFD-Reinf. Ele ajuda a validar integração e cenários, mas não substitui testes internos, não prova o tratamento tributário e possui regras próprias de volume e retenção de dados.
Por que guardar o hash do XSD?
Porque um arquivo oficial pode ser republicado sem mudança do número da versão. O hash permite provar qual conteúdo foi usado para validar cada evento.
Como tratar uma rejeição?
Guarde a mensagem original, relacione-a ao XML e ao documento, classifique a causa, encaminhe ao responsável, corrija a origem adequada, valide novamente e preserve todas as versões.
Como corrigir um período já fechado?
Avalie o impacto, reabra a família aplicável, envie a correção ou exclusão segundo a regra, aguarde o processamento, reconcilie novamente e faça novo fechamento com evidências.
Como a EFD-Reinf chega à DCTFWeb?
Os eventos processados e os fechamentos geram totalizações e efeitos na DCTFWeb conforme cada tributo e regra. A empresa deve conferir a integração e corrigir divergências na origem apropriada.
A automação pode alterar a DCTFWeb para fechar o total?
Não deve usar a declaração como ajuste compensatório. Primeiro identifique se a diferença nasceu no documento, cadastro, evento, fechamento, processo, totalizador ou pagamento.
Quais documentos devem ser guardados?
Documento e contrato de origem, memória de cálculo, cadastro e regra usados, XML, assinatura, protocolo, retorno, recibo, fechamento, totalizadores, conciliações, aprovações e comprovantes relacionados.
O certificado digital pode ficar no robô?
Somente com proteção adequada. Prefira cofre ou módulo seguro, acesso mínimo, segregação, rotação, auditoria e bloqueio de exposição em código, logs ou mensagens.
Como medir a qualidade da automação?
Meça primeiro envio correto, cobertura documental, eventos aceitos com recibo, tempo de resolução, rejeições recorrentes, diferenças na DCTFWeb, retificações e completude do dossiê.
Quanto tempo leva para implantar?
Depende do número de eventos, sistemas, estabelecimentos, regras e exceções. Um piloto com uma família de eventos e poucas unidades reduz risco e produz evidência antes da expansão.
Por onde uma empresa deve começar?
Escolha uma competência recente, ligue documentos aos eventos e recibos, liste diferenças com a DCTFWeb e identifique onde faltam regra, cadastro, integração, responsável ou evidência.
A Laf Digital substitui a contabilidade ou o jurídico?
Não. A Laf estrutura processo, integração, validação, observabilidade e governança. As decisões tributárias e jurídicas continuam com os profissionais responsáveis e autorizados.