
Resposta curta
Automação da NF-e e NFC-e com IBS e CBS é o fluxo que leva pedido, produto, cliente e regra tributária até o XML dos modelos 55 e 65, valida CST, cClassTrib, bases, alíquotas e totais, assina, transmite à SEFAZ e concilia o documento autorizado com estoque, financeiro e apuração. A IA pode classificar exceções e explicar rejeições; cálculo, enquadramento e transmissão precisam continuar determinísticos, versionados e aprovados.
Desde 3 de agosto de 2026, NF-e e NFC-e integram o cronograma obrigatório da Reforma Tributária do Consumo para operações do regime regular. Mas a NT 2025.002 v1.51 deixou a rejeição 1115, por ausência do grupo IBS/CBS, para implementação futura. Autorizar sem esse grupo não prova conformidade.
NF-e autorizada não é sinônimo de NF-e correta. A empresa precisa provar que cada item recebeu a classificação vigente, que os totais reproduzem a memória de cálculo e que o XML autorizado chegou inteiro à escrituração e à apuração.
Por que esta é uma pauta de alta intenção agora
A Receita Federal e o Comitê Gestor do IBS registram 3 de agosto de 2026 como início da obrigatoriedade dos documentos fiscais NF-e e NFC-e no cronograma da RTC para as operações abrangidas. O leiaute já havia sido publicado e passou a sustentar a informação do IBS, da CBS e, quando aplicável, do Imposto Seletivo.
Ao mesmo tempo, o Portal Nacional da NF-e anunciou em 4 de agosto de 2026 a NT 2025.002 v1.51, que alterou regras de validação. Na versão vigente, a regra UB12-10 informa que a rejeição 1115 por ausência do grupo det/imposto/IBSCBS terá implementação futura em homologação e produção. Para o Simples Nacional e o MEI, a própria regra aponta produção a partir de 4 de janeiro de 2027.
Esses dois fatos não se anulam. O ato normativo define a obrigação e o cronograma; a nota técnica define como o autorizador valida o XML. Uma regra de rejeição ainda não ativada não é autorização para omitir dados exigíveis.
| Marco | Quem ou o que abrange | Decisão operacional |
|---|---|---|
| 3 de agosto de 2026 | NF-e e NFC-e das operações abrangidas do regime regular | emitir conforme RTC e registrar versão, regra e memória de cálculo |
| 4 de agosto de 2026 | publicação da NT 2025.002 v1.51 | atualizar matriz de validações e não confundir rejeição futura com dispensa |
| 1º de dezembro de 2026 | NF-e para sujeito passivo de IBS/CBS não contribuinte do ICMS, nas hipóteses do cronograma | preparar cadastro, credenciamento e emissão própria |
| 1º de janeiro de 2027 | documentos de contribuintes do Simples Nacional | homologar antes da virada e aplicar a regra do regime correto |
| 1º de janeiro de 2027 | NF-e de importação e NF-e de combustíveis monofásicos no cronograma específico | separar cenários, tabelas, grupos e testes próprios |
O erro de maior impacto é usar uma data única para toda empresa. Regime, tipo de operação, documento, finalidade, mercadoria, importação e tributação monofásica mudam a trilha aplicável.
NF-e, NFC-e e RTC: o que realmente mudou
A NF-e modelo 55 documenta fornecimentos de bens materiais e outras operações específicas. A NFC-e modelo 65 atende o varejo ao consumidor final. Os documentos continuam convivendo com ICMS, IPI, PIS e Cofins durante a transição, mas passaram a comportar novos grupos, totalizadores, classificações e eventos da RTC.
A NT 2025.002 vigente no Portal Nacional substitui, no âmbito de NF-e e NFC-e, o desenho anterior da RT NT 2024.002. Entre os elementos relevantes estão:
- grupo do Imposto Seletivo quando aplicável;
- grupo
IBSCBSpor item; - CST e código
cClassTribdo IBS e da CBS; - bases, alíquotas e valores de IBS estadual, IBS municipal e CBS;
- tributação regular, diferimento, devolução e redução, conforme classificação;
- grupos específicos para monofasia, crédito presumido, transferência e estorno;
- totalizadores de IBS, CBS e Imposto Seletivo;
- valor do item e valor total da NF-e no novo contexto;
- referenciamento de item de outro documento em hipóteses definidas;
- eventos para crédito, débito, pagamento e apuração, conforme versão e cenário.
O leiaute não decide a tributação. Ele expressa uma decisão tomada com base na legislação, nas tabelas oficiais e nas características reais da operação.
Obrigação normativa não é regra de rejeição
Essa distinção precisa aparecer no produto, no treinamento e no painel.
| Camada | Pergunta | Evidência correta |
|---|---|---|
| legislação e atos | o contribuinte deve informar IBS e CBS nesta operação? | norma, regime, data e operação abrangida |
| nota técnica | quais campos, grupos e cálculos representam a informação? | versão da NT, schema e tabela oficial |
| regra do autorizador | o XML será rejeitado se faltar ou divergir? | regra de validação e data de ativação |
| autorização | a SEFAZ aceitou aquele XML? | XML exato e protocolo |
| conformidade de conteúdo | a classificação e os valores representam o fato? | memória de cálculo, fonte e aprovação |
| apuração | o documento entrou corretamente no ciclo posterior? | vínculo por chave, item e competência |
Na NT 2025.002 v1.51, a UB12-10 mantém a mensagem 1115, “IBS/CBS não informado”, mas indica implementação futura para regime normal em homologação e produção. Se a empresa mede conformidade apenas por taxa de autorização, pode produzir uma falsa sensação de segurança justamente durante a transição.
O controle recomendado tem dois indicadores separados: “autorizado pela SEFAZ” e “completude RTC conforme obrigação aplicável”. Um pode estar verde enquanto o outro está vermelho.
Dados que precisam estar corretos antes do XML
Operação e finalidade
Defina se é venda, devolução, retorno, transferência, remessa, ajuste, débito, crédito, importação ou outra finalidade prevista. A finalidade determina campos, referências, CFOPs e regras. Não tente corrigir um cadastro insuficiente apenas no momento da serialização.
Produto e classificação comercial
Preserve SKU, GTIN quando aplicável, NCM, unidade, quantidade, preço, desconto, frete, seguro e outras despesas. A descrição comercial não substitui classificação fiscal, e uma mudança de NCM precisa de vigência e responsável.
CST e cClassTrib
O CST apresenta a situação tributária do IBS e da CBS; o cClassTrib detalha o tratamento e aciona permissões ou exigências de grupos. O Informe Técnico 2025.002 relaciona os códigos às regras e indicadores usados nos DF-e. Armazene a versão da tabela, não apenas o código final.
Local da operação
O IBS exige atenção ao destino e ao local de consumo. Endereço do destinatário, local de entrega, presença e município podem participar das regras. Não derive município apenas do CEP sem validar a situação concreta e o campo aplicável.
Base, alíquota e valor
Em 2026, a Lei Complementar nº 214/2025, em texto compilado, estabelece as alíquotas de teste de 0,1% para o IBS e 0,9% para a CBS nas hipóteses gerais do período. Reduções, diferimentos, regimes específicos e outras situações não podem ser inferidos só a partir desses percentuais.
Totais e memória de cálculo
O total por item precisa fechar com os grupos tributários e com o total do documento. Guarde valores antes e depois do arredondamento, regra utilizada e composição. Recalcular meses depois com tabela nova pode gerar uma explicação diferente da emissão original.
Arquitetura segura da automação
Uma solução sustentável separa fatos comerciais, regra fiscal, cálculo, emissão e conciliação.
- Pedido ou venda: preserva cliente, itens, quantidades, preços, descontos e canal.
- Cadastro mestre: normaliza produto, NCM, GTIN, unidade, participante e endereços com vigência.
- Catálogo fiscal versionado: relaciona operação, regime, CST,
cClassTrib, CFOP e fundamentos. - Motor determinístico: calcula tributos e totais de forma reproduzível.
- Validador local: testa schema, domínios, regras condicionais, referências e totais.
- Gerador e assinador: monta o XML da versão ativa e usa o certificado sob controle.
- Cliente SEFAZ: transmite com idempotência, interpreta retorno e consulta estados incertos.
- Repositório fiscal: guarda XML, protocolo, eventos, hashes, versão e evidências.
- Conciliador: liga pedido, estoque, chave, pagamento, escrituração e apuração.
- Fila de exceções: distribui causas fiscais, cadastrais, técnicas e operacionais.
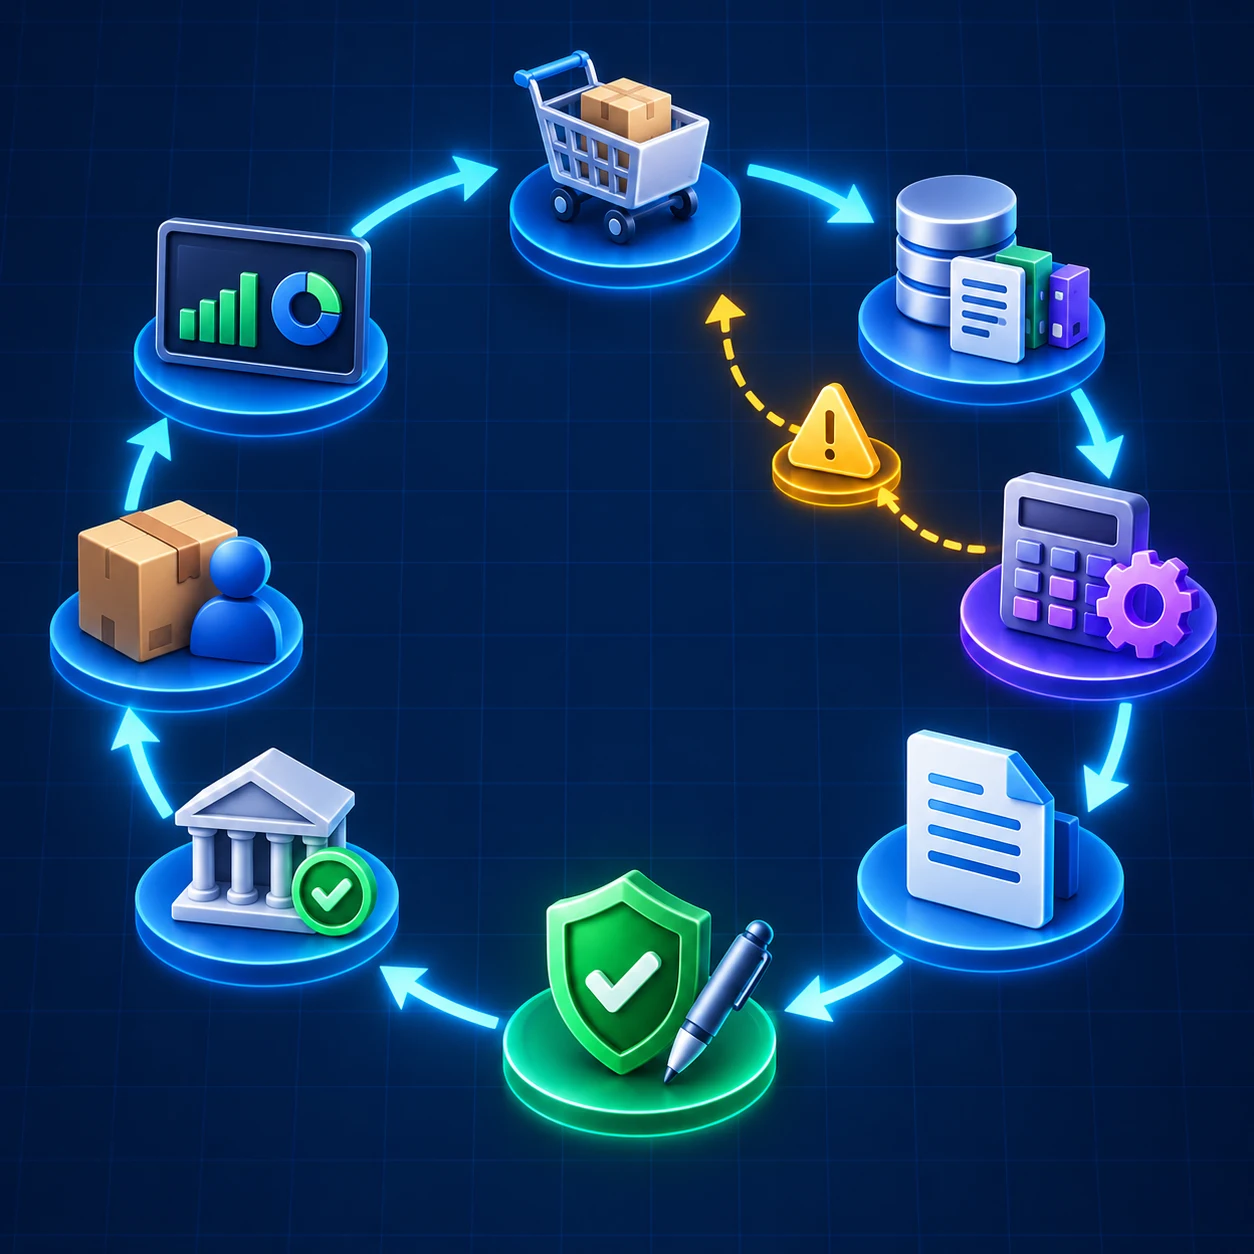
O ERP não deve espalhar regras da RTC em telas, relatórios e gatilhos. Um catálogo versionado e um motor central permitem testar a mudança uma vez e identificar quais documentos usaram cada versão.
Fluxo técnico em oito etapas
1. Congelar a operação faturável
Gere um identificador imutável para o pedido, venda ou movimento. Preserve a fotografia dos itens, valores e participantes que originou o documento. Alterações posteriores devem criar versão ou nova operação, nunca reescrever silenciosamente a origem.
2. Enriquecer com regra fiscal vigente
Consulte a matriz por estabelecimento, regime, UF, data, finalidade, produto, cliente e local. Se a combinação não tiver regra aprovada, envie para exceção. Não use o código mais frequente como padrão invisível.
3. Calcular com memória reproduzível
Calcule base, alíquotas, reduções, diferimentos e valores com funções determinísticas. Registre entradas, saídas, precisão, arredondamento e versão. A IA pode explicar uma diferença, mas não deve inventar o número oficial.
4. Validar schema e regras antes de assinar
Use o pacote oficial de schemas XML da NF-e e NFC-e e uma suíte local de cenários. Confira grupos condicionais, domínios, sequências, referências, somatórios e campos vedados. Validação local reduz rejeição e evita usar o certificado em documentos previsivelmente inválidos.
5. Assinar e transmitir com idempotência
Proteja chave privada e senha, restrinja o assinador e registre quem ou qual serviço pediu a assinatura. Use uma chave idempotente ligada ao documento de origem. Em timeout, consulte antes de gerar novo número ou retransmitir sem contexto.
6. Interpretar autorização e rejeição
Armazene código, mensagem, regra, item, XML enviado, horário, endpoint e correlação. Separe rejeição determinística de indisponibilidade. Corrigir apenas a mensagem sem corrigir o cadastro de origem faz a mesma falha voltar no próximo documento.
7. Distribuir e integrar o documento autorizado
Disponibilize DANFE e XML autorizado conforme o processo, atualize estoque, financeiro e logística e preserve o protocolo. O PDF não substitui o XML. A escrituração precisa receber o documento exato autorizado, não uma reconstrução posterior.
8. Conciliar até a apuração
Compare pedidos, documentos esperados, chaves autorizadas, cancelamentos, devoluções, pagamentos, estoque, escrituração e apuração. Faça a conciliação por chave e item quando necessário. Totais mensais iguais podem esconder um documento duplicado e outro ausente.
CST e cClassTrib precisam ser tratados como dados versionados
Não grave apenas “000” ou outro código em uma regra eterna. As tabelas da RTC possuem indicadores que permitem, vedam ou exigem grupos e campos. Uma atualização pode mudar o comportamento sem alterar a descrição comercial do produto.
Cada regra deveria guardar:
- código e descrição na versão usada;
- URL ou artefato oficial de origem;
- data de publicação e início de vigência;
- operações e regimes abrangidos;
- parâmetros de cálculo;
- grupos XML permitidos e exigidos;
- casos de teste aprovados;
- responsável fiscal e aprovador;
- data de promoção para homologação e produção.
Quando uma nova tabela é publicada, execute impacto: quais regras, produtos, clientes e documentos futuros seriam afetados? A resposta deve sair do sistema, não de busca manual em planilhas desconectadas.
Totais novos exigem dupla conciliação
A RTC adiciona totais próprios sem apagar imediatamente os tributos legados. A empresa precisa conciliar duas dimensões:
- Vertical: soma dos itens para os totais de IBS, CBS, IS e valor total do documento.
- Horizontal: pedido, estoque, financeiro, XML autorizado, escrituração e apuração para a mesma chave.
| Controle | Pergunta de teste | Falha típica |
|---|---|---|
vItem | o valor do item corresponde à composição prevista? | incluir ou excluir tributo/despesa de forma inconsistente |
| base IBS/CBS | a base foi formada pela regra vigente? | copiar base de ICMS sem análise |
| IBS UF e município | parcelas e total fecham? | município incorreto ou arredondamento divergente |
| CBS | base, alíquota e valor fecham por item e total? | regra desatualizada ou redução não aplicada |
vNFTot | o total da nota segue a fórmula da NT? | somar campos legados e novos duas vezes |
| apuração | a chave e os itens foram recebidos sem transformação? | reconstruir XML a partir do ERP depois da autorização |
Uma diferença de centavos recorrente merece causa conhecida. Tolerância técnica não deve virar licença para cálculos não reproduzíveis.
Rejeições devem corrigir a fonte, não só o XML
Crie uma taxonomia operacional:
- cadastro do emitente ou destinatário;
- produto, NCM, GTIN ou unidade;
- CST e
cClassTribincompatíveis; - grupo obrigatório ausente;
- grupo vedado informado;
- valor ou total divergente;
- documento ou item referenciado incorretamente;
- assinatura, certificado ou credenciamento;
- duplicidade, numeração ou idempotência;
- indisponibilidade e estado incerto.
Para cada rejeição, guarde regra, item, valor recebido, versão e dono da correção. O KPI útil não é apenas “rejeições resolvidas”, mas “rejeições que não voltaram pela mesma causa”.
Onde a IA ajuda — e onde deve parar
| Uso | A IA pode ajudar | Controle obrigatório |
|---|---|---|
| leitura de notas técnicas | resumir alterações e localizar regras impactadas | revisão na fonte oficial e versionamento |
| saneamento cadastral | sugerir duplicidades e inconsistências | confirmação na fonte competente |
| classificação | sugerir candidatos de CST ou cClassTrib | decisão fiscal humana e regra aprovada |
| rejeições | traduzir mensagem técnica e agrupar causas | correção determinística na origem |
| conciliação | priorizar anomalias e explicar diferenças | dados completos e cálculo reproduzível |
| suporte | gerar orientação contextual | não expor XML ou dados sem necessidade |
Não entregue ao modelo generativo a palavra final sobre incidência, benefício, crédito, base, alíquota, classificação ou transmissão. A resposta pode soar convincente e ainda estar apoiada em versão antiga ou contexto incompleto.
Exemplo concreto: varejista com NF-e e NFC-e
Considere uma rede com oito lojas, e-commerce e centro de distribuição. Ela emite NFC-e no caixa, NF-e no e-commerce e NF-e de transferência e devolução. O mesmo SKU aparece em canais e finalidades diferentes.
Um projeto seguro começa por uma matriz de cenários, não por “ligar os campos IBS/CBS” em produção:
- venda presencial com NFC-e;
- venda online com entrega e NF-e;
- retirada em loja;
- devolução total e parcial;
- transferência entre estabelecimentos;
- desconto por item e no total;
- frete cobrado e frete por conta de terceiro;
- produto com redução ou tratamento específico;
- cancelamento e contingência;
- timeout após envio à SEFAZ.
Para cada caso, a empresa fixa entrada, regra, XML esperado, total, retorno e lançamentos posteriores. A promoção ocorre por estabelecimento e canal, com comparação paralela antes de ampliar o volume.
Painel operacional que revela risco real
O painel precisa separar volume, conformidade e dinheiro.
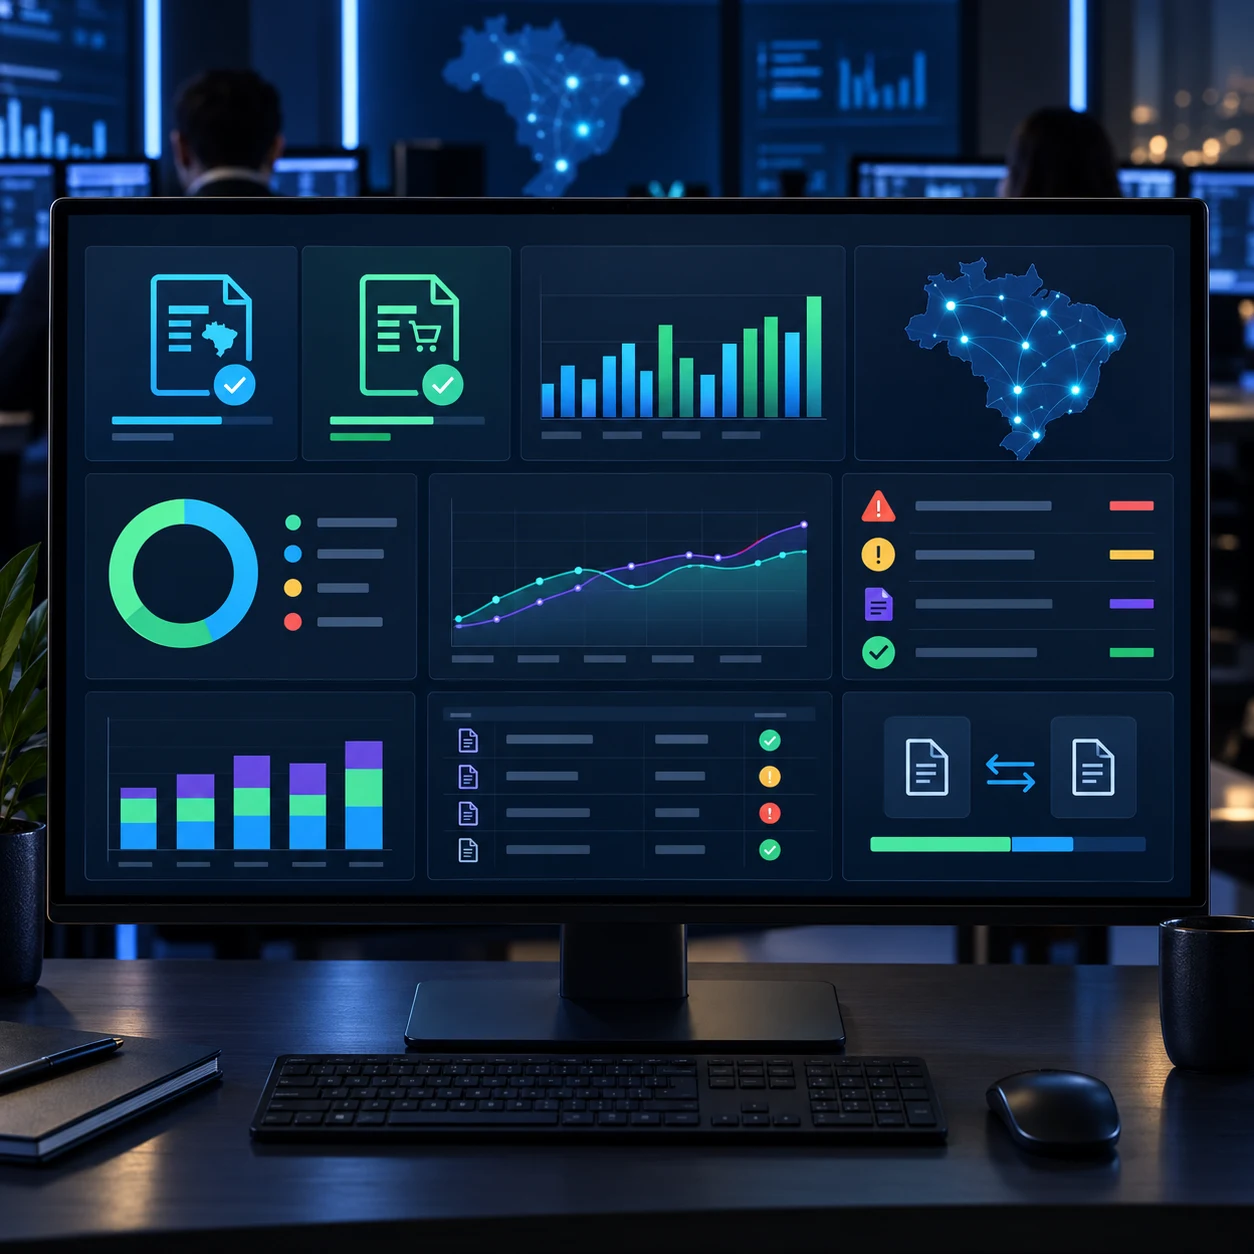
Indicadores mínimos:
- documentos esperados, gerados, autorizados e cancelados;
- cobertura do grupo IBS/CBS por regime e operação;
- uso de CST e
cClassTribpor versão; - autorização na primeira tentativa;
- rejeição por regra, item, estabelecimento e causa raiz;
- documentos autorizados sem completude RTC esperada;
- divergência entre itens e totais;
- timeout e consulta pendente;
- XML autorizado ainda não escriturado;
- pedido sem nota e nota sem pedido;
- devolução sem vínculo por item;
- idade da fila de exceções;
- versão de schema, tabela e regra em produção.
Um cartão “99,8% autorizadas” é insuficiente. Mostre também quantas notas autorizadas não atenderam ao controle interno de completude aplicável.
Homologação deve reproduzir os casos difíceis
Teste no mínimo:
- NF-e e NFC-e por regime e estabelecimento;
- CST e
cClassTribválidos, inexistentes e incompatíveis; - grupos obrigatórios, opcionais e vedados;
- redução, diferimento, crédito e monofasia quando aplicáveis;
- arredondamento no item e no total;
- devolução com referência à chave e ao item;
- notas de débito e crédito previstas no leiaute;
- destinatário sem informação completa e local de entrega;
- contingência, cancelamento, inutilização e consulta;
- timeout antes e depois da autorização;
- certificado vencido, endpoint indisponível e credenciamento ausente;
- carga com milhares de itens e pico de varejo;
- regressão dos tributos legados durante a transição.
Use arquivos dourados aprovados: uma entrada conhecida deve produzir o mesmo XML normalizado e a mesma memória de cálculo. Quando uma versão muda o resultado, o diff precisa ser explicado e aprovado.
Segurança e governança
O XML contém dados de pessoas, empresas, endereços, produtos e valores. A automação deve aplicar menor privilégio, criptografia, segregação de ambientes, mascaramento em homologação e retenção definida.
Proteja especialmente:
- certificado e chave privada;
- credenciais e endpoints internos;
- XML completo e eventos;
- cadastros de clientes e fornecedores;
- memória de cálculo e regras fiscais;
- logs de transmissão e consulta;
- funções de alteração de regra e promoção de versão.
Separe quem propõe regra, quem aprova, quem promove e quem opera exceções. Mudança emergencial precisa de prazo, responsável e revisão posterior.
Método Laf para automatizar NF-e e NFC-e
1. Diagnóstico
Mapeamos documentos, estabelecimentos, regimes, canais, sistemas, volume, rejeições, contingência e conciliações.
2. Modelo canônico
Criamos uma representação estável de operação, item, participante, classificação, cálculo, documento e evento.
3. Catálogo e motor
Versionamos regras, tabelas, schemas e memória de cálculo com alçadas fiscais.
4. Integração e emissão
Conectamos ERP, PDV, e-commerce, estoque, assinador, SEFAZ, repositório e contabilidade com idempotência.
5. Homologação e virada
Executamos cenários difíceis, regressão, carga, piloto por estabelecimento e promoção controlada.
6. Operação assistida
Monitoramos rejeições, completude, versões, conciliação e mudanças oficiais com fila de exceções.
Como a Laf Digital pode ajudar
A Laf Digital desenvolve integrações e sistemas sob medida para NF-e, NFC-e e outros documentos fiscais. O trabalho une engenharia de software, automação, IA supervisionada, segurança e governança de dados.
Se sua empresa precisa adaptar ERP, PDV ou e-commerce ao IBS e à CBS, reduzir rejeições e conciliar documentos até a apuração, fale com a Laf Digital. Podemos começar por um diagnóstico de cenários e um piloto mensurável sem transferir decisões tributárias a um modelo generativo.
Referências consultadas
- Portal Nacional da NF-e — aviso de publicação da NT 2025.002 v1.51
- Portal Nacional da NF-e — NT 2025.002 vigente para NF-e e NFC-e
- Portal Nacional da NF-e — notas técnicas
- Portal Nacional da NF-e — schemas XML oficiais
- Portal Nacional da NF-e — Informe Técnico 2025.002 e tabelas RTC
- Portal da SVRS — NF-e, avisos e documentação técnica
- Receita Federal — orientações e cronograma da Reforma Tributária do Consumo
- Receita Federal — atos conjuntos RFB e CGIBS
- Receita Federal — cronograma de implementação dos documentos fiscais eletrônicos
- Receita Federal — principais marcos regulatórios da RTC
- Presidência da República — Lei Complementar nº 214/2025, texto compilado
- CONFAZ — Ajuste SINIEF 7/2005, NF-e modelo 55
- CONFAZ — Ajuste SINIEF 19/2016, NFC-e modelo 65
- Presidência da República — Lei Geral de Proteção de Dados Pessoais
Perguntas frequentes
O que é automação da NF-e e NFC-e com IBS e CBS?
É a integração entre operação comercial, cadastro, regra fiscal, cálculo, XML, assinatura, autorização, eventos e conciliação dos modelos 55 e 65 no contexto da RTC.
Quando NF-e e NFC-e entraram no cronograma obrigatório da RTC?
Para as operações abrangidas do regime regular, o cronograma oficial indica 3 de agosto de 2026. Outros regimes e operações possuem datas próprias.
A ausência de IBS e CBS já causa sempre a rejeição 1115?
Não. A NT 2025.002 v1.51 indica implementação futura da UB12-10 para regime normal em homologação e produção. Isso não elimina a obrigação normativa aplicável.
Se a nota foi autorizada sem IBS e CBS, ela está correta?
Não necessariamente. A autorização confirma a aceitação técnica pelo autorizador; classificação, obrigação e mérito dos valores continuam sob responsabilidade do emitente.
Qual versão da Nota Técnica 2025.002 deve ser considerada?
Em 3 de outubro de 2026, o aviso oficial mais recente localizado é a v1.51, publicada em 4 de agosto. A empresa deve monitorar o portal e versionar qualquer atualização posterior.
O que é o grupo IBSCBS?
É o grupo por item que reúne CST, cClassTrib e os grupos de cálculo do IBS e da CBS, inclusive tratamentos específicos conforme a classificação.
O que é CST de IBS e CBS?
É o código de situação tributária que enquadra o tratamento do item. Ele trabalha em conjunto com o cClassTrib e com os indicadores das tabelas oficiais.
O que é cClassTrib?
É o código de classificação tributária que detalha o fundamento e condiciona campos e grupos permitidos, vedados ou exigidos no documento.
Posso escolher cClassTrib apenas pelo NCM?
Não. O NCM é uma entrada importante, mas operação, regime, finalidade, partes, local, benefício e legislação também podem mudar o tratamento.
A IA pode definir CST e cClassTrib automaticamente?
Pode sugerir candidatos para revisão, mas a decisão oficial deve vir de regra aprovada, tabela vigente, evidência e responsável fiscal.
Quais são as alíquotas de teste em 2026?
Nas hipóteses gerais do período, a LC 214 prevê 0,1% de IBS e 0,9% de CBS. Regimes e tratamentos específicos exigem análise própria.
O Simples Nacional segue a data de 3 de agosto de 2026?
O cronograma oficial coloca os documentos fiscais do Simples Nacional em 1º de janeiro de 2027. A NT aponta ativação da regra 1115 para esses CRTs em 4 de janeiro de 2027.
NF-e de importação segue o mesmo calendário?
Não. O cronograma coloca a NF-e de importação em 1º de janeiro de 2027, ainda que o leiaute já esteja publicado. Planeje o cenário separadamente.
Combustíveis monofásicos seguem a regra comum?
Não. A tributação monofásica tem grupos e regras próprios e aparece no cronograma específico para 2027. Use a NT e as tabelas vigentes do setor.
Qual é a diferença entre NF-e e NFC-e?
A NF-e modelo 55 atende operações com bens e outros fornecimentos específicos; a NFC-e modelo 65 é voltada ao varejo ao consumidor final.
O DANFE substitui o XML?
Não. O documento fiscal é o XML autorizado. O DANFE é uma representação auxiliar e não substitui XML, protocolo e eventos.
O que guardar de cada emissão?
Guarde operação de origem, regra e versão, memória de cálculo, XML enviado, hash, protocolo, XML autorizado, DANFE, eventos e vínculos de conciliação.
Como tratar timeout na transmissão?
Consulte a situação antes de reenviar ou gerar novo número. A SEFAZ pode ter autorizado o XML e apenas a resposta não ter chegado.
Como evitar nota duplicada?
Use chave idempotente ligada à operação, máquina de estados, consulta após timeout e bloqueio de nova emissão enquanto o estado anterior estiver incerto.
Rejeição deve ser corrigida direto no XML?
Só quando a falha for de transformação. Se a causa estiver no cadastro ou na regra, corrija a fonte para impedir recorrência.
Como validar os totais de IBS e CBS?
Reconcilie valores por item, parcelas do IBS, CBS e totalizadores com a fórmula vigente, preservando precisão, arredondamento e memória de cálculo.
O que é vNFTot?
É o campo de valor total da NF-e no contexto dos novos grupos. Sua composição deve seguir a fórmula publicada na NT, sem dupla contagem de tributos.
Devolução precisa referenciar o item original?
Nas hipóteses previstas pelas regras vigentes, sim. Preserve chave e número do item e teste devoluções totais, parciais e documentos anteriores à RTC.
Posso usar a mesma regra para todas as filiais?
Não sem validar. Estabelecimento, UF, regime, canal, operação, data e credenciamento podem produzir tratamentos diferentes.
Como controlar mudanças de schema?
Versione o pacote oficial, rode testes de regressão, compare XMLs esperados, aprove a promoção e mantenha possibilidade de retorno controlado.
Produção e homologação podem compartilhar dados?
Devem ser segregadas. Use dados minimizados ou mascarados, filas e endpoints próprios e controles que impeçam transmissão acidental em produção.
Quais indicadores acompanhar?
Acompanhe cobertura RTC, autorização, rejeição por causa, divergência de totais, documentos órfãos, estado incerto, idade da fila e versão ativa.
Qual é o melhor piloto?
Escolha um estabelecimento, um canal e uma família de produtos representativa, incluindo venda, desconto, devolução, cancelamento, timeout e conciliação.
Quando uma solução sob medida faz sentido?
Quando existem vários ERPs, PDVs ou canais, alto volume, catálogo complexo, regras por estabelecimento e necessidade de rastreabilidade até a apuração.
Qual é o maior risco da transição?
Confundir autorização técnica com conformidade. Uma nota pode ser aceita e ainda estar incompleta, classificada incorretamente ou desconectada da apuração.