
Resposta curta
Automação da reforma tributária com IA é um sistema para mapear operações, corrigir cadastros, aplicar classificações aprovadas, adaptar documentos fiscais, testar cenários e conciliar o que foi emitido com ERP, contabilidade e apuração. Em 2026, o trabalho precisa seguir o cronograma e a documentação técnica de cada DF-e, não uma regra genérica de “IBS e CBS”.
A IA ajuda a ler contratos, agrupar itens, comparar versões e explicar exceções. Ela não deve inventar CST, cClassTrib, NCM, NBS, local da operação, benefício, alíquota ou direito a crédito. Essas decisões exigem fonte oficial, regra determinística, responsável fiscal e evidência. A meta é tornar cada operação reproduzível antes de aumentar a automação.
Reforma tributária não se implanta adicionando duas colunas ao ERP. Ela exige ligar operação real, cadastro, classificação, documento fiscal, cálculo, aprovação e conciliação numa mesma trilha verificável.
Por que esta automação tem alta intenção em 2026
A Reforma Tributária do Consumo já saiu do campo conceitual e entrou no calendário operacional. A Lei Complementar nº 214/2025 instituiu IBS, CBS e Imposto Seletivo; a Lei Complementar nº 227/2026 estruturou o CGIBS e alterou pontos da regulamentação; e o Decreto nº 12.955/2026 regulamentou a CBS. Para a empresa, isso se traduz em mudança de dados, documentos, integrações, cálculo, conferência e governança.
O Ato Conjunto RFB/CGIBS nº 4, publicado em 30 de julho de 2026, fixou datas por documento. NF-e, NFC-e, CT-e, CT-e OS, MDF-e, GTV-e, NF3e, DC-e e NFS-e Via passaram a ter marco em 3 de agosto de 2026. A NFCom ficou para 1º de outubro de 2026. Na NFS-e, a maior parte dos serviços também sujeitos ao ISS ficou para 1º de outubro, enquanto plataformas digitais, grupos específicos, bens imateriais, locações e outras hipóteses ficaram para 1º de dezembro de 2026. Para optantes do Simples Nacional, o ato estabelece início em 1º de janeiro de 2027.
Essas datas não autorizam uma configuração universal. Cada empresa precisa confirmar documento, operação, regime e exceção aplicáveis. Na própria NFS-e, a orientação oficial de agosto informa que a ausência dos grupos de IBS e CBS até o fim de 2026 não provoca rejeição técnica pelo sistema nacional, mas pode evidenciar desconformidade. Autorização do documento e conformidade tributária não são sinônimos.
O Ato Conjunto nº 5, de 12 de agosto de 2026, regulamentou o Programa Nacional de Conformidade Tributária para adaptação assistida no ano. O programa valoriza evolução contínua da emissão correta, resposta tempestiva às comunicações, correção das inconsistências até 31 de dezembro e manutenção de profissional da contabilidade responsável. Portanto, esperar uma rejeição bloquear a nota é uma estratégia frágil; a empresa precisa medir e corrigir mesmo quando o autorizador aceita o arquivo.
O que automatizar e o que manter sob responsabilidade humana
| Etapa | Automação útil | Decisão que não deve ficar com a IA | Evidência mínima |
|---|---|---|---|
| Inventário | Reunir operações, documentos, filiais, canais e sistemas | Definir o fato econômico real e o escopo tributário | Contrato, pedido, cadastro, amostra de DF-e e dono |
| Cadastro | Detectar lacunas e duplicidades em itens, serviços e parceiros | Aprovar significado, classificação e vigência | Valor anterior, novo valor, fonte e aprovador |
| Classificação | Sugerir candidatos e mostrar casos semelhantes | Confirmar NCM, NBS, CST, cClassTrib e tratamento | Base normativa, parecer interno e data de vigência |
| Cálculo | Chamar motor determinístico e conferir memória | Escolher regra, benefício, redução ou crédito | Entradas, versão do motor e memória de cálculo |
| Documento fiscal | Montar campos e validar schema | Confirmar operação, documento e conteúdo material | XML ou DPS, nota técnica e resultado do autorizador |
| Homologação | Executar cenários e comparar saídas | Aceitar cobertura e liberar a versão | Caso, resultado esperado, resultado real e aceite |
| Exceções | Agrupar erros e direcionar a fila | Corrigir campo tributário ou assumir risco | Mensagem original, causa, responsável e solução |
| Conciliação | Cruzar pedido, DF-e, financeiro e apuração | Aprovar ajuste, estorno ou retificação | Chaves, valores, divergência e evento oficial |
| Governança | Registrar versões, acessos e alterações | Autorizar produção e mudança emergencial | Solicitação, revisão, aprovação, deploy e rollback |
A automação segura prepara, aplica e prova. Ela não transforma uma sugestão estatística em regra fiscal.
Comece pelo inventário de operações, não pela tabela de alíquotas
Uma empresa não vende apenas “produtos” e “serviços”. Ela faz venda, assinatura, cessão, locação, bonificação, transferência, devolução, importação, exportação, intermediação, reembolso, adiantamento e combinação de itens. O mesmo cadastro comercial pode produzir tratamentos diferentes conforme estabelecimento, destino, cliente, data, finalidade e contrato.
O inventário deve registrar pelo menos:
- empresa e estabelecimento que realizam o fornecimento;
- evento comercial que dá origem à operação;
- canal, contrato, pedido, item e condição de preço;
- bem, serviço ou direito efetivamente fornecido;
- classificação atual, fonte e responsável;
- destinatário, local da operação e endereços relevantes;
- documento fiscal, modelo, série, emissor e ambiente;
- cenários de devolução, cancelamento, ajuste e complemento;
- benefício, regime específico ou exceção quando aprovado;
- sistemas que leem e escrevem cada campo;
- volume, valor, criticidade e data de adaptação;
- amostras reais e resultado esperado para teste.
Sem esse mapa, o projeto tende a configurar o caso mais frequente e descobrir os demais em produção. A IA pode acelerar a leitura de contratos e históricos, mas deve devolver candidatos com origem. “Parece serviço de tecnologia” não é classificação; é apenas uma hipótese para análise.
Cadastro fiscal é um produto versionado
Descrição livre de catálogo raramente basta para a transição. O sistema precisa relacionar item comercial, natureza da operação, NCM ou NBS aplicável, códigos de situação e classificação tributária, unidade, estabelecimento, vigência e exceções aprovadas. Também precisa distinguir dado global de dado que varia por cenário.
Uma matriz prática pode ter esta estrutura:
| Campo | Origem | Quem propõe | Quem aprova | Quando bloqueia |
|---|---|---|---|---|
| Item ou serviço interno | ERP ou catálogo mestre | Operações | Dono do cadastro | Sempre que não existir ou estiver duplicado |
| NCM ou NBS | Cadastro fiscal e análise técnica | Fiscal com apoio da IA | Especialista responsável | Sem classificação vigente para o cenário |
| CST e cClassTrib | Tabelas e documentação oficiais | Motor de regras | Fiscal ou contabilidade | Sem combinação aprovada |
| Local da operação | Endereços, entrega, execução e regra aplicável | Sistema determinístico | Fiscal | Dados insuficientes ou conflitantes |
| Benefício ou redução | Norma e habilitação específica | Fiscal | Responsável autorizado | Ausência de comprovação ou vigência |
| Documento fiscal | Matriz de operações | Sistema | Fiscal | Documento incompatível com a operação |
| Data de vigência | Norma, nota técnica e release | Gestão tributária | Fiscal e tecnologia | Versões concorrentes sem corte definido |
Toda alteração precisa conservar valor anterior, novo valor, motivo, referência, autor, aprovador, início e fim de vigência. Corrigir diretamente uma planilha compartilhada apaga a resposta para a pergunta mais importante de uma auditoria: qual regra estava ativa quando este documento foi emitido?
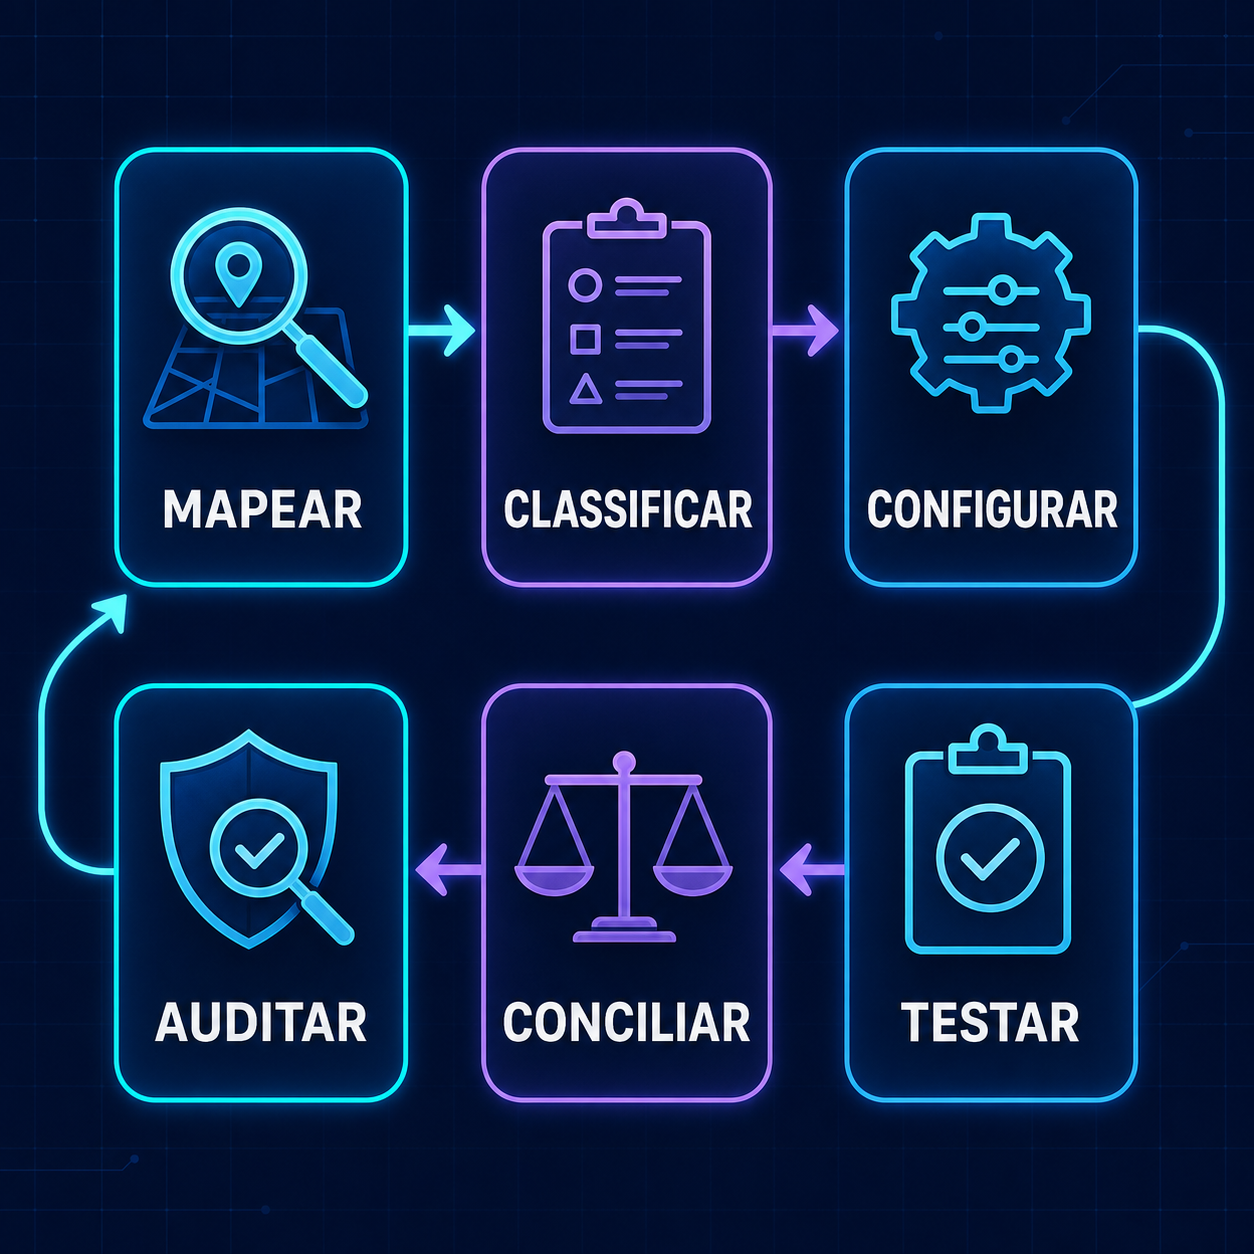
Fluxo seguro da adaptação ao IBS e à CBS
1. Mapear
Liste operações reais, volumes, documentos e responsáveis. Use amostras de períodos anteriores, mas inclua eventos raros e relevantes: devolução parcial, desconto condicionado, cliente estrangeiro, transferência, cancelamento fora do fluxo normal e mudança de estabelecimento. O resultado é uma matriz de cobertura, não um catálogo de palavras.
2. Classificar
Conecte cada cenário às classificações aprovadas e às fontes oficiais vigentes. A IA pode recuperar casos semelhantes e apontar divergências entre descrição, contrato e cadastro. Quando faltarem elementos, o estado correto é “pendente de decisão”, não a seleção automática do código mais provável.
3. Configurar
Implemente regras em tabelas ou código versionado, fora do prompt. Separe cálculo determinístico da camada de linguagem. Fixe schemas, domínios, tabelas e versões de APIs. Mudanças devem entrar por pacote com data de corte, teste e plano de reversão.
4. Testar
Execute cenários em ambiente de homologação ou produção restrita quando disponível. Compare XML, DPS, memória de cálculo, total do documento, retorno do autorizador e lançamento no ERP. Um arquivo aceito não encerra o teste; confira também escrituração, contas a receber ou pagar e apuração.
5. Conciliar
Cruze evento comercial, documento emitido ou recebido, cálculo, pagamento e informação usada na apuração. Identifique ausência, duplicidade e divergência. A fila deve separar falha técnica, cadastro, classificação, cálculo e integração, porque cada causa pede uma ação diferente.
6. Auditar
Registre fonte, versão, usuário, aprovação e resultado. Faça amostras independentes, teste restauração e acompanhe comunicações oficiais. O aprendizado de uma correção só vira regra depois de revisão; cliques humanos não treinam silenciosamente o sistema tributário.
Documentos fiscais têm cronogramas e leiautes próprios
O projeto deve manter uma ficha para cada DF-e usado pela empresa. NF-e não herda automaticamente o cronograma da NFS-e; CT-e não usa o mesmo schema da NFC-e. O Ato Conjunto nº 4 é uma referência de datas, mas a implementação concreta depende das notas técnicas ratificadas e de seus ambientes.
Na NF-e e na NFC-e, o portal oficial listava em agosto a Nota Técnica 2025.002 versão 1.50, publicada em 3 de junho de 2026, para adequação dos leiautes aos campos e regras da Reforma Tributária do Consumo. Na NFS-e nacional, as Notas Técnicas nº 008 e nº 009 foram ratificadas pelo Ato Técnico Conjunto nº 1/2026, e o portal mantém anexos, XSDs, indicadores de operação e cronograma de implantação.
Controle em cada conector:
- documento, modelo e autoridade responsável;
- nota técnica e versão implantada;
- data de produção restrita e de produção;
- schema, catálogos, domínios e regras de validação;
- campos obrigatórios por cenário e vigência;
- comportamento em rejeição, timeout e consulta;
- eventos de cancelamento, ajuste, devolução e substituição;
- compatibilidade do ERP, middleware e provedor;
- lote de casos de regressão;
- data de corte e versão anterior disponível para rollback.
“Sem rejeição” não significa “sem erro”. Alguns controles podem estar suspensos ou não bloqueantes durante a transição. A empresa deve validar a completude contra sua regra e a documentação vigente antes do envio.
Calculadora oficial, regra interna e IA não são a mesma camada
O Manual RTC da Receita descreve a Calculadora de Tributos como motor oficial para IBS, CBS e Imposto Seletivo. Ela usa parâmetros como CST, cClassTrib, objeto, local, data e classificação do bem ou serviço, e pode retornar cálculo, memória e referência normativa. O material também prevê uso por simulador e integração máquina a máquina.
Essa ferramenta reduz divergências de fórmula, mas não resolve sozinha a qualidade das entradas. Se a empresa envia classificação, local ou cenário incorretos, um cálculo tecnicamente consistente continua baseado no caso errado.
Use três camadas separadas:
- decisão fiscal: matriz aprovada que define as entradas corretas para a operação;
- motor determinístico: componente versionado que calcula e devolve memória reproduzível;
- IA de apoio: leitura, comparação, explicação e priorização, sem alterar silenciosamente as duas primeiras.
Quando o motor, tabela ou nota técnica muda, conserve versão e data de vigência. Recalcule o conjunto de testes, compare diferenças e só publique após aceite. O prompt não deve conter uma cópia informal de alíquotas e classificações que envelhece sem aviso.
IA útil na reforma tributária
Casos adequados incluem:
- extrair itens, condições e locais de contratos para conferência;
- agrupar o catálogo por semelhança semântica para revisão em lote;
- apontar descrições incompatíveis com a classificação cadastrada;
- localizar campos ausentes em clientes, fornecedores e estabelecimentos;
- comparar versões de notas técnicas e destacar impacto provável;
- preparar matriz de testes a partir do inventário aprovado;
- explicar rejeições em linguagem operacional preservando a mensagem original;
- deduplicar exceções e priorizar por volume, valor e prazo;
- confrontar XML emitido, pedido e lançamento contábil;
- resumir comunicações oficiais e relacioná-las aos donos dos sistemas;
- identificar picos de cancelamento, divergência e correção;
- montar dossiê de mudança com fonte, teste, aprovação e deploy.
Casos que não devem ser delegados ao modelo:
- inventar NCM, NBS, CST ou cClassTrib;
- concluir incidência, imunidade, redução, benefício ou regime;
- determinar local da operação a partir de endereço incompleto;
- afirmar direito a crédito sem validar a operação e a norma;
- substituir o profissional da contabilidade ou responsável fiscal;
- alterar regra em produção a partir de uma rejeição isolada;
- calcular tributo com texto probabilístico;
- emitir, cancelar ou retificar documento sem alçada;
- responder intimação ou comunicação sem revisão competente;
- usar dados fiscais sigilosos fora de acesso e finalidade autorizados.
Homologação precisa testar o negócio inteiro
Validar apenas o XML é insuficiente. Uma mudança pode ser aceita pelo autorizador e quebrar DANFE, integração do cliente, contas a receber, escrituração ou fechamento. O teste deve atravessar a cadeia.
Monte casos com:
- venda interna e interestadual conforme o escopo real;
- prestação para cliente no mesmo município e fora dele;
- item com redução ou regime específico aprovado;
- desconto, frete, acréscimo e arredondamento;
- documento com vários itens de tratamentos diferentes;
- devolução total e parcial;
- cancelamento, ajuste, complemento ou substituição aplicável;
- consumidor final, contribuinte e não contribuinte conforme o negócio;
- cliente ou fornecedor com cadastro incompleto;
- data anterior, igual e posterior à vigência;
- schema anterior e novo;
- rejeição de campo, timeout e autorização já ocorrida;
- indisponibilidade do motor de cálculo ou do provedor;
- sincronização com ERP, contabilidade e financeiro;
- reconciliação do documento recebido com a entrada esperada.
Cada caso registra entradas, resultado esperado, resultado real, diferenças, aprovador e versão. Não aprove um pacote com base apenas em “a nota saiu”.
Documentos recebidos também mudam o processo
A adaptação não termina na emissão. Compras, fiscal e contas a pagar recebem documentos de fornecedores com classificações, valores e campos que podem divergir do pedido ou da regra interna. A empresa precisa decidir o que bloqueia o pagamento, o que abre consulta e o que segue com ressalva documentada.
Um fluxo útil:
- relaciona XML ou documento recebido ao pedido e ao recebimento;
- confirma fornecedor, estabelecimento, itens, quantidade e preço;
- compara campos tributários com a expectativa aprovada;
- separa divergência comercial de divergência fiscal;
- encaminha o caso ao responsável sem editar o documento do fornecedor;
- registra comunicação, correção ou justificativa;
- concilia documento, lançamento, pagamento e apuração;
- monitora recorrência por fornecedor e tipo de erro.
A IA pode explicar e agrupar divergências. Ela não deve “normalizar” o XML recebido para fazê-lo caber no ERP nem criar crédito onde o documento e a operação não o sustentam.
Exemplo concreto: distribuidora com 8.400 itens
Imagine uma distribuidora com três estabelecimentos, 8.400 itens ativos, e-commerce, venda B2B e devoluções frequentes. O catálogo possui descrições duplicadas, NCM antigo, unidades inconsistentes e regras espalhadas entre ERP, planilhas e conhecimento de duas pessoas.
O piloto escolhe 620 itens responsáveis por 72% do faturamento e seis cenários de operação. A equipe fiscal aprova a matriz; tecnologia extrai pedidos e amostras de documentos; a IA agrupa descrições semelhantes e aponta 96 divergências, mas nenhuma classificação é alterada automaticamente.
Dos 620 itens, 481 passam pela conferência inicial. Oitenta e sete precisam de evidência adicional, 31 têm conflito entre filiais e 21 possuem descrição comercial insuficiente. O time trata primeiro os itens de maior volume e os casos com marco próximo.
As regras aprovadas entram numa versão do motor. Homologação executa 180 casos, incluindo devolução parcial, desconto, timeout e mudança de vigência. Sete diferenças aparecem: três de arredondamento, duas de localização, uma de schema e uma de integração com contas a receber. Todas são corrigidas antes do corte.
Em produção, o painel não comemora apenas documentos autorizados. Ele mostra cobertura do catálogo, operações sem regra, documentos aceitos com campo incompleto, divergências de fornecedores e tempo de correção. Após oito semanas, a empresa comprova maior consistência e sabe exatamente quais cenários ainda exigem revisão humana.
Painel de prontidão e fila de exceções
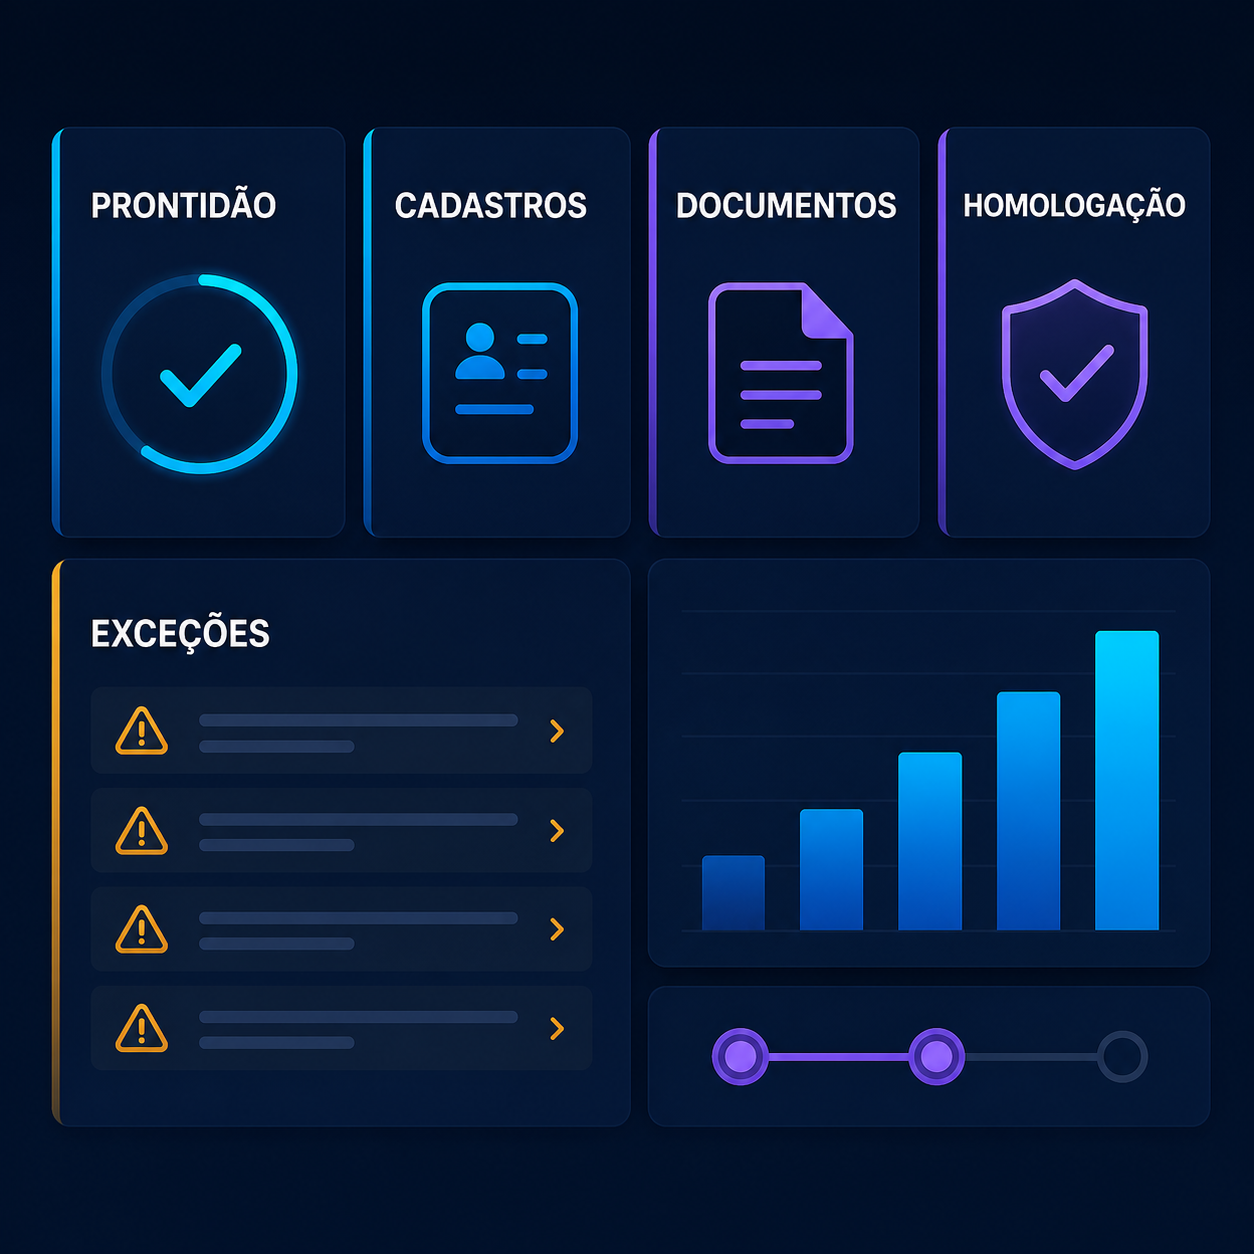
Um painel útil mostra:
- operações inventariadas, classificadas, testadas e liberadas;
- receita e volume cobertos por regra aprovada;
- itens e serviços sem classificação vigente;
- clientes, fornecedores e estabelecimentos com lacunas;
- conectores por documento, schema e versão;
- casos de homologação aprovados, falhos e bloqueados;
- documentos autorizados com alerta de desconformidade;
- rejeições, cancelamentos e correções por causa;
- divergência entre pedido, DF-e e lançamento;
- comunicações oficiais pendentes e responsável;
- versões de regra implantadas e data de corte;
- alterações emergenciais sem teste completo;
- amostras revisadas e erros encontrados;
- exceções envelhecidas, valor exposto e área dona;
- capacidade de rollback e último teste de restauração.
Percentual de documentos autorizados é uma métrica técnica. Para gestão, combine cobertura, primeiro envio correto, divergência posterior, tempo de correção, valor afetado e completude da evidência.
Arquitetura mínima de um sistema sob medida
Uma solução pode conter:
- inventário de operações, documentos e prazos;
- cadastro mestre versionado de itens, serviços e parceiros;
- matriz de classificação com fonte, vigência e aprovador;
- repositório de legislação, notas técnicas, schemas e versões;
- motor determinístico de regras e cálculo;
- integração controlada com a Calculadora oficial quando aplicável;
- gerador e validador de cada DF-e utilizado;
- ambiente de testes com massa sintética e casos aprovados;
- orquestrador de emissão, consulta, evento e idempotência;
- captura e validação de documentos recebidos;
- conciliação entre comercial, fiscal, contábil e financeiro;
- fila de exceções com causa, dono, prazo e evidência;
- gestão de mudança com segregação de funções;
- cofre de credenciais e autorização por finalidade;
- painel de prontidão, conformidade e impacto;
- exportação, backup, restauração e trilha de auditoria.
O modelo de linguagem deve operar com dados mínimos e permissões limitadas. Credencial fiscal, certificado, chave privada e autorização de produção ficam fora de prompts e de agentes com autonomia ampla.
Método Laf para automatizar a reforma tributária
1. Definir o recorte
Escolhemos um estabelecimento, um ou dois documentos e famílias de operação com volume e regra conhecida. O primeiro ciclo evita misturar toda a empresa, todos os regimes e todas as exceções.
2. Reconstruir a operação real
Mapeamos evento comercial, contrato, cadastro, cálculo, documento, recebimento, pagamento e escrituração. Identificamos planilhas paralelas, decisões tácitas e integrações que sobrescrevem campos.
3. Criar fonte e autoridade
Cada campo crítico recebe origem, versão, vigência, responsável e aprovador. Se a regra não está decidida, o sistema mostra pendência. A IA não preenche o vazio com plausibilidade.
4. Configurar e integrar
Implementamos tabelas, validações, motor determinístico e conectores. A camada de IA fica responsável por leitura, comparação e exceções. Cálculo, classificação aprovada e transmissão permanecem controlados.
5. Homologar falhas
Testamos cenários normais e de exceção, incluindo versão errada, timeout, duplicidade, campo ausente, documento recebido divergente e mudança retroativa. O aceite inclui ERP, fiscal, contabilidade e financeiro.
6. Operar com evidência
Liberamos por ondas, acompanhamos primeiro envio correto, divergências e comunicações, e mantemos rollback. Novas regras entram com fonte e regressão antes de afetar o faturamento.
Riscos e controles de governança
| Risco | Consequência | Controle recomendado |
|---|---|---|
| Classificação sugerida virar regra | Documento consistente com o código errado | Estado de sugestão, fonte e aprovação fiscal obrigatória |
| Nota autorizada tratada como correta | Desconformidade não detectada | Validação interna e conciliação além do autorizador |
| Cronograma genérico | Corte na data errada para o documento ou regime | Matriz por DF-e, operação, regime e ato vigente |
| Regra em prompt | Mudança sem versão, teste ou histórico | Tabela ou código determinístico com gestão de mudança |
| Cadastro sobrescrito | Perda da regra usada no documento antigo | Vigência, histórico e vínculo por versão |
| Motor atualizado sem regressão | Cálculo muda silenciosamente | Pacote versionado, comparação e aceite antes do deploy |
| Timeout gerar duplicidade | Dois documentos para a mesma operação | Idempotência e consulta antes de reenviar |
| XML recebido “corrigido” | Divergência entre fonte e escrituração | Preservar original e tratar exceção separadamente |
| Dados fiscais no modelo | Exposição de sigilo e dados pessoais | Minimização, mascaramento, acesso mínimo e logs |
| Agente com certificado | Emissão ou evento sem autorização | Credenciais fora do modelo e confirmação humana |
| Comunicação ignorada | Perda de prazo e do caminho de conformidade | Caixa central, responsável, substituto e SLA |
| Implantação sem rollback | Faturamento paralisado | Versão anterior validada e reversão ensaiada |
Como validar antes de produção
- confirmar escopo com fiscal, contabilidade e áreas operacionais;
- cruzar inventário com amostras reais de venda e compra;
- separar documento, modelo, ambiente e data de obrigatoriedade;
- guardar a versão oficial de cada nota técnica e schema;
- validar NCM, NBS, CST e cClassTrib com fonte e aprovador;
- impedir que campo crítico seja preenchido apenas pela IA;
- testar vigência anterior, atual e futura;
- comparar memória do motor com casos aprovados;
- validar casas decimais, base, desconto e arredondamento;
- testar documento com vários tratamentos;
- executar devolução, cancelamento, ajuste e substituição aplicáveis;
- simular rejeição, timeout e autorização sem resposta local;
- consultar antes de reenviar qualquer caso incerto;
- testar ERP, provedor, autorizador, contabilidade e financeiro;
- reconciliar documento emitido e recebido;
- bloquear fornecedor ou pagamento apenas por regra aprovada;
- testar acesso, procuração, certificado e expiração;
- retirar dados desnecessários de prompts e logs;
- exigir revisão de mudança emergencial;
- conservar XML ou DPS, retorno, protocolo e versão da regra;
- revisar amostra independente após o corte;
- monitorar comunicações e prazo de autorregularização;
- medir documentos aceitos com alerta interno;
- testar exportação do dossiê e restauração do backup;
- ensaiar rollback sem perder rastreabilidade.
Quando vale criar um sistema sob medida
Uma empresa pequena, com poucas operações estáveis, pode começar com cadastro controlado, regras do ERP, planilha de cobertura e conferência contábil. Um sistema sob medida ganha valor quando há muitos itens, filiais, canais, contratos, DF-e, regimes, integrações e exceções, ou quando a mudança precisa atravessar emissão, recebimento, apuração e financeiro.
Sinais claros:
- o mesmo item possui classificações diferentes sem justificativa visível;
- regra tributária está guardada na memória de uma pessoa;
- mudanças são aplicadas diretamente em produção;
- nota autorizada não é conciliada com pedido e contabilidade;
- fornecedores geram divergências repetidas sem histórico;
- o time não sabe qual schema está em cada conector;
- testes cobrem somente o caminho feliz;
- erro de timeout permite reenvio e duplicidade;
- diretoria não vê a receita ainda fora do escopo adaptado;
- documentos, cálculo e evidências ficam em sistemas isolados;
- comunicações oficiais não têm dono nem prazo;
- o projeto depende de planilhas que sobrescrevem o passado.
O objetivo não é automatizar toda interpretação tributária. É garantir que a regra aprovada alcance cada operação correta, gere um documento verificável e produza uma conciliação que a equipe consegue explicar.
Referências consultadas
Fontes primárias e oficiais consultadas em agosto de 2026:
- Receita Federal — legislação da Reforma Tributária do Consumo
- Presidência da República — Lei Complementar nº 214/2025, texto atualizado
- Presidência da República — Lei Complementar nº 227/2026
- Presidência da República — Decreto nº 12.955/2026
- CGIBS — Ato Conjunto RFB/CGIBS nº 4/2026, cronograma dos documentos fiscais
- CGIBS — Ato Conjunto RFB/CGIBS nº 5/2026, Programa Nacional de Conformidade Tributária
- Receita Federal — orientações da Reforma Tributária para 2026
- Receita Federal — Manual dos serviços RTC e Calculadora de Tributos
- Portal da NF-e — notas técnicas vigentes
- Portal da NFS-e — documentação técnica da Reforma Tributária do Consumo
- Portal da NFS-e — orientação de agosto de 2026 sobre prazos de IBS e CBS
- Receita Federal — materiais e apresentações da Reforma Tributária do Consumo
- NIST — Artificial Intelligence Risk Management Framework 1.0
- NIST — perfil de riscos de IA generativa
Perguntas frequentes
O que é automação da reforma tributária com IA?
É a integração de inventário, cadastros, regras aprovadas, cálculo determinístico, documentos fiscais, testes, conciliação e governança. A IA apoia leitura e exceções, mas não decide a tributação sozinha.
A IA pode definir CST e cClassTrib automaticamente?
Ela pode sugerir candidatos com evidência. A definição precisa ser aprovada pelo responsável fiscal ou contábil e armazenada como regra versionada.
A IA pode classificar NCM ou NBS?
Pode ajudar a pesquisar e comparar descrições, mas não deve concluir sem os elementos técnicos e a validação competente. Classificação plausível não é classificação comprovada.
Basta atualizar o emissor de nota fiscal?
Não. A mudança alcança contratos, catálogo, preços, cadastro de clientes e fornecedores, documentos recebidos, contabilidade, apuração, financeiro e controles de acesso.
Quais documentos tiveram marco em 3 de agosto de 2026?
O Ato Conjunto nº 4 inclui, entre outros, NF-e, NFC-e, CT-e, CT-e OS, MDF-e, GTV-e, NF3e, DC-e e NFS-e Via. Confirme exceções e o cenário da empresa no ato vigente.
Quando o IBS e a CBS entram na NFS-e?
O cronograma varia. A maior parte dos serviços sujeitos ao ISS ficou para 1º de outubro de 2026; plataformas digitais e outras hipóteses específicas ficaram para 1º de dezembro. O enquadramento precisa ser confirmado.
E as empresas do Simples Nacional?
O § 1º do Ato Conjunto nº 4 estabelece 1º de janeiro de 2027 para o início da obrigação dos documentos listados aos optantes. Regras e opções específicas devem ser validadas no caso concreto.
Uma NFS-e sem IBS e CBS será rejeitada em 2026?
A orientação nacional de agosto informa que a omissão até 31 de dezembro não causa rejeição pelo sistema nacional, mas pode caracterizar desconformidade. Aceite técnico não elimina a obrigação.
O que é o Programa Nacional de Conformidade Tributária de 2026?
É o programa de adaptação assistida regulamentado pelo Ato Conjunto nº 5. Ele prevê acompanhamento, comunicações e condições para correção de inconsistências durante 2026.
A empresa pode esperar uma intimação para começar?
Não é prudente. O programa exige evolução e resposta tempestiva; além disso, erro pode afetar cliente, crédito, apuração e caixa antes de qualquer comunicação oficial.
O que é a Calculadora de Tributos da Receita?
É o motor oficial descrito no Manual RTC para cálculo de IBS, CBS e Imposto Seletivo, com memória e referência normativa. Ela depende de entradas corretas e não substitui a decisão fiscal.
A Calculadora oficial substitui o ERP?
Não. Ela pode ser integrada ao fluxo, mas o ERP ainda precisa fornecer cadastro, operação, documento, contabilização, financeiro e rastreabilidade coerentes.
Posso colocar alíquotas e regras no prompt?
Não como fonte de produção. Prompts não oferecem controle adequado de versão, vigência, testes e aprovação. Use tabelas ou código determinístico.
Como priorizar milhares de itens?
Combine receita, volume, prazo, criticidade e diversidade de cenário. Comece pelos itens que cobrem a maior parte da operação sem ignorar exceções de alto risco.
Documento fiscal autorizado prova que está correto?
Não. O autorizador valida leiaute e regras técnicas disponíveis. A empresa continua responsável pelo conteúdo e por controles que podem não bloquear a emissão na transição.
Como testar sem afetar clientes?
Use produção restrita ou homologação quando disponível, dados sintéticos e casos aprovados. Valide também os sistemas internos posteriores ao autorizador.
O que deve existir em cada caso de teste?
Entradas, regra e versão, resultado esperado, resultado real, diferenças, evidências e aceite. Inclua caminhos normais, exceções e datas de vigência.
Como evitar nota duplicada depois de um timeout?
Use identificador idempotente, registre o estado e consulte o autorizador antes de reenviar. Falta de resposta local não prova que a emissão falhou.
A automação também deve conferir notas de fornecedores?
Sim. Documento recebido afeta entrada, pagamento, crédito e conciliação. A divergência deve ser tratada sem alterar o arquivo original do fornecedor.
A IA pode corrigir o XML recebido?
Não. Preserve o original. A IA pode apontar a divergência e preparar a comunicação, mas correção depende do emissor e do evento oficial aplicável.
Quem aprova uma mudança tributária no sistema?
O responsável fiscal ou contábil aprova o conteúdo; tecnologia valida implementação e testes; o dono do processo confirma o impacto operacional. Produção exige segregação e trilha.
Como proteger sigilo fiscal e dados pessoais?
Minimize dados enviados ao modelo, masque logs, use acesso por finalidade, cofre de credenciais, ambientes separados e auditoria de leitura, emissão e exportação.
A IA pode usar certificado digital para emitir?
Não é recomendável dar certificado ou credenciais amplas ao modelo. A transmissão deve ficar em serviço controlado, com identidade, escopo, idempotência e aprovação adequada.
Quais indicadores acompanham a prontidão?
Cobertura por receita e volume, cadastros aprovados, cenários homologados, primeiro envio correto, divergências, exceções envelhecidas, comunicações atendidas e evidência completa.
Quando vale um sistema sob medida?
Quando filiais, itens, documentos, canais e regras excedem o controle de planilhas ou quando emissão, recebimento, apuração e financeiro precisam compartilhar a mesma trilha.
Por onde começar agora?
Escolha um estabelecimento, um documento e uma família de operações. Inventarie amostras reais, aprove classificações, monte casos e teste a cadeia completa antes de ampliar.
Próximo passo
Se a sua empresa ainda trata a reforma como uma atualização isolada do ERP, a Laf Digital pode transformar o projeto em um fluxo controlado de cadastro, documentos, testes e exceções. Fale com a Laf Digital para escolher um recorte de alto impacto, conectar as fontes oficiais e chegar ao corte com evidência, não com improviso.