
Resposta curta
Automação de inventário de estoque com IA é um sistema que prepara o cadastro, organiza contagens cegas, cruza o físico com ERP ou WMS, prioriza divergências e guarda a aprovação de cada ajuste. A IA ajuda a encontrar padrões; ela não deve criar quantidade, custo, motivo de perda nem registro fiscal.
O desenho seguro preserva a leitura original, bloqueia movimentos por recorte, reconta diferenças relevantes e concilia estoque, contabilidade e EFD. Bloco H e Bloco K não são sinônimos nem um relatório genérico: finalidade, registros e obrigação dependem da operação e da legislação aplicável ao estabelecimento.
Inventário confiável não é uma planilha que fecha. É uma cadeia em que cada quantidade pode ser ligada ao item, endereço, contagem, movimento, ajuste, aprovador e escrituração correspondente.
Por que esta automação tem alta intenção
Estoque incorreto atinge venda, compra, produção, caixa, contabilidade e tributos ao mesmo tempo. Um saldo positivo inexistente promete ao cliente o que não pode ser entregue. Um saldo negativo pode disparar compra desnecessária. Uma unidade de medida errada transforma caixas em peças. Uma perda sem prova vira ajuste difícil de explicar.
A demanda também tem base formal. O CPC 16 (R1) disciplina o tratamento contábil dos estoques, incluindo determinação de custo, reconhecimento como despesa e redução ao valor realizável líquido. O Regulamento do Imposto sobre a Renda determina o levantamento e a avaliação dos estoques ao final de cada período de apuração. A Receita informa que o custo pode se apoiar em registro permanente ou no livro de inventário, conforme o caso.
Na EFD ICMS/IPI, o Guia Prático 3.2.2, atualizado em 2026, mantém o Bloco H para Inventário Físico e o Bloco K para Controle da Produção e do Estoque. O leiaute válido para 2026 é o 020. A empresa precisa confirmar com sua área fiscal a obrigatoriedade, o perfil, a UF, o período, os motivos e os registros aplicáveis; copiar a configuração de outra empresa é um risco.
Automatizar esse processo não significa entregar a decisão ao modelo. Significa reduzir digitação, conservar origem, reproduzir regras e dirigir a atenção humana às diferenças que realmente exigem investigação.
O que automatizar e o que manter sob responsabilidade humana
| Etapa | Automação útil | Decisão humana necessária | Evidência mínima |
|---|---|---|---|
| Cadastro | Detectar duplicidade, unidade incompatível e item sem endereço | Aprovar identidade, unidade, conversão e status do item | Valor anterior, novo valor, fonte e aprovador |
| Corte | Listar movimentos abertos e bloquear o recorte definido | Autorizar paralisação, exceção ou contagem em operação | Perímetro, horário, responsáveis e movimentos pendentes |
| Contagem | Distribuir tarefas, ler código e registrar quantidade | Confirmar produto, condição e ocorrência não prevista | Item, lote, endereço, contador, horário e dispositivo |
| Recontagem | Priorizar diferença por valor, risco e recorrência | Aceitar a recontagem e decidir nova rodada | Contagens independentes e regra de tolerância |
| Reconciliação | Cruzar físico, ERP, WMS, documentos e movimentos | Definir causa e tratamento operacional, contábil ou fiscal | Eventos relacionados e justificativa documentada |
| Custo | Aplicar fórmula determinística aprovada | Aprovar critério, perda e valor realizável líquido | Memória de cálculo, versão e responsável contábil |
| Ajuste | Preparar lançamento e pacote de aprovação | Autorizar alteração do saldo e seus reflexos | Antes, depois, motivo, alçada e lançamento |
| EFD | Gerar arquivo a partir dos dados aprovados e validar leiaute | Confirmar obrigação e conteúdo dos Blocos H e K | Arquivo, PVA, recibo, período e fonte dos valores |
| Monitoramento | Exibir acurácia, diferenças e reincidência | Priorizar correção estrutural e risco aceito | Indicador, população, corte e plano de ação |
O modelo pode explicar uma exceção. Quem altera o patrimônio, o resultado ou uma obrigação acessória precisa ser identificável e autorizado.
Comece pela definição do saldo
“Quanto temos em estoque?” parece uma pergunta simples, mas pode apontar para números diferentes:
- saldo físico encontrado em um endereço;
- saldo disponível para promessa ao cliente;
- saldo reservado para pedido ou produção;
- saldo bloqueado por qualidade, avaria ou quarentena;
- saldo em poder de terceiro;
- mercadoria de terceiro no estabelecimento;
- item em trânsito, recebimento ou expedição;
- saldo escriturado no ERP ou WMS;
- quantidade usada na contabilidade;
- quantidade e valor informados na EFD.
O projeto deve nomear esses estados. A IA não pode resolver uma diferença entre números que representam conceitos distintos. Primeiro se define a pergunta; depois se compara a resposta.
Crie um dicionário com item, unidade de estoque, unidade comercial, fator de conversão, lote ou série, validade, proprietário, estabelecimento, depósito, endereço e condição. Toda integração deve declarar qual desses campos lê e qual pode alterar.
A fonte de verdade precisa ser uma trilha, não uma tela
ERP e WMS podem dividir responsabilidades. O WMS controla endereço e execução; o ERP concentra documento, valor e contabilidade; uma plataforma de e-commerce mantém reserva; a produção registra consumo; transportadoras confirmam expedição. Escolher uma tela como “fonte única” não elimina os outros eventos.
A fonte de verdade deve ser uma trilha com:
- identificador do evento e chave idempotente;
- item, unidade, lote ou série e condição;
- origem, destino e proprietário;
- quantidade e horário de ocorrência;
- documento relacionado;
- sistema que originou o evento;
- estado de processamento em cada integração;
- correção, cancelamento ou estorno vinculado ao original;
- usuário, serviço ou dispositivo responsável;
- versão da regra aplicada.
Se uma baixa chega duas vezes, a integração deve reconhecê-la como o mesmo evento. Se chega fora de ordem, o sistema deve conservar a sequência lógica e abrir exceção. “Corrigir o saldo” sem preservar o movimento esconde a causa e prepara a próxima divergência.
Fluxo seguro em seis etapas
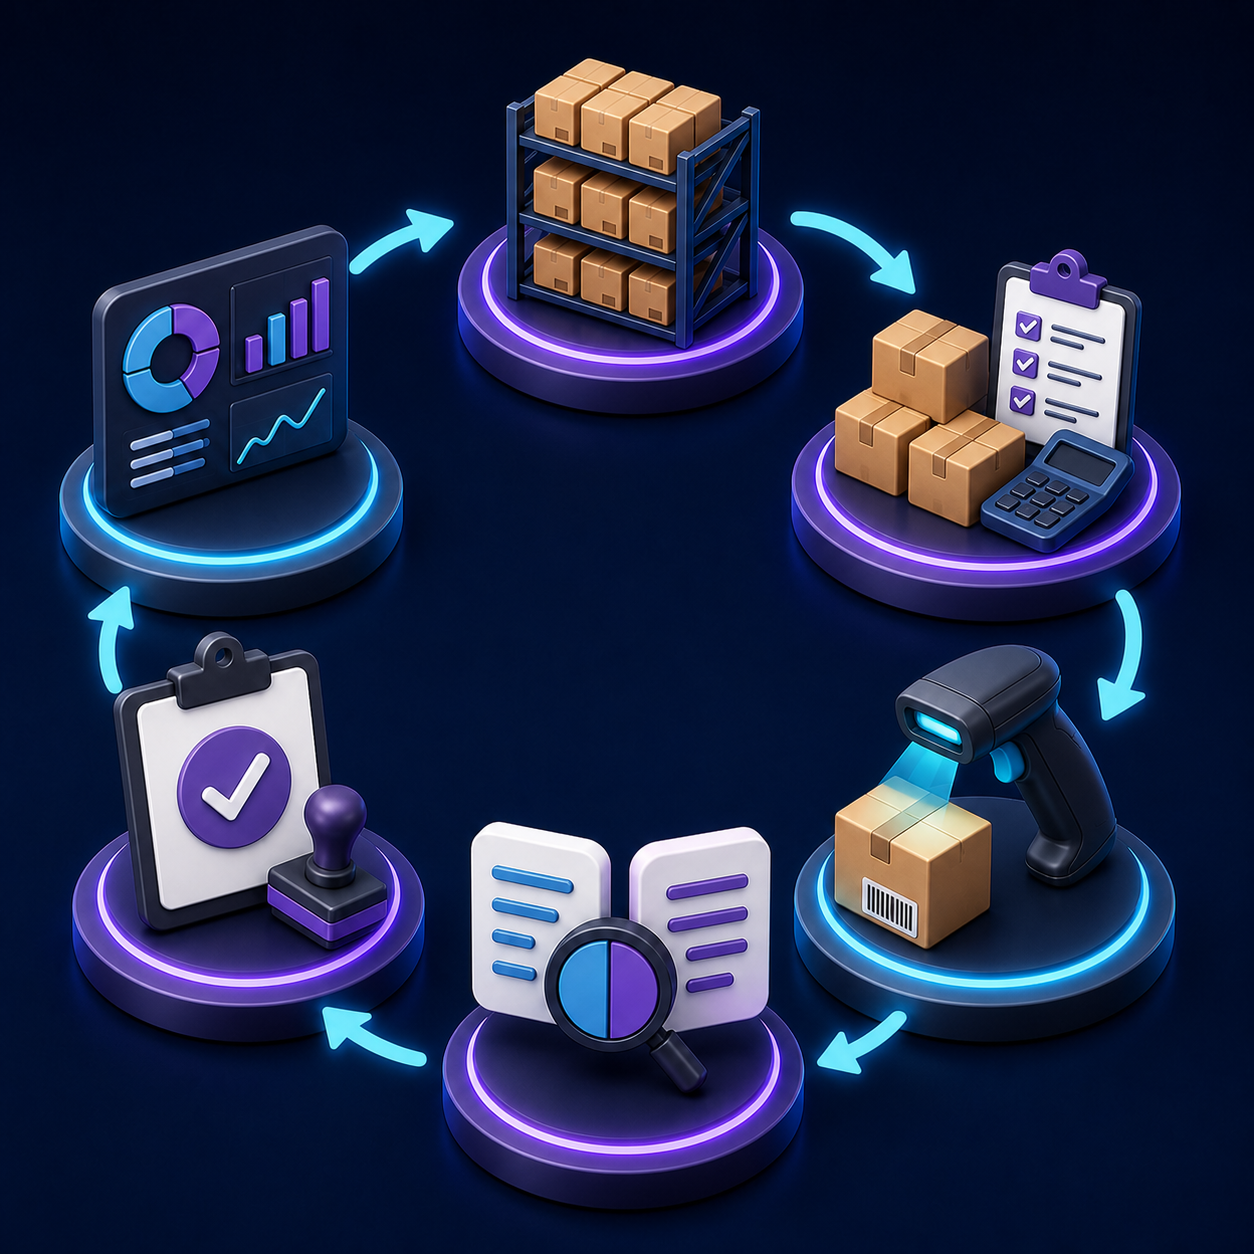
1. Preparar cadastro e perímetro
Escolha estabelecimento, depósitos, zonas, famílias e data de corte. Corrija previamente itens duplicados, unidades incompatíveis, endereços inválidos e lotes sem vínculo. Classifique mercadoria própria, de terceiro, em terceiro, bloqueada e em trânsito.
2. Controlar o corte
Liste recebimentos, transferências, separações, faturamentos e devoluções ainda abertos. Para cada zona, defina se haverá bloqueio total, janela curta ou contagem contínua com captura dos movimentos ocorridos durante a tarefa. O sistema precisa saber quais eventos pertencem ao antes e ao depois.
3. Contar sem indução
Na contagem cega, o operador não vê o saldo esperado. Ele identifica endereço, item, lote e quantidade. O sistema registra horário, dispositivo e responsável, mas evita coleta desnecessária de dados pessoais. Código de barras reduz digitação; não prova que a embalagem, unidade ou lote está correto.
4. Reconciliar e recontar
Compare contagem com o saldo congelado e com os movimentos da janela. A regra pode pedir nova contagem por valor absoluto, percentual, criticidade, lote regulado ou reincidência. A segunda contagem deve ser independente; mostrar a primeira transforma confirmação em tendência.
5. Aprovar e contabilizar
Depois da causa, prepare o ajuste com valor anterior, valor proposto, custo, motivo e impacto. A alçada deve variar por valor e natureza. Quem contou não deveria aprovar sozinho uma perda relevante. Lançamento de ERP, contabilização e tratamento fiscal precisam compartilhar o mesmo identificador.
6. Monitorar e corrigir a causa
O painel mede acurácia, valor divergente, recontagens, tempo de fechamento e recorrência. A ação não termina no ajuste: endereço confuso, conversão errada, atraso de integração ou processo de devolução defeituoso devem virar melhoria com responsável e prazo.
Bloco H, Bloco K e inventário gerencial
| Camada | Finalidade | Exemplos de informação | Cuidado principal |
|---|---|---|---|
| Inventário gerencial | Controlar disponibilidade, endereço, condição e operação | Contagem, reserva, bloqueio, trânsito e exceção | Conceitos precisam ser definidos por sistema e evento |
| Contabilidade | Mensurar e reconhecer estoque, custo e perdas | Custo, fórmula, redução ao valor realizável líquido e despesa | Critério deve seguir política contábil aprovada |
| Bloco H | Informar o inventário físico nos casos e prazos da legislação | H005, H010 e informações complementares aplicáveis | Motivo, data, propriedade, quantidade e valor precisam corresponder ao caso |
| Bloco K | Controlar produção e estoque conforme a obrigação aplicável | Período, estoque escriturado, consumo, produção e correções | Escopo completo ou simplificado e exigência variam; valide o estabelecimento |
O Guia 3.2.2 descreve o H005 como totais do inventário e o H010 como inventário por item. O H020 recebe informação complementar quando exigida pelo motivo e pela legislação. No Bloco K, o K200 informa estoque escriturado e o K280 trata correção de apontamento do estoque escriturado, dentro das regras do leiaute.
Esses códigos não são campos para o modelo completar por semelhança. A geração deve usar dados estruturados já conciliados, tabelas oficiais e regras versionadas. O PVA valida estrutura e regras disponíveis; não conhece a realidade física do armazém nem substitui a conferência profissional.
Contagem geral, rotativa e por evento
Não existe uma única frequência ideal para todo item.
| Modalidade | Quando usar | Vantagem | Risco a controlar |
|---|---|---|---|
| Geral | Fechamento, implantação, mudança relevante ou exigência específica | Cobertura ampla em uma data | Paralisação, fadiga e acúmulo de diferenças |
| Rotativa | Operação contínua com itens classificados por risco | Corrige causas ao longo do ano | Amostra enviesada e itens nunca contados |
| Por evento | Avaria, transferência, saldo negativo, devolução ou alerta | Responde rapidamente a uma anomalia | Confundir correção pontual com controle completo |
| Por endereço | Zonas com alto giro ou histórico de erro | Organiza execução física | Item espalhado pode ficar incompleto |
| Por item | Produtos valiosos, regulados ou críticos | Concentra controle no risco | Ignorar erro de localização e propriedade |
A classificação ABC por valor ou giro pode ajudar, mas não basta. Inclua criticidade operacional, risco regulatório, atratividade para desvio, validade, complexidade de unidade e histórico de divergência. Um item barato que paralisa produção pode merecer mais controle que um item caro de reposição fácil.
Custo de estoque não deve ser gerado por texto
O CPC 16 estabelece que estoques sejam mensurados pelo menor valor entre custo e valor realizável líquido. O custo inclui componentes admitidos pelo pronunciamento e precisa seguir a fórmula definida para itens de natureza e uso semelhantes. Identificação específica, primeiro a entrar, primeiro a sair e média ponderada têm condições próprias; uma resposta provável do modelo não é memória de cálculo.
Separe três funções:
- IA de apoio: lê justificativas, agrupa casos e aponta anomalias;
- motor determinístico: aplica conversões, fórmulas e regras aprovadas;
- responsável contábil e fiscal: define política, aprova perdas e confirma reflexos.
Obsolescência e avaria exigem evidência. O sistema pode localizar item parado, validade próxima ou preço de venda deteriorado, mas não deve declarar perda, valor realizável líquido ou destruição sem análise e documentos. O RIR/2018 prevê formas de comprovação para perdas por deterioração, obsolescência ou eventos específicos; o caso concreto deve ser validado com contabilidade e fiscal.
Onde a IA realmente ajuda
Usos adequados incluem:
- detectar descrição parecida em códigos diferentes;
- apontar unidade ou fator de conversão fora do padrão;
- encontrar endereço com itens incompatíveis;
- priorizar contagem por valor, giro, criticidade e reincidência;
- identificar padrão de diferença por turno, zona, processo ou integração;
- relacionar exceção a recebimento, devolução, transferência ou produção;
- resumir a sequência de eventos sem alterar o log original;
- sugerir causa provável com evidências e grau de incerteza;
- preparar comunicação para o dono do processo;
- comparar política, procedimento e execução observada;
- gerar casos de teste a partir de falhas históricas;
- explicar indicadores em linguagem de gestão.
Usos inadequados incluem:
- preencher quantidade que não foi contada;
- arredondar diferença para fazer o saldo fechar;
- inventar lote, validade, proprietário ou localização;
- escolher motivo contábil ou fiscal automaticamente;
- estimar custo em vez de chamar o motor aprovado;
- lançar ajuste sem alçada;
- editar a contagem original depois da aprovação;
- produzir H010, K200 ou K280 com dado apenas inferido;
- apagar outlier para melhorar o indicador;
- monitorar produtividade individual sem necessidade e transparência;
- treinar com documentos sensíveis sem controle de acesso;
- agir no ERP com credencial ampla.
Quando faltam dados, a resposta correta é abrir uma exceção, não fabricar continuidade.
Exemplo concreto: distribuidora com 6.800 SKUs
Imagine uma distribuidora com dois centros, 6.800 SKUs ativos, três unidades comerciais e vendas B2B e online. O ERP registra a nota, o WMS executa separação, a loja reserva saldo e algumas devoluções entram primeiro numa planilha. Há estoque negativo, caixas cadastradas como unidades e mercadoria de fornecedor misturada ao estoque próprio.
O piloto escolhe 740 SKUs que representam 68% do valor e duas zonas com maior reincidência. Antes da contagem, o time resolve 34 duplicidades, bloqueia 19 conversões sem aprovação e identifica 27 movimentos de recebimento ainda não integrados.
A primeira rodada encontra 112 diferenças. A automação elimina 41 aparentes divergências ao aplicar, de forma determinística, movimentos válidos ocorridos na janela. Sessenta e quatro itens seguem para recontagem cega; sete casos ficam bloqueados por lote ou propriedade incerta.
Depois da investigação, as causas são distribuídas entre atraso de integração, devolução sem entrada, troca de endereço, unidade incorreta, avaria e erro de contagem. O modelo ajuda a agrupar eventos e redigir o dossiê, mas cada ajuste recebe causa escolhida, custo calculado, aprovação e vínculo contábil.
O resultado do exemplo não é “100% de acurácia”. É uma trilha reproduzível: 733 itens têm posição aprovada, sete continuam explicitamente pendentes e nenhum número é criado para encerrar a tarefa. Na rodada seguinte, o time mede se as causas corrigidas deixaram de ocorrer.
Painel de acurácia e exceções
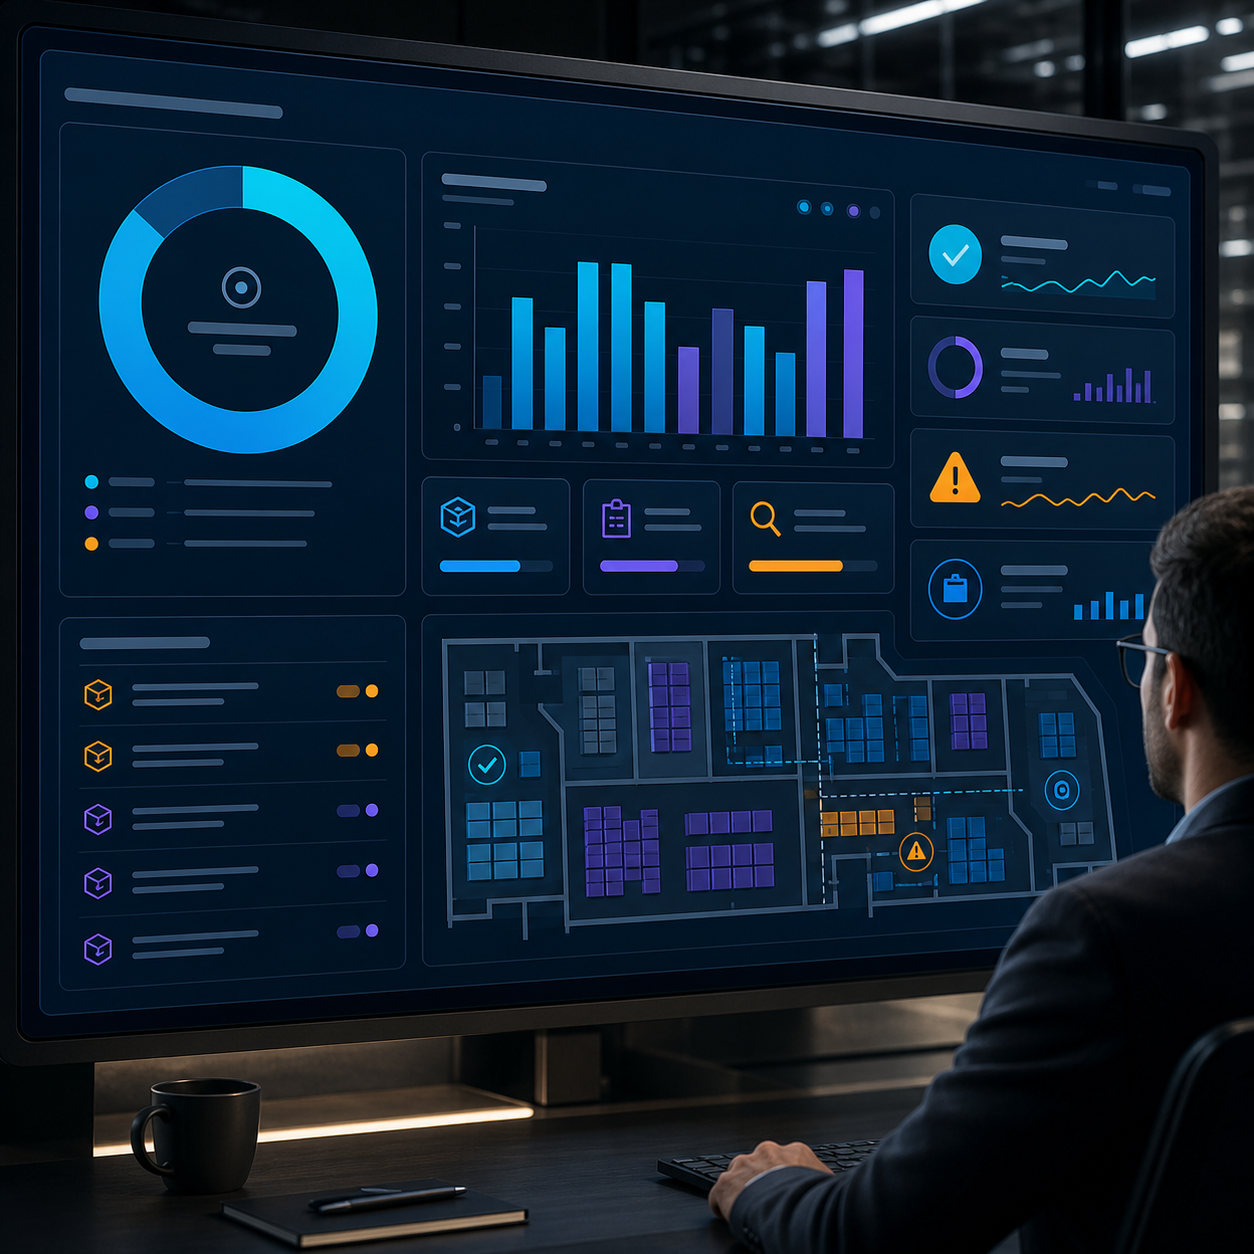
Um painel útil mostra:
- itens, endereços e valor já contados;
- cobertura por classe de risco;
- acurácia por item, quantidade e valor;
- diferença bruta e líquida, sem compensação oculta;
- primeira contagem, recontagem e pendências;
- estoque negativo e saldo sem endereço;
- itens sem movimento e validade próxima;
- divergência por causa confirmada;
- movimentos em trânsito ou não integrados;
- ajustes propostos, aprovados e contabilizados;
- diferença entre ERP, WMS e contabilidade;
- prontidão dos dados para o inventário fiscal;
- exceções por idade, valor e responsável;
- recorrência após a ação corretiva;
- taxa de leitura manual versus código;
- integrações atrasadas, duplicadas ou fora de ordem.
Não esconda falta com sobra de outro endereço ou item. A diferença líquida pode parecer pequena enquanto a operação tem dois erros grandes. Mostre bruto, absoluto e compensações separadamente.
Arquitetura mínima de um sistema sob medida
Uma solução pode conter:
- cadastro mestre versionado de itens, unidades, lotes e endereços;
- conectores de ERP, WMS, e-commerce, produção e documentos fiscais;
- barramento ou registro imutável de movimentos com idempotência;
- módulo de corte por estabelecimento, depósito e zona;
- aplicativo de contagem offline com sincronização controlada;
- leitura de código com validação de item, lote e unidade;
- mecanismo de contagem cega e recontagem independente;
- motor determinístico de conversão, tolerância e custo;
- conciliador de físico, movimentos, sistemas e contabilidade;
- fila de exceções com causa, responsável, prazo e evidência;
- alçadas segregadas para ajuste e perda;
- exportação validada para obrigações e auditoria;
- camada de IA com dados mínimos e acesso somente ao necessário;
- painel por cobertura, acurácia, valor e recorrência;
- observabilidade de integrações e dispositivos;
- backup, restauração, histórico e plano de reversão.
O agente não deve receber uma credencial administrativa do ERP. A escrita passa por serviço restrito, schema fixo, limite de valor, identidade, dupla aprovação quando necessária e log que não possa ser reescrito pelo próprio agente.
Método Laf para automatizar inventário de estoque
1. Definir o recorte
Escolhemos um estabelecimento, uma ou duas zonas e famílias relevantes por valor ou risco. Definimos os saldos comparados, a data, a janela e o dono de cada sistema.
2. Reconstruir eventos
Ligamos compra, recebimento, transferência, produção, reserva, separação, faturamento, devolução e baixa. Identificamos duplicidade, atraso e planilha que altera o número fora da trilha.
3. Preparar dados e regras
Versionamos item, unidade, fator, endereço, lote, proprietário e condição. Tolerância, recontagem, custo e alçada viram regras testáveis fora do prompt.
4. Executar um piloto cego
Configuramos tarefas, dispositivos, corte e captura de movimentos. Contadores não veem o saldo esperado. Casos sem identificação suficiente ficam bloqueados e visíveis.
5. Conciliar com evidência
O sistema reúne eventos candidatos; o time confirma causa e tratamento. Ajuste, lançamento contábil e dado fiscal conservam o vínculo com contagem e aprovação.
6. Operar por risco
Transformamos causas recorrentes em contagem rotativa, alerta de integração ou correção de processo. O painel acompanha se a ação reduziu a reincidência, não apenas se o último saldo fechou.
Riscos e controles de governança
| Risco | Consequência | Controle recomendado |
|---|---|---|
| Contador ver saldo esperado | Confirmação por tendência | Contagem cega e recontagem independente |
| Movimento durante o corte | Diferença falsa | Janela por zona e captura dos eventos ocorridos |
| Código certo na caixa errada | Quantidade atribuída ao item incorreto | Conferência de embalagem, unidade, lote e amostra física |
| Conversão criada pela IA | Caixa vira unidade com fator plausível, porém falso | Tabela aprovada e bloqueio sem fator vigente |
| Sobrescrever primeira contagem | Perda da evidência original | Eventos append-only e correção vinculada |
| Compensar falta e sobra | Acurácia aparente | Exibir diferença absoluta e investigar cada posição |
| Custo probabilístico | Valor contábil irreproduzível | Motor determinístico e política contábil aprovada |
| Ajuste sem segregação | Fraude ou erro sem revisão | Alçada por natureza e valor; contador não aprova sozinho |
| Bloco fiscal por inferência | Escrituração sem base comprovada | Gerar apenas de dados aprovados e validar no PVA |
| Integração duplicada | Saldo alterado duas vezes | Chave idempotente e reconciliação por evento |
| Monitoramento de pessoa | Uso excessivo de dados do trabalhador | Finalidade, minimização, transparência e acesso limitado |
| Agente com acesso amplo | Alteração ou exportação indevida | Serviço restrito, cofre de segredo e confirmação humana |
| Dashboard sem população | Indicador enganoso | Exibir universo, cobertura, data e regra de cálculo |
| Correção sem causa | Divergência volta no ciclo seguinte | Plano de ação, dono, prazo e verificação de eficácia |
O NIST AI RMF e seu perfil de IA generativa organizam a gestão de risco em governar, mapear, medir e gerenciar. No inventário, isso se traduz em definir tarefa, dados, tolerância e autoridade; testar antes da escrita; medir erro por população; registrar incidente; e revisar continuamente o sistema.
Como validar antes de produção
- confirmar estabelecimento, depósitos, zonas e proprietários incluídos;
- definir saldo físico, disponível, reservado, bloqueado e em trânsito;
- validar item, unidade, conversão, lote, série e endereço;
- congelar uma cópia dos saldos e movimentos no corte;
- testar recebimento e expedição durante a janela;
- impedir que o operador veja o saldo esperado;
- manter primeira contagem e recontagens sem sobrescrita;
- testar leitura duplicada e sincronização offline;
- simular dispositivo sem bateria ou conexão;
- aplicar tolerância somente por regra aprovada;
- conferir itens sem código ou com embalagens fracionadas;
- separar mercadoria própria, de terceiro e em terceiro;
- reconciliar devolução, transferência e produção abertas;
- testar unidade comercial diferente da unidade de estoque;
- validar custo com memória reproduzível;
- testar perda, avaria, obsolescência e quarentena;
- exigir causa antes do ajuste relevante;
- aplicar alçada por natureza e valor;
- contabilizar e confirmar o reflexo no saldo;
- validar obrigação, período e registros da EFD com fiscal;
- gerar arquivo e executar validações do PVA aplicável;
- conferir amostra do H010 ou K200 contra a origem;
- testar correção sem apagar o evento anterior;
- medir diferenças brutas, líquidas e compensadas;
- limitar os dados disponíveis à IA;
- testar prompt malicioso dentro de descrição ou documento;
- bloquear ação fora do schema e da alçada;
- testar backup, restauração e exportação do dossiê;
- revisar acesso de usuário, serviço e dispositivo;
- acompanhar reincidência depois do fechamento.
Quando vale criar um sistema sob medida
Uma operação pequena pode começar com cadastro saneado, procedimento de corte, coletores adequados e controles do próprio ERP. Um sistema sob medida ganha valor quando o processo atravessa vários depósitos, canais, proprietários, lotes, unidades e integrações ou quando a exceção precisa reunir dados que nenhum sistema enxerga sozinho.
Sinais claros:
- ERP, WMS e loja exibem saldos diferentes sem trilha comum;
- a equipe fecha o inventário ajustando planilhas;
- há muitas conversões entre caixa, pacote, peso e unidade;
- devoluções ou transferências ficam dias fora do estoque;
- contagem geral paralisa a operação e ainda deixa dúvida;
- custo e quantidade são conciliados em processos separados;
- ajustes relevantes não possuem causa e aprovador visíveis;
- o time fiscal reconstrói o Bloco H manualmente;
- produção e estoque divergem sem ligação entre consumo e ordem;
- a empresa não separa mercadoria própria e de terceiro;
- indicadores compensam faltas e sobras;
- o mesmo erro reaparece após cada inventário.
O melhor primeiro projeto não tenta cobrir todos os SKUs. Ele prova a cadeia em uma zona de alto valor, mede a causa das diferenças e amplia somente quando contagem, ajuste e escrituração são reproduzíveis.
Referências consultadas
Fontes primárias e oficiais consultadas em agosto de 2026:
- SPED — Guia Prático da EFD ICMS/IPI 3.2.2
- SPED — PDF do Guia Prático EFD ICMS/IPI 3.2.2
- SPED — Nota Técnica 2025.001, leiaute 020 válido em 2026
- SPED — página da EFD ICMS IPI e base normativa
- Receita Federal — Perguntas e Respostas da Pessoa Jurídica 2025
- Presidência da República — Decreto nº 9.580/2018, Regulamento do Imposto sobre a Renda
- Presidência da República — Decreto-Lei nº 1.598/1977, texto compilado
- Comitê de Pronunciamentos Contábeis — CPC 16 (R1), Estoques
- Comitê de Pronunciamentos Contábeis — PDF do CPC 16 (R1)
- NIST — Artificial Intelligence Risk Management Framework 1.0
- NIST — perfil de riscos de IA generativa
Perguntas frequentes
O que é automação de inventário de estoque com IA?
É a integração de cadastro, corte, contagem, movimentos, reconciliação, custo, aprovação e escrituração. A IA apoia análise e exceções, mas quantidades e ajustes vêm de evidência e regra controlada.
IA substitui a contagem física?
Não. Câmeras, sensores e modelos podem ampliar cobertura ou detectar anomalias, mas a empresa precisa validar identificação, unidade, condição e limitações do método. Casos críticos exigem verificação física.
A IA pode corrigir o saldo do ERP automaticamente?
Não deveria ter essa autonomia ampla. Ela pode preparar um ajuste. A escrita deve passar por regra fixa, causa, alçada, serviço restrito e trilha completa.
Qual a diferença entre inventário e controle de estoque?
Controle acompanha movimentos e posição ao longo do tempo. Inventário verifica a existência e a condição em um recorte. Um testa o outro, mas não são a mesma atividade.
O que é acurácia de estoque?
É a aderência entre a posição controlada e a realidade verificada. A fórmula precisa declarar se compara item, quantidade, endereço ou valor e qual população foi coberta.
Devo medir acurácia por item ou por valor?
Use mais de uma visão. Acurácia por item revela cobertura; por quantidade mostra volume; por valor prioriza impacto. Nenhuma deve esconder diferença absoluta ou compensação.
O que é contagem cega?
É a contagem em que o operador não vê a quantidade esperada. Isso reduz a tendência de confirmar o número do sistema e melhora a independência da evidência.
Quando fazer recontagem?
Quando a regra de tolerância, valor, criticidade, lote ou reincidência for acionada. A segunda contagem deve ser independente e conservar o registro da primeira.
Inventário rotativo substitui o inventário anual?
Ele melhora o controle contínuo, mas a resposta jurídica, fiscal e contábil depende do regime e das normas aplicáveis. Valide o fechamento exigido com contabilidade e fiscal.
O que fazer com movimentos durante a contagem?
Bloqueie a zona ou capture cada evento ocorrido na janela. O sistema deve conseguir reconstruir o saldo no instante da contagem sem simplesmente ignorar recebimentos e expedições.
Código de barras elimina erro de estoque?
Não. Ele reduz digitação, mas ainda pode haver etiqueta na embalagem errada, unidade incorreta, lote trocado, leitura duplicada ou evento não integrado.
Como tratar caixa, pacote e unidade?
Mantenha uma unidade de estoque definida e fatores de conversão aprovados, versionados e testados. Sem fator válido, bloqueie a transação em vez de pedir à IA que estime.
Como tratar mercadoria de terceiros?
Registre proprietário e condição separados da localização física. Misturar posse e propriedade distorce disponibilidade, contabilidade e registros fiscais.
O que é o Bloco H?
É o bloco da EFD ICMS/IPI destinado ao inventário físico nos casos e prazos previstos na legislação. Data, motivo, itens, quantidade e valores precisam refletir o cenário aplicável.
O que é o Bloco K?
É o bloco de controle da produção e do estoque. Obrigação, escopo completo ou simplificado e registros exigidos variam; confirme estabelecimento, CNAE, UF e regra vigente.
Bloco H e Bloco K são iguais?
Não. O Bloco H informa inventário físico em hipóteses específicas; o Bloco K acompanha produção e estoque conforme sua disciplina. Eles podem se relacionar, mas têm finalidades próprias.
O PVA garante que o estoque está correto?
Não. O validador testa estrutura e regras disponíveis. Ele não sabe se a mercadoria existe, se o lote está correto ou se o custo aprovado corresponde à operação real.
A IA pode gerar o H010?
Ela pode ajudar a explicar erros ou mapear campos. A quantidade e o valor enviados devem vir de dados conciliados, regra determinística e aprovação, nunca de inferência textual.
Como calcular o custo do estoque?
Conforme a política contábil aplicável e o CPC 16, usando dados estruturados e fórmula reproduzível. A IA não substitui o motor de custo nem o responsável contábil.
Como tratar estoque obsoleto?
Identifique indícios como tempo sem giro, condição e preço recuperável, reúna evidências e submeta à política contábil e fiscal. Não baixe ou reduza valor apenas por uma classificação do modelo.
Como evitar ajustes fraudulentos?
Separe contagem, investigação e aprovação; aplique alçada por valor; preserve eventos originais; limite credenciais; e revise padrões de usuário, item, zona e horário.
Como conciliar ERP e WMS?
Relacione eventos por identificador, item, quantidade, origem, destino, documento e horário. Trate atraso, duplicidade e ordem de processamento antes de forçar os saldos a coincidir.
Posso contar sem parar a operação?
Sim, com zonas, janelas e captura rigorosa dos movimentos durante a tarefa. O método precisa ser testado para provar que reconstrói o saldo do instante correto.
Quais dados a IA precisa receber?
Somente os necessários para a tarefa: atributos do item, eventos e evidências relevantes. Remova credenciais, dados pessoais dispensáveis e documentos completos quando campos estruturados bastarem.
Quais indicadores devem ir para a diretoria?
Cobertura por valor e risco, diferença absoluta, ajustes pendentes, causas recorrentes, tempo de fechamento, integrações falhas e eficácia das ações corretivas.
Quanto tempo leva para implantar?
Depende de cadastros, depósitos, integrações e exceções. Um piloto em zona limitada deve provar evento, contagem, ajuste e evidência antes de estimar a expansão.
Quando vale um sistema sob medida?
Quando ERP, WMS, canais e contabilidade não compartilham uma trilha; há muitas unidades, lotes ou proprietários; ou a fila de exceções não cabe nos controles nativos.
Por onde começar agora?
Escolha uma zona de alto valor, defina os saldos comparados, saneie cadastro, fotografe a cadeia de eventos e execute uma contagem cega com reconciliação completa.
Próximo passo
Se o seu inventário ainda depende de planilhas que conciliam números sem explicar os eventos, a Laf Digital pode transformar uma zona crítica em um piloto controlado. Fale com a Laf Digital para conectar ERP, WMS, contagem e aprovação com uma trilha que operações, contabilidade e fiscal conseguem verificar.