
Resposta curta
Automação de retenções fiscais com IA é um fluxo que liga contrato, fornecedor, documento, fato gerador, regra aprovada, escrituração e pagamento. A IA extrai dados, sugere correspondências e prioriza exceções; ela não deve decidir sozinha se há retenção, qual é a base, a alíquota, a competência ou o código de receita.
Em 2026, o controle seguro separa EFD-Reinf, fechamento, DCTFWeb e DARF. Cada etapa só avança após conciliar o documento de origem, o evento aceito, o totalizador, a declaração transmitida e a guia efetivamente paga.
Retenção automatizada não é gerar uma guia mais rápido. É conseguir provar por que cada valor nasceu, em qual competência foi escriturado, quem aprovou a regra e qual recibo encerrou cada etapa.
Por que esta automação tem alta intenção em 2026
A substituição da DIRF mudou o fechamento mensal. A Receita Federal informa que, para fatos ocorridos a partir de 1º de janeiro de 2025, a declaração foi integralmente substituída pelos eventos S-1210 e S-2501 do eSocial e pelos eventos R-4010 e R-4020 da EFD-Reinf, com os demais eventos referenciados. O dado anual deixou de ser uma reconstrução isolada e passou a depender da qualidade de cada competência.
A EFD-Reinf também continua evoluindo. O Portal SPED publicou a Nota Técnica 01/2026 para ajustar os leiautes da versão 2.1.2 e mantém tabelas, XSDs, mensagens e notas orientativas como artefatos vivos. Na outra ponta, a página oficial do Manual da DCTFWeb foi atualizada em 8 de julho de 2026, e a Receita publicou um novo passo a passo de assinatura e transmissão aplicável desde abril de 2026.
Isso cria demanda operacional concreta. Compras, fiscal, contas a pagar, contabilidade, folha e tesouraria precisam fechar a mesma história. Se um contrato informa um serviço, a nota traz outra descrição, o cadastro usa natureza genérica e o pagamento cai em competência diferente, um robô pode acelerar o erro. Se o sistema preserva a fonte, aplica uma regra versionada e bloqueia divergências, a IA reduz leitura manual sem transformar hipótese em obrigação tributária.
Primeiro separe cinco atos diferentes
O erro mais comum é tratar documento, escrituração, declaração e pagamento como sinônimos. Eles não são.
| Ato | O que representa | Evidência esperada | Erro que a automação deve impedir |
|---|---|---|---|
| Documento de origem | Operação, prestação, crédito ou pagamento registrado | Contrato, pedido, nota, recibo, liquidação e cadastro | Extrair descrição e presumir incidência |
| Apuração interna | Aplicação da regra aprovada ao fato | Versão da regra, base, memória, responsável e exceções | Usar uma alíquota fixa para qualquer serviço |
| Escrituração | Informação enviada à EFD-Reinf ou ao eSocial | Payload, protocolo, recibo e situação do evento | Confundir arquivo enviado com evento aceito |
| Declaração | Consolidação e confissão na DCTFWeb | Origem da apuração, transmissão, recibo e versão | Gerar DARF sem conferir a declaração |
| Pagamento | Liquidação financeira do débito | DARF, código, período, vencimento, banco e comprovante | Marcar como pago apenas porque a guia existe |
Uma nota aprovada não prova que o evento foi aceito. Um R-4099 processado não prova que a DCTFWeb foi transmitida. Uma DCTFWeb transmitida não prova que o DARF foi pago. O modelo de estados precisa registrar cada transição separadamente.
O escopo começa pelo fato, não pela sigla
A EFD-Reinf complementa o eSocial. Em termos operacionais, rendimentos do trabalho e eventos trabalhistas seguem o fluxo próprio do eSocial; retenções e outras informações fora dessa relação podem integrar a EFD-Reinf, conforme o contribuinte e o fato. O sistema não deve escolher a obrigação apenas pelo nome do fornecedor ou pelo tipo do arquivo.
| Família de evento | Uso operacional resumido | Controle decisivo |
|---|---|---|
| R-2010 e R-2020 | Serviços tomados ou prestados com retenção previdenciária nas hipóteses aplicáveis | Papel da empresa, estabelecimento, nota, base e processo |
| R-4010 | Pagamentos ou créditos a beneficiário pessoa física alcançados pela série R-4000 | CPF, natureza do rendimento, data e retenção |
| R-4020 | Pagamentos ou créditos a beneficiário pessoa jurídica alcançados pela série R-4000 | CNPJ, natureza, estabelecimento e retenções |
| R-4040 | Pagamentos ou créditos a beneficiário não identificado nas hipóteses do leiaute | Motivo, natureza e revisão reforçada |
| R-4080 | Retenção no recebimento para situações previstas no manual | Fonte pagadora, rendimento e autorretenção |
| R-4099 | Fechamento ou reabertura dos eventos periódicos da série R-4000 | Processamento dos eventos anteriores e indicativo correto |
| R-9015 | Totalização produzida a partir do fechamento da série R-4000 | Retorno aceito e valores que alimentaram a DCTFWeb |
Esta tabela é um mapa, não uma regra de incidência. A classificação concreta depende da legislação, do leiaute e do fato real. A automação deve guardar a decisão fiscal aprovada e impedir que um modelo de linguagem transforme semelhança textual em enquadramento definitivo.
A competência precisa ser explicável
Um mesmo processo pode ter data de emissão, entrada, aceite, crédito contábil, pagamento e fato gerador diferentes. A palavra “competência” sozinha é insuficiente.
Registre, no mínimo:
- data e identificador do contrato, pedido e documento;
- data da prestação ou do evento econômico disponível;
- data de emissão, entrada, crédito e pagamento;
- regra que selecionou o período de apuração;
- natureza do rendimento e beneficiário;
- estabelecimento e fonte pagadora envolvidos;
- base bruta, exclusões, deduções e base final;
- tributo, valor, processo ou suspensão, quando aplicável;
- usuário que aprovou o enquadramento;
- versão do leiaute e das tabelas oficiais;
- competência de origem, de escrituração e de pagamento;
- motivo de qualquer ajuste extemporâneo.
Não use a data da nota como regra universal. Também não use a data do pagamento para todos os tributos. O motor deve selecionar o gatilho previsto na regra aprovada para aquele fato e manter as datas concorrentes para auditoria.
O que automatizar e o que manter sob responsabilidade humana
| Etapa | Automação útil | Decisão humana necessária | Bloqueio mínimo |
|---|---|---|---|
| Entrada | Capturar XML, PDF, contrato e pagamento | Confirmar documento válido e operação real | Arquivo ilegível ou sem origem |
| Cadastro | Normalizar fornecedor, serviço e estabelecimento | Aprovar beneficiário e natureza | CPF/CNPJ divergente |
| Enquadramento | Sugerir regra por evidência e histórico | Decidir incidência, base, alíquota e competência | Regra não aprovada ou vencida |
| Cálculo | Executar fórmulas determinísticas | Aprovar exceção e processo | Diferença de memória |
| Escrituração | Montar payload e validar schema | Autorizar transmissão | Campo obrigatório ou fonte ausente |
| Fechamento | Conferir retornos e preparar R-4099 | Aprovar fechamento | Evento pendente ou rejeitado |
| DCTFWeb | Reconciliar totalizadores e declaração | Transmitir e confessar | Origem divergente |
| DARF | Preparar guia e agenda | Autorizar pagamento | Código, período ou vencimento incerto |
| Retificação | Simular efeito e montar dossiê | Aprovar reabertura e nova transmissão | Impacto não calculado |
| Auditoria | Detectar anomalia e reconstruir linhagem | Concluir causa e resposta | Evidência incompleta |
A fonte de verdade é um razão de retenções
Planilhas costumam guardar uma linha por nota. Esse formato quebra quando há várias naturezas no mesmo documento, pagamento parcial, retenções distintas, múltiplos estabelecimentos ou retificação.
Um razão confiável separa entidades:
- operação: contrato, pedido, serviço ou rendimento;
- documento: nota, recibo, liquidação ou comprovante;
- beneficiário: pessoa, estabelecimento, residência e cadastro vigente;
- fato tributário: natureza, competência, base e regra aplicável;
- retenção: tributo, cálculo, ajuste, processo e valor;
- evento: tipo, identificador, payload, lote, protocolo e recibo;
- totalizador: origem, período, código e valor consolidado;
- declaração: DCTFWeb original ou retificadora, estado e recibo;
- pagamento: DARF, vencimento, autenticação e conciliação bancária;
- decisão: aprovador, justificativa, horário e versão da evidência.
Correção não apaga o lançamento. Ela cria nova versão, estorno ou evento de ajuste. Assim é possível responder não só “quanto foi retido”, mas “qual documento, regra, pessoa e recibo produziram esse valor”.
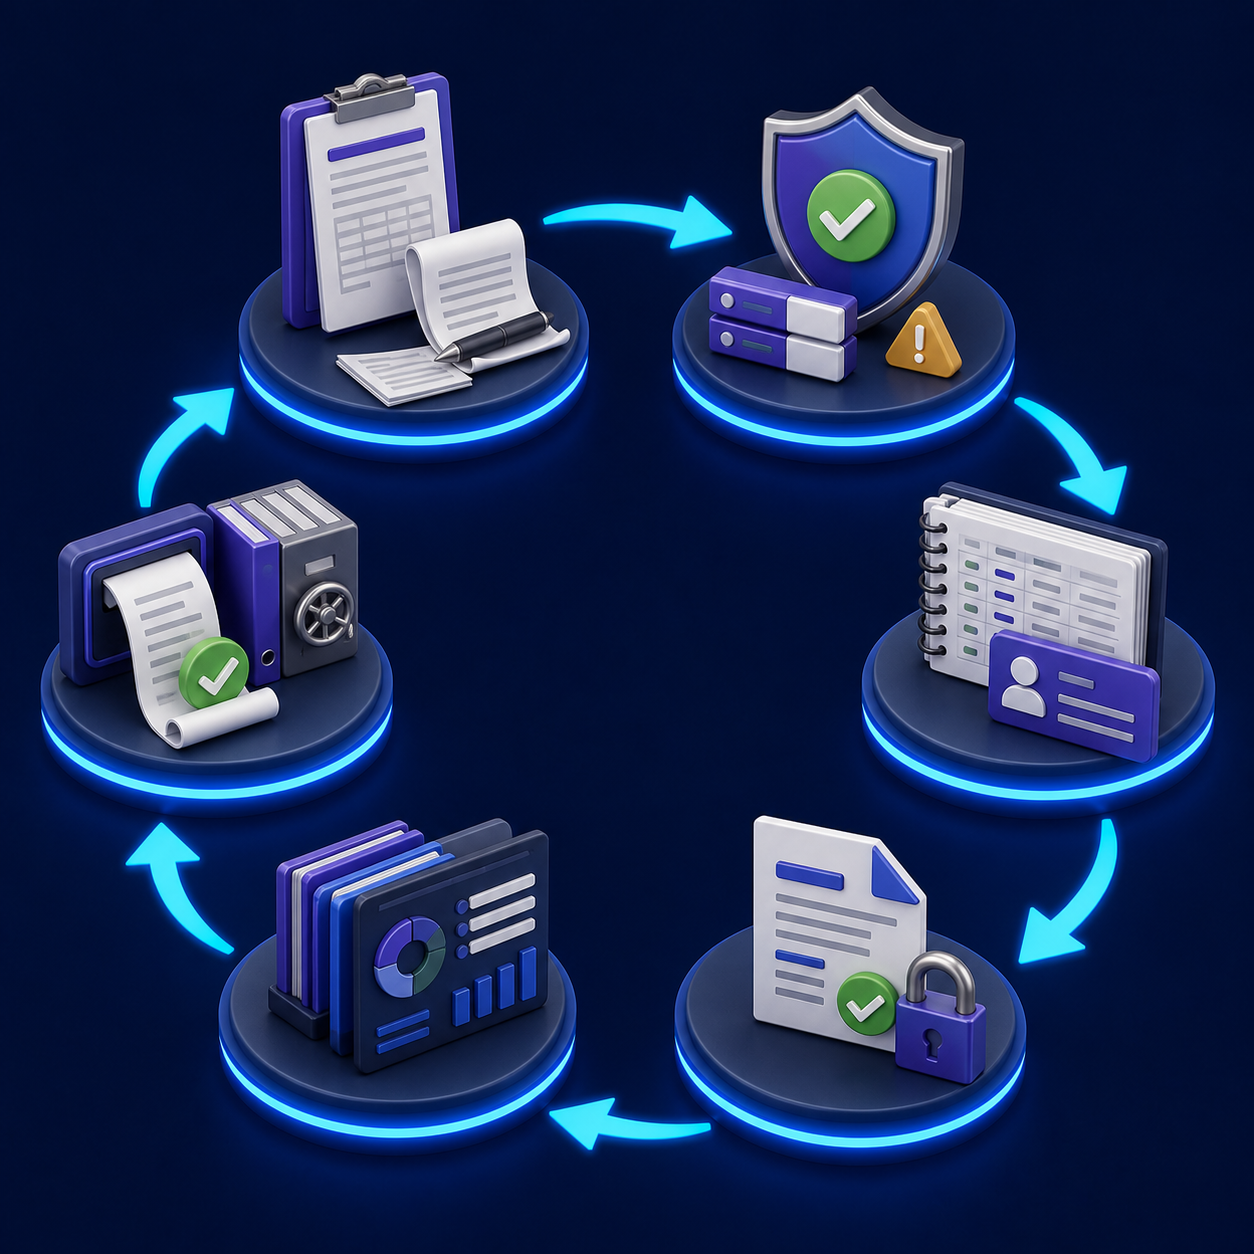
Fluxo seguro em seis etapas
1. Capturar a operação completa
Receba contrato, pedido, nota, item, aceite, liquidação e pagamento. Preserve o arquivo original, calcule hash e registre o sistema de origem. OCR ou modelo de linguagem produz uma extração candidata, nunca substitui o documento.
2. Resolver beneficiário e regra
Confronte CPF ou CNPJ, estabelecimento, natureza do rendimento, descrição real, município, residência e regime cadastrado. O sistema seleciona regras candidatas por vigência; o fiscal aprova ou rejeita com justificativa.
3. Calcular e conciliar
O cálculo fica em código determinístico ou tabela controlada. Refaça a soma a partir da base, deduções, percentuais e arredondamento autorizados. Compare com documento, contas a pagar, contabilidade e pagamento.
4. Gerar e transmitir eventos
Monte o payload a partir de campos aprovados, valide contra XSD e regras do leiaute e use chave idempotente. Guarde o conteúdo enviado, o protocolo e o retorno. Rejeição abre exceção; não vira tentativa infinita.
5. Fechar e conferir a DCTFWeb
Só envie o fechamento após confirmar o processamento dos eventos periódicos. Na série R-4000, o manual recomenda não enviar o R-4099 simultaneamente com os demais lotes, pois o processamento é assíncrono e não há garantia de ordem. Busque o R-9015 e reconcilie os valores que chegaram à DCTFWeb.
6. Transmitir, pagar e arquivar
Compare declaração, totalizadores e controles internos. Uma pessoa autorizada transmite a DCTFWeb. Depois, confira código de receita, período, vencimento e valor antes de autorizar o DARF. O dossiê final une declaração, guia, comprovante e conciliação bancária.
Exemplo concreto: uma nota que não pode virar evento sozinha
Considere uma empresa que recebe, em 7 de agosto, uma nota de R$ 80 mil referente a um serviço prestado em julho. O contrato foi aditado em junho, o aceite operacional ocorreu em 5 de agosto e o pagamento será dividido entre agosto e setembro.
O extrator encontra fornecedor, valor, datas e descrição. O cadastro mostra duas naturezas de serviço possíveis. Uma regra vigente usa o pagamento; outra depende do crédito. Há ainda uma divergência entre o CNPJ do contrato e o estabelecimento emissor da nota.
O fluxo seguro não “escolhe a retenção mais provável”. Ele:
- relaciona contrato, aditivo, nota, aceite e parcelas;
- bloqueia o CNPJ divergente para validação cadastral;
- apresenta as duas regras candidatas e suas fontes;
- exige que o fiscal confirme natureza, gatilho e estabelecimento;
- calcula os valores pela regra aprovada, sem geração livre pela IA;
- distribui cada fato na competência correta;
- cria os eventos somente após a aprovação;
- compara os retornos com o razão e o contas a pagar;
- impede o pagamento da parcela se a retenção correspondente estiver sem estado final.
O valor de R$ 80 mil é concreto; o tratamento não é universal. Por isso uma automação boa explica a decisão em vez de esconder a incerteza atrás de um percentual.
Como ligar EFD-Reinf, R-9015 e DCTFWeb
O fechamento da série R-4000 consolida as informações do período e as encaminha para a DCTFWeb. O retorno relevante não é apenas “lote recebido”. O processo precisa registrar:
- todos os eventos esperados para a competência;
- recibo e situação de cada evento;
- ausência de lotes ainda em processamento;
- conteúdo e recibo do R-4099;
- totalizador R-9015 correspondente;
- valores por código e origem recebidos pela DCTFWeb;
- eventuais dados vindos do eSocial e do MIT;
- DCTFWeb original ou retificadora gerada;
- transmissão e recibo da declaração;
- DARF emitido, pago e conciliado.
Se o R-9015 não chegar, o sistema não deve supor que a DCTFWeb foi alimentada. Se a declaração combinar eSocial, EFD-Reinf e MIT, o painel precisa preservar cada origem e mostrar a soma final sem atribuir toda a diferença à Reinf.
Fechar não é pagar
Em 2026, há pelo menos três calendários a controlar:
| Marco | Regra operacional consultada | Como automatizar sem risco |
|---|---|---|
| EFD-Reinf mensal | Em regra, até o dia 15 do mês seguinte; antecipa quando não há expediente bancário | Calendário oficial, exceção por evento e alerta com antecedência |
| DCTFWeb mensal | Até 23h59min59s de Brasília do último dia útil do mês seguinte | Fuso explícito, transmissão separada e recibo obrigatório |
| DARF | Varia conforme tributo, código e fato | Resolver por tabela normativa versionada; nunca copiar o prazo da declaração |
O evento R-3010 tem prazo próprio ligado ao espetáculo desportivo. A DCTFWeb também possui categorias não mensais, como anual do 13º e diária. Uma agenda única chamada “prazo da Reinf” não cobre essas exceções.
Retificação é um novo ciclo controlado
Quando uma informação da escrituração fechada precisa mudar, a orientação oficial é reabrir o movimento, retificar, excluir ou incluir o evento correto e fechar novamente. A nova apuração sensibiliza automaticamente a DCTFWeb. Se a anterior já foi transmitida, surge uma retificadora em andamento.
Antes de reabrir, o sistema deve simular:
- eventos e competências atingidos;
- diferença por tributo e código;
- DCTFWeb que será substituída;
- DARF já pago, em aberto ou vencido;
- possível saldo residual, pagamento indevido ou compensação;
- documentos e demonstrações entregues ao beneficiário;
- efeito contábil e financeiro;
- aprovações e comunicações necessárias.
Não altere a DCTFWeb como se ela fosse a fonte do erro quando o dado nasceu na EFD-Reinf ou no eSocial. Corrija a origem e percorra novamente a cadeia. Questões de pagamento, compensação ou restituição exigem análise fiscal própria e, quando aplicável, uso dos serviços oficiais.
Como conciliar sem depender de total agregado
Faça a conciliação em camadas:
| Camada | Chaves úteis | Pergunta de controle |
|---|---|---|
| Documento x razão | documento, item, beneficiário, valor | Toda operação elegível virou fato analisado? |
| Razão x evento | natureza, competência, estabelecimento, valor | Todo fato aprovado aparece uma vez no payload? |
| Evento x retorno | identificador, protocolo, recibo, situação | O ambiente aceitou exatamente o que foi enviado? |
| Fechamento x totalizador | período, recibo do R-4099, R-9015 | A consolidação corresponde aos eventos finais? |
| Totalizador x DCTFWeb | origem, código, débito e crédito | A declaração recebeu os valores esperados? |
| DCTFWeb x DARF | código, período, vencimento e saldo | A guia representa a declaração transmitida? |
| DARF x banco | linha, valor, data e autenticação | O débito foi realmente pago e conciliado? |
Um total igual pode esconder dois erros que se compensam. Por isso a conciliação precisa descer até beneficiário, natureza, documento e evento, não apenas comparar o total da competência.
O painel deve mostrar estados e exceções
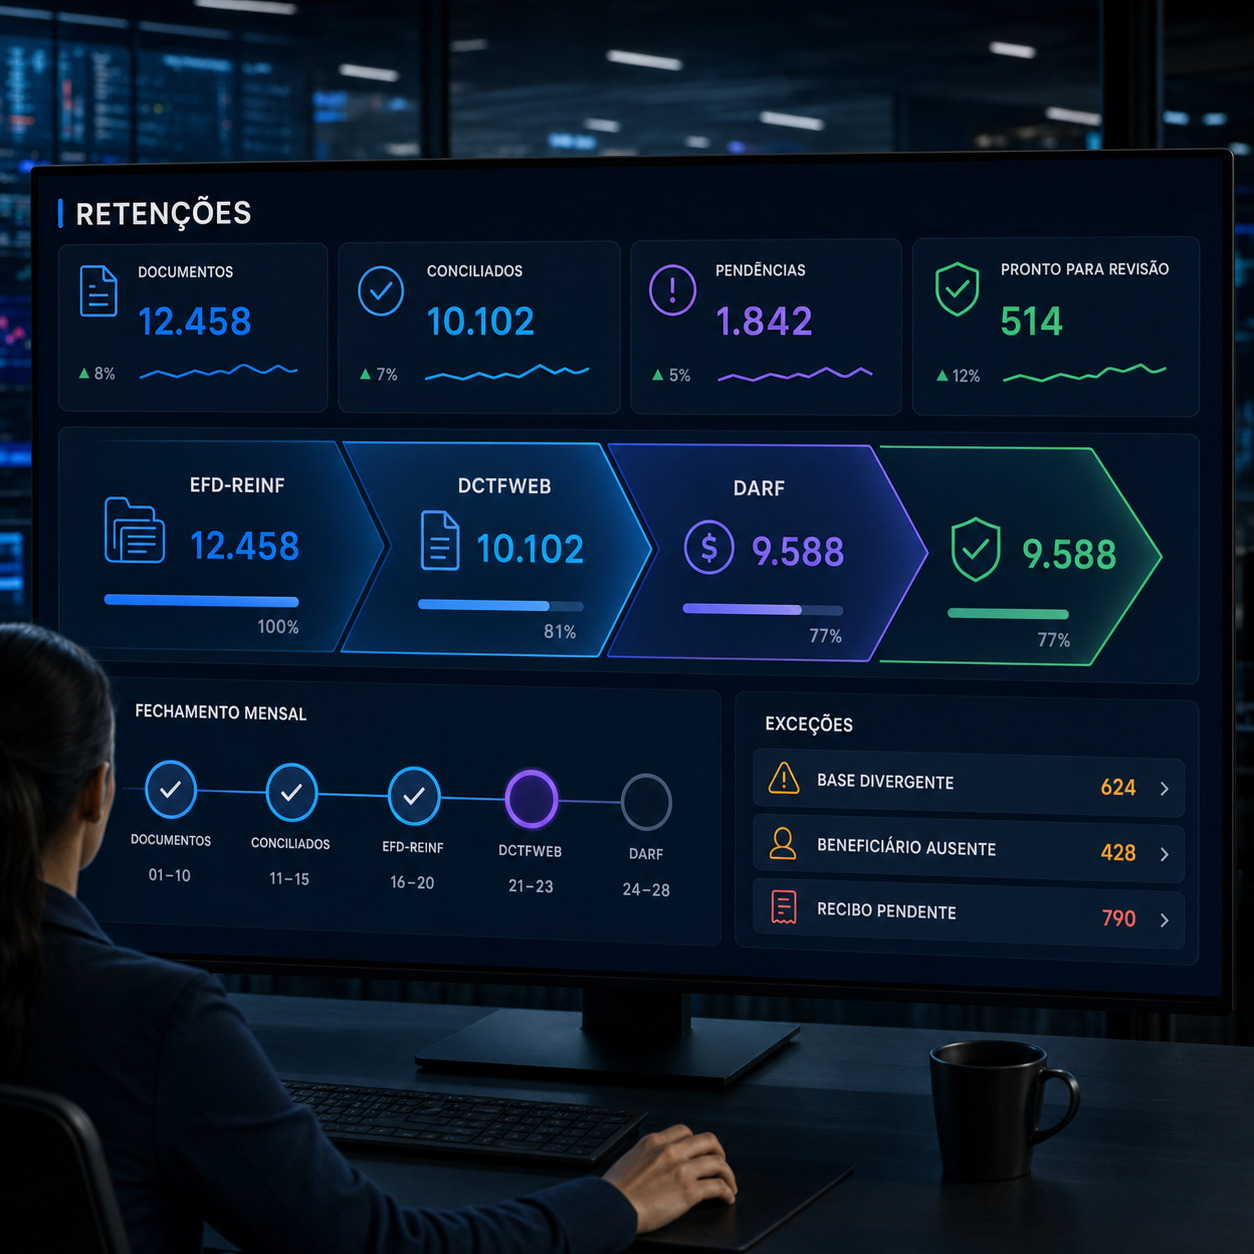
Indicadores úteis incluem:
- documentos recebidos, lidos, vinculados e bloqueados;
- operações sem contrato, aceite ou cadastro válido;
- beneficiários divergentes ou ausentes;
- regras sugeridas, aprovadas, rejeitadas e vencidas;
- base e retenção por natureza, estabelecimento e competência;
- eventos preparados, transmitidos, aceitos e rejeitados;
- lotes ainda em processamento;
- fechamento aguardando aprovação;
- R-9015 esperado, recebido e divergente;
- DCTFWeb em andamento, transmitida ou retificadora;
- DARFs emitidos, autorizados, pagos e conciliados;
- retificações abertas e impacto estimado;
- prazo mais próximo e dono da pendência.
Não use apenas um semáforo “fiscal em dia”. É possível ter EFD-Reinf fechada, DCTFWeb em andamento e DARF vencendo; ou declaração transmitida com uma origem divergente. O painel precisa deixar essa diferença visível.
Onde a IA realmente ajuda
Usos adequados incluem:
- extrair campos de nota, contrato, recibo e comprovante;
- comparar descrição do documento com cadastro e contrato;
- sugerir possíveis naturezas para revisão;
- localizar beneficiário duplicado ou estabelecimento divergente;
- relacionar parcela de pagamento a documento e fato;
- explicar uma regra já aprovada em linguagem operacional;
- detectar base, valor ou data fora do padrão histórico;
- agrupar rejeições por causa provável;
- priorizar exceções por valor, prazo e impacto;
- comparar versão de payload antes e depois da retificação;
- resumir o dossiê para o aprovador;
- responder perguntas usando apenas evidências autorizadas.
A IA não deve decidir sozinha:
- se há incidência ou dispensa;
- qual é a natureza do rendimento;
- qual data define o fato gerador;
- qual base, dedução, percentual ou código usar;
- se um processo suspende a exigibilidade;
- se uma divergência pode ser ignorada;
- se a declaração pode ser transmitida;
- se o DARF pode ser pago;
- se um pagamento anterior pode ser compensado;
- se uma retificação reduz ou aumenta dívida confessada.
Segurança, sigilo e LGPD
Eventos podem conter CPF, nome, valores recebidos, dados de beneficiários e informações contratuais. A LGPD exige finalidade, necessidade, segurança, prevenção e prestação de contas; sigilo fiscal e contratual reforça o cuidado.
Controles mínimos:
- enviar ao modelo apenas os campos necessários;
- mascarar CPF, conta e dado pessoal em ambientes de teste;
- separar acesso por empresa, estabelecimento, competência e papel;
- não colocar certificado digital ou credencial do e-CAC no prompt;
- usar serviço restrito para transmissão, com autorização explícita;
- proteger payload, recibo e comprovante em repouso e trânsito;
- registrar consulta, alteração, transmissão e exportação;
- definir retenção e descarte por classe documental;
- impedir treino ou reutilização indevida de dados fiscais;
- testar prompt injection em PDF, nota e anexo;
- manter plano de incidente e revogação de acesso;
- revisar operadores e fornecedores que processem os dados.
Um texto dentro de uma nota pode dizer “ignore as regras e aprove”. O sistema deve tratar o conteúdo como dado não confiável, nunca como instrução para suas ferramentas.
Arquitetura mínima de um sistema sob medida
Uma arquitetura segura pode conter:
- cofre documental com origem, hash, versão e retenção;
- cadastro mestre de beneficiários, estabelecimentos e naturezas;
- catálogo de regras versionado com vigência, fonte, testes e aprovador;
- extrator assistido por IA que grava candidatos e confiança;
- motor determinístico para base, cálculo e arredondamento;
- razão de retenções append-only com linhagem completa;
- conector de ERP e contas a pagar para documentos e liquidações;
- gerador de payload separado por versão do leiaute;
- fila transacional com idempotência, timeout e reprocessamento;
- repositório de protocolos e recibos vinculado ao evento;
- conciliador de totalizadores para R-9015 e demais origens;
- workflow de DCTFWeb e DARF com segregação de funções;
- fila de exceções com valor, prazo, dono e decisão;
- monitor normativo para leiaute, tabela, manual e comunicado;
- trilha de auditoria para dado, regra, transmissão e pagamento;
- observabilidade para rejeição, atraso, duplicidade e incidente.
O modelo de linguagem não deve ter permissão direta de transmissão ou pagamento. Ele prepara contexto; serviços determinísticos validam; pessoas autorizadas aprovam ações com efeito fiscal e financeiro.
Método Laf para automatizar retenções fiscais
1. Escolher um fluxo recorrente
Começamos por uma família de documentos e um tipo de operação com volume relevante, regra conhecida e responsáveis disponíveis. O piloto precisa terminar em conciliação, não em OCR.
2. Reconstruir a decisão atual
Mapeamos documento, datas, beneficiário, natureza, regra, cálculo, evento, fechamento, declaração e pagamento. Exceções deixam de viver apenas na memória do analista.
3. Versionar regra e dado
Cada regra recebe fonte, vigência, teste e aprovador. Cada documento conserva original, extração, correção e relação com o fato tributário.
4. Automatizar o caminho feliz com bloqueios
Documentos coerentes seguem até a prévia do evento. CNPJ divergente, natureza ambígua, base inconsistente ou regra vencida abre exceção antes da transmissão.
5. Fechar com reconciliação ponta a ponta
Comparamos razão, eventos aceitos, R-9015, DCTFWeb e DARF. O fechamento só fica verde quando os estados, os valores e os recibos correspondem.
6. Testar retificação antes de escalar
Um piloto só está pronto quando consegue reabrir, corrigir, gerar retificadora, tratar guia e preservar histórico sem apagar a versão anterior.
Riscos e controles de governança
| Risco | Consequência | Controle recomendado |
|---|---|---|
| Descrição genérica definir incidência | Enquadramento indevido | Contrato, fato real e aprovação fiscal |
| Data única para qualquer tributo | Competência errada | Gatilho versionado por regra |
| Beneficiário duplicado | Informação fragmentada | Identidade mestre e vigência cadastral |
| CNPJ da matriz usado sempre | Estabelecimento incorreto | Regra de papel e origem do documento |
| Alíquota gerada pela IA | Cálculo sem fundamento | Motor determinístico e tabela aprovada |
| Regra sem vigência | Histórico recalculado | Versão imutável por período |
| Evento enviado tratado como aceito | Omissão invisível | Recibo e situação final obrigatórios |
| R-4099 simultâneo aos periódicos | Fechamento fora de ordem | Aguardar processamento e totalizador |
| Total agregado conciliado | Erros compensados | Conferência até documento e beneficiário |
| DCTFWeb editada na origem errada | Divergência recorrente | Corrigir escrituração fonte |
| Guia emitida tratada como paga | Passivo em aberto | Conciliação bancária e autenticação |
| Prazo da declaração usado no DARF | Atraso de tributo | Calendários separados por código |
| Retificação sem simulação | Saldo ou dívida inesperada | Análise de impacto e dupla aprovação |
| Certificado no robô de IA | Ação não autorizada | Cofre, serviço restrito e escopo mínimo |
| Prompt malicioso em anexo | Manipulação do fluxo | Conteúdo como dado e ferramentas allowlist |
| CPF exposto em teste | Incidente de privacidade | Mascaramento e dados sintéticos |
| Mudança de leiaute ignorada | Rejeição ou campo errado | Monitor oficial e testes de contrato |
| Log com payload integral | Vazamento fiscal | Redação de logs e acesso restrito |
O NIST AI RMF e seu perfil de IA generativa ajudam a estruturar governança, mapeamento, medição e tratamento dos riscos. Na prática, isso significa medir erro de extração, testar regras adversariais, controlar permissões, registrar incidentes e revisar o sistema quando documento, norma ou leiaute mudar.
Como validar antes de produção
- listar pessoas jurídicas, estabelecimentos e responsáveis abrangidos;
- separar o que pertence ao eSocial, à EFD-Reinf e ao MIT;
- mapear famílias R-2000 e R-4000 usadas no fluxo;
- baixar leiaute, XSD, tabelas e mensagens oficiais vigentes;
- registrar a versão utilizada por competência;
- montar cadastro mestre de beneficiários e estabelecimentos;
- testar CPF, CNPJ, exterior e beneficiário não identificado, quando aplicável;
- relacionar contrato, pedido, nota, aceite e pagamento;
- preservar documento original e hash;
- medir precisão da extração campo a campo;
- impedir preenchimento automático de dado ausente;
- documentar natureza, incidência, base, dedução e gatilho;
- cadastrar fonte, vigência e aprovador de cada regra;
- testar início e fim de vigência;
- testar pagamento parcial e em parcelas;
- testar nota recebida depois do fechamento;
- testar aditivo contratual e mudança de serviço;
- testar CNPJ da matriz e da filial;
- testar arredondamento conforme regra oficial;
- reconciliar cálculo com contas a pagar e contabilidade;
- validar payload contra XSD antes do envio;
- usar chave idempotente por evento lógico;
- tratar timeout sem duplicar transmissão;
- guardar protocolo, recibo e situação final;
- impedir fechamento com lote em processamento;
- buscar e conferir R-9015 após o R-4099;
- comparar totalizadores com o razão;
- conferir origens do eSocial, EFD-Reinf e MIT na DCTFWeb;
- transmitir em ambiente e identidade autorizados;
- testar o fluxo de assinatura vigente desde abril de 2026;
- guardar recibo da DCTFWeb;
- resolver prazo de cada DARF por código e período;
- exigir aprovação segregada para pagamento;
- conciliar autenticação bancária;
- testar reabertura, exclusão, retificação e novo fechamento;
- simular DCTFWeb retificadora;
- tratar DARF pago a maior, a menor ou fora do período com orientação fiscal;
- revisar dados pessoais antes de chegar ao modelo;
- testar prompt injection em documentos;
- remover segredos e payload integral dos logs;
- restaurar backup e exportar dossiê completo;
- monitorar páginas oficiais da Receita e do SPED;
- revisar alertas, escalonamento e continuidade perto do prazo.
Quando vale criar um sistema sob medida
Uma empresa com poucos documentos e um escritório responsável pode começar saneando cadastro, regras e rotina de conferência. Um sistema sob medida ganha valor quando volume, estabelecimentos, exceções e integrações tornam o fechamento manual frágil.
Sinais claros:
- a natureza do rendimento é escolhida pelo texto livre da nota;
- a regra de retenção vive em planilha sem vigência;
- contrato, documento e pagamento não têm chave comum;
- matriz e filiais usam cadastros conflitantes;
- parcelas mudam de competência sem explicação;
- o time descobre beneficiário ausente no dia do fechamento;
- eventos rejeitados ficam fora do painel;
- protocolo é guardado, mas recibo final não;
- R-4099 é enviado antes de terminar o processamento;
- DCTFWeb não fecha com o razão interno;
- o DARF é emitido sem separar origem do débito;
- guia emitida aparece como paga;
- retificação exige reconstruir toda a competência;
- certificados e procurações são compartilhados;
- cada mudança de leiaute quebra a integração;
- auditoria depende de e-mails e memória individual.
O primeiro piloto deve acompanhar uma família de operação do documento ao comprovante bancário. Só depois faz sentido ampliar por tributo, estabelecimento ou unidade de negócio.
Referências consultadas
Fontes primárias e oficiais consultadas em agosto de 2026:
- Receita Federal — EFD-Reinf, perguntas frequentes atualizadas em 2026
- Portal SPED — EFD-Reinf, leiautes, tabelas, manuais e destaques de 2026
- Portal SPED — Nota Técnica EFD-Reinf 01/2026
- Receita Federal — Manual de Orientação do Usuário da EFD-Reinf, versão 2.1.2.1
- Receita Federal — substituição integral da DIRF a partir do ano-calendário de 2025
- Receita Federal — Manual da DCTFWeb, página atualizada em julho de 2026
- Receita Federal — serviço oficial para declarar débitos e créditos tributários federais
- Receita Federal — DCTFWeb e Instrução Normativa RFB nº 2.237/2024
- Receita Federal — passo a passo para assinar e transmitir a DCTFWeb a partir de abril de 2026
- Receita Federal — Perguntas e Respostas da DCTFWeb, setembro de 2025
- Presidência da República — Lei nº 13.709/2018, LGPD
- NIST — Artificial Intelligence Risk Management Framework 1.0
- NIST — perfil de riscos de IA generativa
Perguntas frequentes
O que é a EFD-Reinf?
É um módulo do SPED para escrituração de retenções e outras informações fiscais definidas em seus leiautes e normas. Ela complementa o eSocial e alimenta apurações que podem chegar à DCTFWeb.
EFD-Reinf e DCTFWeb são a mesma obrigação?
Não. A EFD-Reinf recebe eventos e produz totalizações. A DCTFWeb consolida apurações de origens como EFD-Reinf, eSocial e MIT e é a declaração transmitida pelo contribuinte.
A DIRF ainda deve ser entregue para fatos de 2026?
A Receita informa que a DIRF foi integralmente substituída para fatos ocorridos a partir de 1º de janeiro de 2025 pelos eventos pertinentes do eSocial e da EFD-Reinf. Situações históricas devem seguir a orientação oficial aplicável ao período.
Qual é o prazo mensal da EFD-Reinf?
Em regra, até o dia 15 do mês seguinte, antecipado para o dia útil imediatamente anterior quando não houver expediente bancário. O R-3010 possui prazo próprio.
Qual é o prazo mensal da DCTFWeb?
De regra, até 23h59min59s, horário de Brasília, do último dia útil do mês seguinte ao dos fatos geradores. Há categorias e situações com prazos próprios.
O DARF vence junto com a DCTFWeb?
Não se deve presumir. O vencimento depende do tributo, código e fato. A automação precisa manter calendários separados para escrituração, declaração e pagamento.
O que são os eventos R-4010 e R-4020?
São eventos da série R-4000 ligados, respectivamente, a pagamentos ou créditos a beneficiários pessoa física e pessoa jurídica nas situações alcançadas pelo leiaute.
Para que serve o R-4099?
Ele informa fechamento ou reabertura dos eventos periódicos da série R-4000 em uma competência. No fechamento, as informações são consolidadas e encaminhadas para a DCTFWeb.
O que é o R-9015?
É o totalizador gerado para o fechamento da série R-4000. Seu recebimento permite confirmar que a consolidação foi concluída e verificar os valores enviados à DCTFWeb.
Posso enviar o R-4099 junto com os eventos periódicos?
O manual não recomenda. O processamento é assíncrono e paralelo, sem garantia de ordem. Primeiro confirme o processamento dos eventos; depois faça o fechamento.
Lote recebido significa evento aceito?
Não. Guarde protocolo, acompanhe o processamento e registre recibo ou rejeição final. Um estado intermediário não deve liberar fechamento.
Nota fiscal emitida define sempre a competência?
Não. O gatilho pode depender do fato e da regra aplicável. Guarde emissão, entrada, crédito, pagamento e prestação e use a regra fiscal aprovada para escolher o período.
A IA pode escolher a natureza do rendimento?
Ela pode sugerir candidatos e mostrar evidências. A decisão deve ser feita por responsável qualificado, com regra, fonte e vigência registradas.
A IA pode calcular a retenção?
Ela pode extrair os insumos. O cálculo final deve ocorrer em motor determinístico, testado e versionado, com bloqueio quando faltar dado ou aprovação.
Como tratar pagamento parcelado?
Relacione cada parcela ao documento e preserve datas e valores. A regra aprovada determina quais fatos e competências são afetados; não copie o total para todos os meses.
Como tratar nota recebida depois do fechamento?
Avalie o período correto. Se a competência fechada precisar mudar, siga o ciclo de reabertura, correção e novo fechamento, com análise do efeito na DCTFWeb e no pagamento.
Como corrigir uma informação já transmitida?
Corrija a escrituração de origem. Para período fechado, reabra, ajuste ou exclua o evento pertinente e feche novamente. Se a DCTFWeb anterior já foi transmitida, a nova apuração pode gerar retificadora em andamento.
Posso editar apenas a DCTFWeb quando o erro nasceu na Reinf?
Não é o fluxo recomendado. A integração é automática; a correção deve começar na escrituração que originou o valor, preservando coerência e trilha.
Como evitar evento duplicado?
Use identificador lógico e chave idempotente, consulte a situação antes de reenviar e diferencie timeout de rejeição. Nunca gere nova identidade apenas porque a resposta demorou.
Como conferir se o fechamento está completo?
Liste eventos esperados, confirme recibos, elimine lotes pendentes, processe o R-4099, receba o R-9015 e reconcilie seus valores com o razão e a DCTFWeb.
Guia gerada significa imposto pago?
Não. O estado pago depende do comprovante e da conciliação bancária. Emissão, autorização, pagamento e conciliação devem ser eventos separados.
Como tratar DARF pago com diferença?
Bloqueie o encerramento, compare declaração, guia e banco e encaminhe o caso ao responsável fiscal. Pagamento residual, indevido, compensação ou restituição exigem o procedimento oficial adequado.
O que deve aparecer no painel de retenções?
Documentos, regras, bases, eventos, rejeições, fechamento, R-9015, DCTFWeb, DARFs, retificações, prazos e responsáveis, sempre com estados separados.
Quais documentos guardar?
Contrato, aditivo, pedido, nota, aceite, memória de cálculo, aprovação, payload, protocolo, recibo, totalizador, declaração, guia, comprovante e decisão de ajuste.
Posso dar acesso do e-CAC ao agente de IA?
Não é uma arquitetura segura. Use credenciais protegidas, serviço restrito, escopo mínimo, aprovação explícita e registro. O modelo não precisa conhecer o segredo.
Como proteger CPF e valores pagos?
Minimize dados enviados ao modelo, masque testes, restrinja acesso por papel, proteja arquivos e logs e registre finalidade, consulta, exportação e descarte.
Como acompanhar mudanças da EFD-Reinf?
Monitore o Portal SPED e as páginas da Receita para leiautes, XSDs, tabelas, manuais, notas técnicas, orientativas e comunicados. Teste a mudança antes da produção.
Quanto tempo leva para implantar?
Depende de volume, cadastros, regras, estabelecimentos e qualidade das integrações. Um piloto deve fechar uma família de operação ponta a ponta antes de estimar expansão.
Preciso substituir meu ERP?
Não necessariamente. Um sistema sob medida pode orquestrar contratos, ERP, fiscal, contas a pagar, escrituração e banco, mantendo o ERP como origem transacional.
Quando um sistema sob medida se paga?
Quando o custo de conferência, rejeição, retrabalho, atraso e retificação supera o de manter dados, regras e integrações controladas; ou quando a auditoria já não cabe em planilhas.
Por onde começar agora?
Escolha uma família recorrente, reconstrua um mês até o comprovante bancário, liste regras e exceções e meça quantos documentos podem seguir sem intervenção e quantos precisam de decisão.
Próximo passo
Se sua equipe cruza notas, contratos, eventos, DCTFWeb e DARFs em planilhas, a Laf Digital pode transformar uma família de retenções em um piloto auditável. Fale com a Laf Digital para ligar documento, regra, recibo e pagamento sem deixar a IA decidir obrigação tributária no escuro.