
Resposta curta
Automação do CNO e Sero com IA é um fluxo que organiza cadastro, responsabilidade, alvará, habite-se, folha, empreiteiros, notas e evidências para preparar a regularização fiscal de uma obra. Depois da revisão, acompanha a aferição no Sero, a DCTFWeb Aferição de Obras, o DARF, o pagamento e a certidão necessária para averbação ou outras finalidades.
A IA pode ler documentos, cruzar datas, localizar divergências e montar a fila de pendências. Ela não deve decidir sozinha quem é o responsável, qual é o tipo de aferição, quais créditos podem ser aproveitados nem transmitir a declaração. Essas decisões exigem fonte oficial, regra reproduzível e aprovação competente.
Regularizar uma obra não é preencher o Sero no fim. É provar que cadastro, execução, mão de obra, documentos municipais, declarações e pagamento descrevem a mesma obra.
Por que CNO e Sero são uma pauta de alta intenção
Quem pesquisa CNO ou Sero normalmente não está apenas estudando. A pessoa precisa cadastrar uma obra, corrigir o responsável, migrar uma matrícula CEI, aproveitar remunerações, calcular contribuições, resolver uma aferição, pagar um DARF ou obter a certidão para averbar a construção.
A Receita Federal atualizou em julho de 2026 as páginas e os manuais centrais do CNO e do Sero. O fluxo oficial continua baseado em dependências: sem cadastro coerente, a aferição nasce errada; sem declarações e pagamentos da mão de obra, os créditos podem não aparecer como esperado; sem conclusão e quitação, a certidão não fecha.
O CNO deve ser tratado desde o início, não na entrega das chaves. A orientação da Receita estabelece a inscrição em até 30 dias do começo das atividades. A regularização final, por sua vez, passa pelo Sero e gera uma DCTFWeb específica para a aferição. Isso cria uma oportunidade clara de automação: acompanhar a obra como uma linha do tempo fiscal, em vez de reconstruí-la no encerramento.
CNO, Sero, DCTFWeb e certidão não são a mesma coisa
| Objeto | Função | Evidência operacional | Erro que deve bloquear o fluxo |
|---|---|---|---|
| CNO | identificar a obra e seus responsáveis | número, situação, endereço, datas e responsáveis | obra duplicada, endereço ou responsabilidade incompatível |
| Alvará e habite-se | registrar autorizações e conclusão municipal | documento, emissor, data, área e vínculo | área ou data sem conciliação com o cadastro |
| eSocial, GFIP e DCTFWeb mensal | declarar remunerações e contribuições da execução | competência, lotação, CNO e recibos | trabalhador ou prestador sem vínculo correto com a obra |
| Sero | aferir as contribuições ligadas à obra | versão, tipo de aferição, entradas e memória de cálculo | fonte incorreta, crédito sem origem ou tipo de aferição não aprovado |
| DCTFWeb Aferição de Obras | confessar os débitos apurados no Sero | recibo e versão transmitida | declaração sem aprovação ou divergente da memória |
| DARF | recolher o valor apurado | número, vencimento, valor e retorno bancário | guia órfã, vencida ou apenas agendada |
| Certidão da obra | comprovar a regularidade da aferição | número da aferição, emissão e validade | pagamento não conciliado ou pendência cadastral/fiscal |
O CNO é cadastro. O Sero é o sistema de aferição. A DCTFWeb Aferição de Obras é a declaração resultante. O DARF é o documento de arrecadação. A certidão é o resultado de regularidade que pode ser usado, entre outras finalidades, para averbar a construção no registro de imóveis.
Uma automação segura preserva essas fronteiras. Ela não marca a obra como regularizada só porque o CNO existe, nem considera o pagamento concluído porque o DARF foi emitido.
O controle começa quando a obra começa
O pior momento para descobrir a história fiscal da obra é depois do habite-se. Nesse ponto, notas podem estar em sistemas diferentes, contratos foram encerrados, responsáveis mudaram e dados de mão de obra precisam ser reconstruídos por competência.
Crie uma chave interna para cada projeto, vinculada ao CNO quando disponível. Essa chave deve reunir:
- responsável e corresponsáveis;
- endereço, datas e situação do cadastro;
- alvará, licenças, projeto e habite-se;
- área, destinação, categoria e tipo da obra;
- contratos de empreitada e subempreitada;
- trabalhadores, lotações, competências e declarações;
- notas fiscais e retenções relacionadas;
- paralisações, retomadas e mudanças de responsabilidade;
- aferições, versões, aprovações e recibos;
- DARF, liquidação e certidão.
Não use o nome comercial do empreendimento como única chave. O mesmo condomínio pode envolver mais de um projeto, mais de uma inscrição ou etapas com responsáveis diferentes. A unidade de controle precisa seguir a identidade reconhecida no fluxo oficial.
Cadastre o CNO sem criar uma dívida de dados
O cadastro armazena informações da obra e de seus responsáveis. Ele serve de base para obrigações tributárias durante a execução e para a regularização ao final. Matrículas CEI de obra ainda ativas precisam ser migradas para o CNO; a orientação oficial informa que o número da CEI é preservado na migração.
O robô pode preparar um dossiê cadastral, comparar dados e apontar campos ausentes. A inscrição ou alteração, porém, só deve seguir quando o responsável aprovar as fontes.
Valide pelo menos:
- se o projeto já possui inscrição, evitando duplicidade;
- quem é o responsável conforme a natureza da obra e os documentos;
- se há corresponsáveis que precisam confirmar o vínculo;
- endereço, município, data de início e situação;
- obra predial ou não predial;
- vínculo com alvará enviado pelo município, quando disponível;
- paralisação, reativação ou transferência de responsabilidade;
- coerência entre CNO, eSocial, contratos e controles internos.
Se um dado do Sero vem do CNO, corrigi-lo apenas em uma planilha interna não resolve. A informação precisa ser alterada na fonte adequada e depois novamente conciliada.
Alvará e habite-se entram como fontes, não como anexos decorativos
O manual do Sero explica que municípios e o Distrito Federal enviam informações de alvarás e habite-se pelo SisobraPref. Quando há vínculo, parte do preenchimento pode ser recuperada. Isso reduz digitação, mas não transforma o documento municipal em uma verdade isolada.
Compare área, categoria, destinação, endereço e datas entre projeto, cadastro, documento municipal e realidade executada. Uma diferença pode decorrer de ampliação, reforma, regularização posterior, área parcial ou erro na origem. O agente deve abrir uma exceção, não escolher silenciosamente o número mais conveniente.
Para cada documento municipal, guarde emissor, número, data, área, arquivo original e vínculo com a versão da obra. Se houver retificação na prefeitura, preserve a versão anterior e registre o motivo.
Folha e empreiteiros precisam apontar para a obra correta
Remunerações informadas durante a execução podem ser consideradas no processo de aferição quando cumprem os requisitos oficiais e estão vinculadas à obra e ao período correspondente. É por isso que CNO, lotação, prestador, competência, eSocial, GFIP e DCTFWeb precisam fechar antes do Sero.
Uma conciliação útil responde:
- quais trabalhadores próprios foram alocados à obra por competência;
- quais empreiteiros e subempreiteiros atuaram no período;
- quais notas, retenções e folhas se relacionam ao contrato;
- onde o CNO foi informado nos eventos e declarações;
- quais recibos comprovam a transmissão;
- quais pagamentos foram efetivamente liquidados;
- quais correções precisam ser feitas na origem.
A IA pode classificar notas, extrair CNO, datas e prestadores, relacionar contratos e sinalizar lacunas. A apropriação de remuneração e créditos deve seguir a norma e a documentação, sem inferência autônoma.
Fluxo seguro da automação do CNO e Sero
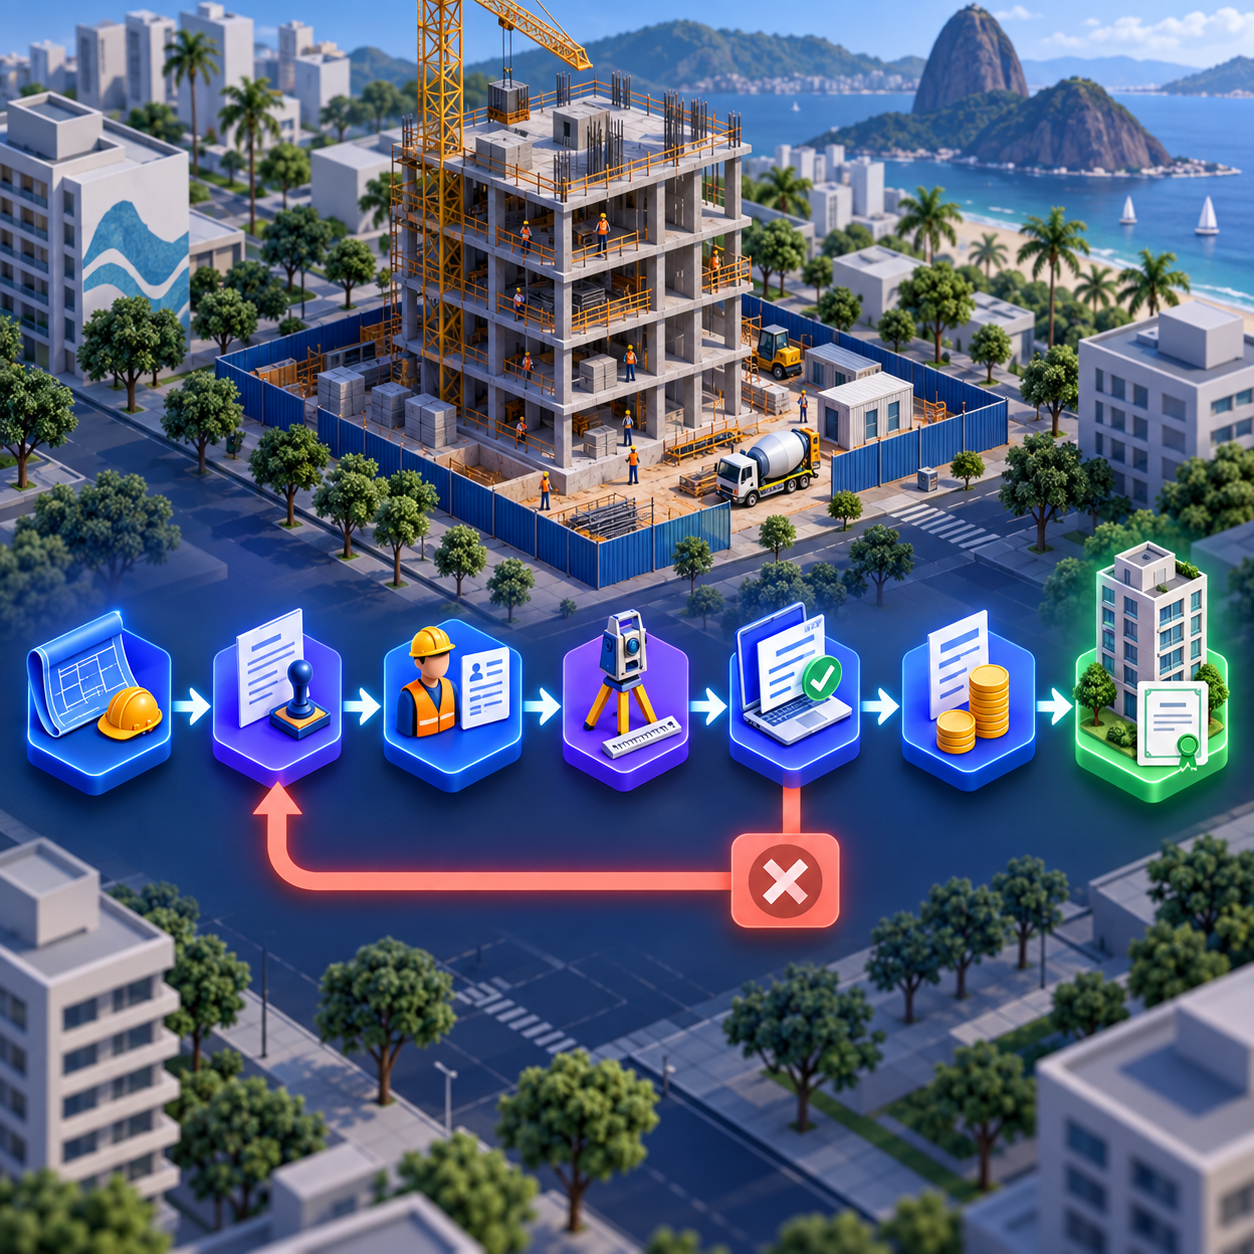
1. Inventariar todas as obras
Liste projetos em execução, paralisados, concluídos e adquiridos. Compare ERP, orçamento, patrimônio, obras, CNO, contratos e cadastros municipais. O primeiro resultado é uma população conciliada, não um cálculo.
2. Confirmar identidade e responsabilidade
Verifique inscrição, situação, responsáveis, corresponsáveis, data de início, endereço e tipo. Uma obra sem CNO ou com responsabilidade incompatível vai para saneamento cadastral.
3. Organizar documentos municipais e técnicos
Relacione alvará, projeto, habite-se, laudos, áreas e mudanças. Registre qual documento sustenta cada informação usada no cadastro e na aferição.
4. Conciliar execução, folha e terceiros
Cruze competências da obra com eSocial, GFIP quando aplicável, DCTFWeb, notas, retenções, contratos e pagamentos. Pendências na origem devem ser corrigidas antes de tentar compensá-las na etapa final.
5. Escolher o tipo de aferição com aprovação
Defina se a obra será aferida integral ou parcialmente, com ou sem vínculo ao habite-se, e se a pessoa jurídica reúne condições para usar contabilidade regular. Pessoa física segue a aferição indireta. O sistema não deve selecionar uma opção para produzir o menor valor.
6. Preparar a aferição em modo sombra
Monte as entradas candidatas, preserve as fontes e simule a memória. Compare com o procedimento atual antes de transmitir. Toda diferença relevante precisa ter causa identificada.
7. Revisar e concluir no Sero
Um responsável confere cadastro, período, área, tipo, créditos, documentos e memória. A conclusão gera a DCTFWeb Aferição de Obras, que deve permanecer vinculada à versão aprovada.
8. Gerar e conciliar o DARF
Quando houver valor a recolher, associe guia, vencimento e valor à declaração. A Instrução Normativa do Sero estabelece, em regra, recolhimento até o dia 20 do mês seguinte ao envio, antecipado quando não houver expediente bancário. Consulte a norma vigente no momento da operação.
9. Emitir e arquivar a certidão
Depois da regularização e do pagamento ou tratamento permitido, acompanhe a emissão. Guarde o número da aferição, a certidão e a consulta de autenticidade com a obra correta.
10. Monitorar correções e efeitos em cadeia
Uma retificação de aferição parcial pode deixar aferições posteriores pendentes de retificação. Se já existe certidão ativa, pode ser necessário anulá-la antes da correção. O workflow deve abrir todas as dependências afetadas.
Aferição indireta e contabilidade regular exigem rotas diferentes
Pessoa física regulariza a obra por aferição indireta. Para pessoa jurídica, o Sero pergunta se há contabilidade regular e formalizada; quando a resposta é afirmativa, solicita os dados do contador responsável. A opção não é uma etiqueta: pressupõe escrituração e declarações coerentes para o período da obra.
| Situação | Rota no Sero | Controle prioritário |
|---|---|---|
| pessoa física responsável | aferição indireta | áreas, características, período, créditos e documentos |
| pessoa jurídica sem contabilidade regular para a obra | aferição indireta | base documental e memória do cálculo |
| pessoa jurídica com contabilidade regular | rota própria prevista no Sero | escrituração, declarações, CRC/CPF do contador e consistência integral |
| obra parcialmente concluída | aferição de parte conforme o caso | área, período, documento e efeito sobre aferições seguintes |
| obra adquirida sem regularização anterior | procedimento de adquirente | novo CNO, vínculo com CNO original e créditos proporcionais permitidos |
| construção antiga | análise de decadência e documentos | prova do período e separação de projetos ou ampliações |
Não transforme “contabilidade regular” em atalho para zerar uma memória. A equipe precisa comprovar que a escrituração e as declarações representam a obra. Se a condição não estiver demonstrada, o fluxo bloqueia e encaminha ao contador e ao responsável tributário.
Dados importados devem ser corrigidos na origem
O Sero recebe informações do CNO, de documentos municipais e de declarações. A Receita alerta que certos campos não podem ser editados diretamente na aferição. A correção deve ocorrer no CNO, na prefeitura, no eSocial ou na fonte correspondente.
Essa regra muda a arquitetura da automação. Em vez de um formulário universal que sobrescreve tudo, use uma fila com proprietário por origem:
- cadastro da obra: responsável pelo CNO;
- alvará e habite-se: equipe técnica ou prefeitura;
- remuneração: folha, prestador ou contabilidade;
- declaração mensal: fiscal/previdenciário;
- aferição: responsável pelo Sero;
- pagamento: tesouraria;
- certidão: responsável pela regularização e averbação.
O painel pode reunir os estados, mas cada correção volta ao sistema que detém o dado.
Painel operacional para uma carteira de obras
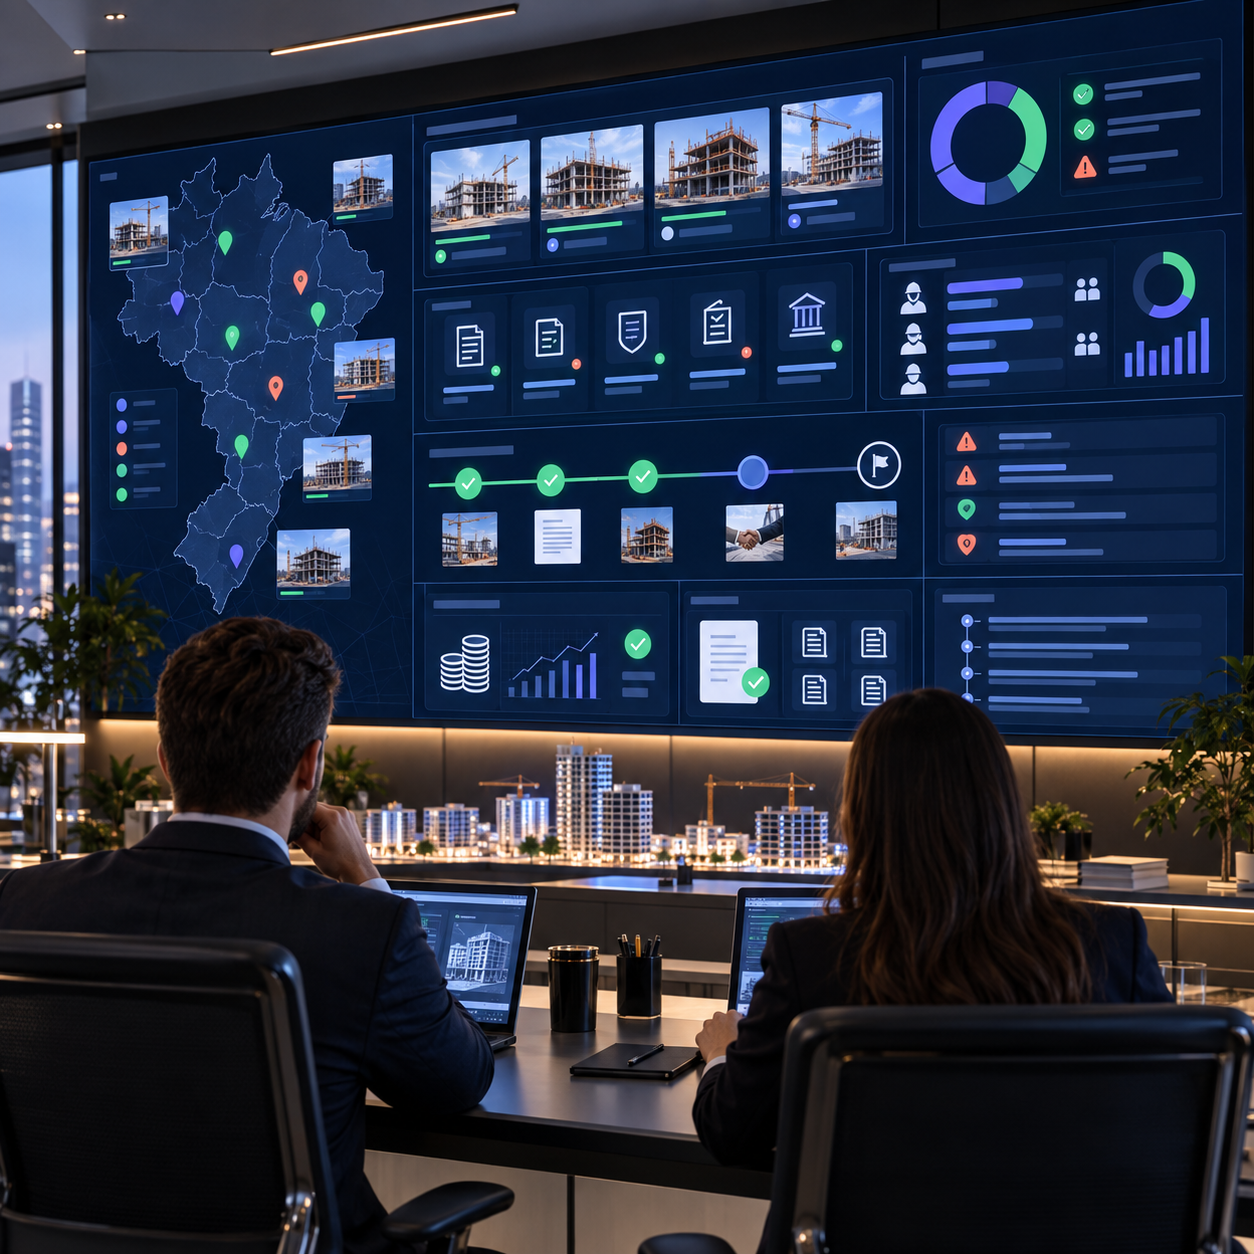
Um painel útil começa pela população e permite abrir a evidência:
- obras esperadas, inscritas, ausentes e duplicadas;
- CNO ativo, paralisado, encerrado ou pendente de correção;
- responsável e corresponsabilidade sem confirmação;
- alvará ou habite-se sem vínculo ou com divergência;
- área e data diferentes entre fontes;
- competências de folha sem CNO correto;
- empreiteiro, nota ou retenção sem contrato associado;
- aferição em rascunho, revisão, concluída ou retificada;
- DCTFWeb transmitida e recibo capturado;
- DARF emitido, agendado, liquidado ou vencido;
- certidão disponível, emitida, anulada ou impedida;
- pendência com responsável, prazo e próxima ação.
Percentual de conclusão sozinho esconde risco. Dê peso maior a obras próximas do habite-se, operações com troca de responsável, divergências de área, aferições parciais e pagamentos ainda não conciliados.
Exemplo concreto: construtora com 18 obras
Considere uma construtora com 18 obras em três estados. O ERP controla custo por centro de resultado; a folha usa lotações; engenharia guarda alvarás em pastas; a contabilidade acessa CNO, eSocial e DCTFWeb; o jurídico acompanha incorporação e averbação.
O inventário automatizado encontra:
- duas obras iniciadas no ERP sem CNO associado;
- um CNO duplicado para o mesmo projeto;
- três responsáveis diferentes entre contrato, CNO e sistema interno;
- quatro competências com prestadores vinculados ao centro de custo, mas sem evidência suficiente do vínculo fiscal;
- um habite-se parcial tratado internamente como conclusão total;
- notas de pré-moldados sem classificação e conferência;
- uma obra paralisada sem atualização na rotina cadastral;
- dois DARFs marcados como pagos a partir do agendamento, sem retorno bancário;
- uma aferição parcial cuja retificação afetaria a seguinte.
O piloto não transmite nada. Primeiro cria uma chave única por obra, concilia fontes e registra cada divergência com proprietário. Depois, regras validam datas, áreas, competências, documentos e estados. A IA resume contratos e notas, sugere vínculos com nível de confiança e explica por que cada item foi encaminhado.
Somente quatro obras entram no primeiro ciclo assistido. A equipe compara a memória candidata com o procedimento manual, aprova cada entrada e conclui no portal. Recibo, DARF, retorno bancário e certidão voltam para o dossiê. O resultado não é “regularizar 18 obras com um clique”; é evitar que uma obra chegue à averbação com uma história fiscal impossível de reconstruir.
O que a IA pode fazer e onde deve parar
| Etapa | Uso adequado da IA | Regra determinística | Aprovação humana |
|---|---|---|---|
| cadastro | extrair endereço, datas e partes dos documentos | formato, duplicidade e campos obrigatórios | definir responsável e situação |
| documentos municipais | relacionar alvará, projeto e habite-se | comparação de área, data e versão | explicar divergência |
| mão de obra | classificar documentos e sugerir vínculos | CNO, competência, recibo e total | validar aproveitamento |
| terceiros | ler contratos, notas e retenções | fornecedor, período, valor e contrato | confirmar tratamento |
| aferição | preparar dossiê e destacar exceções | fórmula, vigência e trilha de entradas | escolher tipo e concluir |
| declaração | conferir população e versão | recibo, estado e idempotência | transmitir |
| pagamento | comparar DARF e banco | valor, vencimento e liquidação | liberar pagamento |
| certidão | monitorar disponibilidade | número de aferição e validade | usar para averbação ou outra finalidade |
O modelo não recebe senha gov.br, certificado, token de sessão ou procuração ampla. Documentos enviados para análise são dados, não instruções capazes de trocar responsável, conta de pagamento ou autorização.
Retificação exige análise de impacto
A Receita informa que a aferição pode ser retificada enquanto não houver certidão emitida. Ao final, a DCTFWeb Aferição de Obras também é retificada. Se houver certidão liberada ou ativa, é necessário tratar sua anulação antes da correção.
Existem situações em que retificar não basta e o cancelamento precisa ser solicitado por processo digital. Entre os exemplos oficiais estão mudanças entre obra predial e não predial, entre aferição total e parcial e certos ajustes de data final para incluir créditos ou documentos.
Modele a correção como um grafo de dependências:
fonte alterada → aferição afetada → DCTFWeb → DARF/pagamento → certidão → averbação
Nada deve ser sobrescrito sem preservar versão, autor, motivo e efeito financeiro. Antes de retificar, simule o impacto e defina o plano de reversão operacional.
Segurança, privacidade e governança
Uma carteira de obras reúne CPF, dados trabalhistas, contratos, notas, projetos, valores e credenciais. A automação deve aplicar acesso por função e por empreendimento.
Implemente:
- cofre de segredos fora de prompts e planilhas;
- perfis separados para preparar, revisar, transmitir e pagar;
- mínimo acesso necessário a documentos pessoais;
- criptografia, backup e teste de restauração;
- trilha de cada consulta, alteração e aprovação;
- retenção definida por classe documental;
- mascaramento de CPF e dados bancários nas telas;
- bloqueio de exportação em massa sem autorização;
- revisão de fornecedores que processam documentos;
- plano manual para indisponibilidade dos portais.
Erros comuns na automação do CNO e Sero
- Cadastrar no fim da obra: perde o prazo inicial e acumula inconsistências.
- Criar CNO duplicado: fragmenta folha, contratos e aferição.
- Usar centro de custo como se fosse CNO: mistura identidade interna e fiscal.
- Escolher responsável pelo nome do contrato: ignora a análise aplicável ao projeto.
- Aceitar área pré-carregada sem conferir: transfere erro municipal ou cadastral para a aferição.
- Corrigir só no Sero: alguns dados precisam ser alterados na origem.
- Tratar contabilidade regular como botão de economia: ignora escrituração e declarações exigidas.
- Aproveitar crédito por semelhança: vínculo com obra e período precisa ser demonstrado.
- Confundir aferição parcial e total: pode exigir cancelamento, não simples retificação.
- Não prever retificação em cascata: deixa aferições seguintes pendentes.
- Marcar DARF emitido como pago: emissão não é liquidação.
- Emitir certidão e apagar o dossiê: perde a memória necessária para revisão e fiscalização.
- Compartilhar credencial gov.br: elimina autoria e amplia exposição.
- Permitir transmissão pela IA sem alçada: converte sugestão em obrigação fiscal.
Método Laf para implantar a automação
Diagnóstico da carteira
Mapeie obras, responsáveis, sistemas, documentos, calendário e papéis. Meça CNO ausente, divergência cadastral, competência sem vínculo, documento municipal pendente, tempo de aferição e certidão impedida.
Modelo de dados e evidências
Defina a chave da obra e relacione cada campo a fonte, versão, autor e aprovador. Separe documento original, extração da IA, regra aplicada e decisão humana.
Piloto somente leitura
Escolha uma obra simples, uma com terceiros, uma parcial e uma com divergência conhecida. Leia e concilie dados sem alterar portal ou declaração.
Validação em paralelo
Prepare o dossiê candidato e compare com o fluxo atual. Teste CNO incorreto, área divergente, competência faltante, nota sem contrato, aferição parcial, retificação e guia já paga.
Operação assistida
Libere ações em etapas. O sistema apresenta fonte, diferença e impacto; o responsável aprova cadastro, aferição, transmissão e pagamento conforme a alçada.
Fechamento e melhoria
Concilie população, recibos, banco e certidões. Transforme cada exceção em correção de origem para que a próxima obra não repita o mesmo erro.
Checklist antes de concluir a aferição
- [ ] confirmar que a obra correta está inscrita no CNO;
- [ ] validar responsável, corresponsáveis, endereço, datas e situação;
- [ ] conferir se obra predial ou não predial foi classificada corretamente;
- [ ] relacionar alvará, projeto, habite-se e áreas;
- [ ] registrar paralisações, retomadas e trocas de responsabilidade;
- [ ] conciliar eSocial, GFIP quando aplicável e DCTFWeb mensal;
- [ ] revisar contratos, empreiteiros, notas e retenções;
- [ ] comprovar o vínculo de remunerações e créditos com obra e período;
- [ ] aprovar o tipo de aferição e a data final;
- [ ] comparar a memória do Sero com cálculo e documentos internos;
- [ ] registrar aprovador e versão antes de concluir;
- [ ] capturar o recibo da DCTFWeb Aferição de Obras;
- [ ] vincular o DARF à declaração correspondente;
- [ ] confirmar a liquidação bancária;
- [ ] emitir e arquivar a certidão com consulta de autenticidade;
- [ ] preservar o dossiê e as dependências para eventual retificação.
Referências consultadas
- Receita Federal — Aferição de Obras no Sero, atualizada em julho de 2026
- Receita Federal — Manual do Sero
- Receita Federal — como regularizar uma obra
- Receita Federal — Instrução Normativa RFB nº 2.021/2021
- Receita Federal — Cadastro Nacional de Obras
- Receita Federal — Manual do CNO, atualizado em julho de 2026
- Receita Federal — orientações para corrigir uma aferição
- Receita Federal — regularização de parte da obra
- Receita Federal — regularização de construção antiga
- Receita Federal — Certidão Negativa de Débitos de Obra
- Receita Federal — regularização pelo adquirente
- eSocial — documentação técnica e manuais
Perguntas frequentes
O que é o CNO?
É o Cadastro Nacional de Obras, base da Receita Federal que armazena informações cadastrais de obras de construção civil e de seus responsáveis.
O que é o Sero?
É o Serviço Eletrônico para Aferição de Obras, usado para calcular e regularizar contribuições ligadas à mão de obra da construção.
CNO e Sero são a mesma coisa?
Não. O CNO identifica e cadastra a obra. O Sero utiliza dados da obra e outras fontes para realizar a aferição.
Quando a obra deve ser inscrita no CNO?
A Receita orienta a inscrição em até 30 dias contados do início das atividades de construção.
Uma matrícula CEI de obra ainda pode ser usada?
Matrículas CEI ativas precisam ser migradas para o CNO. A funcionalidade oficial preserva o número da matrícula na migração.
Posso cadastrar o CNO apenas quando sair o habite-se?
Não é a prática segura e contraria o prazo informado pela Receita. O cadastro deve acompanhar o início e a evolução da obra.
O que preciso reunir antes do Sero?
CNO conferido, alvará, habite-se ou equivalentes, dados técnicos, declarações de remuneração, contratos, notas, retenções, recibos e pagamentos relacionados.
Pessoa física pode usar contabilidade regular no Sero?
Não. A orientação da Receita informa que obras sob responsabilidade de pessoa física são regularizadas por aferição indireta.
Pessoa jurídica sempre usa contabilidade regular?
Não. A pessoa jurídica precisa reunir as condições e manter escrituração regular para a obra; caso contrário, segue a aferição indireta. A escolha exige análise responsável.
O que é DCTFWeb Aferição de Obras?
É a declaração específica emitida pelo Sero após o procedimento de aferição para confessar os débitos apurados.
A DCTFWeb mensal substitui a aferição da obra?
Não. As declarações mensais registram obrigações da execução; a DCTFWeb Aferição de Obras nasce do fechamento realizado no Sero.
Qual é o prazo do DARF da aferição?
A IN RFB nº 2.021/2021 estabelece, em regra, o dia 20 do mês seguinte ao envio, antecipado quando não houver expediente bancário. Confirme a norma vigente no caso concreto.
DARF emitido significa obra regularizada?
Não. É preciso concluir o fluxo aplicável, pagar ou tratar o débito e verificar a disponibilidade da certidão.
DARF agendado pode ser marcado como pago?
Não. O agendamento só vira pagamento conciliado quando o banco confirma a liquidação da guia correta.
Para que serve a certidão da obra?
Ela comprova a regularidade fiscal relativa à obra e pode ser usada para averbação no registro de imóveis e outras finalidades.
Como a certidão é identificada?
A Receita informa que a emissão usa o número da aferição, formado pelo CNO seguido do número de ordem atribuído no Sero.
Alvará e habite-se são importados automaticamente?
Podem existir dados enviados pela prefeitura e vinculados ao cadastro ou à aferição. A equipe ainda precisa conferir área, datas e correspondência com a obra real.
Posso corrigir qualquer dado dentro do Sero?
Não. Informações trazidas do CNO, prefeitura, eSocial ou outra fonte podem precisar de correção no sistema de origem.
É possível regularizar apenas parte da obra?
Sim, conforme as modalidades e documentos aplicáveis. Aferição parcial e obra inacabada não são equivalentes e precisam ser classificadas corretamente.
O que acontece ao retificar uma aferição parcial?
A Receita alerta que aferições subsequentes podem ficar pendentes de retificação. O impacto deve ser tratado em cadeia.
Posso retificar depois de emitir a certidão?
Se houver certidão liberada ou ativa, a orientação oficial exige tratar sua anulação antes da retificação da aferição.
Toda correção pode ser feita por retificação?
Não. Certas mudanças exigem cancelamento da aferição e processo digital, conforme os exemplos descritos pela Receita.
Como regularizar uma obra antiga?
É necessário analisar o período, os projetos e os documentos que comprovam a execução. A decadência não deve ser presumida apenas pela aparência do imóvel.
Quem comprou imóvel sem regularização pode agir?
A Receita prevê procedimento para adquirente, com novo CNO, vínculo ao cadastro original e regras específicas para aproveitamento proporcional de remunerações.
A IA pode escolher o tipo de aferição?
Não deve escolher autonomamente. Pode organizar fatos e mostrar consequências, mas a decisão depende da documentação, da norma e do responsável.
A IA pode transmitir a DCTFWeb da obra?
O padrão seguro é preparar e conferir, mantendo a transmissão sob alçada humana, credencial protegida e trilha completa.
Posso colocar certificado ou senha gov.br no prompt?
Não. Credenciais e tokens devem ficar em mecanismos próprios de autenticação e cofres de segredos.
Quais indicadores acompanhar?
CNO ausente, duplicidade, responsável divergente, documento municipal pendente, competência sem vínculo, aferição em exceção, DARF não liquidado e certidão impedida.
Qual é um bom primeiro piloto?
Uma amostra de três ou quatro obras com perfis diferentes, executada primeiro em leitura e modo sombra, sem alterar cadastros ou transmitir declarações.
Próximo passo
Selecione quatro obras — uma em execução, uma concluída, uma com terceiros e uma com divergência conhecida — e reúna CNO, alvará, habite-se, contratos, folha, notas, declarações, pagamentos e certidões. Em um diagnóstico, a Laf Digital pode medir lacunas e desenhar um piloto de conciliação, preparação e controle com regras auditáveis. Fale com a Laf Digital para estruturar a regularização sem delegar decisões fiscais à IA.