
Resposta curta
Automação do drawback com IA é um fluxo que liga o ato concessório às compras ou importações de insumos, produção, estoque, documentos fiscais, DU-E, embarque, averbação e encerramento. O sistema calcula saldos por regras determinísticas, alerta prazos, relaciona evidências e envia divergências para aprovação.
A IA ajuda a ler documentos e explicar exceções. Ela não deve escolher NCM, declarar equivalência, definir índice de consumo, alterar o ato concessório nem considerar um compromisso cumprido sem validação especializada e retorno oficial do Siscomex.
Drawback seguro não é uma planilha que fecha em valor total. É uma trilha por ato, item, quantidade, valor, documento, vínculo, prazo e evento oficial, capaz de explicar por que cada aquisição foi desonerada e como o compromisso foi cumprido.
Por que esta é uma pauta de alta intenção em 2026
O drawback afeta compras, importação, engenharia de produto, fábrica, estoque, exportação, fiscal, contabilidade e tesouraria. Quando cada área mantém uma parte do processo, a empresa descobre o risco perto do vencimento: insumo sem vínculo, consumo acima do previsto, nota fiscal não registrada, DU-E sem relação correta, exportação ainda não averbada ou saldo que só existe na planilha.
Em 2026, há três razões adicionais para tratar o tema como projeto operacional, e não como tarefa isolada do comércio exterior:
- os manuais de drawback suspensão e isenção ganharam edições vigentes a partir de 27 de abril de 2026;
- a página oficial de perguntas frequentes foi atualizada em 1º de setembro de 2026 e acompanha a transição do Novo Processo de Importação;
- atos específicos de drawback suspensão afetados por tarifas adicionais aplicadas pelos Estados Unidos podem, sob critérios estritos, pedir prorrogação excepcional de um ano com base na Medida Provisória nº 1.386/2026 e na Portaria Secex nº 536/2026.
Essa extensão excepcional não é automática nem geral. O ato precisa atender cumulativamente às condições oficiais, entre elas estar aberto, já ter recebido a prorrogação anterior, ter termo final no intervalo previsto e demonstrar o impacto elegível. O pedido é documental e deve ser apresentado pelo canal indicado. Uma automação séria separa essa hipótese extraordinária da prorrogação ordinária feita no próprio sistema.
O que é drawback e onde está o risco operacional
Drawback é um regime aduaneiro especial ligado a insumos empregados ou consumidos na industrialização de bens exportados. Na modalidade suspensão, tributos incidentes sobre aquisições abrangidas ficam suspensos enquanto a empresa assume e cumpre um compromisso de exportação. Na modalidade isenção, a empresa repõe, com o tratamento aplicável, mercadorias equivalentes às empregadas ou consumidas em produto que já foi exportado.
A página oficial do Siscomex também menciona a modalidade restituição, de competência da Receita Federal, e esclarece que ela está praticamente extinta. Na operação contemporânea, suspensão e isenção concentram o trabalho recorrente administrado pela Secex.
| Modalidade | Momento econômico | Controle central | Falha típica |
|---|---|---|---|
| Suspensão | antes da exportação que cumprirá o compromisso | relacionar aquisições desoneradas, industrialização e exportações comprometidas | comprar com suspensão e não comprovar quantidade, valor, prazo ou vínculo |
| Isenção | depois da exportação que fundamenta a reposição | provar consumo anterior e controlar a reposição equivalente | tratar equivalência como simples semelhança cadastral |
| Restituição | depois do pagamento, em hipótese própria | documentação e procedimento perante a autoridade competente | presumir que funciona como os módulos usuais de suspensão ou isenção |
O risco não está apenas no total financeiro. Uma empresa pode ter exportado valor suficiente e ainda assim apresentar problema de item, quantidade, prazo, NCM, relação insumo-produto, documento, titular ou evento. Por isso, o desenho do sistema precisa acompanhar as dimensões usadas no ato e na comprovação, e não apenas uma soma em reais ou dólares.
Ato concessório é a unidade de controle
O ato concessório reúne condições, itens, quantidades, valores, prazos e compromissos que delimitam o uso do regime. A automação deve criar uma ficha versionada para cada ato, com pelo menos:
- número, modalidade, tipo, titular e estabelecimentos envolvidos;
- situação oficial e histórico de alterações;
- data de deferimento, validade original e prorrogações;
- produtos a exportar e insumos associados;
- NCM, descrição, unidade, quantidade e valor em cada versão;
- índices de consumo e perdas aprovados;
- aquisições no mercado interno e importações vinculadas;
- exportações próprias ou indiretas usadas na comprovação;
- documentos, protocolos e retornos do Siscomex;
- saldos realizados, comprometidos, disponíveis e em exceção;
- responsável pela análise e aprovações.
Não sobrescreva a versão anterior quando o ato for alterado. O sistema precisa responder quais regras valiam quando uma compra foi feita, quando a produção consumiu o insumo e quando a exportação ocorreu. Sem esse histórico, uma conciliação posterior usa a configuração atual para explicar um evento passado e produz uma falsa coerência.
Suspensão e isenção não podem compartilhar o mesmo atalho
Na suspensão, a pergunta é prospectiva: quais insumos serão adquiridos sob o regime, em que produto serão empregados e como o compromisso de exportação será cumprido? Na isenção, a pergunta é retrospectiva: quais mercadorias foram empregadas ou consumidas no produto já exportado e o que pode ser reposto conforme os critérios oficiais?
A interface pode compartilhar cadastro, documentos e motor de conciliação, mas as regras de negócio devem permanecer separadas. O sistema não deve converter automaticamente uma operação em modalidade, tipo ou fundamento com base no histórico mais parecido.
Equivalência merece uma porta de aprovação própria. Nome comercial, descrição semelhante, fornecedor igual ou proximidade semântica não bastam. A análise precisa considerar os requisitos normativos e técnicos aplicáveis à espécie, qualidade e quantidade, com evidências aprovadas. A IA pode agrupar candidatos e destacar diferenças; a decisão pertence a profissionais habilitados e ao procedimento oficial.
Dados que precisam conversar antes do Siscomex
Uma automação confiável consolida fontes sem apagar a origem:
| Fonte | Informação usada | Evidência preservada |
|---|---|---|
| ato concessório | itens, quantidades, valores, prazos e situação | extrato, versão, protocolo e data de consulta |
| ERP de compras | pedido, fornecedor, item, quantidade, preço e estabelecimento | pedido aprovado e histórico de alteração |
| importação | DI ou DUIMP, adição/item, fundamento, desembaraço e tributos | declaração, eventos e documentos de suporte |
| NF-e de aquisição | emitente, destinatário, item, NCM, quantidade, CFOP e valores | XML autorizado e eventos |
| engenharia e produção | estrutura do produto, ordem, lote, consumo e perda | versão da ficha técnica e apontamentos |
| estoque | entrada, reserva, consumo, transferência e saldo | movimentos por lote ou critério aprovado |
| exportação | NF-e, item, enquadramento, DU-E, despacho e embarque | XML, declaração, histórico e vínculos |
| CCT e averbação | saída efetiva e estado aduaneiro | evento e data oficial |
| contabilidade e fiscal | tributos suspensos, provisões e regularizações | lançamentos, memória e conciliações |
Integração não significa copiar tudo para uma tabela sem contexto. Cada registro precisa conservar fonte, chave, versão, horário, hash ou identificador, ambiente e responsável. Se a informação mudar, o sistema cria uma nova versão e recalcula o impacto de forma explícita.
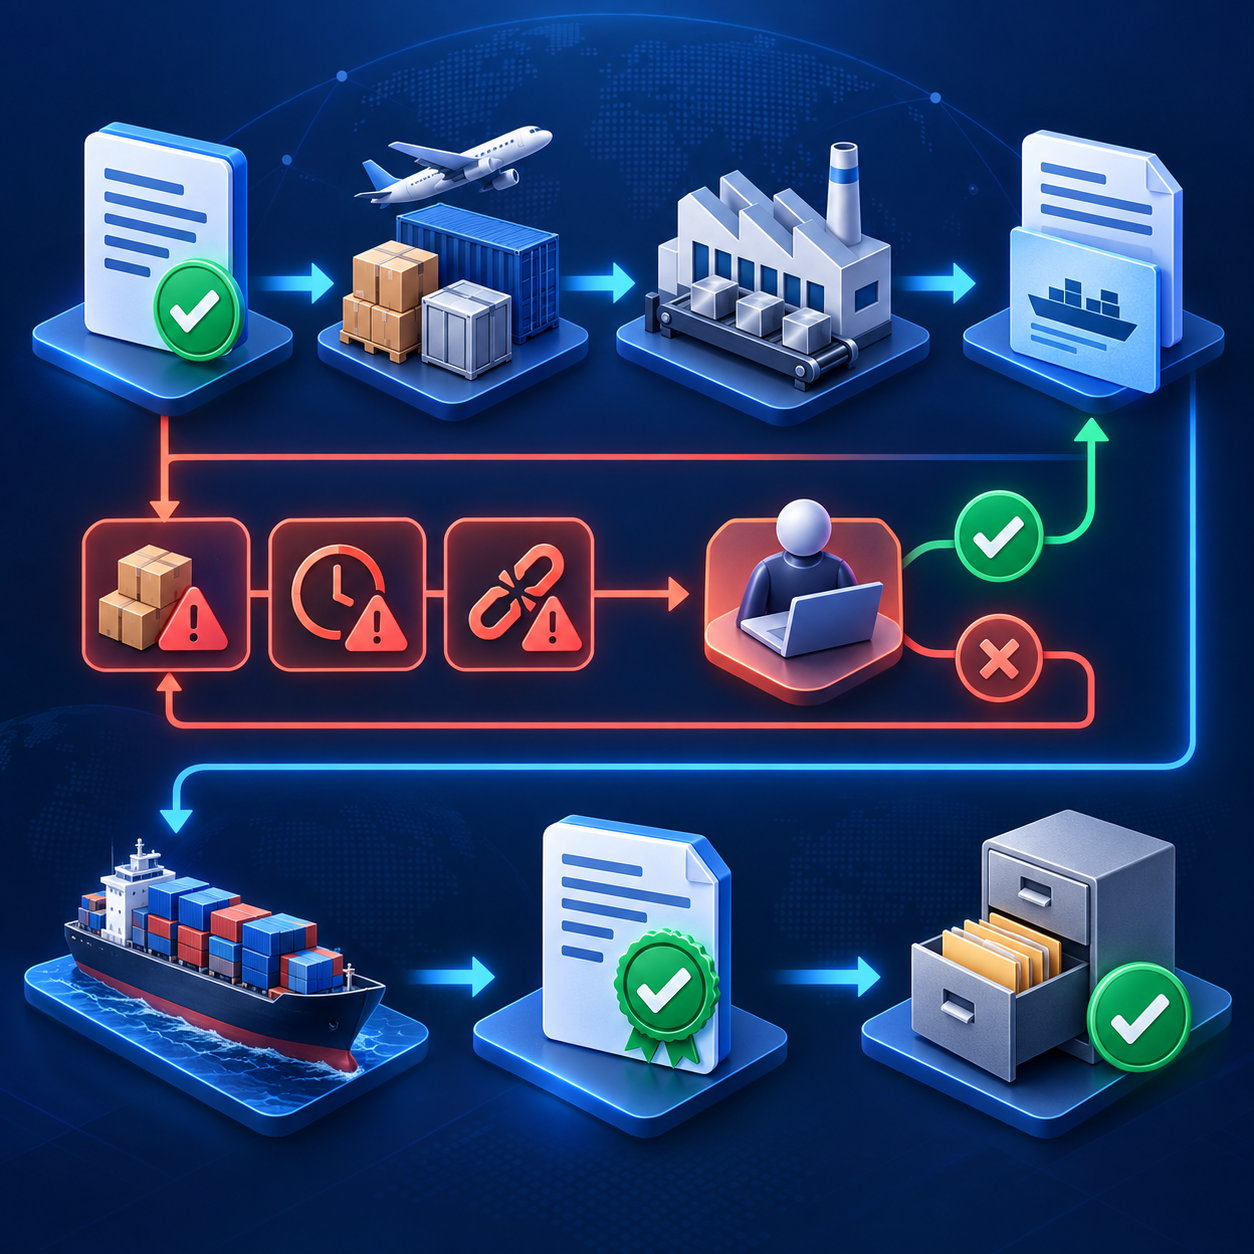
Fluxo seguro da automação do drawback
1. Abrir e validar o ato concessório
Capture ou cadastre o ato com conferência humana. Valide titular, modalidade, tipo, itens, unidades, quantidade, valor, vigência e condições. Compare o extrato oficial com o cadastro interno e bloqueie o uso enquanto houver divergência material.
O modelo pode extrair campos de documentos e explicar mudanças entre versões. Regras determinísticas confirmam formato, duplicidade, unidade e coerência. A aprovação fiscal e de comércio exterior libera o ato para operação.
2. Planejar aquisições e compromisso
Antes de comprar ou importar, simule a cobertura do ato. Relacione demanda comercial, plano de produção, estoque existente, índice de consumo, perdas, prazo de compra, fabricação, embarque e averbação. O objetivo não é apenas mostrar saldo: é provar que existe tempo e capacidade para transformar o insumo em exportação elegível.
Crie reservas por ato sem confundi-las com comprovação definitiva. Uma ordem planejada pode ser cancelada, uma compra pode mudar de fornecedor e uma exportação pode atrasar. Cada mudança deve liberar ou recompor o saldo correspondente.
3. Registrar aquisições e importações
Ao receber uma NF-e ou evento de importação, relacione documento, item e ato. Confira CNPJ, estabelecimento, NCM, descrição, unidade, quantidade, valor, data e fundamento aplicável. Valide o documento original, não uma digitação derivada.
Não force vínculo para consumir saldo. Se o item não corresponde à versão aprovada, abra uma exceção. Correções, adições, retificações e mudanças no Novo Processo de Importação precisam seguir a orientação vigente e deixar trilha.
4. Rastrear estoque, produção e perdas
Ligue o insumo à ordem de produção e ao produto exportável. Preserve lote quando ele for relevante; quando a norma permitir tratamento por equivalência ou critérios agregados, documente a política aprovada. Compare consumo real com índice do ato e trate variações antes do encerramento.
Perda industrial não deve virar um campo livre usado para fazer o saldo fechar. Ela precisa de fonte, medição, regra, justificativa e alçada. A IA pode identificar padrão fora da faixa e organizar evidências; não inventa percentual aceitável.
5. Preparar documentos da exportação
Concilie pedido internacional, produto, NF-e de exportação, enquadramento, DU-E, LPCO quando aplicável e ato concessório. Verifique quantidade, unidade, NCM, valor, fabricante, forma de exportação e referências documentais.
Uma DU-E registrada não encerra o processo. O despacho pode ter exigência, a carga pode seguir por trânsito, os dados de embarque podem faltar e a averbação pode ainda não existir. O painel precisa mostrar esses estados separadamente.
6. Acompanhar embarque e averbação
A Receita Federal esclarece que apenas a DU-E averbada atesta, para fins fiscais, cambiais e comerciais, a efetiva exportação. A averbação ocorre automaticamente quando as condições oficiais são atendidas, incluindo desembaraço, conclusão de eventual trânsito, evento de carga completamente exportada e ausência de exigência fiscal ativa.
Portanto, não marque compromisso como cumprido ao emitir NF-e, registrar DU-E ou obter desembaraço. Aguarde o evento adequado e guarde a evidência. Se a averbação não ocorrer, mostre a etapa pendente em vez de repetir uma ação sem diagnóstico.
7. Conciliar e preparar o encerramento
Recalcule o ato por item, documento, quantidade, valor e prazo. Separe:
- realizado e comprovado;
- realizado ainda sem evento final;
- reservado para operação em curso;
- divergente ou sem vínculo;
- saldo com tempo suficiente;
- saldo em risco de vencimento;
- ocorrência que exige alteração, regularização ou orientação especializada.
O encerramento deve partir de uma fotografia congelada, aprovada e reconciliada com o Siscomex. Guarde extratos, documentos, cálculos, versões, aprovações e protocolo. Se houver retorno de exigência, trate-o como novo ciclo controlado.
Prorrogação ordinária e excepcional em 2026
A FAQ oficial informa que a prorrogação ordinária do drawback suspensão integrado por mais um ano pode ser solicitada diretamente no sistema pelo beneficiário entre o primeiro deferimento e o último dia da validade original. Não é o mesmo processo da prorrogação excepcional publicada em 2026.
Para a extensão excepcional ligada às tarifas adicionais dos Estados Unidos, a Medida Provisória nº 1.386/2026 e a Portaria Secex nº 536/2026 estabeleceram condições específicas. O comunicado oficial destaca, entre outros pontos:
- o compromisso de exportação precisa ter sido comprovadamente afetado pelas tarifas adicionais elegíveis;
- o prazo já deve ter sido prorrogado anteriormente;
- o termo final precisa estar entre 22 de julho e 31 de dezembro de 2026;
- o ato não pode estar com análise de encerramento concluída na data relevante;
- o produto e a classificação precisam atender ao recorte definido nas normas e anexos aplicáveis;
- o pedido exige ofício assinado e envio por Dossiê de Drawback no Módulo Anexação Eletrônica, conforme instrução publicada.
O sistema pode pré-triar atos por vigência, estado, prorrogação anterior, produto e documentação. A elegibilidade final não deve ser inferida apenas por NCM ou destino histórico. É necessário demonstrar o impacto e revisar a documentação conforme a norma vigente.
Crie três estados diferentes no painel: prorrogação ordinária disponível, possível caso excepcional em análise e pedido protocolado/decidido. Não exiba “prazo prorrogado” antes do retorno oficial.
Painel operacional que evita surpresas
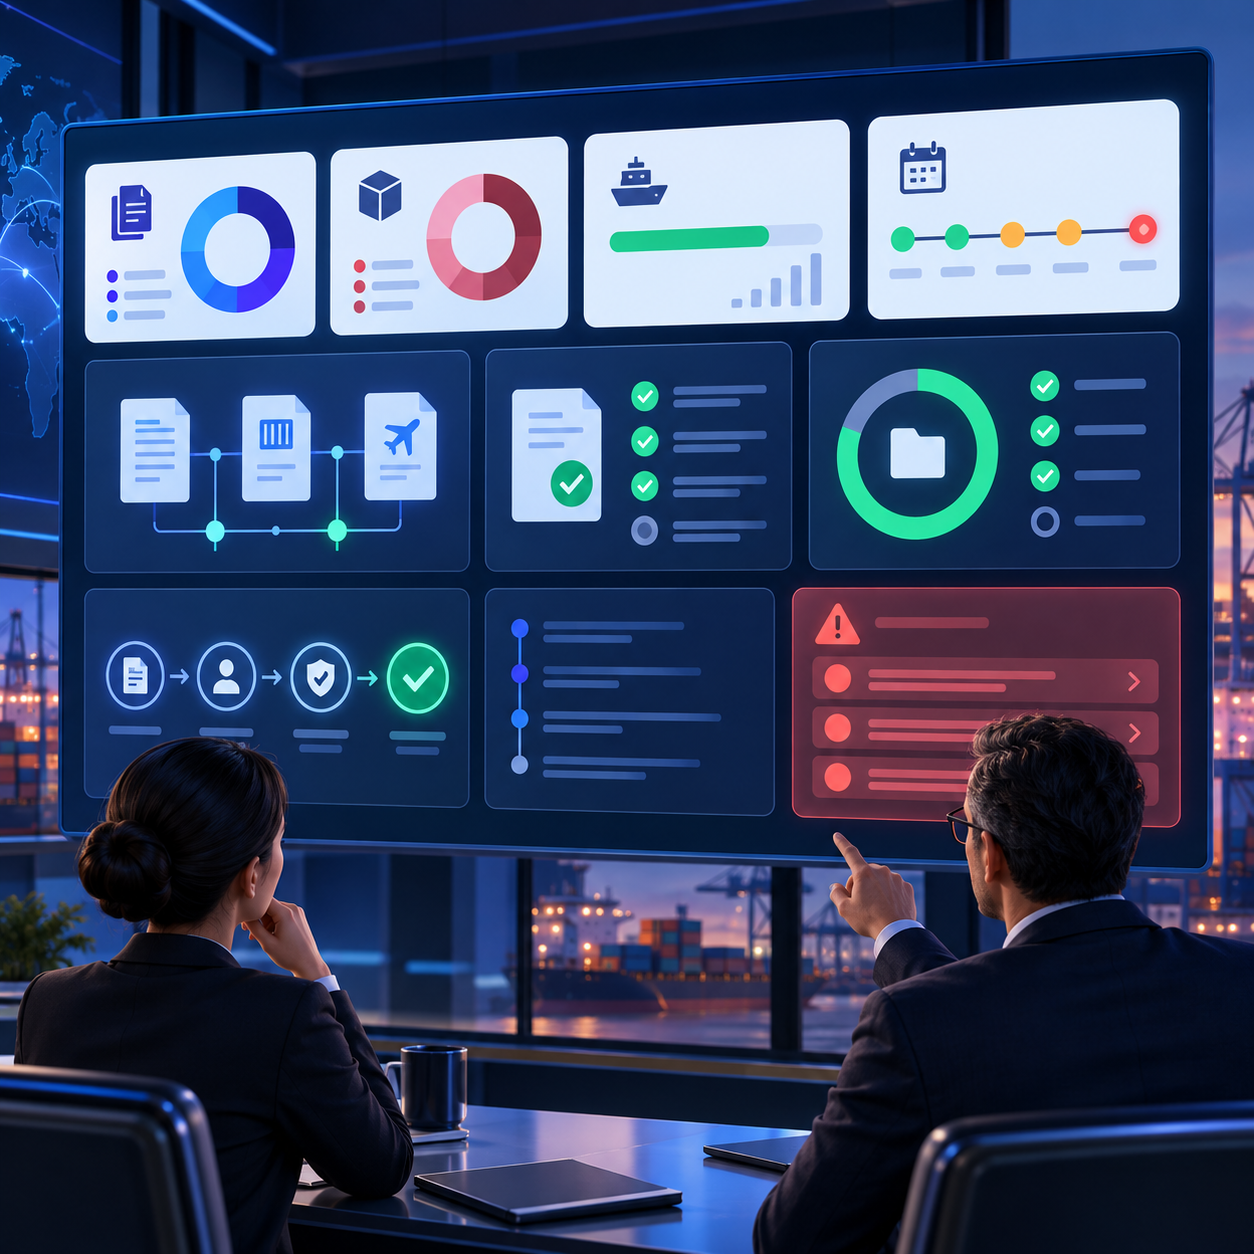
Um painel útil começa pelo risco e permite chegar ao documento. Indicadores recomendados:
- atos por modalidade, tipo, situação e faixa de vencimento;
- aquisição, consumo, exportação e comprovação por item;
- valor e quantidade ainda sem cobertura;
- documentos sem vínculo ou com vínculo conflitante;
- DU-E registrada, desembaraçada e averbada;
- exportações indiretas pendentes de evidência;
- variação entre índice planejado e consumo real;
- alterações de ato ainda não propagadas aos sistemas;
- atos elegíveis para ação de prazo, sempre sujeitos à validação;
- fila por impacto, urgência e responsável;
- completude do dossiê e última reconciliação oficial.
Evite um único percentual chamado “drawback cumprido”. Ele pode esconder que quantidade fechou e valor não, que um produto compensou indevidamente outro ou que a exportação ainda não foi averbada. O indicador deve ser decomponível por regra e evidência.
Exemplo concreto: indústria com dois atos e embarque atrasado
Considere uma indústria que importa componentes, compra embalagens nacionais e fabrica equipamentos para exportação. Ela mantém um ato de suspensão comum e outro de fabricante-intermediário. Faltam 75 dias para o vencimento do primeiro.
O ERP mostra 92% do valor previsto já exportado. A planilha do comércio exterior parece tranquila. Quando a automação cruza os dados, encontra:
- duas DU-E desembaraçadas, mas ainda sem averbação;
- uma NF-e de aquisição doméstica com unidade diferente da ficha do ato;
- consumo real 6% acima do índice cadastrado em uma família de produto;
- saldo de insumo reservado para uma ordem cancelada;
- exportação indireta sem o conjunto documental completo;
- um ato com prorrogação ordinária já usada e produto possivelmente alcançado pela regra excepcional de 2026.
O sistema não “resolve” esses casos. Ele recalcula o saldo sem contar as DU-E ainda não averbadas, libera a reserva cancelada, abre revisão de unidade e consumo, solicita a evidência da exportação indireta e monta uma pré-triagem da prorrogação excepcional. Comércio exterior, engenharia, fiscal e jurídico aprovam as ações cabíveis.
O resultado é operacional: a diretoria passa a enxergar o saldo realmente comprovado, o que depende de evento externo, o que exige correção interna e o que precisa de decisão antes do prazo.
Onde a IA ajuda e onde deve parar
Usos adequados da IA
- extrair campos de extratos, notas, declarações, ofícios e anexos;
- comparar versões do ato e resumir alterações;
- relacionar documentos candidatos por chaves, descrições e contexto;
- explicar por que uma conciliação falhou;
- classificar exigências e distribuir tarefas;
- detectar padrões anormais de consumo, perda ou atraso;
- montar um rascunho de dossiê com fontes citadas;
- resumir mudanças publicadas em manuais e comunicados;
- responder perguntas internas usando somente a base documental aprovada.
Decisões que não devem ser delegadas
- definir NCM ou alterar classificação;
- decidir modalidade, tipo ou enquadramento;
- aprovar equivalência de mercadorias;
- determinar índice de consumo e perda;
- criar vínculo documental sem evidência suficiente;
- alterar ato concessório;
- registrar declaração ou pedido com credencial ampla;
- concluir elegibilidade para prorrogação excepcional;
- considerar exportação comprovada antes do evento oficial;
- encerrar o ato sem revisão responsável.
Use saídas estruturadas. Toda sugestão deve mostrar fonte, campos comparados, regra acionada, confiança e motivo. Quando a evidência estiver ausente ou conflitante, a resposta correta é “não foi possível concluir”.
Controles de segurança, governança e auditoria
Credenciais do Siscomex e certificados não devem circular em prompts, planilhas ou mensagens. Separe leitura, preparação, aprovação e transmissão. O conector responsável pelo envio recebe somente o payload aprovado e usa segredo armazenado em cofre apropriado.
Implemente:
- menor privilégio por serviço e usuário;
- segregação entre quem prepara e quem aprova;
- dupla aprovação para alteração, regularização e encerramento relevantes;
- hash do documento original e do payload transmitido;
- registro de usuário, horário, motivo e versão;
- idempotência para impedir envio repetido;
- ambientes separados de teste e produção;
- monitoramento de falha de integração;
- retenção documental alinhada às obrigações legais;
- plano manual seguro para indisponibilidade do sistema.
O log não pode armazenar chave privada, senha, token ou documento sensível em excesso. Auditoria boa conserva o suficiente para provar a ação sem multiplicar exposição.
Erros comuns ao automatizar drawback
- Controlar só valor: ignora quantidade, item, prazo e documento.
- Tratar DU-E registrada como exportação comprovada: pula despacho, embarque e averbação.
- Sobrescrever versões do ato: apaga a regra aplicada ao evento histórico.
- Forçar equivalência por descrição: transforma semelhança textual em decisão técnica.
- Misturar suspensão e isenção: reutiliza saldo e lógica de forma indevida.
- Usar NCM como única chave: desconsidera descrição, especificação, unidade e contexto.
- Registrar perda para fechar conta: mascara diferença produtiva ou cadastral.
- Confiar em planilha paralela: cria saldo sem retorno oficial e sem trilha.
- Automatizar com credencial total: amplia o impacto de erro ou abuso.
- Esperar o vencimento se aproximar: reduz opções operacionais e tempo de análise.
- Assumir prorrogação automática: confunde disponibilidade, protocolo e deferimento.
- Congelar regras no prompt: deixa a automação obsoleta quando manual, sistema ou norma muda.
Método Laf para implantar a automação do drawback
Diagnóstico do ato real
Selecione um ato em andamento e reconstrua a trilha completa. Compare Siscomex, ERP, estoque, produção, documentos fiscais, DU-E e contabilidade. Meça quantas exceções dependem hoje de e-mail, planilha ou memória.
Modelo de dados e regras
Defina chaves, versões, estados, saldos e evidências. Documente o que é cálculo determinístico, o que pode receber sugestão de IA e o que exige aprovação. Trate modalidade e tipo como regras explícitas.
Piloto somente leitura
Comece conciliando sem transmitir. O piloto deve reproduzir saldos, encontrar documentos órfãos, distinguir DU-E por situação e prever vencimentos. Compare resultados com especialistas até que cada divergência seja explicável.
Aprovação assistida
Adicione filas, alçadas, comentários e pacote de evidências. O usuário precisa visualizar a fonte antes de aprovar. Mudanças devem recalcular impactos e invalidar aprovações antigas quando necessário.
Integração transacional controlada
Somente depois da estabilidade, habilite ações no sistema oficial quando houver serviço e autorização adequados. Use idempotência, credencial mínima, revisão do payload, captura do retorno e reconciliação posterior.
Operação e atualização contínua
Monitore páginas oficiais, manuais, notícias Siscomex e mudanças do Portal Único. Versione regras por vigência e rode testes com atos históricos. O objetivo não é eliminar especialistas; é dar a eles uma fila menor, evidência melhor e prazo visível.
Checklist de implantação
- [ ] inventariar atos de suspensão e isenção;
- [ ] capturar versões, prazos, itens, quantidades e valores;
- [ ] mapear NF-e, DI/DUIMP, produção, DU-E e averbação;
- [ ] separar realizado, reservado, comprovado e pendente;
- [ ] formalizar regras de equivalência, consumo e perdas;
- [ ] criar alertas de prazo com antecedência operacional;
- [ ] distinguir prorrogação ordinária e excepcional;
- [ ] implementar alçadas e segregação de funções;
- [ ] preservar originais, hashes, protocolos e retornos;
- [ ] testar falhas, duplicidade e indisponibilidade;
- [ ] reconciliar com o Siscomex depois de cada ação;
- [ ] revisar fontes oficiais antes de alterar regra ou fluxo.
Referências consultadas
- Siscomex — página oficial de drawback, modalidades, legislação e serviços
- Siscomex — perguntas frequentes de drawback, atualizadas em setembro de 2026
- Siscomex — manuais vigentes de drawback suspensão e isenção
- Siscomex — Portaria Secex nº 44/2020, texto consolidado disponibilizado pelo órgão
- Siscomex — legislação editada pela Secex
- Governo Federal — serviço de drawback suspensão
- Receita Federal — manual de exportação no Portal Único
- Receita Federal — Declaração Única de Exportação
- Receita Federal — averbação de embarque da DU-E
- Siscomex — comunicado Exportação nº 024/2026 sobre prorrogação excepcional
- MDIC — critérios para solicitar prorrogação excepcional em 2026
- Planalto — Medida Provisória nº 1.386/2026
- Siscomex — painéis estatísticos de drawback
- Siscomex — Comunicado Importação nº 033/2026 sobre uso excepcional de DI em operações específicas
Perguntas frequentes
O que é automação do drawback com IA?
É a integração entre ato concessório, aquisições, importações, produção, estoque, exportação, DU-E, averbação e encerramento. A IA organiza documentos e exceções; regras e especialistas controlam as decisões aduaneiras e fiscais.
Drawback suspensão e isenção são iguais?
Não. A suspensão desonera aquisições ligadas a compromisso futuro de exportação. A isenção permite reposição vinculada a mercadorias empregadas ou consumidas em produto já exportado, conforme as condições oficiais.
O que é um ato concessório?
É o instrumento que delimita a operação autorizada no regime, com titular, modalidade, tipo, itens, quantidades, valores, prazos e demais condições. Ele deve ser controlado por versão.
A IA pode pedir um ato concessório sozinha?
Não deve. Ela pode preparar dados e apontar inconsistências, mas modalidade, classificação, índices, valores e declarações exigem regras, evidência e aprovação de responsáveis.
A IA pode escolher a NCM do insumo?
Não. Pode localizar candidatos e comparar descrições, porém classificação fiscal é decisão técnica com consequências legais e não deve nascer de similaridade textual.
O que deve ser conciliado em uma aquisição nacional?
Pedido, fornecedor, estabelecimento, XML da NF-e, item, NCM, unidade, quantidade, valor, data, fundamento e vínculo com o ato, preservando o documento original e o retorno aplicável.
DI e DUIMP podem aparecer no mesmo portfólio?
Sim, conforme a operação e a fase da transição. O sistema deve identificar o instrumento efetivamente usado e seguir as regras vigentes, sem converter um no outro por conveniência.
O que é índice de consumo?
É a relação técnica entre insumo e produto exportado usada no planejamento e na comprovação conforme o ato. Deve ser sustentada por engenharia, produção e documentação aprovada.
A perda de produção pode ser ajustada pela IA?
Não de forma autônoma. A IA pode detectar desvio e reunir evidências. Percentual, justificativa e tratamento dependem de medição, regra aplicável e aprovação.
Uma DU-E registrada comprova a exportação?
Não. Registro, despacho, embarque e averbação são estados distintos. A Receita informa que a DU-E averbada atesta a efetiva exportação para os fins indicados no manual.
O que é averbação da DU-E?
É o registro que confirma a saída da mercadoria nas condições oficiais. O processo automático depende de eventos e estados como desembaraço, conclusão de trânsito quando houver, carga completamente exportada e ausência de exigência ativa.
É possível controlar exportação indireta?
Sim, desde que o fluxo modele a hipótese aplicável e reúna os documentos exigidos. Não basta marcar o cliente como comercial exportadora; o vínculo e a prova precisam ser conciliados.
O que é fabricante-intermediário no drawback?
É uma configuração em que o produto intermediário é fornecido para emprego ou consumo na industrialização do produto final exportado, conforme a modalidade e as regras aplicáveis. O controle precisa ligar as duas cadeias documentais.
A prorrogação ordinária é automática?
Não. A FAQ oficial orienta a solicitação no próprio sistema, pelo beneficiário, dentro da janela indicada e observando as condições do ato.
Todo ato pode usar a prorrogação excepcional de 2026?
Não. A medida alcança atos de suspensão que cumpram cumulativamente os critérios publicados e demonstrem o impacto elegível das tarifas adicionais dos Estados Unidos.
Qual é a janela de vencimento citada na MP nº 1.386/2026?
A norma trata de termos finais entre 22 de julho e 31 de dezembro de 2026, além dos demais requisitos. A empresa deve consultar a redação e a regulamentação vigentes antes de protocolar.
Onde é apresentado o pedido excepcional?
O comunicado oficial de 2026 orienta o envio de ofício assinado à Coexp por Dossiê de Drawback no Módulo Anexação Eletrônica do Siscomex, com os campos e documentos previstos.
Um filtro por NCM prova elegibilidade à extensão excepcional?
Não. O filtro ajuda a priorizar análise, mas a norma exige combinação de classificação, descrição, situação do ato, prazo, prorrogação anterior, impacto e documentação.
Como evitar dupla contagem de exportação?
Use chaves únicas de documentos e itens, registre o vínculo consumido por ato e bloqueie reutilização incompatível. Reconcile o resultado com extratos e estados oficiais.
Como tratar alteração do ato concessório?
Crie nova versão, registre protocolo e vigência, recalcule vínculos afetados e exija nova aprovação quando a mudança alterar o fundamento de uma decisão anterior.
É suficiente controlar o valor do ato?
Não. Quantidade, item, NCM, unidade, prazo, documento, produto e evento também importam. Um total financeiro coerente pode esconder descumprimento em outra dimensão.
O ERP substitui o Siscomex?
Não. O ERP sustenta operação interna; o Siscomex registra estados oficiais do regime e das declarações. A automação concilia ambos e preserva a autoridade de cada fonte.
O painel pode dizer que o ato está cumprido antes do encerramento?
Pode mostrar projeção e percentual comprovado, desde que não confunda cálculo interno com decisão oficial. Use rótulos claros como “estimado”, “comprovado” e “encerrado”.
Quais alertas de prazo são úteis?
Validade do ato, janela de prorrogação, lead time de compra e produção, embarque, averbação, documentos pendentes e tempo de revisão. O alerta precisa indicar ação e responsável.
Como proteger credenciais do Siscomex?
Use cofre de segredos, menor privilégio, segregação de funções, rotação e conector transacional controlado. Nunca coloque certificado, senha ou token em prompt ou planilha.
A automação deve transmitir desde o primeiro dia?
Não. Comece em modo somente leitura, reconcilie atos reais e valide divergências. Habilite ações apenas depois de regras, alçadas, idempotência e captura de retorno estarem testadas.
Como auditar uma sugestão da IA?
Exija fonte, campos comparados, regra acionada, confiança, versão e usuário que aprovou. O texto da explicação não substitui o documento original.
O que fazer quando o Siscomex está indisponível?
Mantenha fila idempotente, registre a indisponibilidade e use procedimento de contingência aprovado. Não presuma sucesso nem repita transmissão sem consultar o estado anterior.
Com que frequência as regras devem ser revisadas?
Sempre que houver mudança de norma, manual, notícia Siscomex, sistema ou processo interno. Além disso, uma revisão periódica deve testar regras contra atos e documentos recentes.
Qual é um bom primeiro piloto?
Um ato em andamento, com volume administrável e documentos acessíveis. O piloto deve ligar compra ou importação, produção, exportação e averbação sem realizar transmissões automáticas.
Próximo passo
Escolha um ato concessório aberto e reúna extrato, aquisições, movimentos de produção, NF-e, DU-E e evidências de averbação. Em um diagnóstico, a Laf Digital pode reconstruir o saldo real, revelar documentos órfãos e desenhar um piloto de automação com regras, aprovações e trilha de auditoria. Fale com a Laf Digital para avaliar o fluxo atual sem delegar decisões aduaneiras críticas à IA.