
Resposta curta
Automação do DTE com IA é um fluxo para verificar a caixa postal oficial da Receita Federal em todos os CNPJs esperados, registrar novas comunicações e a ciência, classificar o assunto, atribuir um responsável, controlar o prazo aplicável e guardar resposta, protocolo e evidências. Desde 1º de janeiro de 2026, a adesão ao Domicílio Tributário Eletrônico é automática e obrigatória para todas as pessoas jurídicas.
O alerta por e-mail ou celular não substitui a consulta à caixa postal. A IA pode resumir documentos e ajudar na triagem, mas não deve abrir intimações sem regra de alçada, calcular prazo por palpite nem protocolar resposta sem aprovação.
O risco do DTE não começa quando alguém esquece de responder. Começa quando a empresa não consegue provar quais CNPJs foram consultados, quando ocorreu a ciência, quem assumiu o caso e qual evidência encerrou o prazo.
Por que o DTE virou uma rotina obrigatória em 2026
O serviço oficial do DTE informa que, desde 1º de janeiro de 2026, a adesão das pessoas jurídicas é automática e obrigatória. A página, modificada em 20 de agosto de 2026, descreve o DTE como o canal oficial usado pela Receita Federal para enviar atos, notificações e comunicados em Minhas Mensagens, a caixa postal digital.
Isso altera a governança de qualquer empresa com CNPJ. Consultar a caixa postal deixou de ser uma tarefa opcional de quem decidiu aderir e passou a integrar a rotina mínima de conformidade. Uma holding, um grupo com filiais, um escritório contábil ou uma empresa em reorganização precisa saber quais inscrições estão cobertas, quem tem autorização válida e como uma mensagem se transforma em ação rastreável.
Há outro movimento em curso. Em agosto de 2026, a Receita explicou que a migração do e-CAC para o novo Portal de Serviços será gradual: todos os serviços já podem ser acessados pelo portal novo, e novas funcionalidades passarão a surgir apenas nele. Uma automação rígida, acoplada a uma tela antiga, pode falhar justamente durante essa transição.
A oportunidade não é criar um robô que “clica no e-CAC”. É estabelecer uma operação independente de pessoa, caixa de e-mail e layout de tela, com contingência, segregação de funções e evidência suficiente para reconstruir cada caso.
DTE não é DET nem Domicílio Judicial Eletrônico
Três caixas digitais podem coexistir na mesma empresa e não devem ser confundidas:
| Canal | Órgão e finalidade principal | Universo a cobrir | Controle crítico |
|---|---|---|---|
| DTE da Receita Federal | comunicações tributárias federais, atos, notificações e intimações | pessoas jurídicas e demais contribuintes abrangidos | ciência, prazo fiscal, responsável e protocolo |
| DET | comunicações da inspeção do trabalho | empregadores e estabelecimentos conforme as regras trabalhistas | caixa por estabelecimento, ciência e resposta trabalhista |
| Domicílio Judicial Eletrônico | citações e comunicações processuais do Judiciário | pessoas e entidades cadastradas na plataforma judicial | tipo de comunicação, ciência processual e prazo jurídico |
O nome parecido não autoriza juntar tudo em uma fila sem contexto. A equipe, a base legal, o início do prazo e o canal de resposta podem ser diferentes. O painel corporativo pode consolidar riscos, mas cada item precisa preservar origem, CNPJ, órgão, natureza e regra de prazo.
Também não confunda DTE com e-mail. A Receita explica que a caixa postal fica dentro do ambiente oficial e recebe mensagens de forma centralizada, segura e sigilosa. Os e-mails enviados pela Receita apenas avisam sobre uma nova comunicação; não trazem dados pessoais nem links no corpo da mensagem. Portanto, clicar em um link recebido por e-mail não é procedimento de consulta e pode expor a empresa a fraude.
Ciência eletrônica muda o relógio do caso
O artigo 23 do Decreto nº 70.235/1972, que disciplina o processo administrativo fiscal federal, admite a intimação eletrônica. A norma considera feita a intimação na data em que o sujeito passivo consulta o endereço eletrônico, quando isso ocorre antes do prazo legal, ou 15 dias depois da data registrada no comprovante de entrega no domicílio tributário.
Na prática, há pelo menos quatro datas diferentes:
- postagem ou disponibilização da comunicação;
- primeira detecção pela rotina interna;
- ciência jurídica, por consulta ou decurso;
- data-limite para a providência indicada no ato.
Não substitua essas datas por uma única coluna “recebido em”. O momento em que um alerta chegou ao celular não é necessariamente a ciência. O momento em que um analista exportou o PDF também pode não ser o termo inicial aplicável a todo tipo de mensagem. E o prazo para responder não deve ser inferido apenas pelo título da comunicação.
Cada item precisa carregar o documento original, a regra usada, a data de ciência registrada no ambiente oficial, a unidade de contagem, feriados aplicáveis, suspensões e a data final confirmada. Quando houver dúvida, o caso vai para revisão fiscal ou jurídica antes de qualquer compromisso automático no calendário.
O primeiro controle é o inventário de CNPJs
Uma operação confiável começa com o universo esperado, não com as mensagens encontradas. Liste matriz, filiais, empresas do grupo, inscrições em baixa, sucessões, incorporações e CNPJs administrados por terceiros. Para cada um, registre:
- razão social e situação cadastral;
- responsável legal e equipe interna dona do risco;
- escritório contábil, jurídico ou procurador autorizado;
- portal e perfil usados para consulta;
- escopo e validade da autorização;
- última consulta concluída com sucesso;
- última mensagem nova detectada;
- falhas de acesso ou cobertura;
- plano de contingência e substituto.
“Nenhuma mensagem nova” e “caixa não consultada” são estados opostos. O primeiro é resultado de uma verificação bem-sucedida; o segundo é uma lacuna. Um painel verde precisa provar que todos os CNPJs esperados foram consultados dentro da frequência definida.
Empresas baixadas ou em transição societária também exigem decisão documentada. A obrigação material, a representação e o acesso podem sobreviver a mudanças organizacionais. Não remova uma inscrição do inventário apenas porque ela saiu do ERP comercial.
Acesso e procuração precisam de ciclo de vida
O serviço de Autorização de Acesso e Procuração Digital, atualizado em julho de 2026, permite escolher os serviços que o representante poderá acessar. Para usuários com conta gov.br prata ou ouro, a autorização cadastrada só passa a valer depois do aceite da pessoa autorizada.
Esse detalhe precisa aparecer no controle de acesso. “Solicitada” não significa “ativa”. O inventário deve distinguir:
- autorização preparada;
- aguardando aceite;
- ativa e testada;
- próxima do vencimento;
- revogada;
- expirada;
- insuficiente para o serviço necessário;
- acesso bloqueado ou pendente de suporte.
Evite conceder “todos os serviços” por conveniência sem análise de risco. A própria página oficial informa que essa escolha também alcança novos serviços adicionados no futuro. A regra de menor privilégio recomenda definir escopo, validade, necessidade e responsável pela revisão periódica.
Credencial pessoal não deve ser compartilhada entre equipe, fornecedor e robô. A automação controla tarefas e evidências; o acesso ao portal deve respeitar autenticação, procurações, políticas do ambiente e a identidade de quem pratica o ato.
Quais dados formam um registro defensável
O modelo canônico de uma comunicação precisa separar conteúdo, efeito e execução. Um registro útil contém:
| Campo | Por que existe | Evidência mínima |
|---|---|---|
| titular | identifica a pessoa e o CNPJ correto | cadastro e perfil consultado |
| origem | separa DTE, processo digital e outros canais | URL ou área oficial e identificador |
| comunicação | preserva título, tipo, número e documento | arquivo original e hash |
| postagem | mostra quando o item entrou no ambiente | data e hora registradas |
| ciência | fixa o evento jurídico observado | comprovante, tela ou metadado oficial |
| prazo | registra regra, unidade e data final | base legal e validação humana |
| responsável | define dono, substituto e alçada | atribuição aceita e histórico |
| resposta | liga análise, documentos e aprovação | versão aprovada e anexos |
| protocolo | prova a prática do ato | recibo, número e situação |
| encerramento | documenta resultado e pendências | decisão, pagamento ou acompanhamento |
O arquivo original deve permanecer imutável. Resumo, classificação e tarefa são camadas derivadas. Se a IA produzir uma síntese errada, a equipe precisa voltar ao documento que a Receita efetivamente disponibilizou.
Fluxo seguro para automatizar o DTE
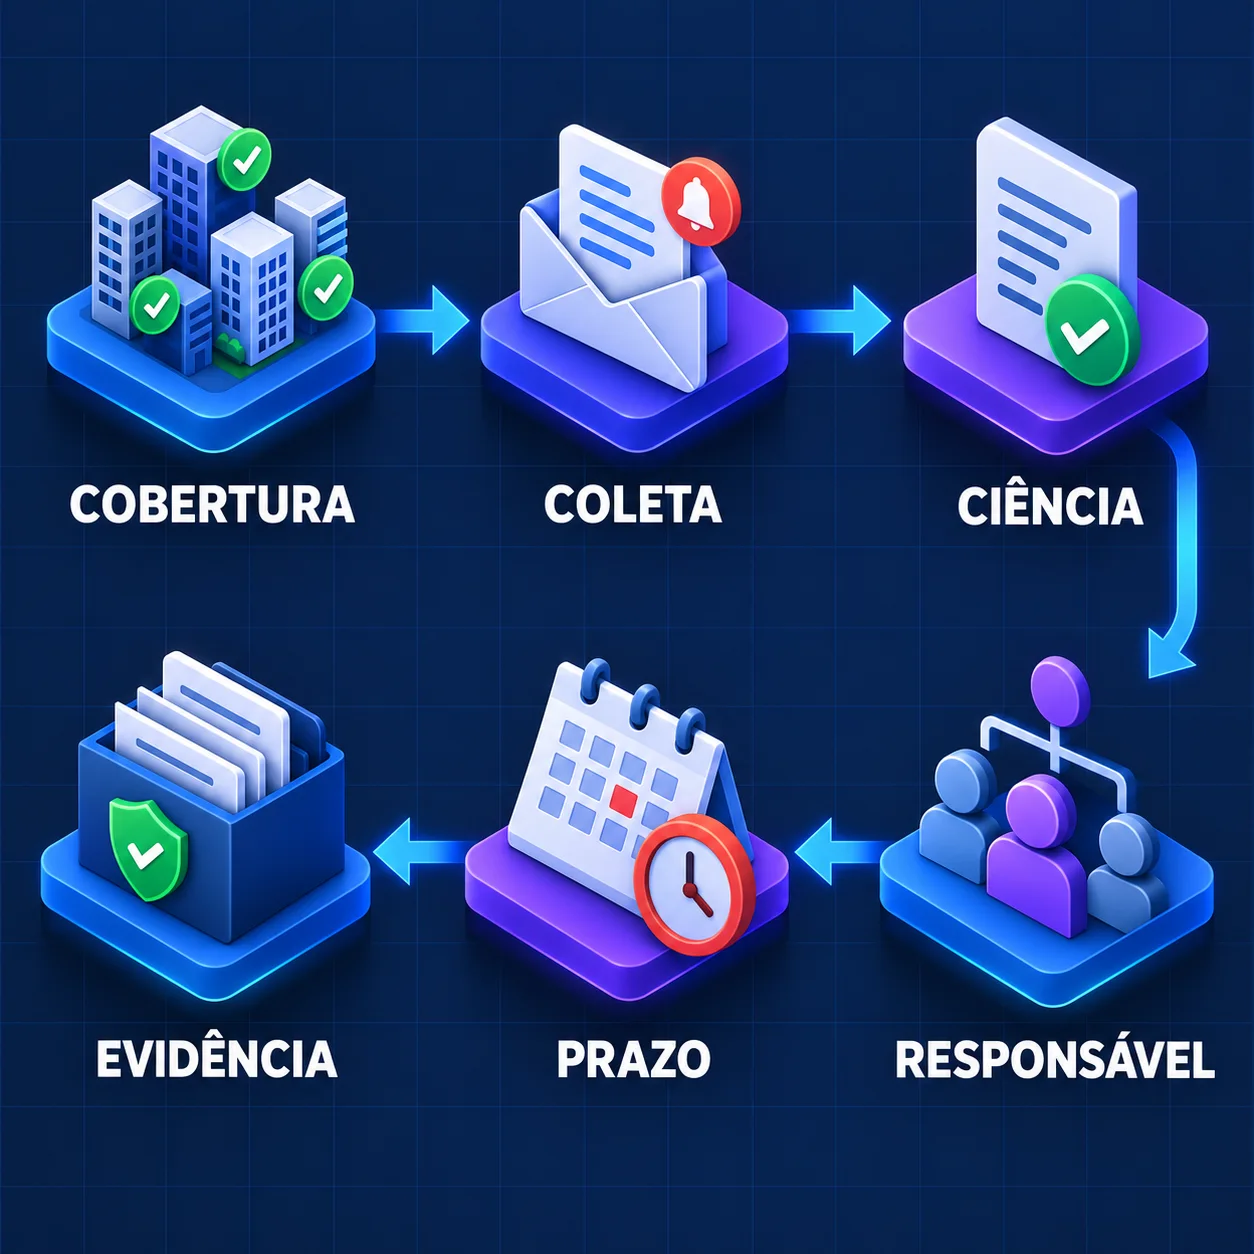
1. Confirmar cobertura
Compare o cadastro mestre com a lista de perfis efetivamente consultáveis. Bloqueie o fechamento diário se houver CNPJ sem acesso, autorização pendente, procuração expirada ou consulta com erro. A cobertura deve aceitar justificativa formal, nunca silêncio.
2. Coletar novas comunicações
Consulte o canal oficial com a frequência definida pela política interna. Capture identificadores, datas, situação e documento sem alterar o estado além do necessário. Se o acesso à íntegra puder produzir ciência, essa ação precisa respeitar alçada e ficar registrada.
3. Registrar a ciência
Separe detecção, abertura e ciência. Leia o dado oficial e aplique regra determinística para sinalizar a janela de 15 dias quando pertinente. O sistema pode alertar, mas um responsável valida a natureza do ato e o evento que inicia o prazo de resposta.
4. Classificar e atribuir responsável
Extraia assunto, tributo, período, processo, valor citado e providência solicitada. Direcione cobrança a fiscal e financeiro, intimação a fiscal e jurídico, problema cadastral ao time societário e falha de acesso a tecnologia. Exija aceite, substituto e escalonamento.
5. Controlar prazo, decisão e resposta
O calendário nasce do documento e da regra aplicável. Vincule tarefas, documentos, pareceres, aprovações e dependências. Itens próximos do vencimento sobem de prioridade; itens sem dono ou sem aceite geram incidente de governança.
6. Guardar protocolo e evidências
Depois da resposta, capture recibo, número, data, usuário, arquivos enviados e situação de processamento. Um caso só fecha quando o resultado foi conferido e as próximas obrigações, como pagamento ou acompanhamento do processo, foram atribuídas.
Alertas ajudam, mas não provam cobertura
A Receita permite cadastrar até três números de celular e três endereços de e-mail para avisos. Use essa redundância, mas trate o aviso como sinal secundário. Filtros de spam, caixa cheia, troca de empregado, número desativado e indisponibilidade do provedor podem impedir a entrega.
O controle primário é uma consulta bem-sucedida ao ambiente oficial. O log deve mostrar:
- CNPJ consultado;
- data e hora;
- perfil e autorização usados;
- resultado técnico;
- quantidade de itens encontrados;
- itens novos e já conhecidos;
- erro, captura de tela e tentativa de contingência;
- pessoa que revisou a exceção.
Nunca responda a uma comunicação por um link recebido em mensagem externa. A orientação pública da Receita é acessar a caixa postal diretamente. A automação também deve bloquear anexos executáveis, verificar tipo real do arquivo, usar antivírus e abrir documentos em ambiente controlado.
Onde a IA ajuda de verdade
A IA é útil para reduzir leitura repetitiva e organizar exceções. Ela pode:
- resumir uma comunicação longa com links para os trechos de origem;
- extrair CNPJ, processo, tributo, competência, valor e datas citadas;
- classificar o assunto e sugerir a equipe responsável;
- comparar o documento novo com comunicações anteriores;
- detectar divergência entre título, corpo e anexos;
- listar documentos solicitados pela autoridade;
- preparar uma ficha de revisão para fiscal e jurídico;
- agrupar casos semelhantes em várias empresas do grupo;
- identificar procurações próximas do vencimento;
- redigir perguntas para o responsável interno;
- conferir se a resposta aprovada contém todos os anexos previstos;
- resumir histórico, decisões e pendências do processo;
- localizar dados pessoais excessivos antes de compartilhar um dossiê;
- sugerir linguagem clara para comunicação executiva;
- produzir documentação e texto alternativo das telas operacionais.
Toda extração precisa apontar para página, parágrafo ou arquivo. Um modelo pode confundir data de postagem com prazo, interpretar um aviso como intimação ou omitir uma condição. O resumo acelera a leitura; ele não substitui o ato oficial.
O que deve continuar determinístico e humano
Não delegue ao modelo, sem regra e aprovação:
- escolha do perfil ou CNPJ consultado;
- decisão de abrir conteúdo que produza ciência;
- identificação final da natureza jurídica do ato;
- definição da data de ciência;
- contagem oficial do prazo e dos feriados;
- decisão de pagar, impugnar, retificar ou silenciar;
- seleção dos poderes da procuração;
- assinatura e protocolo de resposta;
- alteração ou exclusão de evidências;
- encerramento do caso;
- comunicação com a autoridade;
- uso de credenciais e autenticação.
Código e regras controlam estados e prazos. Pessoas autorizadas interpretam, aprovam e praticam atos. A IA lê, compara, resume e prioriza. Misturar essas responsabilidades cria velocidade aparente e risco real.
Painel operacional que mostra o risco antes do vencimento
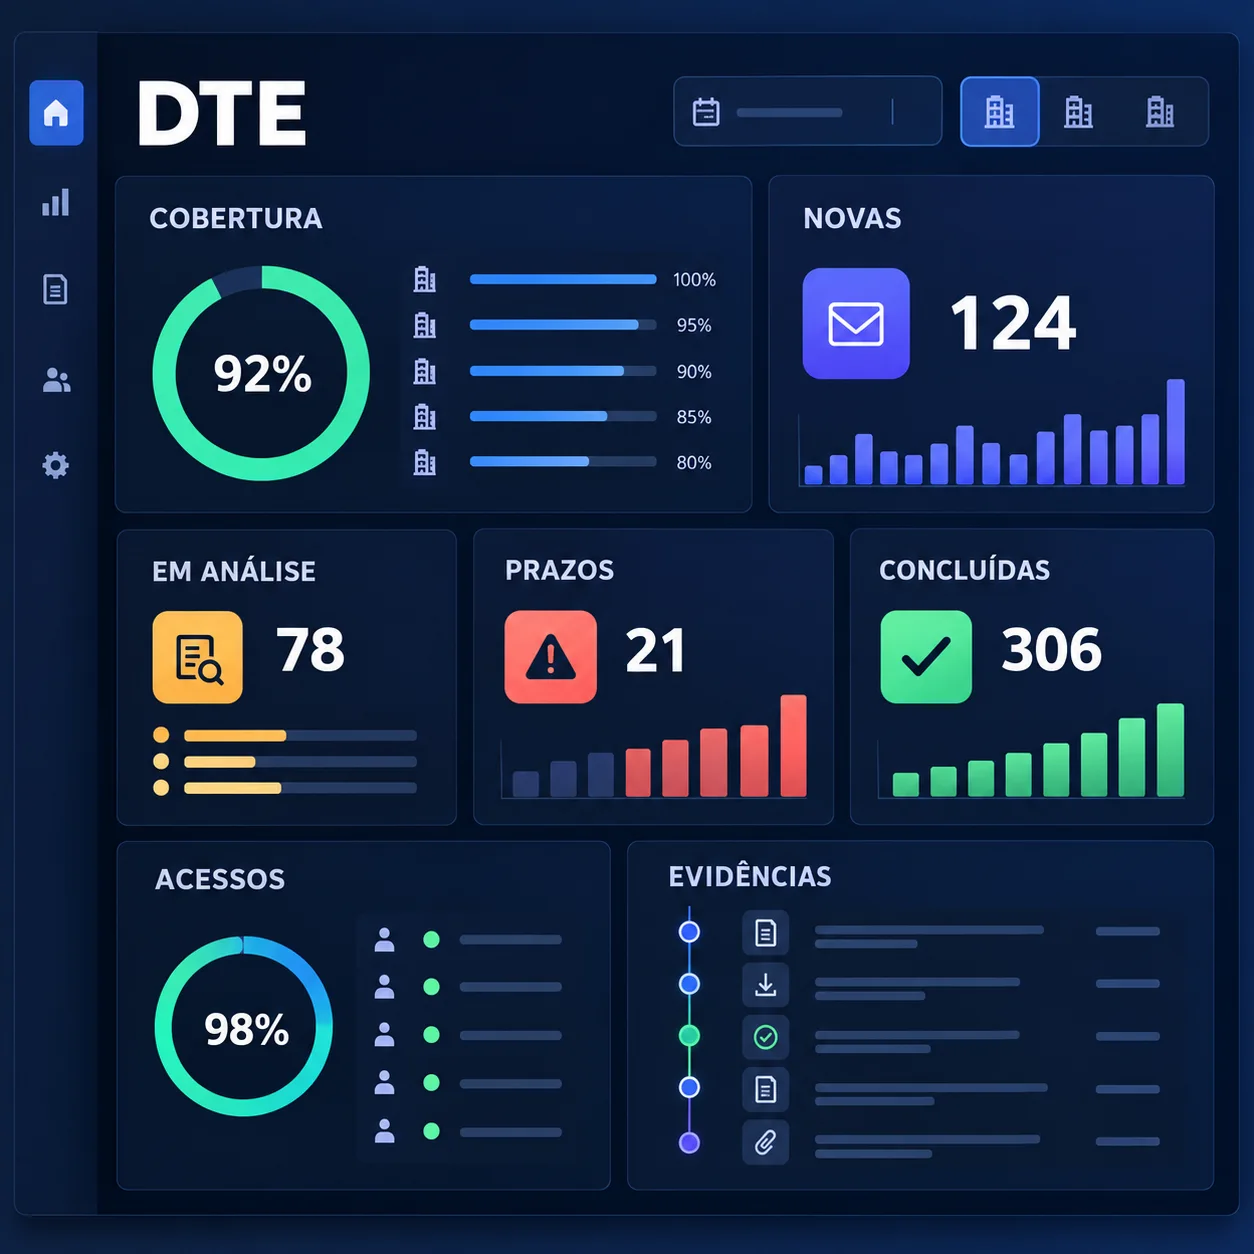
Um painel útil começa por cobertura, não por volume. Inclua:
- CNPJs esperados, consultados, sem acesso e atrasados;
- novas comunicações por tipo e criticidade;
- itens detectados, abertos e com ciência registrada;
- comunicações sem responsável ou sem aceite;
- prazos em 10, 5, 3 e 1 dia, além dos vencidos;
- procurações ativas, pendentes, próximas do vencimento e expiradas;
- respostas em preparação, revisão, aprovação e protocolo;
- protocolos capturados e processamentos pendentes;
- incidentes de acesso e tempo de recuperação;
- casos encerrados sem evidência suficiente;
- concentração de trabalho por equipe e substituto;
- histórico de reabertura e causa-raiz.
O indicador principal é a cobertura comprovada dos perfis, seguida da proporção de comunicações com ciência validada, responsável aceito, prazo confirmado e dossiê completo. “Zero mensagens” sem consulta recente não é desempenho: é ausência de informação.
Exemplo concreto: grupo com doze CNPJs
Imagine um grupo de serviços com uma holding, oito empresas operacionais e três filiais. O contador recebe alertas em um e-mail compartilhado e consulta a caixa postal duas vezes por semana. Durante férias, uma autorização expira. O e-mail continua sem mensagens, e a equipe supõe que não há novidade.
O inventário automatizado detecta que apenas onze dos doze perfis foram consultados. Em vez de registrar “sem movimento”, abre um incidente de acesso e aciona o substituto. Após renovar a autorização e receber o aceite, a equipe encontra uma intimação disponibilizada dias antes.
O fluxo preserva a data de postagem, controla o limite de 15 dias para ciência eletrônica aplicável e impede que um analista abra o documento fora da alçada definida. O responsável fiscal acessa a íntegra, registra a ciência oficial e confirma, com o jurídico, o prazo específico indicado no ato.
A IA extrai processo, período e lista preliminar de documentos. O ERP fornece os lançamentos; o fiscal reconcilia os valores; o jurídico revisa a resposta. A pessoa autorizada protocola no canal correto, e o sistema captura recibo e situação.
O ganho não é apenas ter encontrado a intimação. É provar que doze perfis foram controlados, que a lacuna de acesso foi tratada, que a ciência não ocorreu por acidente, que o prazo foi validado e que a resposta final corresponde ao documento recebido.
Transição do e-CAC para o Portal de Serviços
A Receita informa que a migração será gradual e que novos serviços surgirão apenas no Portal de Serviços. Isso recomenda uma arquitetura com adaptadores, e não uma sequência fixa de cliques.
Separe quatro camadas:
- cadastro de titulares, acessos e políticas;
- conector de consulta ao canal permitido;
- motor de estado, prazo e tarefas;
- repositório de documentos e evidências.
Quando a interface mudar, o conector pode ser ajustado sem perder histórico, regras e painel. Mantenha teste de regressão com perfis de homologação quando permitido, monitoramento de seletores, detecção de páginas inesperadas e bloqueio seguro diante de mudança não reconhecida.
Não presuma que existe API pública para qualquer operação do DTE. Use apenas canais documentados e autorizados. Se a automação depender de interface, trate indisponibilidade, autenticação adicional e alteração de layout como riscos operacionais, não como exceções improváveis.
Contingência para indisponibilidade ou falha de acesso
O plano de contingência precisa existir antes de uma mensagem crítica. Defina:
- frequência normal e reforçada de consulta;
- tempo máximo tolerado sem cobertura;
- segunda pessoa com autorização adequada;
- canal oficial de suporte;
- evidência da falha, com data, hora e contexto;
- tentativa em navegador ou dispositivo alternativo aprovado;
- procedimento para indisponibilidade próxima do prazo;
- contato fiscal, jurídico e executivo para escalonamento;
- proibição de atalhos com credenciais compartilhadas;
- revisão posterior da causa e do controle afetado.
Captura de tela sem contexto não basta. Relacione o erro ao CNPJ, ao perfil, à etapa e ao horário. Preserve protocolos de suporte. Se houver prazo em curso, a área responsável deve avaliar imediatamente a providência jurídica cabível; o sistema não deve prometer prorrogação automática.
Privacidade, segurança e segregação de funções
Comunicações fiscais podem conter dados cadastrais, financeiros, tributários, processuais e pessoais. A LGPD exige finalidade, necessidade e segurança compatíveis com o tratamento.
Adote pelo menos:
- autenticação individual e fator adicional quando exigido;
- cofre de segredos para integrações autorizadas, nunca planilha;
- procurações com menor privilégio, aceite e validade controlados;
- separação entre consulta, análise, aprovação e protocolo;
- criptografia em trânsito e repouso;
- mascaramento de dados em homologação;
- logs imutáveis de leitura, exportação, alteração e resposta;
- verificação de anexos e ambiente seguro de abertura;
- retenção alinhada à finalidade e ao dever de prova;
- revisão de fornecedores de IA e armazenamento;
- bloqueio de envio de documentos a modelos não aprovados;
- plano de incidente e restauração testado.
Não replique toda a caixa postal em ferramentas de chat. Envie ao modelo somente o conteúdo necessário, com controle de acesso, política de retenção e registro da finalidade.
Método Laf para implantar a operação
A Laf Digital começa pelo inventário de CNPJs, responsáveis, procurações, canais e frequência. Em seguida, desenha o modelo de comunicação, ciência, prazo, tarefa, resposta e protocolo. As regras jurídicas ficam separadas da camada de IA.
O piloto usa mensagens encerradas e casos diferentes: aviso sem prazo, intimação com ciência eletrônica, comunicação com anexos, procuração expirada, CNPJ sem movimento, mudança de responsável, falha de acesso e resposta protocolada. Cada estado é comparado ao registro oficial e à avaliação fiscal ou jurídica.
Depois entram conectores, fila de triagem, calendário, painel, escalonamento e dossiê. Métricas iniciais medem cobertura, tempo até detecção, tempo até aceite, prazo confirmado, protocolos capturados e falhas por causa. A meta não é abrir tudo mais rápido; é reduzir pontos cegos sem produzir ciência ou resposta indevida.
Próximo passo
Se o monitoramento do DTE depende de um e-mail compartilhado, uma pessoa específica ou uma planilha sem ciência e protocolo, a Laf Digital pode transformar essa rotina em um processo centralizado, rastreável e revisável.
Fale com a Laf Digital para mapear seus CNPJs, testar uma amostra de comunicações e construir o fluxo de cobertura, triagem, prazos, resposta e evidências.
Referências consultadas
- GOV.BR — optar pelo Domicílio Tributário Eletrônico
- Receita Federal — o que é a caixa postal do e-CAC
- Receita Federal — perguntas frequentes sobre DTE e caixa postal
- Presidência da República — Decreto nº 70.235/1972, processo administrativo fiscal
- Presidência da República — Lei Complementar nº 214/2025
- Receita Federal — transição do e-CAC para o Portal de Serviços
- GOV.BR — cadastrar Autorização de Acesso ou Procuração Digital
- Receita Federal — serviços digitais e requisitos de acesso
- Receita Federal — como acompanhar processo digital
- Receita Federal — orientações sobre intimações por omissão de declarações
- Presidência da República — Lei Geral de Proteção de Dados Pessoais
Perguntas frequentes
O que é o DTE da Receita Federal?
É o Domicílio Tributário Eletrônico, canal oficial pelo qual a Receita envia atos, notificações e comunicados à caixa postal digital do contribuinte.
O DTE é obrigatório para empresas?
Sim. O serviço oficial informa que a adesão das pessoas jurídicas é automática e obrigatória desde 1º de janeiro de 2026.
A empresa precisa fazer uma opção manual em 2026?
Para pessoas jurídicas, a página oficial descreve adesão automática. Ainda assim, a empresa deve confirmar acesso, contatos, responsáveis e cobertura de seus CNPJs.
Caixa postal do e-CAC e DTE são a mesma coisa?
A caixa postal é a área onde as mensagens são recebidas. Ao funcionar como DTE, ela é o domicílio usado para comunicações oficiais da Receita.
O e-CAC vai acabar?
A Receita informa que haverá transição gradual para o Portal de Serviços. Todos os serviços já podem ser acessados pelo portal novo, e os novos surgirão apenas nele.
O DTE é o mesmo que DET?
Não. O DTE tratado aqui pertence à Receita Federal. O DET é o Domicílio Eletrônico Trabalhista e segue finalidade e regras próprias.
O DTE é o mesmo que Domicílio Judicial Eletrônico?
Não. O Domicílio Judicial trata de comunicações processuais do Judiciário. Origem, ciência, responsáveis e prazos devem ficar separados.
O e-mail da Receita vale como intimação?
O e-mail funciona como aviso de nova mensagem. A Receita orienta que ele não contém dados pessoais nem links; a consulta segura ocorre diretamente na caixa postal oficial.
Posso depender apenas do alerta por celular?
Não é um controle suficiente. O alerta pode falhar. A cobertura deve ser comprovada por consulta bem-sucedida ao ambiente oficial.
Quantos contatos de alerta podem ser cadastrados?
A página da caixa postal informa até três números de celular e três endereços de e-mail.
Quando ocorre a ciência de uma intimação eletrônica?
O Decreto nº 70.235/1972 prevê ciência na data da consulta, se anterior, ou 15 dias após a data registrada no comprovante de entrega no domicílio tributário. Valide o caso concreto.
Abrir uma mensagem pode iniciar prazo?
Pode produzir ciência conforme a natureza do ato e o registro oficial. Por isso, abertura de conteúdo sensível precisa de alçada, log e procedimento definido.
Detectar a mensagem é igual a dar ciência?
Não necessariamente. Mantenha separadas a postagem, a detecção interna, a consulta que produz ciência e a data final da providência.
O prazo sempre começa após 15 dias?
Não. A consulta pode antecipar a ciência, e o ato pode ter regra específica. Nunca aplique 15 dias como prazo de resposta genérico.
A IA pode calcular o prazo sozinha?
Não é recomendável. Ela pode extrair datas e sugerir uma regra, mas base legal, ciência, feriados, unidade de contagem e data final precisam de motor validado e revisão responsável.
A IA pode resumir uma intimação?
Sim, desde que o resumo aponte para o documento original e seja tratado como apoio à leitura, não como substituto da comunicação oficial.
A IA pode decidir se a empresa deve impugnar?
Não. Ela pode organizar fatos e documentos. A decisão fiscal ou jurídica exige profissional competente, alçada e análise do caso.
É seguro automatizar o login no portal?
Somente com canais autorizados, autenticação individual, política de segurança e respeito às regras do serviço. Não compartilhe credenciais nem contorne controles de acesso.
Existe API pública para consultar o DTE?
As fontes consultadas descrevem acesso pelo Portal de Serviços e pelo e-CAC. Não presuma uma API; valide qualquer integração na documentação oficial vigente.
Quem pode acessar o DTE da empresa?
O responsável legal e representantes com autorização ou procuração adequada, conforme o serviço e o perfil. Controle escopo, aceite, validade e revogação.
Quando a Autorização de Acesso passa a valer?
Para o fluxo com conta gov.br prata ou ouro, a página oficial informa que a autorização é válida depois da confirmação da pessoa autorizada.
Devo autorizar todos os serviços?
Avalie o risco. A autorização ampla também pode alcançar serviços adicionados no futuro. Prefira o menor privilégio compatível com a tarefa.
Como tratar procuração próxima do vencimento?
Gere alerta antecipado, confirme a necessidade, providencie renovação e teste o acesso. Não espere surgir uma comunicação urgente.
Matriz e filiais precisam de controle separado?
O inventário deve cobrir todos os CNPJs e perfis relevantes. A forma de acesso pode variar, mas a empresa precisa provar a cobertura de cada titular esperado.
Como registrar uma caixa sem mensagens novas?
Guarde CNPJ, data, hora, perfil, resultado da consulta e contagem. “Sem novas mensagens” só é válido quando a consulta foi concluída com sucesso.
O que fazer quando o portal está indisponível?
Registre a falha, horário e contexto, acione contingência e suporte oficial e escale casos com prazo. Não presuma prorrogação sem base e orientação responsável.
Quais evidências devem ser guardadas?
Documento original, registro de postagem e ciência, regra de prazo, responsável, análise, versão aprovada, anexos, protocolo, situação e histórico de alterações.
Posso guardar apenas uma captura de tela?
Ela ajuda, mas não basta. Preserve arquivo, metadados, identificador, recibo e vínculo com o caso, além do contexto da captura.
Como evitar fraude por e-mail falso?
Não clique em links recebidos. Acesse o domínio oficial diretamente, mantenha contatos atualizados, treine a equipe e trate o e-mail somente como aviso.
Qual é o melhor indicador para o DTE?
Cobertura comprovada dos CNPJs. Depois acompanhe ciência validada, aceite do responsável, prazo confirmado, protocolo capturado e incidentes de acesso.
Como começar um piloto?
Escolha comunicações já encerradas de diferentes tipos, inclua falha de acesso e procuração vencida e compare cada estado da automação com o portal e a revisão fiscal ou jurídica.
Quando vale uma solução sob medida?
Quando existem muitos CNPJs, equipes e procuradores, volume relevante de comunicações, dependência de planilhas ou risco de prazo ligado a uma única pessoa.
Qual é o maior erro de governança?
Confundir ausência de alerta com ausência de comunicação. Sem consulta oficial e cobertura comprovada, a empresa não sabe se está em dia.