
Resposta curta
Automação do PER/DCOMP Web com IA é um fluxo para reunir a origem do crédito, conferir a escrituração, aplicar regras e vedações aprovadas, relacionar débitos, preparar o documento e acompanhar seu processamento. A IA pode ler comprovantes, localizar divergências e organizar evidências; ela não deve decidir se o crédito existe, é líquido e certo, está disponível ou pode compensar determinado débito.
Em 2026, o controle precisa ir além do preenchimento. A Receita mantém roteiros atualizados e realizou operação específica de conformidade em PER/DCOMP. Um processo seguro bloqueia crédito sem base legal e contábil, transmissão sem revisão, reutilização indevida e baixa financeira sem confirmação do estado oficial.
PER/DCOMP automatizado não é usar um robô para consumir crédito mais rápido. É conseguir provar, para cada real, a origem, a disponibilidade, o débito quitado, a aprovação e o resultado acompanhado.
Por que esta pauta tem alta intenção em 2026
O PER/DCOMP fica no encontro entre caixa, contabilidade, fiscal, folha, jurídico e governança. Quando existe pagamento indevido, saldo negativo, retenção, crédito previdenciário, ressarcimento de IPI ou crédito de PIS/Pasep e Cofins, a empresa quer duas respostas urgentes: quanto pode recuperar e como utilizar sem criar uma dívida futura.
A urgência ganhou um sinal concreto em março de 2026. A Receita Federal publicou uma ação de conformidade sobre PER/DCOMP com indícios de irregularidade. A orientação oficial foi verificar as bases legais e confrontar os valores pleiteados com a escrituração contábil-fiscal. Onde houvesse inconsistência, o contribuinte deveria retificar ou cancelar o documento. Crédito indeferido pode levar à não homologação das compensações vinculadas e à cobrança dos débitos com acréscimos.
Ao mesmo tempo, a página de manuais e roteiros foi atualizada em julho de 2026. Ela separa orientações gerais, vedações, compensação cruzada e procedimentos conforme o tipo de crédito. Isso revela o desenho correto da automação: o sistema não pode tratar PER/DCOMP como um formulário universal.
A procura costuma surgir quando:
- pagamentos a maior são descobertos tarde e sem dossiê;
- o mesmo crédito aparece em planilhas de áreas diferentes;
- saldo negativo de IRPJ ou CSLL não fecha com a ECF;
- retenções não fecham com documentos e escriturações;
- uma DCTFWeb retificada deixa saldo de DARF a investigar;
- débitos são digitados ou ordenados sem reconciliação;
- não há controle do crédito original, utilizado e disponível;
- retificações e cancelamentos não propagam efeitos internos;
- o status oficial não chega à tesouraria;
- a contabilidade baixa um débito antes de confirmar o resultado;
- procurações e acessos ficam amplos demais;
- uma intimação chega sem responsável nem evidência pronta.
O problema não é clicar no e-CAC. É manter coerência entre fato, fundamento, escrituração, documento eletrônico e reflexo financeiro durante toda a vida do crédito.
PER, DCOMP, restituição, ressarcimento e reembolso não são sinônimos
Misturar os conceitos cria erro antes mesmo da automação. O instrumento e o tratamento dependem da natureza do crédito e do resultado pretendido.
| Conceito | Objetivo operacional | Controle que não pode faltar |
|---|---|---|
| Pedido de restituição | Solicitar devolução de valor restituível | Titularidade, tipo de crédito, prazo, conta e situação do pedido |
| Pedido de ressarcimento | Solicitar ressarcimento de crédito previsto na legislação | Período, escrituração, composição e modalidade admitida |
| Pedido de reembolso | Recuperar valor reembolsável em hipótese própria | Evento, beneficiário, folha ou base correspondente e prova |
| Declaração de compensação | Usar crédito para extinguir débito sob condição de homologação | Crédito disponível, débito permitido, ordem, transmissão e acompanhamento |
| PER/DCOMP Web | Aplicação eletrônica para hipóteses suportadas | Roteiro vigente, perfil de acesso, pendências e recibo |
| Processo ou outro canal | Tratar exceções em que o PER/DCOMP não é o meio admitido | Motivo da exceção, formulário aplicável e protocolo |
O sistema precisa perguntar primeiro “qual é o direito e qual canal o atende?”, e só depois montar o documento. Uma rotina que parte do saldo de caixa e procura qualquer crédito para compensá-lo inverte a lógica e aumenta o risco.
A fonte de verdade é um razão de créditos tributários
Uma planilha com colunas “crédito” e “usado” não preserva a complexidade do processo. A estrutura mínima deve incluir:
- detentor: CNPJ ou CPF, estabelecimento, sucessão, procuração e perfil;
- tipo de crédito: pagamento indevido, saldo negativo, retenção, ressarcimento, reembolso ou ação judicial;
- origem: tributo, código, período, fato, pagamento, documento e sistema;
- fundamento: norma, vigência, hipótese, restrições e parecer aprovado;
- escrituração: ECF, EFD, eSocial, EFD-Reinf, DCTFWeb, razão e versão;
- composição: principal, parcelas, atualização, deduções e memória;
- disponibilidade: valor original, utilizações anteriores, pedidos, compensações de ofício e saldo;
- débito: tributo, código, período, vencimento, principal, acréscimos e origem;
- documento: tipo, número, versão, retificação, cancelamento e recibo;
- decisão: preparador, revisor, aprovador, justificativa, data e alçada;
- processamento: situação oficial, comunicação, intimação e despacho;
- contabilidade: contas, lançamentos, baixa, provisão, contingência e conciliação.
Cada utilização cria um evento imutável. A retificação não apaga o documento original; liga uma nova versão ao anterior, recalcula o saldo e sinaliza os lançamentos afetados.
O que automatizar e o que manter sob decisão humana
| Etapa | Automação útil | Decisão humana necessária | Bloqueio mínimo |
|---|---|---|---|
| Captura | Ler DARF, recibos, ECF, DCTFWeb, EFD e razão | Confirmar fonte, integridade e período | Documento ausente, alterado ou ambíguo |
| Classificação | Sugerir tipo de crédito e roteiro aplicável | Aprovar enquadramento jurídico-tributário | Hipótese não suportada ou conflitante |
| Composição | Recalcular parcelas por regra versionada | Validar premissas, base e titularidade | Memória não reproduzível |
| Vedações | Executar testes objetivos de crédito e débito | Julgar exceções e efeitos concretos | Vedação ou dúvida sem parecer |
| Conciliação | Comparar crédito com escrituração e pagamentos | Aceitar causa e ajuste da diferença | Divergência material sem responsável |
| Débitos | Importar, relacionar, ordenar e simular consumo | Definir estratégia e autorizar a seleção | Débito incerto, duplicado ou proibido |
| Preenchimento | Preparar dados e checklist do PER/DCOMP | Revisar conteúdo no canal oficial | Campo crítico sem evidência |
| Transmissão | Controlar janela, hash, recibo e idempotência | Autorizar envio com representação válida | Acesso, procuração ou aprovação inválida |
| Monitoramento | Capturar estados e abrir tarefas | Decidir resposta, retificação ou recurso | Comunicação sem dono e prazo |
| Contabilidade | Sugerir lançamentos e reconciliar saldos | Aprovar reconhecimento e baixa | Estado oficial incompatível |
IA é adequada para informação não estruturada e priorização. Cálculo de saldo, elegibilidade objetiva, consumo, prazo e bloqueio devem usar regras determinísticas, testadas e versionadas.
Fluxo seguro em seis etapas
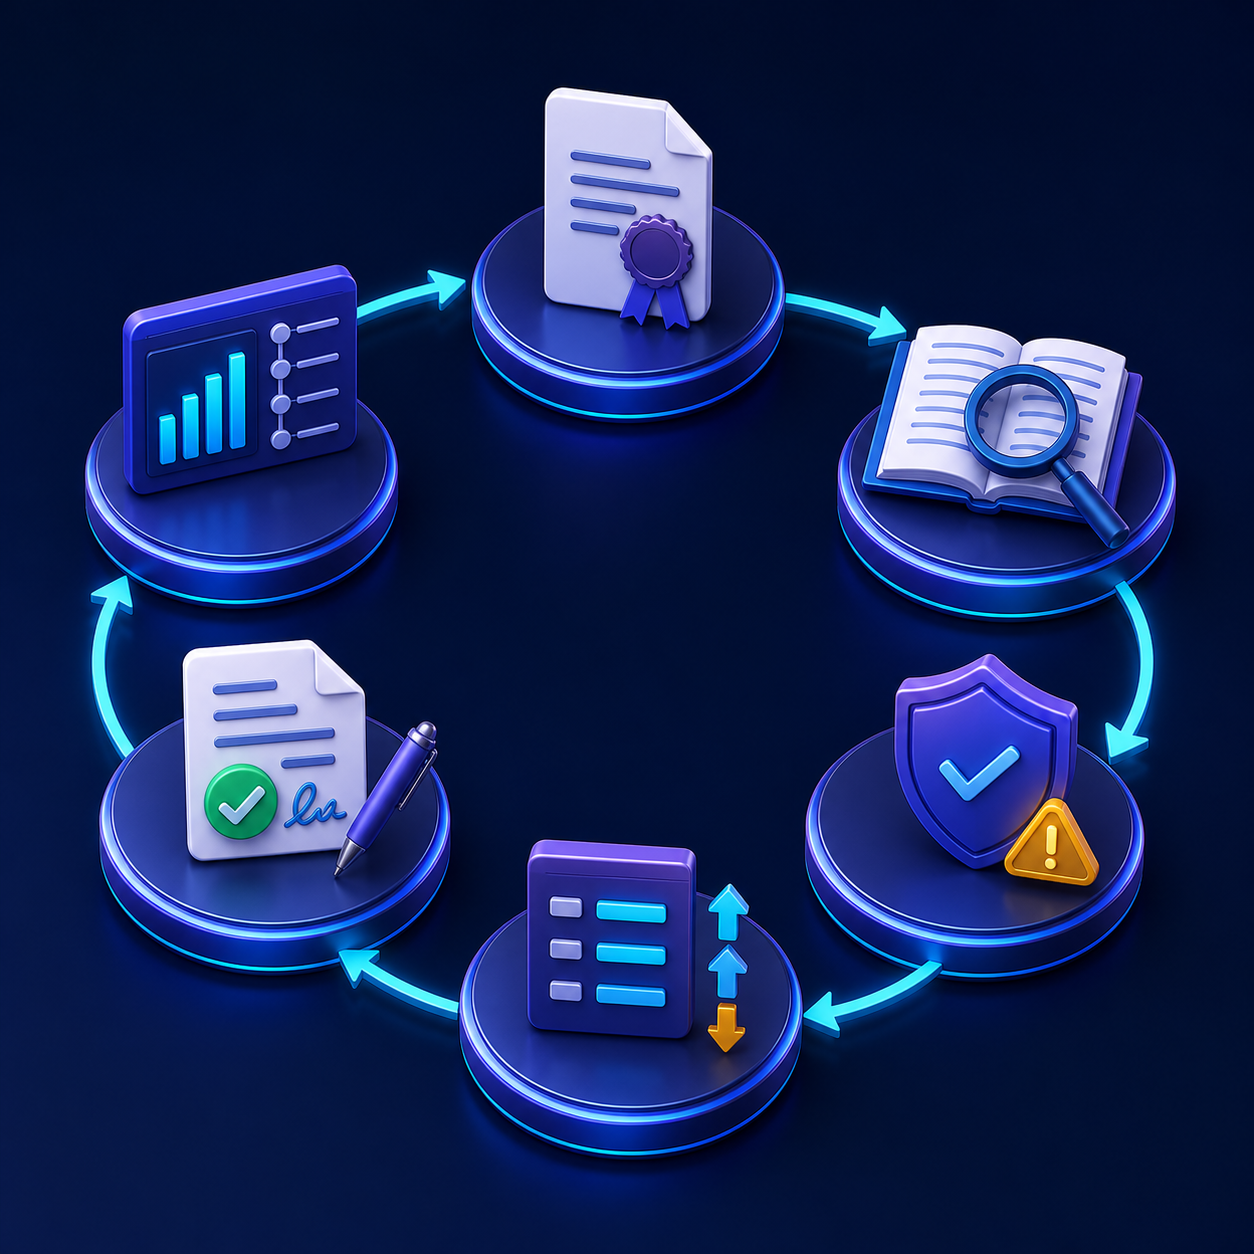
1. Identificar e congelar a origem do crédito
Comece pelo fato que gerou o crédito, não pelo débito que a empresa deseja quitar. Capture arquivo original, hash, código de receita, período, data de arrecadação, valor, identificação do pagamento e registros contábeis.
Se o crédito vier de saldo negativo, retenção, contribuição previdenciária, ressarcimento ou decisão judicial, use a composição própria. Não transforme toda divergência financeira em “pagamento indevido ou a maior”.
2. Reconciliar com declarações e escrituração
Compare a memória com a obrigação que sustenta o crédito. Saldo negativo de IRPJ ou CSLL precisa ser coerente com ECF, retenções e pagamentos. Créditos previdenciários precisam dialogar com eSocial, EFD-Reinf, DCTFWeb e arrecadação aplicáveis. Créditos de não cumulatividade dependem da escrituração e da documentação que forma sua base.
A divergência deve voltar à origem. Ajustar somente o valor no PER/DCOMP cria um documento que não pode ser reconstruído depois.
3. Aplicar enquadramento, prazo e vedações
Selecione o roteiro oficial vigente para aquele crédito. Teste titularidade, período, canal, prazo, disponibilidade, impedimentos e débitos vedados. O manual oficial de pagamento indevido ou a maior para pessoa jurídica informa prazo de cinco anos contado da arrecadação para solicitar esse crédito. Esse prazo não deve ser generalizado para todo tipo de situação sem análise.
Casos de Simples Nacional, dívida ativa, parcelamento, crédito de terceiro, processo judicial e outras hipóteses possuem regras próprias. A automação deve interromper o fluxo quando o enquadramento depender de interpretação ainda não aprovada.
4. Importar e ordenar os débitos
O roteiro oficial de 2026 apresenta três caminhos na etapa de débitos: importar débitos em cobrança, importar débitos da DCTFWeb ou informar débito. A funcionalidade de importar débitos em cobrança, disponibilizada em junho de 2025, recupera débitos constituídos vencidos ou a vencer, com exclusões previstas no manual.
Importar não significa que o débito pode ser compensado. Revalide CNPJ, código, período, vencimento, situação, acréscimos, duplicidade e vedações. Antes de transmitir, simule como a ordem de débitos consome o crédito e quais saldos permanecem.
5. Aprovar e transmitir uma única versão
Congele o pacote aprovado: dados, memória, documentos, versão das regras, seleção de débitos e responsável. Separe quem prepara, quem revisa e quem autoriza. O acesso ao e-CAC e a procuração não devem ficar disponíveis para o agente de IA.
Depois do envio, capture o número e o recibo. Em caso de timeout, consulte a existência do documento antes de tentar novamente. Um identificador interno deve impedir duas transmissões para o mesmo pacote.
6. Monitorar até o desfecho e fechar o dossiê
A consulta oficial diferencia estados como análise preliminar, contribuinte intimado, despacho emitido, homologado, não admitido, pedido de cancelamento deferido e PER deferido. Cada mudança deve abrir a ação adequada, preservar o prazo e atualizar a conciliação.
Não encerre a tarefa quando houver recibo. O dossiê só está fechado quando o estado, a contabilidade, o saldo do crédito, o débito e as comunicações estão coerentes.
O que mudou na operação recente do PER/DCOMP Web
As páginas oficiais consultadas em agosto de 2026 mostram uma operação mais estruturada:
- os manuais e roteiros estão organizados por tipo de crédito;
- a etapa de débitos pode importar itens em cobrança e da DCTFWeb;
- a Receita publica listas específicas de créditos e débitos vedados;
- a compensação cruzada tem orientação própria;
- mensagens do sistema possuem páginas de explicação;
- consulta de processamento e comunicações diferencia os estados;
- a ação de conformidade de março de 2026 confronta fundamento com escrituração.
Isso favorece a automação de apoio, mas também eleva a expectativa de coerência. Mais dados recuperados pelo portal reduzem digitação; não transferem à Receita a responsabilidade de validar o mérito antes da declaração.
Créditos e débitos vedados precisam virar regras versionadas
Uma lista copiada para um documento estático envelhece. O motor de regras precisa guardar:
- objeto da regra: crédito, débito, cruzamento ou canal;
- fundamento legal e orientação oficial;
- início e fim de vigência;
- atributos necessários para o teste;
- resultado: permitido, vedado ou revisão obrigatória;
- exceções e evidências exigidas;
- autor, aprovador e data da mudança;
- casos de teste que provam o comportamento.
Exemplos de bloqueio que o fluxo deve avaliar, sem reduzir toda a legislação a estes casos:
| Sinal | Risco | Ação do sistema |
|---|---|---|
| Crédito fora de tributo administrado pela Receita | Canal ou direito incompatível | Bloquear e indicar a orientação oficial |
| Crédito do Simples tratado no PER/DCOMP comum | Meio inadequado | Encaminhar para análise do canal próprio |
| Débito inscrito em dívida ativa | Vedação ao fluxo de compensação declarado | Bloquear e identificar a situação |
| Débito parcelado | Uso incompatível enquanto parcelado | Bloquear e exigir revisão do passivo |
| Crédito judicial sem habilitação aplicável | Documento prematuro | Impedir consumo e abrir tarefa jurídica |
| Crédito já usado ou pedido em restituição | Dupla utilização | Recalcular disponibilidade e suspender envio |
| Titular diferente sem hipótese documentada | Risco de crédito de terceiro | Exigir regra de sucessão ou titularidade |
| Período incompatível na compensação cruzada | Cruzamento não admitido | Bloquear por competência e grupo aplicável |
Não use modelo de linguagem para “interpretar livremente” se uma vedação se aplica. Ele pode localizar o item provável e resumir a evidência; a decisão deve entrar como regra ou aprovação registrada.
Compensação cruzada e DCTFWeb
O PER/DCOMP Web permite, nas condições oficiais, relacionar créditos previdenciários e débitos fazendários ou o inverso. A página da Receita ressalta marcos ligados à obrigatoriedade da DCTFWeb e ao período de apuração. Logo, o cadastro precisa conhecer o grupo, a competência, o tipo de crédito e o tipo de débito.
Quando uma retificação de eSocial ou EFD-Reinf reduz os débitos depois do pagamento, as perguntas e respostas da DCTFWeb orientam que o valor pago a maior pode ser pedido em restituição ou usado em compensação pelo PER/DCOMP Web, conforme as condições. O mesmo material separa o histórico exibido na DCTFWeb da situação fiscal: saldo mostrado no portal da declaração não prova que o débito continua em cobrança.
Controles importantes:
- número do DARF e sua composição;
- competência original e retificada;
- última DCTFWeb processada;
- ajuste realizado no SISTAD, quando aplicável;
- valor já vinculado e saldo remanescente;
- tipo de crédito selecionado no PER/DCOMP;
- débitos importados e situação fiscal;
- marco temporal da compensação cruzada;
- documento transmitido e saldo consumido.
Como controlar o saldo sem dupla utilização
Trate o crédito como um livro razão, não como uma célula editável.
| Evento | Aumenta ou reduz | Evidência mínima |
|---|---|---|
| Reconhecimento interno da origem | Abre valor em análise | Documento, escrituração e memória |
| Ajuste aprovado da composição | Altera o valor calculado | Regra, versão e justificativa |
| Pedido de restituição ou ressarcimento | Reserva valor solicitado | Número, recibo e data |
| DCOMP transmitida | Reserva ou consome conforme política contábil | Débitos, documento e recibo |
| Compensação de ofício | Reduz disponibilidade | Comunicação oficial |
| Retificação | Substitui efeitos da versão anterior | Vínculo entre documentos e novo cálculo |
| Cancelamento deferido | Libera efeito conforme situação | Pedido e confirmação oficial |
| Despacho ou homologação | Confirma ou altera o tratamento | Estado, decisão e reflexos |
O saldo operacional pode ter estados “em apuração”, “aprovado”, “reservado”, “utilizado declarado”, “em análise”, “homologado”, “indeferido” e “cancelado”. Um único campo “disponível” esconde incertezas que o financeiro precisa enxergar.
Retificar ou cancelar sem destruir a trilha
Retificação serve para substituir informações de um documento conforme as regras aplicáveis. Cancelamento possui condições próprias. A página oficial informa que o cancelamento só pode ser feito enquanto o documento está pendente de decisão administrativa e pode ser indeferido após intimação para comprovação.
No sistema interno:
- preserve o documento original e o recibo;
- registre a causa da correção;
- compare todos os campos e débitos entre versões;
- recalcule utilizações e saldo do crédito;
- reabra lançamentos e conciliações afetados;
- aguarde o processamento da retificação ou do cancelamento;
- só então habilite nova utilização dependente daquele saldo;
- guarde comunicação e decisão que confirmem o estado.
Uma retificação transmitida não deve liberar instantaneamente o valor no ERP. As páginas de mensagens da Receita alertam que o processamento de retificadores ou canceladores pode levar um ou dois dias úteis em determinadas situações.
Exemplo concreto: DARF pago a maior após DCTFWeb retificadora
Considere uma empresa que transmitiu DCTFWeb, pagou o DARF e depois corrigiu a EFD-Reinf. A declaração retificadora reduziu o débito. O time identifica possível pagamento a maior e quer compensar outro tributo.
Fluxo controlado:
- importar DCTFWeb original, retificadora, recibos e DARF;
- confirmar que a última declaração foi processada;
- decompor o pagamento por código e competência;
- verificar vínculos e eventual necessidade de ajuste no SISTAD;
- confrontar com EFD-Reinf, razão e comprovante bancário;
- calcular o valor efetivamente não utilizado;
- selecionar o tipo oficial de crédito correto;
- aplicar regras de prazo, titularidade e compensação cruzada;
- importar ou informar o débito permitido;
- revisar a ordem de consumo e os acréscimos;
- aprovar, transmitir e capturar o recibo;
- acompanhar processamento e situação fiscal;
- atualizar saldo e lançamento somente pelo evento confirmado.
A IA extrai os documentos, relaciona números e aponta diferenças. O cálculo final e a autorização partem de regras e revisão. Se o sistema não consegue reconstruir o valor a partir das fontes, ele não deve transmitir.
Painel operacional que mostra risco, não apenas volume
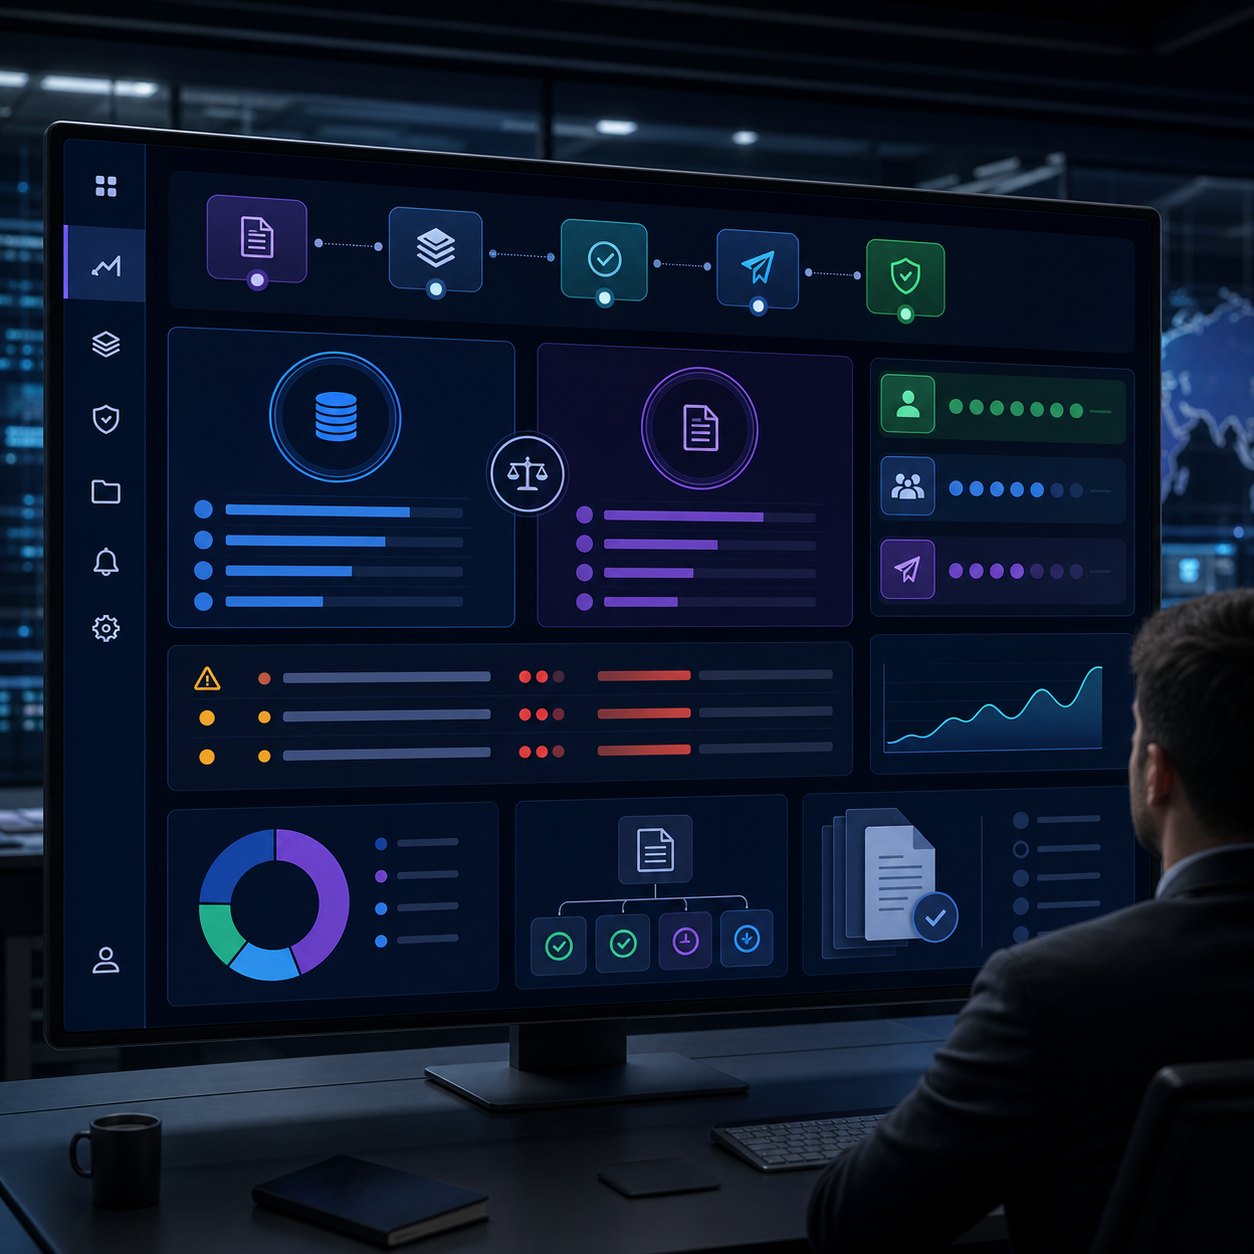
Um painel útil responde:
- qual crédito está próximo de um prazo relevante;
- qual origem ainda não fecha com a escrituração;
- quanto está aprovado, reservado, declarado e homologado;
- quais documentos compartilham o mesmo crédito;
- qual débito foi selecionado e em que ordem;
- quais regras ou vedações bloquearam o fluxo;
- quais procurações estão válidas;
- quais documentos aguardam revisão ou transmissão;
- quais estados mudaram desde a última consulta;
- quais comunicações possuem prazo aberto;
- quais lançamentos não fecham com a situação oficial;
- qual evidência falta para responder a uma intimação.
Indicadores de produtividade sem indicadores de risco incentivam o comportamento errado. “Valor compensado” deve aparecer ao lado de divergências, não homologações, idade das pendências, créditos sem memória e tempo para montar o dossiê.
Governança, LGPD, sigilo e acesso ao e-CAC
O dossiê pode conter pagamentos, folha, dados bancários, processos, documentos de pessoas e informações protegidas por sigilo fiscal. A integração deve aplicar acesso mínimo e separar ambientes.
Práticas essenciais:
- usar dados sintéticos ou mascarados em teste;
- cifrar documentos e dados em trânsito e repouso;
- expor ao modelo apenas trechos necessários;
- impedir acesso do modelo a certificado, senha e procuração;
- separar preparação, revisão, autorização e transmissão;
- registrar usuário, regra, entrada, saída e horário;
- bloquear exportação em massa sem justificativa;
- limitar retenção e eliminar cópias intermediárias;
- detectar instruções maliciosas em anexos;
- revisar acessos após mudança de função;
- testar restauração do dossiê e dos recibos;
- monitorar uso anormal de credenciais e documentos.
A LGPD continua aplicável aos dados pessoais tratados. Sigilo fiscal e segurança ampliam a exigência de necessidade. Automação útil reduz a exposição: entrega a cada pessoa somente a informação exigida para sua etapa.
Testes antes de colocar em produção
O conjunto mínimo inclui:
- CNPJ, titular e período incompatíveis;
- pagamento inexistente, duplicado ou já alocado;
- código de receita incorreto;
- crédito com composição parcial;
- divergência entre razão e obrigação;
- retenção sem documento ou escrituração;
- saldo negativo diferente da ECF;
- prazo calculado a partir do marco errado;
- crédito ou débito constante em lista de vedação;
- regra alterada por vigência;
- compensação cruzada fora do marco permitido;
- débito em dívida ativa, parcelado ou sem saldo;
- acréscimos calculados em data diferente da transmissão;
- ordem de débitos alterando consumo do crédito;
- crédito já reservado em outro documento;
- retificação que reduz o crédito utilizado;
- cancelamento solicitado após evento impeditivo;
- sucessão, incorporação ou procuração insuficiente;
- timeout de envio com documento já recebido;
- consulta oficial indisponível;
- comunicação com prazo e responsável ausente;
- estado homologado, não admitido ou indeferido;
- baixa contábil antecipada;
- restauração de memória, documentos e recibo;
- prompt injection em PDF, planilha ou histórico.
Os testes devem usar casos reais anonimizados e valores-limite. Toda mudança de roteiro, norma, campo ou integração exige regressão antes de chegar à transmissão.
Método Laf para implantar sem travar o fiscal
Na Laf Digital, o piloto começa por um tipo de crédito recorrente, uma empresa e um conjunto de documentos já encerrados. O processo atual continua em paralelo até a automação reproduzir o histórico e explicar cada diferença.
Uma sequência prática:
- inventariar créditos, débitos, planilhas, acessos e responsáveis;
- selecionar uma hipótese frequente e juridicamente estabilizada;
- reconstruir documentos transmitidos e seus estados atuais;
- criar o razão de créditos e o dossiê por origem;
- versionar regras, prazos, vedações e aprovações;
- integrar escrituração, pagamentos e obrigações relevantes;
- automatizar extração e reconciliação, preservando exceções;
- simular seleção, ordem e consumo de débitos;
- operar revisão e transmissão com segregação;
- acompanhar processamento e fechar a contabilidade;
- testar retificação, cancelamento e comunicação;
- ampliar por tipo de crédito, empresa e volume.
Meça horas de levantamento, documentos sem vínculo, divergências, créditos duplicados, bloqueios antes da transmissão, tempo de resposta a intimação e diferença entre saldo interno e oficial.
Quando vale criar um sistema sob medida
Um checklist pode resolver uma rotina rara e simples. Um sistema sob medida ganha valor quando:
- existem várias empresas, estabelecimentos ou sucessões;
- créditos nascem em obrigações e ERPs diferentes;
- há volume recorrente de pagamentos a maior ou retenções;
- saldos negativos e pedidos são controlados em planilhas separadas;
- o mesmo crédito sustenta várias declarações de compensação;
- débitos precisam ser priorizados por regras internas;
- o time faz muitas retificações e cancelamentos;
- comunicações do e-CAC chegam a responsáveis diferentes;
- a contabilidade não fecha com o estado do PER/DCOMP;
- auditoria consome dias para remontar um dossiê;
- acessos e procurações precisam de governança central;
- a exposição financeira justifica rastreabilidade contínua.
Se esse é o cenário, a Laf Digital pode construir a camada de integração, razão de créditos, regras, conciliação, aprovações e monitoramento sem delegar a um modelo a decisão sobre direito creditório.
Referências consultadas
Fontes primárias e oficiais consultadas em agosto de 2026:
- Receita Federal — operação de conformidade em PER/DCOMP de março de 2026
- Receita Federal — manuais e roteiros de restituição, ressarcimento, reembolso e compensação
- Receita Federal — visão geral e funcionalidades do PER/DCOMP Web
- Receita Federal — roteiro para informar e ordenar débitos no PER/DCOMP Web
- Receita Federal — roteiro de pagamento indevido ou a maior para pessoa jurídica
- Receita Federal — créditos que não podem ser informados em DCOMP
- Receita Federal — débitos que não podem ser informados em DCOMP
- Receita Federal — regras de compensação cruzada
- Receita Federal — consulta de processamento e comunicações do PER/DCOMP
- Receita Federal — orientações para pedido de cancelamento
- Receita Federal — mensagens e saldos do PER/DCOMP
- Receita Federal — perguntas e respostas da DCTFWeb
- Presidência da República — Lei nº 9.430/1996, art. 74
- Presidência da República — Lei nº 13.709/2018, LGPD
- NIST — Artificial Intelligence Risk Management Framework 1.0
Perguntas frequentes
O que é PER/DCOMP?
É o instrumento eletrônico usado em hipóteses de pedido de restituição, ressarcimento, reembolso e declaração de compensação de créditos relativos a tributos administrados pela Receita Federal.
O que é PER/DCOMP Web?
É a aplicação acessada pelos serviços digitais da Receita para elaborar documentos nas hipóteses suportadas. O roteiro varia pelo tipo de crédito e deve ser confirmado na página oficial.
Pedido de restituição e declaração de compensação são iguais?
Não. O pedido busca receber valor restituível. A DCOMP declara o uso de crédito para quitar débitos nas condições aplicáveis e fica sujeita ao processamento e à homologação.
A IA pode dizer que um crédito tributário é válido?
Ela pode localizar evidências e regras candidatas. O reconhecimento do direito, titularidade, liquidez, certeza, prazo e disponibilidade exige regra aprovada e revisão tributária responsável.
O que a IA pode automatizar no PER/DCOMP?
Leitura de documentos, extração de campos, vínculos entre obrigações, detecção de divergências, montagem de checklist, priorização de exceções e organização do dossiê.
É seguro deixar a IA transmitir o documento sozinha?
Não é o desenho recomendado. Preparação e transmissão devem ser separadas. A autorização exige revisão, representação válida, acesso controlado e captura do recibo.
Todo pagamento a maior vira crédito no PER/DCOMP Web?
Não automaticamente. É preciso confirmar tributo, titular, código, período, motivo, prazo, escrituração, utilização anterior e canal admitido.
Qual é o prazo para pedir pagamento indevido ou a maior?
O roteiro oficial para pessoa jurídica informa cinco anos contados da arrecadação. Outras naturezas e situações exigem análise do marco e da regra próprios.
Posso compensar qualquer débito federal?
Não. A legislação e as orientações oficiais listam débitos vedados e situações com canal específico. O débito precisa ser validado antes de entrar na declaração.
Posso usar crédito do Simples Nacional no PER/DCOMP comum?
A Receita orienta que créditos apurados no Simples possuem tratamento no Portal do Simples Nacional. Não misture os canais sem análise da hipótese concreta.
O que é compensação cruzada?
É a compensação entre débitos previdenciários e créditos fazendários ou o inverso, dentro das condições e marcos temporais definidos pela legislação e pela orientação oficial.
DCTFWeb com saldo a pagar prova que o débito está aberto?
Não. A Receita explica que o saldo exibido é histórico do momento da transmissão. A situação fiscal deve ser consultada para verificar cobrança, pagamentos e compensações posteriores.
Posso importar débitos em cobrança no PER/DCOMP Web?
O roteiro oficial informa essa funcionalidade desde junho de 2025 para débitos constituídos recuperáveis, com exclusões. Cada item ainda precisa passar por validação.
Posso importar débitos da DCTFWeb?
Sim, nas hipóteses suportadas pelo serviço. Confirme o período, o contribuinte, o saldo, a situação e as regras de compensação antes de transmitir.
A ordem dos débitos importa?
Sim. Ela define como o crédito será distribuído. Simule principal e acréscimos e preserve a ordem aprovada no dossiê.
Como evitar usar o mesmo crédito duas vezes?
Mantenha um razão por crédito com eventos imutáveis, relacione todos os PER/DCOMP, reserve valores em fluxo e reconcilie pedidos, compensações e comunicações oficiais.
Recibo significa que a compensação foi homologada?
Não. O recibo prova a transmissão do documento. O processamento e o desfecho precisam ser acompanhados nos serviços oficiais.
O que significa PER/DCOMP homologado?
Na consulta oficial, homologado indica que a declaração de compensação foi totalmente homologada. O dossiê deve guardar o estado e os reflexos contábeis.
O que fazer ao receber análise preliminar?
Abra imediatamente o documento oficial, identifique prazo, confronte crédito, base legal e escrituração e submeta a resposta ou correção à área responsável.
O que acontece se o crédito for indeferido?
Compensações vinculadas podem não ser homologadas e os débitos podem ser cobrados com acréscimos. O efeito concreto deve ser tratado com suporte tributário e contábil.
É possível retificar um PER/DCOMP?
Sim, nas condições oficiais. Preserve o original, relacione a nova versão, compare os efeitos e aguarde o processamento antes de reutilizar eventual saldo.
É possível cancelar um PER/DCOMP?
Sim, dentro das condições aplicáveis. A Receita informa que o documento precisa estar pendente de decisão e que há impedimentos após determinados eventos, como intimação comprobatória.
Cancelar libera o crédito imediatamente?
Não presuma isso. Aguarde o processamento e a situação oficial do pedido de cancelamento antes de alterar o saldo disponível ou transmitir documento dependente.
Saldo negativo de IRPJ ou CSLL precisa fechar com a ECF?
Sim. O crédito precisa ser rastreável à apuração, retenções, pagamentos e ECF. Diferenças devem ser resolvidas na fonte antes do pedido ou compensação.
Crédito previdenciário precisa fechar com quais sistemas?
Conforme a origem e o período, com eSocial, EFD-Reinf, DCTFWeb, DARF, SISTAD, razão e documentos de suporte. Use o roteiro oficial da hipótese.
Quem deve aprovar a transmissão?
Responsável com competência tributária e alçada interna, usando representação válida. Preparador, revisor e autorizador devem estar identificados.
O certificado ou acesso pode ficar com o robô?
Evite. Credenciais, certificados e procurações devem permanecer em cofre, com acesso mínimo, sessão controlada e aprovação humana explícita.
Como acompanhar o PER/DCOMP depois do envio?
Consulte processamento, caixa postal, análise preliminar, intimações e despachos nos serviços oficiais. Cada estado deve abrir tarefa, responsável e prazo.
Quais documentos guardar no dossiê?
Origem, escrituração, memória, fundamento, regras aplicadas, aprovações, débitos, versão transmitida, recibo, comunicações, estados e lançamentos contábeis relacionados.
Como começar um piloto?
Escolha um tipo de crédito frequente e um período encerrado, reconstrua documentos já transmitidos, meça diferenças e opere em paralelo antes de automatizar novos envios.
Quanto custa automatizar o PER/DCOMP?
Depende de tipos de crédito, empresas, volume, fontes, integrações, qualidade da escrituração, regras, acessos e monitoramento. Um diagnóstico mede risco e retrabalho antes da estimativa.
Quando um sistema sob medida faz sentido?
Quando múltiplos créditos, débitos, empresas, documentos e estados tornam planilhas frágeis, o controle de saldo incerto e a resposta à Receita lenta.
Próximo passo
Separe um crédito recente, sua memória, a obrigação que o sustenta, os pagamentos, os PER/DCOMP relacionados e os débitos utilizados. Em um diagnóstico, a Laf Digital consegue mostrar onde o saldo perde rastreabilidade, quais regras devem bloquear o fluxo e que partes podem ser automatizadas com revisão e evidência.