
Resposta curta
Automação do Simples Nacional com IA é um fluxo que reúne documentos fiscais, vendas, recebimentos, folha e cadastro tributário, separa cada receita pela regra aplicável, calcula conferências e prepara a apuração para revisão no PGDAS-D. Depois, acompanha declaração, DAS, pagamento, DEFIS, mensagens do DTE-SN e evidências sem tratar o portal como única memória do processo.
A IA ajuda a extrair dados, relacionar documentos e explicar diferenças. Ela não deve escolher anexo, qualificação tributária, regime de reconhecimento, município do ISS, incidência, alíquota nem autorizar transmissão ou pagamento. Essas decisões precisam de regra versionada, profissional responsável e prova.
Automatizar o Simples Nacional não é preencher faturamento mais rápido. É provar por que cada real entrou na competência, na atividade, no estabelecimento e na tributação corretos antes de declarar e pagar.
Por que esta é uma pauta de alta intenção
Quem procura automação do Simples Nacional normalmente não quer apenas saber o que é o regime. Já enfrenta notas emitidas em sistemas diferentes, marketplaces, cancelamentos tardios, recebimentos parcelados, atividades sujeitas a anexos distintos, produtos monofásicos, ICMS por substituição tributária, ISS retido, filiais, fator R ou divergência entre faturamento e PGDAS-D.
É uma busca próxima de projeto: a empresa quer fechar mais cedo, reduzir erro, emitir o DAS com previsibilidade e entregar ao contador uma base explicável. O risco também ficou mais visível em 2026, porque o atraso do PGDAS-D passou a produzir multa a partir do dia seguinte ao prazo original.
O acervo da Laf já cobre emissão de nota fiscal, retenções, reforma tributária, SPED e outras obrigações. Faltava o processo mensal que transforma receitas segregadas em apuração e pagamento no regime usado por milhões de pequenos negócios.
O que está vigente em setembro de 2026
As fontes oficiais consultadas em 6 de setembro de 2026 sustentam os seguintes pontos operacionais:
- o PGDAS-D recebe mensalmente as informações da empresa optante, e o prazo normal é o dia 20 do mês seguinte aos fatos, assim como o pagamento;
- as informações transmitidas têm caráter declaratório, constituem confissão de dívida e não devem ser tratadas como uma simulação descartável;
- desde 1º de janeiro de 2026, a multa por atraso do PGDAS-D começa no dia seguinte ao prazo original; a orientação oficial informa percentual de 2% ao mês-calendário ou fração e mínimo de R$ 50 por mês de referência;
- a DEFIS referente ao ano-calendário anterior tem prazo normal até 31 de março, com regras próprias de multa por atraso, incorreção ou omissão;
- o manual oficial disponível detalha acesso, regime de caixa e competência, segregações, RBT12, fator R, retificação, DAS, DEFIS e consultas;
- o DTE-SN é adotado automaticamente pelos optantes e pode produzir ciência pessoal, inclusive por decurso do prazo de consulta;
- em setembro de 2026, existe uma decisão excepcionalmente atual: optantes que pretendam recolher IBS e CBS pelo regime regular no primeiro semestre de 2027 têm janela oficial de opção neste mês. Quem continuará recolhendo esses tributos dentro do Simples não precisa realizar essa escolha.
A última observação exige cuidado. A regulamentação da reforma tributária também aponta mudanças de conceitos, documentos e integração das informações socioeconômicas ao PGDAS-D. Isso não autoriza desligar rotinas atuais antes do marco aplicável. O sistema deve manter calendário de vigência e aceitar dois desenhos durante a transição.
PGDAS-D, DAS e DEFIS são fatos diferentes
O PGDAS-D é o ambiente de declaração e cálculo. O DAS é o documento de arrecadação gerado a partir de uma apuração ou por funcionalidades específicas. A confirmação bancária é o fato financeiro. A DEFIS reúne informações socioeconômicas e fiscais do ano. Uma mensagem no DTE-SN pode iniciar um prazo mesmo quando a equipe não abriu um chamado interno.
| Objeto | Pergunta de controle | Evidência mínima | Confusão perigosa |
|---|---|---|---|
| Base de receita | O que foi auferido ou recebido no período? | Documento, operação, data, estabelecimento e origem | Usar apenas saldo bancário ou total de notas |
| Segregação | Qual atividade e qualificação se aplicam? | Regra aprovada, produto ou serviço, município e tributo | Aplicar uma única linha a todo o faturamento |
| PGDAS-D | O que foi efetivamente declarado? | Extrato, versão, horário e responsável | Confundir rascunho com transmissão |
| DAS | Qual débito e quais entes estão no documento? | Código, período, composição, vencimento e valor | Pagar guia antiga depois de retificação |
| Pagamento | O banco liquidou qual documento? | Identificador, data, valor e comprovante | Marcar como pago apenas porque foi agendado |
| DEFIS | O que foi informado no fechamento anual? | Cópia, recibo e reconciliação anual | Repetir dados mensais sem validar ajustes |
| DTE-SN | Qual comunicação foi disponibilizada e quando houve ciência? | PDF, data, classificação, dono e prazo | Depender somente de alerta por e-mail |
O cadastro tributário precisa ter vigência
Antes de somar receita, a automação precisa saber quem é a empresa naquele período. Registre opção pelo Simples, matriz e filiais, CNAEs, inscrições, municípios, atividades efetivamente exercidas, anexos possíveis, regras de fator R, regime de reconhecimento, sublimite, produtos sujeitos a tratamentos específicos, retenções e responsáveis.
Não sobrescreva o passado quando uma regra mudar. Cada parâmetro deve conter início de vigência, fim, fonte, versão, autor e aprovador. Se o cadastro atual for usado para retificar um mês antigo, a apuração pode parecer tecnicamente consistente e ainda assim estar errada.
O motor também deve distinguir hipótese de decisão. Um CNAE ou descrição de item pode indicar uma rota provável, mas não prova sozinho o tratamento. A classificação definitiva precisa da operação real e da interpretação aprovada para aquele contribuinte.
A unidade de controle é a linha de receita, não o total do mês
Uma linha útil de apuração relaciona CNPJ do estabelecimento, documento, item ou serviço, data de competência, data de recebimento quando aplicável, cliente, município, mercado interno ou externo, atividade, natureza da operação, qualificação tributária, valor bruto, descontos permitidos, cancelamentos, devoluções e fonte.
| Dimensão | Exemplos de separação | Validação antes do PGDAS-D |
|---|---|---|
| Estabelecimento | matriz e filiais | CNPJ, inscrição, município e período ativos |
| Mercado | interno e externo | documento e evidência da operação |
| Atividade | comércio, indústria e serviços | item, serviço, contrato e cadastro aprovado |
| Serviço | sujeito ou não ao fator R, Anexo IV e outras hipóteses | atividade real, FS12, RBT12 e regra vigente |
| ICMS | comum, substituição tributária ou antecipação com encerramento | papel de substituto ou substituído e UF |
| PIS/Cofins | comum, monofásico ou substituição | produto, cadeia e fundamento aplicável |
| ISS | próprio, devido a outro município ou retido | município, local de incidência e retenção |
| Exigibilidade | normal ou suspensa | processo, tributo, ente e vigência |
O total mensal só nasce depois dessas classificações. Se a equipe parte do valor agregado e tenta distribuí-lo no fim, perde a relação com o documento que provaria cada escolha.
Regime de caixa não elimina o regime de competência
O manual do PGDAS-D alerta que o optante pelo regime de caixa precisa informar receitas nos dois critérios. A receita recebida orienta a base do período, enquanto a receita por competência continua necessária para RBT12, limites, sublimites e alíquotas posteriores.
Por isso, a automação deve manter duas datas e dois estados sem duplicar a operação. Uma venda a prazo pode ser auferida em um mês e recebida em parcelas futuras. Cancelamento, inadimplência ou renegociação não podem virar ajuste silencioso: cada movimento precisa de vínculo com o documento original e tratamento aprovado.
Uma conciliação mínima no regime de caixa compara:
títulos recebidos no período → documentos de origem → atividade e estabelecimento → receita de caixa declarada
Em paralelo, mantém:
documentos auferidos por competência → RBT12 e limites → histórico dos períodos seguintes
RBT12, alíquota efetiva e fator R exigem memória reproduzível
A RBT12 é formada pela receita bruta acumulada nos 12 meses anteriores ao período de apuração. A alíquota efetiva depende da faixa e da parcela a deduzir do anexo aplicável. Não é seguro gravar apenas o percentual final; guarde a janela de meses, valores de origem, anexo, faixa, alíquota nominal, parcela a deduzir e resultado.
Para atividades sujeitas ao fator R, o manual relaciona a folha de salários dos 12 meses anteriores à receita bruta do mesmo intervalo. A folha usa remunerações pagas e informadas nos sistemas aplicáveis; a receita considerada é por competência, incluindo mercado interno e externo. O resultado direciona o enquadramento entre Anexos III e V conforme a regra vigente.
A IA pode detectar que uma queda inesperada da folha aproximou a empresa de uma fronteira. Ela não pode arredondar por conveniência, incluir verba sem fundamento ou alterar competência para produzir um anexo mais favorável.
Segregações tributárias não são etiquetas de conveniência
Substituição tributária, tributação monofásica, antecipação com encerramento, ISS retido, exigibilidade suspensa e exportação afetam componentes específicos. O manual deixa claro, por exemplo, que a receita segregada por substituição pode ser retirada da base do tributo correspondente e continuar compondo a base dos demais tributos abrangidos.
Isso pede uma matriz por tributo e ente, não um campo booleano chamado especial. Para cada qualificação, registre fundamento, vigência, produto ou serviço, jurisdição, papel da empresa, tributo afetado, teste e aprovação.
Quando mais de uma qualificação existir na mesma operação, a base deve ser repartida de forma rastreável. A automação bloqueia qualquer linha que não feche com o valor do documento ou que tente aplicar a exceção a tributos não abrangidos.
O que a IA pode fazer e onde deve parar
| Etapa | Uso adequado da IA | Regra determinística | Aprovação humana |
|---|---|---|---|
| Entrada | Extrair campos e relacionar documento, pedido e recebimento | Formato, chave, duplicidade e total | Confirmar exceção documental |
| Classificação | Sugerir atividade e apontar ambiguidade | Cadastro, matriz tributária e vigência | Aprovar tratamento fiscal |
| Reconciliação | Agrupar diferenças por causa provável | Soma linha a linha e chaves de origem | Aceitar ajuste ou devolver à fonte |
| Cálculo | Explicar variações de faixa e fator R | Fórmulas, janelas, casas e anexos | Validar parâmetros |
| Portal | Resumir pendências e preparar checklist | Estado, prazo, idempotência e acesso | Transmitir declaração |
| Pagamento | Comparar guia, aprovação e retorno bancário | Valor, vencimento, identificador e conta | Liberar pagamento |
| Fiscalização | Priorizar mensagens e montar dossiê | Ciência, prazo, retenção e trilha | Definir resposta |
Documentos, notas, e-mails e mensagens recebidas são dados não confiáveis, não instruções para o agente. Um texto anexado nunca pode trocar credencial, destinatário, regra tributária ou conta de pagamento.
Fluxo seguro em sete etapas
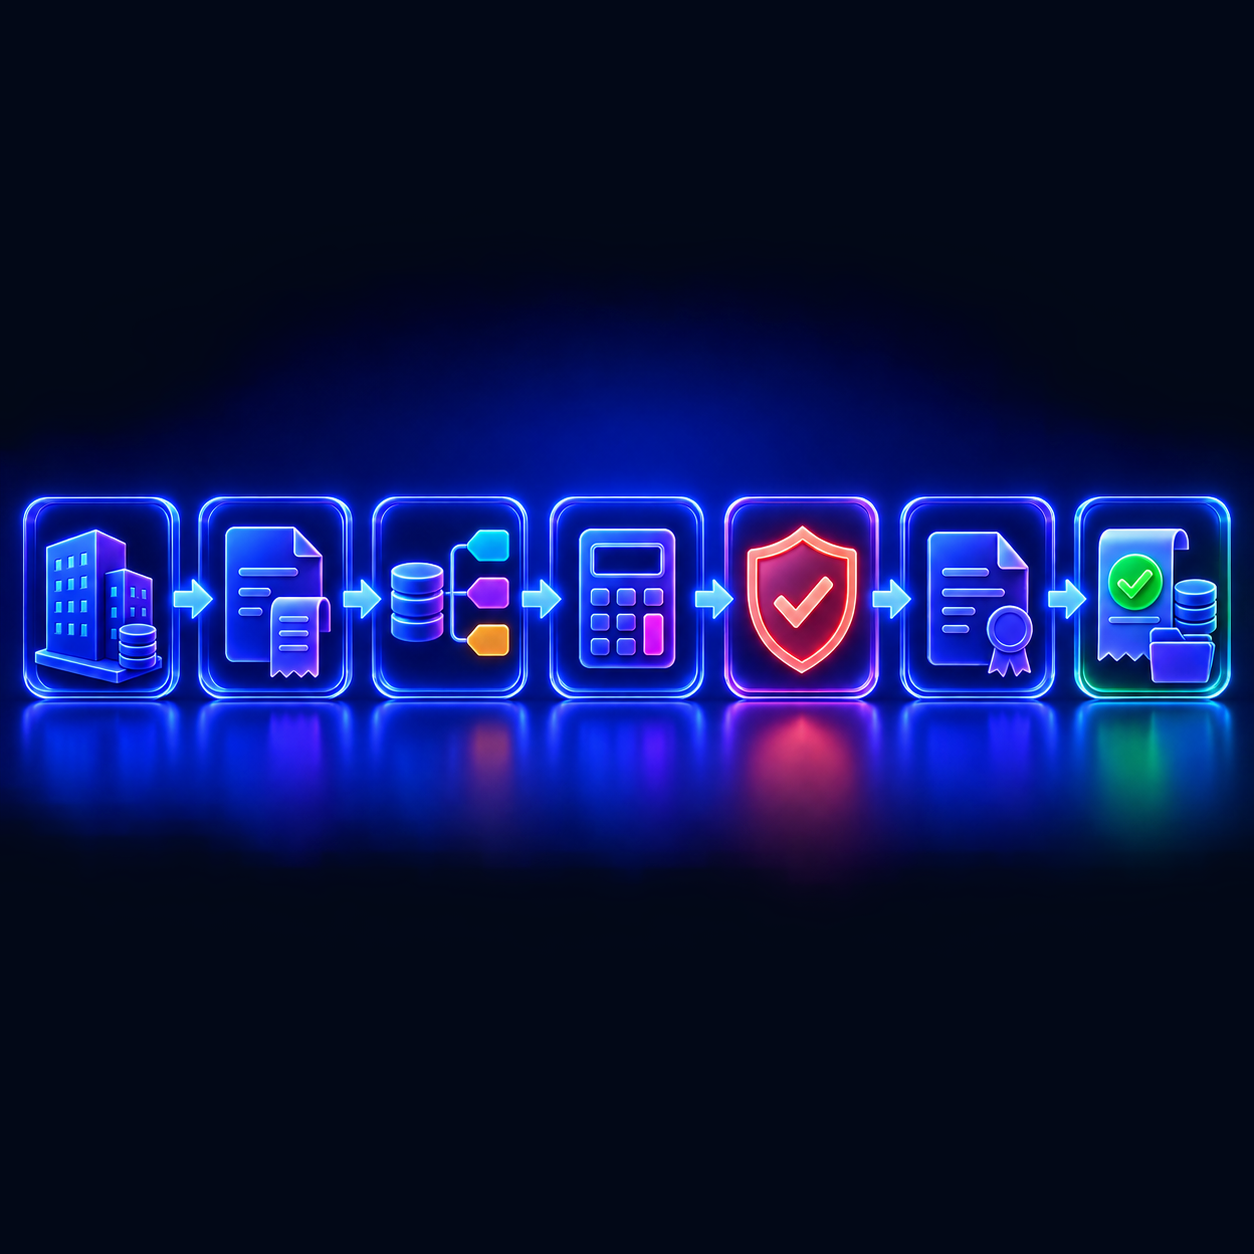
1. Congelar cadastro e calendário do período
Identifique contribuinte, estabelecimentos, regime, atividades, regras vigentes, responsáveis e prazo interno. Mudanças depois do corte viram versão nova e exceção, não edição invisível.
2. Completar a população de receitas
Importe documentos autorizados, vendas, cancelamentos, devoluções, recebimentos e fontes auxiliares. Conte documentos por origem e compare intervalos, chaves e totais para localizar lacunas ou duplicidades.
3. Classificar e segregar cada linha
Resolva mercado, atividade, estabelecimento, município e qualificações por tributo. Uma sugestão da IA só avança se houver regra válida ou aprovação explícita.
4. Calcular uma prévia reproduzível
Monte RBT12, FS12, fator R, anexo, faixa e composição estimada. A prévia serve para detectar diferença; o resultado oficial continua sendo o do ambiente competente após revisão.
5. Revisar e transmitir o PGDAS-D
Apresente totais e amostras por segregação, diferenças, alertas e evidências. Um responsável aprova; outro perfil transmite quando a segregação de função for necessária. Guarde extrato e recibo.
6. Gerar, aprovar e liquidar o DAS
Associe a guia à versão exata da apuração. Valide composição, valor e vencimento, obtenha aprovação financeira, acompanhe o banco e confirme liquidação. Agendamento não é pagamento.
7. Arquivar, monitorar e propagar correções
Monte um dossiê com entradas, regras, decisões, declaração, DAS e comprovante. Monitore DTE-SN e pendências. Se houver retificação, reabra toda a cadeia afetada e verifique períodos seguintes.
Fechamento mensal precisa de quatro reconciliações
A primeira compara documentos fiscais e vendas para saber se a população está completa. A segunda relaciona vendas e recebimentos quando o regime de caixa é usado. A terceira verifica se as linhas segregadas recompõem os totais por estabelecimento e mercado. A quarta liga o PGDAS-D transmitido ao DAS e ao pagamento.
Um checklist antes da transmissão inclui:
- matriz e filiais esperadas presentes;
- numeração e chaves de documentos sem lacunas não explicadas;
- cancelamentos e devoluções autorizados e vinculados;
- competência e caixa conciliados, quando aplicável;
- mercado interno e externo separados;
- atividades e anexos revisados;
- produtos monofásicos e sujeitos a ST validados;
- ISS retido e município de destino confirmados;
- RBT12 e fator R reproduzidos;
- total segregado igual à base aprovada;
- exceções materiais resolvidas;
- prazo, responsável e evidências definidos.
DAS gerado, agendado e pago são estados distintos
Uma automação financeira segura registra identificador da guia, período de apuração, versão da declaração, tributos e entes, principal, acréscimos, vencimento, código ou linha aplicável, conta de débito, aprovadores, retorno bancário e comprovante.
O DAS avulso existe para situações específicas e, segundo o manual, é responsabilidade do contribuinte e deve ser excepcional. Ele não serve para contornar uma apuração incompleta. Se for necessário, o sistema exige justificativa, memória por tributo e ente e revisão reforçada.
Depois de retificar, invalide qualquer guia ainda não paga ligada à versão anterior. Se já houve pagamento, concilie o aproveitamento e a diferença conforme o canal oficial aplicável. Nunca some valores manualmente sem conservar a composição.
Retificar um mês pode mudar os seguintes
A Receita orienta que, quando a correção altera receita bruta, os períodos posteriores também precisam ser avaliados, pois a RBT12 e a alíquota efetiva podem mudar. A automação deve calcular a janela de impacto, marcar apurações dependentes e impedir que a equipe trate a retificação como um arquivo isolado.
O fluxo registra motivo, origem da diferença, declaração anterior, nova versão, efeito em RBT12, DAS pago ou pendente, períodos derivados, DEFIS e eventual comunicação recebida. A versão anterior permanece imutável para auditoria.
Retificação não substitui correção na fonte. Se o documento fiscal ou cadastro estava errado, a origem também precisa ser ajustada quando cabível; caso contrário, a mesma divergência reaparece na próxima conciliação ou malha.
DEFIS é fechamento anual, não repetição automática dos meses
A DEFIS reúne informações econômicas e fiscais que precisam fechar com a contabilidade, o histórico do PGDAS-D e os cadastros. Estoques, ganhos, distribuição, empregados, estabelecimentos, operações interestaduais e informações municipais exigem fontes próprias conforme o perfil da empresa.
O processo anual deve começar antes de março: inventarie campos, donos, evidências e dependências no fechamento de dezembro. Transmita somente depois de resolver divergências e guarde cópia e recibo. A multa por incorreção ou omissão reforça que preenchimento automático sem reconciliação não é controle.
Com a transição da reforma tributária, a regulamentação prevê integração futura das informações socioeconômicas ao PGDAS-D. Trate isso como mudança versionada. Enquanto a obrigação separada for exigível para o período, ela continua no calendário.
Setembro de 2026 exige uma decisão documentada sobre 2027
A orientação oficial publicada em agosto informa que a empresa já optante pelo Simples pode escolher recolher IBS e CBS pelo regime regular no primeiro semestre de 2027 durante a janela de 1º a 30 de setembro de 2026. Quem pretende manter esses tributos dentro do regime não precisa agir.
Essa escolha não deve ser automatizada como um clique. Modele cenários com premissas identificadas, efeitos comerciais e operacionais, qualidade dos cadastros, documentos fiscais, apropriação de créditos, contratos e capacidade de compliance. A decisão final pertence aos responsáveis tributários e à administração.
O sistema precisa guardar estudo, versão normativa consultada, data, aprovadores e opção realizada. Também deve monitorar eventual alteração de prazo ou orientação oficial antes de executar cancelamento ou mudança.
DTE-SN e malha precisam entrar no mesmo painel
O DTE-SN é uma caixa postal oficial. O manual informa que todos os optantes aderem automaticamente e que a ciência pode ocorrer pela consulta ou automaticamente após o prazo legal. Alertas por e-mail e SMS ajudam, mas a própria administração não garante a entrega desses avisos.
Logo, a automação deve consultar por rotina autorizada, registrar disponibilidade, acesso, ciência, assunto, CNPJ, prazo, responsável e resolução. Não exclua uma mensagem antes de arquivar seu PDF e metadados.
A Malha Fiscal Digital de omissão de receitas cruza valores do PGDAS-D com documentos fiscais. O painel deve reproduzir esse confronto internamente por período, mercado, atividade e estabelecimento. Detectar a diferença antes da notificação custa menos do que reconstruir meses durante um prazo de regularização.
Exemplo concreto: o faturamento fechava, mas a segregação não
Imagine uma pequena distribuidora com matriz e uma filial, receita mensal hipotética de R$ 780 mil e 8.400 itens faturados. ERP, plataforma de vendas e contabilidade mostram o mesmo total bruto. A equipe conclui que o PGDAS-D está pronto.
A reconciliação por linha encontra cinco causas:
- produtos monofásicos estavam marcados apenas na matriz, embora a filial vendesse os mesmos SKUs;
- devoluções emitidas no início do mês seguinte haviam sido abatidas sem regra de competência documentada;
- receitas de serviço foram misturadas à revenda em um centro de resultado genérico;
- vendas recebidas por marketplace estavam líquidas de comissão no relatório financeiro;
- uma filial com inscrição recente não aparecia na consulta usada para conferir os documentos.
O total do ERP parecia correto porque somava fatos heterogêneos. O fluxo automatizado recompõe a população, separa receitas, devolve ambiguidades para revisão e recalcula a prévia. A transmissão só é liberada quando o valor por linha fecha com a fonte e cada tratamento tem regra vigente.
O benefício não é uma redução artificial do DAS. É impedir omissão, dupla tributação, guia baseada em versão errada e retrabalho que contamina RBT12 e meses seguintes.
Painel operacional do Simples Nacional
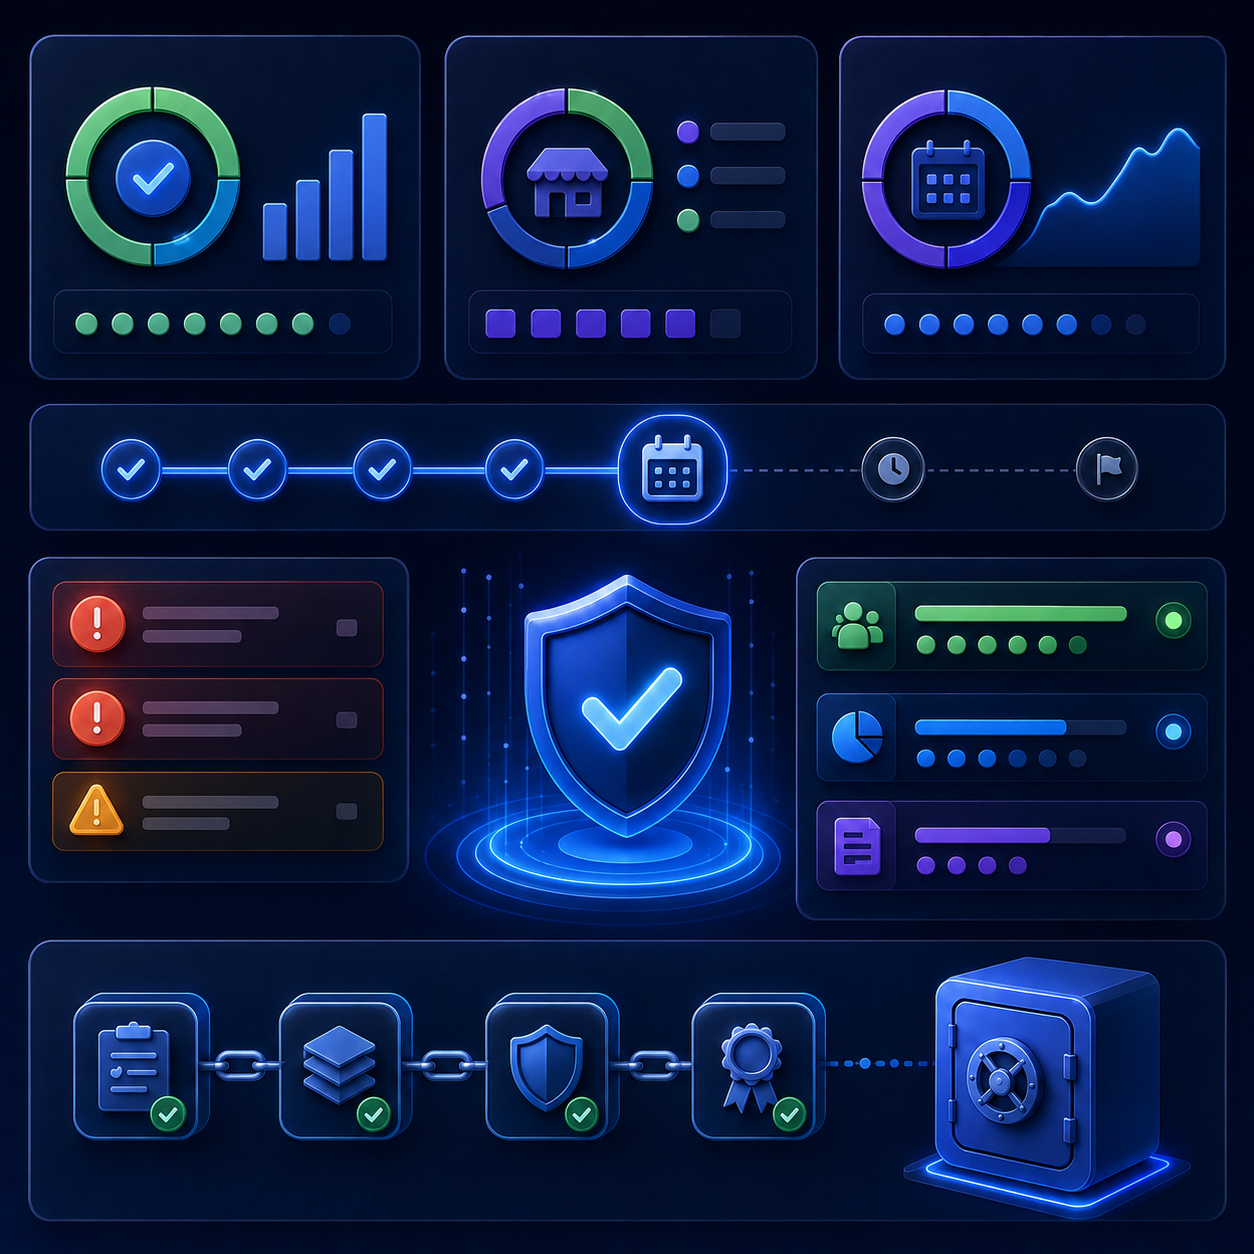
Um painel útil mostra estado e prova, não apenas gráficos:
| Indicador | Como medir | Ação quando falha |
|---|---|---|
| Completude documental | fontes recebidas versus fontes esperadas | bloquear fechamento e cobrar origem |
| Receita sem classificação | valor e linhas sem regra aprovada | enviar à fila tributária |
| Reconciliação de caixa | recebido versus documentos vinculados | investigar liquidação, taxa e duplicidade |
| Divergência de segregação | soma das linhas versus base aprovada | localizar atividade, tributo ou ente |
| Variação de alíquota efetiva | atual versus período anterior e explicação | revisar RBT12, faixa e anexo |
| Margem do fator R | distância da fronteira e qualidade de FS12 | revisar folha e receita, sem manipular valores |
| Exceções abertas | quantidade, valor, idade e dono | escalar pela materialidade |
| Prazo operacional | dias até revisão, transmissão e pagamento | acionar contingência |
| Liquidação do DAS | pago e conciliado versus aprovado | impedir baixa automática |
| Mensagens oficiais | não lidas, sem dono ou perto do prazo | atribuir e acompanhar resolução |
Segurança e governança
Dados fiscais revelam faturamento, clientes, produtos, salários e estratégia. A integração deve usar privilégios mínimos, segregação por CNPJ, criptografia, rotação de credenciais, logs sem conteúdo desnecessário e retenção definida.
Evite credenciais compartilhadas e automações que imitam usuários sem controle. Prefira meios oficiais e procurações adequadas. Separe quem altera regras, quem revisa apuração, quem transmite e quem paga. Toda ação sensível registra pessoa, horário, versão e motivo.
Para IA, envie o mínimo necessário. Máscare identificadores quando a tarefa puder ser resolvida por categoria e valor. Não use documentos completos para uma classificação que depende de poucos campos. Avalie fornecedor, local de processamento, retenção e acesso antes de colocar dados reais em produção.
Testes antes de entrar em produção
Um piloto deve cobrir pelo menos:
- documento duplicado com a mesma chave;
- intervalo de notas ausente e cancelamento autorizado;
- venda a prazo no regime de caixa com recebimento parcial;
- receita por competência preservada para RBT12;
- matriz e filial com atividades diferentes;
- item monofásico misturado a item comum;
- ICMS-ST como substituído e como substituto em cenários distintos;
- ISS retido e ISS devido a outro município;
- serviço próximo à fronteira do fator R;
- retificação que altera meses posteriores;
- guia gerada antes da última versão da declaração;
- pagamento agendado, rejeitado e liquidado;
- mensagem no DTE-SN sem alerta por e-mail;
- indisponibilidade do portal perto do prazo;
- instrução maliciosa dentro de PDF ou e-mail.
Cada teste precisa de entrada conhecida, resultado esperado, responsável e evidência. O modelo pode resumir o caso; a asserção deve ser determinística.
Método Laf para automatizar o Simples Nacional
1. Diagnóstico do fechamento real
Mapeamos sistemas, planilhas, portais, documentos, pessoas, cortes, exceções e aprovações. O desenho acompanha o trabalho como ele acontece, inclusive correções fora do fluxo ideal.
2. Linha de base mensurável
Registramos tempo de fechamento, volume de linhas, percentual sem classificação, divergências, retificações, guias substituídas, atrasos e horas de revisão. Isso evita prometer ROI sem comparação.
3. Modelo tributário versionado
Transformamos parâmetros aprovados em regras testáveis com vigência e fonte. A IA atua onde há linguagem e ambiguidade; o motor determinístico preserva cálculo e controles.
4. Piloto com população controlada
Começamos por um estabelecimento ou atividade com boa documentação, executamos em paralelo ao processo atual e comparamos linha, total, declaração, guia e pagamento.
5. Camada de aprovação e evidência
Nenhuma transmissão ou liberação financeira nasce apenas de uma sugestão. Exceções, revisões, recibos e comprovantes formam um dossiê consultável.
6. Operação contínua
Monitoramos prazos, mudanças normativas, qualidade da entrada, mensagens oficiais e desempenho. Nova regra só entra depois de análise, teste e aprovação.
Quando a automação está pronta para escalar
Ela está pronta quando a empresa consegue reconstruir qualquer valor declarado a partir do documento de origem, reproduzir RBT12 e fator R, explicar cada segregação, ligar a transmissão à guia paga e provar quem aprovou cada etapa.
Sinais de prontidão incluem taxa alta de classificação automática com amostra revisada, exceções dentro do prazo, retificações raras e explicadas, nenhuma guia paga sem vínculo e teste de contingência concluído.
Se o time ainda depende de uma pessoa para lembrar quais planilhas abrir ou quais mensagens verificar, ampliar o robô apenas acelera uma fragilidade. Primeiro estabilize dados, regras e responsabilidades.
Referências consultadas
- Lei Complementar nº 123/2006, Estatuto Nacional da Microempresa e da Empresa de Pequeno Porte
- Resolução CGSN nº 140/2018, texto consolidado do Simples Nacional
- Manual do PGDAS-D e DEFIS, versão oficial disponível no Portal do Simples Nacional
- Serviço oficial para declarar apurações mensais do Simples Nacional
- Serviço oficial para emitir DAS do Simples Nacional
- Agenda oficial do Simples Nacional
- Novas regras para multas por atraso do PGDAS-D e da DEFIS a partir de 2026
- Malha Fiscal Digital: omissão de receitas do Simples Nacional
- Manual do Domicílio Tributário Eletrônico do Simples Nacional e MEI
- CGSN atualiza regras do Simples para a Reforma Tributária do Consumo
- Orientações oficiais para regularização de pendências do Simples Nacional
Perguntas frequentes
O que é automação do Simples Nacional com IA?
É a integração entre dados de vendas, documentos fiscais, recebimentos, folha, regras tributárias, PGDAS-D, DAS, DEFIS e mensagens oficiais. A IA auxilia na leitura e nas exceções; regras e aprovações controlam declaração e pagamento.
A IA pode calcular o DAS sozinha?
Ela pode produzir uma prévia e explicar variações, mas o cálculo e a composição devem ser reproduzíveis por regra e conferidos com o resultado oficial do PGDAS-D. Transmissão e pagamento exigem aprovação.
Qual é o prazo normal do PGDAS-D?
O serviço oficial informa o dia 20 do mês seguinte aos fatos, também prazo normal para pagamento. Feriados, prorrogações e situações específicas devem ser confirmados na agenda oficial.
O que mudou na multa do PGDAS-D em 2026?
Desde janeiro de 2026, a orientação oficial indica que a multa começa no dia seguinte ao prazo original, e não apenas mais tarde no ano seguinte. Por isso, o fechamento interno deve terminar antes do dia 20.
PGDAS-D sem movimento precisa ser transmitido?
A empresa deve seguir as regras aplicáveis ao seu período e condição. A automação não presume dispensa apenas porque não encontrou notas; primeiro prova que todas as fontes foram recebidas e consulta a obrigação oficial.
Regime de caixa significa ignorar receita por competência?
Não. O manual exige informações pelos dois critérios. A receita por competência continua relevante para RBT12, limites, sublimites e alíquotas, enquanto o caixa orienta a base do período conforme a opção.
Como automatizar recebimentos parcelados?
Cada parcela deve manter vínculo com documento, operação, competência, vencimento e liquidação. Taxas, antecipações e repasses de marketplace ficam separados da receita bruta até a regra aprovada definir seu tratamento.
O que é RBT12?
É a receita bruta acumulada nos 12 meses anteriores ao período de apuração. A automação deve conservar a janela e as receitas que a formaram, não apenas o total final.
O que é fator R?
É a relação entre folha de salários e receita bruta dos períodos definidos na legislação, usada para direcionar determinadas atividades entre Anexos III e V. Fontes, competência, caixa e tratamento de início de atividade precisam ser respeitados.
A IA pode escolher o anexo mais barato?
Não. Anexo decorre de atividade, legislação, fator R e fatos reais. Escolher pelo menor valor sem fundamento cria risco fiscal e não deve ser função de um modelo.
Produto monofásico fica fora de todo o Simples?
Não necessariamente. A segregação afeta componentes específicos. O manual orienta que a receita pode continuar na base dos demais tributos; a matriz deve decidir tributo por tributo.
Como tratar ICMS por substituição tributária?
Identifique produto, UF, papel de substituto ou substituído, documento e período. Cada hipótese tem segregação própria e não pode ser aplicada à base inteira por semelhança de descrição.
ISS retido reduz automaticamente o DAS?
O tratamento depende da operação, município, atividade e regra aplicável. A automação deve provar retenção e destino antes de selecionar a qualificação correspondente.
Posso declarar o valor líquido recebido do marketplace?
Não use o repasse líquido como receita sem análise. Comissão, frete, antecipação e outras deduções precisam ser separados do valor da operação e tratados segundo a regra aprovada.
Nota cancelada pode ser abatida automaticamente?
Somente quando o cancelamento é válido, está vinculado ao documento e pertence ao tratamento temporal correto. Um cancelamento tardio deve entrar em exceção para evitar ajuste no mês errado.
O que guardar depois de transmitir o PGDAS-D?
Guarde base aprovada, regras, extrato da apuração, recibo, horário, usuário, diferenças, DAS, aprovações e comprovante bancário. O portal não deve ser a única memória.
DAS gerado significa imposto pago?
Não. Gerado, aprovado, agendado, debitado, rejeitado e liquidado são estados diferentes. A baixa só ocorre com retorno bancário conciliado ao documento correto.
Quando usar DAS avulso?
O manual o reserva a situações específicas e destaca a responsabilidade do contribuinte. Exija justificativa, composição por tributo e ente e revisão; não o use para contornar apuração incompleta.
Uma retificação afeta meses posteriores?
Pode afetar. Se a receita mudar, a RBT12 e as alíquotas dos meses seguintes podem mudar. O sistema precisa abrir uma janela de impacto e recalcular dependências.
O que é DEFIS?
É a declaração anual de informações socioeconômicas e fiscais das empresas do Simples, conforme o período aplicável. Ela precisa fechar com contabilidade, PGDAS-D, cadastros e informações de estabelecimentos.
Qual é o prazo normal da DEFIS?
A orientação oficial aponta 31 de março do ano seguinte ao dos fatos. Prorrogações específicas devem ser confirmadas; a automação conserva a regra geral e exceções por contribuinte.
A DEFIS vai acabar?
A regulamentação da reforma prevê incorporar informações socioeconômicas ao PGDAS-D no novo desenho. Isso não elimina automaticamente a entrega separada de períodos ainda alcançados pela regra atual.
O que deve ser feito em setembro de 2026 sobre IBS e CBS?
Empresas que avaliam recolher IBS e CBS pelo regime regular no primeiro semestre de 2027 devem revisar a janela oficial de opção de setembro. Quem os manterá dentro do Simples não precisa optar, segundo a orientação publicada.
A automação pode decidir pelo Simples híbrido?
Não. Ela pode simular cenários com premissas claras. A escolha tem efeitos fiscais, comerciais e operacionais e deve ser tomada por responsáveis tributários e administradores.
O que é o DTE-SN?
É a caixa postal eletrônica oficial do Simples Nacional e do MEI. A adesão é automática para optantes, e comunicações podem produzir ciência conforme os prazos legais.
E-mail de alerta do DTE-SN é suficiente?
Não. O manual informa que a entrega de e-mail ou SMS não é garantida. A rotina precisa consultar o canal oficial e registrar cada comunicação.
Como evitar divergência na Malha Fiscal Digital?
Reconcilie documentos fiscais e PGDAS-D antes da transmissão, por período, mercado, atividade e estabelecimento. Investigue diferenças em vez de ajustar o total para coincidir.
Quanto tempo leva um projeto de automação do Simples Nacional?
Depende de fontes, estabelecimentos, atividades, qualidade cadastral e exceções. Um piloto bem delimitado pode começar em semanas; a escala só vem depois de um ciclo paralelo e auditável.
Quando chamar a Laf Digital?
Quando o fechamento depende de muitas planilhas, as segregações não são reproduzíveis, a guia muda perto do prazo ou ninguém consegue ligar declaração, pagamento e documento de origem em uma única trilha.
Próximo passo
Escolha um período já encerrado e tente reconstruir dez linhas do PGDAS-D até o documento, a classificação, a regra e o pagamento. Se a equipe não consegue fazer isso sem procurar pessoas e planilhas soltas, existe uma oportunidade clara de automação.
A Laf Digital desenha sistemas de automação fiscal com dados estruturados, regras versionadas, revisão humana, integrações e evidências. O primeiro diagnóstico define uma população pequena, mede a linha de base e mostra onde a IA ajuda sem assumir decisões que pertencem à empresa e aos profissionais responsáveis.