
Resposta curta
Automação do SPED Fiscal com IA é um fluxo que reúne documentos fiscais, cadastros, ERP, estoque e regras aprovadas para gerar, conferir e entregar a EFD ICMS/IPI. A IA ajuda a extrair dados, comparar fontes e priorizar exceções; ela não deve inventar CFOP, CST, crédito, ajuste, perfil ou tratamento tributário.
Em 2026, um processo seguro usa o leiaute vigente para o período, valida o arquivo no PVA atualizado, exige revisão autorizada, assina, transmite e guarda arquivo e recibo. Passar na validação técnica não prova que a operação, o imposto ou o estoque estão corretos.
SPED Fiscal automatizado não é um TXT que passa no PVA. É uma cadeia de evidências capaz de explicar cada registro, valor, regra, correção, assinatura e recibo.
Por que esta pauta tem alta intenção em 2026
A EFD ICMS/IPI é mensal e reúne registros de documentos, operações, apurações e outras informações de interesse da Receita Federal e dos fiscos estaduais e distrital. A orientação oficial prevê um arquivo para cada mês civil e para cada combinação de CNPJ e inscrição estadual. Isso transforma a obrigação em um processo recorrente, distribuído entre fiscal, contabilidade, estoque, compras, vendas, logística e tecnologia.
O ambiente também muda. O Portal SPED publicou em março de 2026 o Guia Prático 3.2.2, atualizado em 11 de fevereiro, enquanto o leiaute 020 é o aplicável aos períodos de 2026. Em julho, a página oficial do programa passou a disponibilizar o PVA EFD ICMS/IPI 6.1.1. Uma automação que congela leiaute, tabelas ou validador deixa de ser automação confiável: vira uma dependência invisível perto do prazo.
A intenção comercial é clara quando a empresa já enfrenta uma ou mais destas situações:
- o ERP gera o arquivo, mas a equipe corrige dezenas de registros manualmente;
- notas autorizadas não fecham com entradas, saídas ou apuração;
- produtos iguais têm códigos, unidades ou tratamentos diferentes entre sistemas;
- o estoque fiscal diverge do estoque operacional;
- cada filial usa uma planilha própria para ajustes;
- os erros aparecem apenas quando o arquivo chega ao PVA;
- ninguém consegue explicar de onde veio um valor do Bloco E;
- arquivo transmitido, recibo e memória de cálculo ficam em pastas diferentes;
- uma retificação exige reconstruir o mês inteiro.
O projeto certo não começa pelo botão de transmitir. Começa pela origem e pelo dono de cada dado.
EFD ICMS/IPI não é sinônimo de qualquer SPED
“SPED” é frequentemente usado como nome genérico. Isso produz escopos errados. EFD ICMS/IPI, EFD-Contribuições, ECD, ECF e EFD-Reinf são escriturações distintas, com dados, autoridades, periodicidades e efeitos próprios.
| Artefato | Papel no processo | O que não se deve presumir |
|---|---|---|
| Documento fiscal | Registra uma operação ou prestação conforme o modelo aplicável | Autorização não confirma todo o tratamento tributário |
| ERP fiscal | Mantém cadastros, regras, lançamentos e apurações internas | Campo preenchido não significa regra aprovada |
| EFD ICMS/IPI | Escritura documentos, operações, apurações de ICMS/IPI e informações previstas | Não substitui todas as outras obrigações do SPED |
| PVA | Importa, valida, assina, transmite e permite visualizar a escrituração | Validação não comprova a realidade econômica |
| Recibo | Evidencia a transmissão do arquivo identificado | Não substitui o arquivo, a memória nem os documentos de origem |
| Legislação da UF | Define obrigações, prazos e regras estaduais aplicáveis | Uma configuração de outra UF não é modelo universal |
O próprio Portal SPED orienta consultar a legislação específica da Secretaria de Fazenda do domicílio do contribuinte. Por isso, o sistema deve resolver prazo, perfil, registros e regras por estabelecimento, inscrição estadual, período e vigência — não por uma configuração global chamada “SPED”.
O que mudou no ciclo de 2026
O leiaute 020 vale para períodos de 1º de janeiro a 31 de dezembro de 2026. O Guia Prático 3.2.2 é a referência operacional mais recente consultada para este artigo. Entre suas orientações estão alterações e esclarecimentos em campos de documentos e transporte, além da seção sobre a Reforma Tributária sobre o Consumo.
Há um limite importante: o Portal SPED informou que CBS, IBS e Imposto Seletivo não seriam incluídos na EFD ICMS/IPI nesse ciclo. Isso não significa que a reforma seja irrelevante ao cadastro ou aos documentos, nem autoriza misturar qualquer campo novo na escrituração. Significa que a automação precisa distinguir o que pertence ao leiaute da EFD e o que pertence a outros documentos, sistemas ou obrigações.
O PVA também deve ser tratado como dependência versionada. A página da Receita Federal, atualizada em 27 de julho de 2026, disponibiliza a versão 6.1.1. Para uma retificação, a orientação oficial combina duas referências: o leiaute vigente no período de apuração e o PVA atualizado na data da transmissão.
Esse detalhe muda a arquitetura. O sistema precisa guardar, para cada execução:
- período da escrituração;
- estabelecimento, CNPJ e inscrição estadual;
- perfil e finalidade do arquivo;
- versão do leiaute e do Guia usada pelas regras;
- tabelas estaduais e códigos vigentes;
- versão do gerador interno;
- versão do PVA usada na validação e transmissão;
- hash do arquivo antes e depois da assinatura;
- relatório de pendências;
- identidade do signatário e validade da procuração;
- recibo e horário da transmissão.
A fonte de verdade precisa existir antes do TXT
Gerar o arquivo diretamente de tabelas soltas cria um problema: o registro passa a ser a única explicação de si mesmo. Um desenho auditável mantém um razão fiscal intermediário, no qual cada linha da EFD aponta para suas fontes.
Entidades mínimas:
- estabelecimento: CNPJ, inscrição estadual, UF, perfil, vigências e responsáveis;
- participante: cliente, fornecedor, transportador e cadastro usado no período;
- item: código interno, descrição, unidade, conversões e classificação aprovada;
- operação: pedido, recebimento, expedição, devolução, transferência ou ajuste;
- documento: chave, modelo, série, número, data, itens, eventos e arquivo original;
- movimento: quantidade, unidade, local, custo e vínculo com estoque ou produção;
- regra fiscal: fonte, vigência, aprovador, condições e saída determinística;
- apuração: débitos, créditos, ajustes, estornos, saldos e memória de cálculo;
- registro EFD: bloco, registro, campos, origem e versão gerada;
- entrega: arquivo, validação, assinatura, transmissão, recibo e eventual substituição.
Correção não deve apagar a fonte anterior. Ela cria uma nova versão, justificativa e aprovação. Assim, a equipe consegue reconstruir o arquivo transmitido mesmo depois de cadastros e regras mudarem.
O que automatizar e o que manter sob decisão humana
| Etapa | Automação útil | Decisão humana | Bloqueio mínimo |
|---|---|---|---|
| Captura | Ler XML, eventos, ERP e relatórios auxiliares | Confirmar documento e operação reais | Fonte ausente, ilegível ou sem integridade |
| Cadastro | Normalizar participante, item e unidade | Aprovar identidade, classificação e vigência | Código duplicado ou conversão sem base |
| Enquadramento | Sugerir regra candidata com evidências | Decidir CFOP, CST, crédito, débito e exceção | Regra ausente, vencida ou conflitante |
| Cálculo | Executar fórmulas determinísticas | Aprovar ajuste e memória | Diferença não explicada |
| Conciliação | Comparar documentos, estoque, contabilidade e apuração | Aceitar causa e ação corretiva | Total agregado igual com itens divergentes |
| Geração | Montar registros conforme contrato de dados | Autorizar escopo do arquivo | Perfil, período ou bloco incompatível |
| Validação | Executar testes internos e importar no PVA | Julgar advertências e pendências | Erro ou alerta sem responsável |
| Assinatura | Preparar artefato imutável para serviço restrito | Signatário autorizado confirma entrega | Certificado ou procuração inválida |
| Transmissão | Enviar uma vez e capturar retorno | Autorizar envio ou substituição | Identidade, arquivo ou ambiente incerto |
| Retificação | Simular diferenças e montar dossiê | Aprovar arquivo substituto | Impacto fiscal e operacional desconhecido |
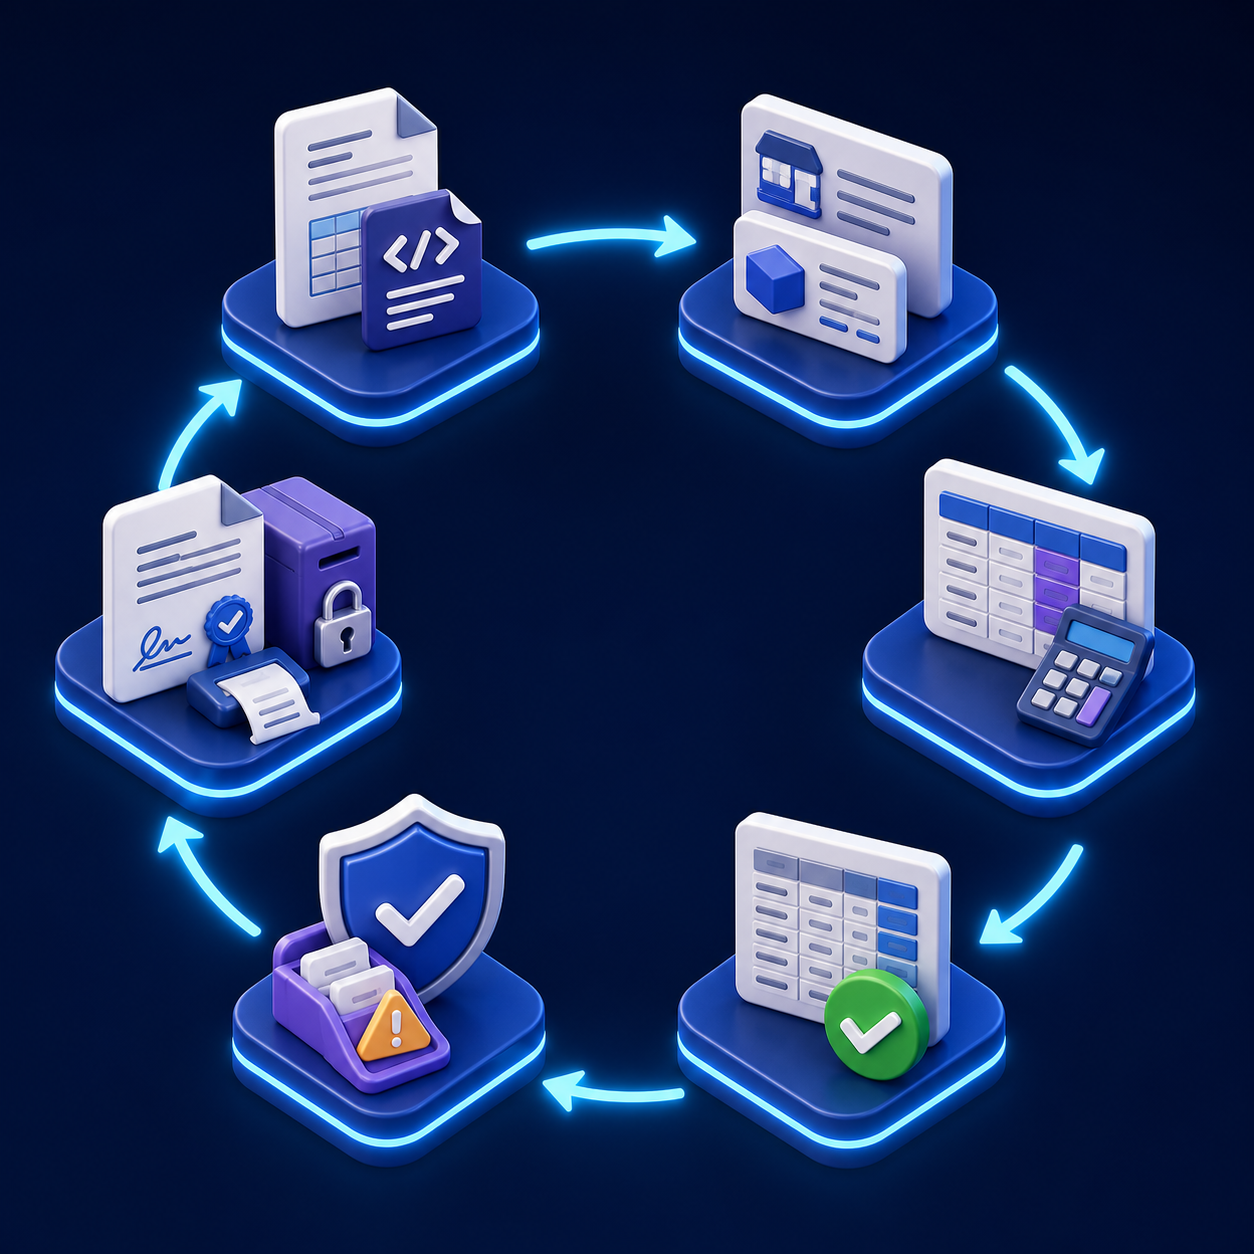
Fluxo seguro em seis etapas
1. Capturar documentos e eventos de origem
Importe XMLs autorizados, cancelamentos, cartas e outros eventos aplicáveis, além de pedidos, recebimentos, expedições e lançamentos do ERP. Preserve o arquivo original e seu hash. PDF, DANFE ou representação visual ajuda a pessoa, mas não deve substituir automaticamente o documento eletrônico estruturado quando ele é a fonte disponível.
2. Resolver cadastros por vigência
Confronte estabelecimento, participante, item, unidade, conversão, origem e demais atributos necessários. Não altere meses encerrados quando um produto muda de descrição ou classificação. O cadastro usado na escrituração precisa representar o que estava aprovado para aquele período.
3. Aplicar regras determinísticas
A IA pode localizar uma regra candidata e resumir sua justificativa. A saída que alimenta o arquivo deve vir de código ou tabela de decisão versionada. Condições, prioridades, datas de início e fim, fonte normativa, casos de teste e aprovador precisam ser explícitos.
4. Conciliar antes de gerar
Compare documentos emitidos e recebidos com ERP, contabilidade, estoque, produção, apuração e controles estaduais aplicáveis. Faça a conferência por documento e item antes do total. Dois erros de mesmo valor podem se compensar e esconder uma inconsistência.
5. Gerar e validar de forma reproduzível
Monte o arquivo a partir do razão aprovado. Valide estrutura, cardinalidade, tipos, somas e relacionamentos antes do PVA. Depois, importe na versão atualizada do programa, registre erros e advertências como itens de trabalho e gere novamente a partir da fonte corrigida. Evite “arrumar no PVA” sem devolver a alteração ao sistema de origem.
6. Assinar, transmitir e fechar o dossiê
Congele o arquivo aprovado, calcule o hash, peça autorização ao signatário habilitado, transmita e capture o recibo. O dossiê final deve unir fontes, versão das regras, conciliações, aprovações, arquivo entregue e recibo. Uma transmissão repetida por timeout precisa reconhecer o mesmo artefato e não criar ambiguidade operacional.
O PVA é uma barreira, não um parecer tributário
O Programa Validador e Assinador é indispensável, mas sua função tem limites. Ele verifica estrutura e regras implementadas, permite assinatura e transmissão e gera relatórios úteis. Ele não conhece o contrato, a mercadoria física, o motivo de uma devolução, o inventário real ou a decisão tributária documentada pela empresa.
Considere quatro estados distintos:
| Estado | Significado | Próxima ação |
|---|---|---|
| Arquivo gerado | O sistema produziu uma representação da competência | Executar testes estruturais e conciliação |
| Arquivo importado | O PVA conseguiu receber o conteúdo | Corrigir erros e analisar advertências |
| Arquivo validado | As validações disponíveis foram atendidas | Aprovação fiscal e conferência final |
| Arquivo transmitido | O ambiente recebeu o artefato assinado | Guardar recibo e fechar o dossiê |
Uma etapa não absorve a anterior. Se a origem estava errada, o recibo apenas comprova que o arquivo errado foi transmitido.
Como conciliar os principais blocos sem virar refém de siglas
Não existe um conjunto idêntico de blocos para toda empresa. Perfil, atividade, UF, operações e obrigações definem o que é aplicável. Ainda assim, uma matriz de origem ajuda a organizar o projeto.
| Grupo de informação | Fontes operacionais usuais | Conferência crítica |
|---|---|---|
| Abertura e cadastros | cadastro societário, estabelecimento, participantes e itens | CNPJ, IE, perfil, código, unidade e vigência |
| Documentos de mercadorias | XML, ERP de compras e vendas, recebimento e expedição | chave, evento, item, quantidade, valor e tratamento aprovado |
| Transporte e serviços relacionados | CT-e, outros documentos aplicáveis e logística | participante, origem, destino, vínculo e valor |
| Apuração de ICMS/IPI | razão fiscal, documentos, ajustes e memória | débitos, créditos, estornos, saldos e códigos de ajuste |
| Inventário | contagem aprovada, custo e posição por item | motivo, data, quantidade, unidade e valor |
| Produção e estoque | ordens, apontamentos, consumo, produção e saldos | identidade do item, unidade, período e correções |
| Outras informações | controles específicos e tabelas da UF | registro aplicável, código vigente e documento de suporte |
| Encerramento | contagem de registros e arquivo final | totalizadores, versão, hash e finalidade |
O objetivo não é preencher todos os blocos possíveis. É produzir exatamente os registros exigidos para aquele estabelecimento e conseguir explicar cada um.
Exemplo concreto: distribuidora com três filiais
Imagine uma distribuidora que fecha agosto com 18 mil documentos em três filiais. O ERP possui 740 itens ativos. O WMS usa caixas em algumas operações e unidades em outras. Vinte e sete produtos mudaram de embalagem no mês. Há notas canceladas, devoluções parciais e transferências entre estabelecimentos.
O arquivo bruto apresenta 184 pendências. A resposta insegura seria editar cadastros e registros até o PVA aceitar. O fluxo auditável separa as causas:
- 61 itens usam conversão sem vigência para a nova embalagem;
- 44 documentos foram importados antes do evento de cancelamento;
- 31 recebimentos estão vinculados à filial errada;
- 22 devoluções perderam a relação com o item original;
- 17 ajustes não têm código estadual aprovado;
- 9 diferenças decorrem de arredondamento na regra interna.
A IA agrupa mensagens, relaciona documentos e sugere a provável causa. O sistema bloqueia edição tributária livre. O responsável de cadastro aprova as conversões, operações corrige os vínculos, o fiscal decide os ajustes e tecnologia corrige o arredondamento reproduzível.
Depois, o arquivo é regenerado. A equipe compara a versão anterior com a nova por estabelecimento, documento, item e apuração. Só então importa no PVA, revisa o relatório, assina e transmite. O ganho não é “resolver 184 erros com IA”; é impedir que eles reapareçam na competência seguinte.
Retificação deve nascer de uma diferença explicada
As perguntas frequentes oficiais informam que, para competências a partir de janeiro de 2013, a EFD pode ser retificada sem autorização até o último dia do terceiro mês subsequente ao encerramento do mês de apuração; depois disso, aplicam-se as condições de autorização previstas. A nova entrega deve indicar a finalidade de arquivo substituto.
Não transforme esse prazo em atalho. Regras estaduais e situações concretas precisam ser verificadas. Antes de substituir um arquivo:
- identifique o fato e a fonte que mudaram;
- reconstrua o período com o leiaute vigente naquela competência;
- use o PVA atualizado na data da nova transmissão;
- compare registros removidos, incluídos e alterados;
- recalcule apuração, saldos e reflexos em períodos seguintes;
- avalie outras obrigações e pagamentos afetados;
- obtenha aprovação conforme materialidade;
- transmita como arquivo substituto;
- guarde novo arquivo, recibo e relação com a versão anterior.
Retificar não é editar o passado silenciosamente. É criar uma nova versão oficial com causa, impacto e evidência.
O painel deve mostrar fluxo e exceções
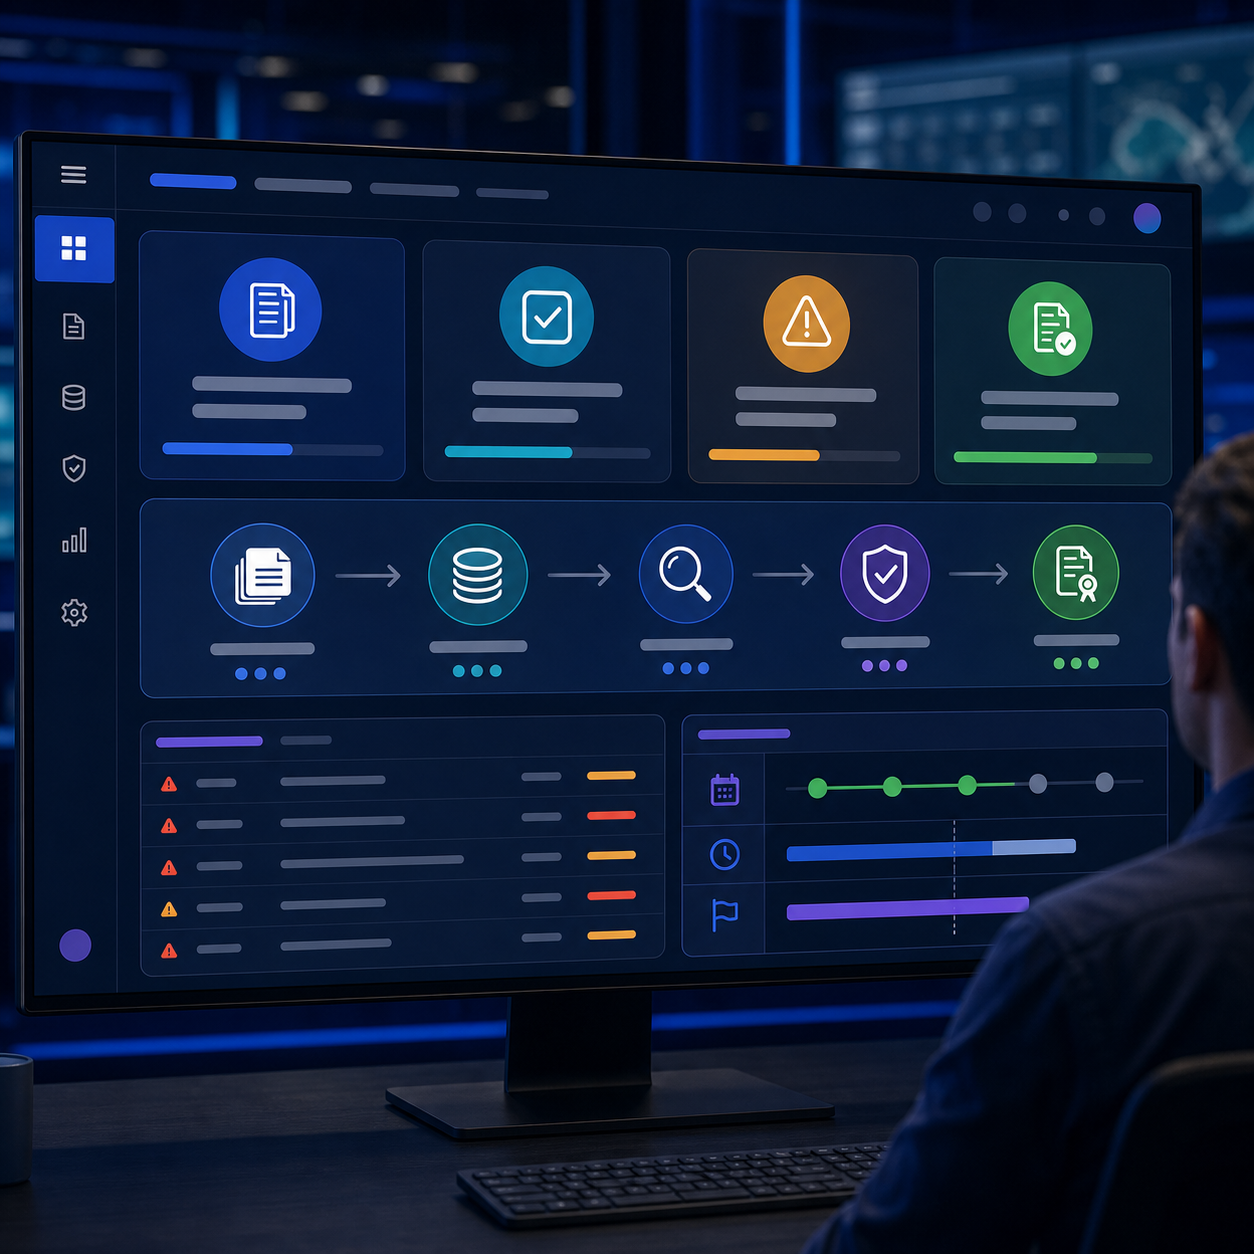
Indicadores úteis:
- documentos esperados, recebidos, cancelados e sem vínculo;
- participantes e itens com cadastro incompleto ou conflitante;
- conversões de unidade sem vigência;
- documentos divergentes entre origem, ERP e escrituração;
- diferenças de quantidade e valor por item;
- ajustes sem fonte ou aprovação;
- apuração conciliada e diferença remanescente;
- registros gerados por bloco e estabelecimento;
- erros e advertências do PVA por causa e responsável;
- versão de leiaute, gerador e PVA;
- arquivo aguardando revisão, assinatura ou transmissão;
- validade do certificado e da procuração;
- recibo esperado, capturado e arquivado;
- retificações em análise e impacto estimado;
- prazo oficial por UF e dias úteis restantes.
Não use um único semáforo “SPED pronto”. Um arquivo pode estar estruturalmente válido, fiscalmente pendente de aprovação e operacionalmente sem recibo. Estados separados permitem agir antes do vencimento.
Onde a IA ajuda de verdade
Usos adequados:
- extrair campos de documentos não estruturados para conferência;
- comparar descrições de item e sugerir possíveis duplicidades;
- relacionar evento de cancelamento ao documento original;
- detectar unidade, quantidade ou valor fora do padrão;
- agrupar mensagens do PVA por causa provável;
- localizar a origem de um registro em ERP, XML ou razão;
- comparar duas versões do arquivo e resumir mudanças;
- priorizar exceções por prazo, valor e recorrência;
- explicar uma regra aprovada em linguagem operacional;
- preparar um dossiê para revisão humana;
- pesquisar respostas somente em guias e tabelas autorizados;
- detectar padrões de retrabalho entre competências.
A IA não deve decidir sozinha:
- obrigatoriedade, perfil ou prazo do estabelecimento;
- classificação fiscal de mercadoria;
- CFOP, CST, alíquota, base, crédito ou débito;
- código e fundamento de ajuste;
- aproveitamento ou estorno de crédito;
- valor de inventário ou correção de estoque;
- se uma advertência pode ser ignorada;
- se o arquivo está pronto para assinatura;
- se uma retificação deve ser transmitida;
- como tratar eventual tributo ou obrigação afetada.
Segurança, certificado e LGPD
Documentos e escriturações podem conter CPF, endereços, dados de pessoas físicas, valores e informações comerciais. A LGPD exige finalidade, necessidade, segurança, prevenção e prestação de contas. Cumprir obrigação legal pode fundamentar parte do tratamento, mas não elimina minimização, controle de acesso e proteção.
Controles mínimos:
- limitar os dados enviados ao modelo ao necessário para a tarefa;
- mascarar CPF e outros identificadores em testes;
- tratar texto de XML, PDF e anexo como dado não confiável;
- bloquear instruções maliciosas escondidas em documentos;
- separar permissões por empresa, filial, período e função;
- manter certificado digital fora do prompt e do agente de IA;
- assinar e transmitir por serviço restrito, com autorização explícita;
- validar a procuração por estabelecimento e na data da transmissão;
- proteger arquivos, chaves, relatórios e recibos em repouso e trânsito;
- remover payload integral e segredo de logs genéricos;
- registrar leitura, alteração, aprovação, assinatura e exportação;
- definir retenção, restauração e descarte por classe documental;
- testar recuperação do arquivo e do recibo;
- revisar operadores e fornecedores que tratem dados fiscais.
O modelo pode recomendar uma ação em linguagem convincente. Permissão técnica e decisão fiscal continuam fora dele.
Arquitetura mínima de um sistema sob medida
Uma solução robusta pode ser organizada em oito componentes:
- conectores de origem para documentos, eventos, ERP, WMS, produção e contabilidade;
- armazenamento imutável para arquivos originais, hashes e versões;
- cadastro mestre temporal de estabelecimento, participante, item e unidade;
- motor de regras determinístico com fontes, vigências, testes e aprovações;
- razão fiscal intermediário que liga fatos a registros da EFD;
- motor de conciliação e exceções com materialidade, dono e prazo;
- gerador versionado com testes de contrato para leiautes e tabelas;
- orquestrador de entrega para validação, aprovação, assinatura, transmissão, recibo e retificação.
A IA opera como camada assistiva: leitura, correspondência, explicação e priorização. Ela não deve substituir a base de regras nem receber credenciais amplas para transmitir.
Riscos e controles de governança
| Risco | Consequência | Controle recomendado |
|---|---|---|
| Usar regra atual em período antigo | Histórico reescrito | Cadastro e regra temporal por competência |
| Item duplicado entre sistemas | Documento e estoque fragmentados | Identidade mestre e fila de resolução |
| Conversão de unidade livre | Quantidade fiscal incorreta | Fórmula versionada e teste de consistência |
| CFOP ou CST sugerido virar decisão | Escrituração sem fundamento | Aprovação fiscal e regra determinística |
| Total fechar por compensação | Erros individuais invisíveis | Conciliação por documento e item |
| Ajuste sem documento de suporte | Apuração não auditável | Fonte, código, memória e aprovador obrigatórios |
| Editar apenas no PVA | Erro reaparece no mês seguinte | Correção na fonte e regeneração |
| Validação tratada como correção | Arquivo plausível, operação errada | Revisão de realidade econômica |
| PVA desatualizado | Falha ou comportamento incompatível | Monitor de versão e teste antes do fechamento |
| Prazo global para todas as filiais | Atraso estadual | Calendário por UF e estabelecimento |
| Certificado dentro do agente | Transmissão indevida | Cofre, escopo mínimo e autorização humana |
| Timeout gerar nova tentativa cega | Estado de entrega ambíguo | Hash, idempotência e consulta do retorno |
| Recibo separado do arquivo | Prova incompleta | Dossiê imutável por entrega |
| Retificação sem impacto | Saldos posteriores divergentes | Simulação e aprovação por materialidade |
| Documento instruir a IA | Prompt injection | Conteúdo como dado, ferramentas em allowlist |
| Dados pessoais em ambiente de teste | Incidente de privacidade | Mascaramento e dados sintéticos |
Como validar antes de produção
- inventariar estabelecimentos, CNPJs, inscrições estaduais, UFs e perfis;
- confirmar obrigação, prazo e regras com a área fiscal por estabelecimento;
- mapear todos os sistemas de origem e seus proprietários;
- definir o identificador imutável de documento, item e movimento;
- preservar XML, evento e hash do arquivo original;
- testar documento autorizado, cancelado, denegado e extemporâneo, quando aplicável;
- testar entrada, saída, devolução, transferência e operação sem movimento;
- versionar participante, item, unidade e conversão;
- impedir cadastro sem data de início de vigência;
- documentar CFOP, CST, crédito, débito e ajuste em regras aprovadas;
- guardar fonte, vigência, responsável e caso de teste de cada regra;
- comparar documento, ERP, estoque, contabilidade e apuração;
- reconciliar por item antes de totalizar;
- detectar dois erros que se compensam;
- validar cardinalidade entre registros pais e filhos;
- testar abertura, encerramento e totalizadores de registros;
- usar o leiaute correto para a competência;
- registrar a versão do gerador e das tabelas;
- importar no PVA atualizado;
- classificar erro e advertência por causa e responsável;
- corrigir na fonte e regenerar o arquivo;
- impedir edição manual sem trilha e sincronização de volta;
- congelar o arquivo aprovado e calcular seu hash;
- testar signatário, certificado e procuração por estabelecimento;
- exigir aprovação explícita antes da transmissão;
- tratar indisponibilidade e timeout sem duplicidade;
- capturar e relacionar recibo ao arquivo exato;
- restaurar arquivo, relatório e recibo a partir do backup;
- simular retificação e comparar versões registro a registro;
- avaliar reflexos em saldos e obrigações relacionadas;
- mascarar dados pessoais nos ambientes não produtivos;
- testar prompt injection em XML, PDF e descrição de item;
- remover segredo e conteúdo fiscal desnecessário dos logs;
- monitorar Guia, Nota Técnica, tabelas, PVA e regras da UF;
- executar teste de regressão antes de cada mudança de versão;
- medir reincidência de causa, não apenas quantidade de erros no PVA.
Método Laf para implantar sem paralisar o fechamento
Na Laf Digital, o projeto começa por uma competência e um estabelecimento representativos. Mapeamos fontes, cadastros, regras, conciliações, exceções e evidências; depois construímos um fluxo mensurável que trabalha ao lado do processo atual até provar estabilidade.
Uma sequência prática:
- escolher operação, estabelecimento e período piloto;
- reconstruir a competência a partir das fontes originais;
- medir divergências e classificar causas recorrentes;
- criar cadastro temporal e razão fiscal intermediário;
- automatizar regras estáveis e bloquear incertezas;
- gerar e comparar o arquivo com a entrega já revisada;
- validar no PVA e registrar toda pendência;
- operar em paralelo com dupla conferência;
- acompanhar assinatura, transmissão e recibo;
- ampliar por filial, bloco ou família de operação.
O indicador principal não é quantos registros a IA preencheu. É quanto retrabalho deixou de reaparecer sem aumentar risco, atraso ou dependência de uma pessoa.
Quando vale criar um sistema sob medida
Um processo menor pode melhorar muito com saneamento de cadastro, rotina de conciliação e integração bem configurada. Um sistema sob medida ganha valor quando:
- há vários estabelecimentos, UFs, ERPs ou WMSs;
- o volume impede conferência manual por documento;
- o cadastro de itens muda com frequência;
- estoque, fiscal e contabilidade usam chaves diferentes;
- o PVA vira a primeira camada real de qualidade;
- correções manuais não retornam ao sistema de origem;
- regras tributárias vivem em planilhas sem vigência;
- advertências dependem da memória de uma única pessoa;
- cada fechamento repete as mesmas causas;
- arquivo, recibo e memória não têm vínculo automático;
- a empresa precisa explicar uma entrega rapidamente em auditoria;
- retificações são frequentes ou difíceis de simular.
Se esse é o cenário, a Laf Digital pode mapear o fechamento, construir a camada de conciliação e integrar o fluxo de geração, validação e evidências sem delegar decisões tributárias à IA.
Referências consultadas
Fontes primárias e oficiais consultadas em agosto de 2026:
- Portal SPED — EFD ICMS IPI, conceito e base normativa
- Portal SPED — página da EFD ICMS IPI e atualizações de 2026
- Portal SPED — Guia Prático da EFD ICMS/IPI, versão 3.2.2
- Portal SPED — manuais, guias e leiaute 020 para 2026
- Receita Federal — PVA EFD ICMS IPI, versão atual disponibilizada
- Portal SPED — perguntas frequentes da EFD ICMS IPI
- Portal SPED — perguntas frequentes, versão 7.6
- Portal SPED — orientação para a EFD ICMS IPI no ciclo da reforma tributária
- Presidência da República — Lei nº 13.709/2018, LGPD
- NIST — Artificial Intelligence Risk Management Framework 1.0
- NIST — perfil de riscos para IA generativa
Perguntas frequentes
O que é SPED Fiscal?
É o nome pelo qual muitas empresas se referem à EFD ICMS/IPI, uma escrituração digital do SPED que reúne documentos, operações, apurações de ICMS e IPI e outras informações previstas para o contribuinte.
EFD ICMS/IPI e EFD-Contribuições são a mesma coisa?
Não. São escriturações distintas, com tributos, leiautes, regras e entregas próprios. O sistema deve separar suas fontes e responsabilidades.
A EFD ICMS/IPI é mensal?
Sim. A orientação oficial informa periodicidade mensal, referente a um mês civil ou fração, mesmo quando a apuração do imposto ocorre em períodos menores.
Quantos arquivos a empresa deve enviar?
Em termos gerais, um arquivo para cada mês civil e para cada combinação de CNPJ e inscrição estadual. Situações específicas devem ser confirmadas com a legislação aplicável.
Qual é o prazo da EFD ICMS/IPI?
O prazo é definido pelas administrações tributárias estaduais. A automação deve manter calendário por UF e estabelecimento, sem copiar uma data global.
Qual leiaute vale para períodos de 2026?
O Portal SPED indica o leiaute 020 para períodos de 1º de janeiro a 31 de dezembro de 2026, conforme a documentação oficial correspondente.
Qual Guia Prático foi consultado neste artigo?
A versão 3.2.2, atualizada em 11 de fevereiro de 2026 e publicada no Portal SPED em março de 2026.
Qual PVA usar em 2026?
Use a versão atual disponibilizada pela Receita Federal na data do trabalho. A página oficial consultada em agosto de 2026 disponibilizava o PVA 6.1.1.
O PVA garante que o SPED está correto?
Não. Ele aplica validações técnicas e regras implementadas, mas não confirma que documento, operação, estoque, crédito ou ajuste refletem a realidade e a legislação do estabelecimento.
Advertência no PVA pode ser ignorada?
Não automaticamente. Cada advertência precisa de causa, análise, responsável e evidência. A ausência de bloqueio técnico não equivale a aprovação fiscal.
A IA pode escolher CFOP e CST?
Ela pode sugerir candidatos e localizar regras para revisão. A decisão que alimenta o arquivo deve vir de regra aprovada, dados do fato real e responsabilidade fiscal definida.
A IA pode calcular ICMS ou IPI?
O cálculo final deve ser determinístico, reproduzível e versionado. A IA pode explicar diferenças ou extrair dados, mas não deve inventar base, alíquota, crédito ou ajuste.
É seguro corrigir diretamente no PVA?
Correção isolada no PVA tende a reaparecer no próximo mês. O ideal é corrigir a origem, registrar a causa e regenerar o arquivo; exceções manuais precisam voltar à fonte com trilha.
Como evitar cadastro duplicado de produtos?
Use uma identidade mestre, regras de correspondência, unidade e conversão com vigência e uma fila humana para casos ambíguos. Descrição parecida não prova que dois itens são iguais.
Como conciliar estoque e SPED Fiscal?
Relacione documento, item, movimento, unidade, quantidade, custo e período. Compare por item e estabelecimento antes de olhar apenas o valor total.
Bloco H e Bloco K são sempre obrigatórios?
Não se deve presumir. A obrigação e o conteúdo dependem da legislação, atividade, perfil, estabelecimento, período e situação aplicável.
O que guardar depois da transmissão?
Guarde o arquivo exato, hash, versão das regras, relatório de validação, aprovações, identidade do signatário, recibo e documentos que sustentam os registros.
Quem pode assinar a EFD ICMS/IPI?
O signatário deve cumprir as condições oficiais, como representante ou procurador habilitado. A procuração para a EFD é específica por estabelecimento e deve estar válida na data da transmissão.
O certificado digital pode ficar dentro do agente de IA?
Não é recomendável. Mantenha-o em cofre ou serviço restrito, com escopo mínimo e autorização humana explícita para assinatura e transmissão.
Como tratar timeout na transmissão?
Não envie novamente às cegas. Use o hash e a identidade do arquivo, consulte o estado disponível e relacione o recibo ao artefato exato antes de decidir nova tentativa.
Posso retificar a EFD ICMS/IPI?
Sim, conforme condições e prazos aplicáveis. A orientação geral admite retificação sem autorização até o último dia do terceiro mês subsequente para competências a partir de janeiro de 2013; depois, há regras de autorização.
Qual leiaute usar em uma retificação?
Use o leiaute vigente no período de apuração que está sendo retificado e o PVA atualizado na data da transmissão, conforme a orientação oficial.
Retificação substitui o arquivo anterior?
A nova transmissão é identificada como arquivo substituto. Internamente, preserve ambas as versões, os recibos e a explicação das diferenças.
A automação elimina a revisão humana?
Não. Ela desloca o trabalho humano da digitação repetitiva para aprovação de regra, investigação de exceção, análise de advertência e autorização da entrega.
Como começar um piloto?
Escolha um estabelecimento e uma competência representativos, reconstrua as fontes, meça causas de divergência, gere em paralelo e só amplie depois de validar arquivo, recibo e repetibilidade.
Quanto custa automatizar o SPED Fiscal com IA?
Depende de estabelecimentos, volume, qualidade cadastral, sistemas, UFs, blocos, regras, retificações e nível de integração. O diagnóstico deve medir causas e horas de retrabalho antes de estimar a solução.
Quando um sistema sob medida faz sentido?
Quando múltiplas filiais, grande volume, integrações frágeis, cadastros conflitantes e correções recorrentes tornam o fechamento manual caro, arriscado e difícil de auditar.
Próximo passo
Separe a última competência, o arquivo entregue, o recibo, o relatório do PVA e as planilhas usadas para corrigir divergências. Em uma conversa de diagnóstico, a Laf Digital consegue mapear onde o retrabalho nasce e qual parte deve ser integrada, governada ou mantida sob decisão humana.