
Resposta curta
O regime específico de combustíveis exige que o ERP trate IBS e CBS por quantidade, não apenas por valor da venda. As alíquotas serão nacionais, expressas por unidade de medida e diferentes por produto. Para líquidos comercializados por volume, a metodologia usa o volume convertido a 20 °C.
A Portaria Conjunta MF/CGIBS nº 14/2026 definiu como as alíquotas serão calculadas e reajustadas, mas não é uma tabela de alíquotas finais. A CBS entra nessa metodologia a partir de 2027; o IBS, a partir de 2029. Até a divulgação oficial, a empresa deve preparar dados, regras, documentos, preço, crédito e conciliação sem gravar percentuais provisórios como definitivos.
Preparar o ERP para combustíveis não é criar um campo chamado IBS/CBS. É provar qual produto, quantidade fiscal, unidade, temperatura, regra, alíquota vigente e documento sustentam cada cálculo.
Por que esta pauta entrou na agenda agora
Em 5 de outubro de 2026 foi publicada a Portaria Conjunta MF/CGIBS nº 14/2026. O ato aprovou a metodologia de cálculo da carga tributária usada para fixar IBS e CBS sobre os combustíveis sujeitos ao regime específico do art. 172 da Lei Complementar nº 214/2025.
O comunicado oficial do CGIBS resume três características decisivas: alíquotas uniformes em todo o país, específicas por unidade de medida e diferenciadas por produto. A metodologia vale para a CBS com vigência a partir de 2027 e para o IBS a partir de 2029.
Isso não autoriza a empresa a inventar o valor por litro ou metro cúbico. A portaria define a fórmula e as fontes; as alíquotas aplicáveis precisam ser divulgadas em ato próprio. O projeto de adequação pode avançar agora com parâmetros versionados e testes, mas a produção deve consumir somente tabela oficial vigente.
| Marco | O que foi definido | O que a empresa deve fazer |
|---|---|---|
| 5/10/2026 | publicação da metodologia da Portaria 14 | revisar modelo de dados e cenários de teste |
| 2027 | CBS passa a seguir a metodologia do regime específico | parametrizar alíquota oficial quando divulgada e validar ponta a ponta |
| 2027 e 2028 | IBS ainda não percorre a mesma escala definitiva dos combustíveis | manter calendário e regras separados por tributo |
| 2029 | início da metodologia do IBS com limite de 10% da carga de referência | ativar regra correspondente somente na vigência |
| 2030 a 2032 | limites de 20%, 30% e 40% para o IBS | versionar cada mudança anual |
| 2033 | limite de 100% da carga de referência do IBS | concluir a transição prevista na norma |
Datas e parâmetros tributários podem receber novos atos. O cadastro deve registrar fonte, data de publicação, início e fim de vigência, ambiente e responsável pela aprovação.
O que muda no cálculo dos combustíveis
A Lei Complementar nº 214/2025, em texto compilado determina incidência única de IBS e CBS sobre os combustíveis do art. 172, mesmo quando a operação começa no exterior. A base é a quantidade do produto. O valor do tributo resulta da multiplicação dessa quantidade pela alíquota específica aplicável.
Esse desenho é diferente de uma regra genérica valor da operação × percentual. O sistema precisa saber, antes de calcular:
- se o item está no regime específico;
- qual é o produto fiscal, sem depender apenas do nome comercial;
- em qual unidade a alíquota foi publicada;
- qual quantidade deve compor a base;
- se o volume líquido precisa ser convertido a 20 °C;
- em qual etapa ocorre a incidência única;
- qual versão da alíquota vale na data do fato;
- como a operação afeta crédito, preço e conciliação.
| Regra | Consequência no sistema | Controle mínimo |
|---|---|---|
| incidência uma única vez | revenda não pode repetir automaticamente o débito | papel tributário de cada participante e etapa |
| base em quantidade | preço da venda não substitui a quantidade fiscal | unidade, fator e origem da medição |
| alíquota específica | valor pode ser expresso por litro, m³ ou unidade aplicável | tabela oficial versionada |
| uniformidade nacional | não se escolhe alíquota por UF como regra principal do regime | produto e vigência, sem atalhos regionais |
| diferenciação por produto | gasolina, diesel, etanol e outros não compartilham um único parâmetro | classificação fiscal e identidade do combustível |
| reajuste anual | taxa não pode ficar fixa no código do ERP | vigência, fonte, aprovação e rollback |
Quais combustíveis estão no regime específico
O art. 172 da LC 214 relaciona gasolina e suas correntes, etanol anidro combustível, óleo diesel e suas correntes, biodiesel B100, GLP e GLGN, etanol hidratado, querosene de aviação, óleo combustível, gás natural processado, biometano e GNV. A lei também admite outros combustíveis autorizados pela ANP e relacionados em ato conjunto.
A presença na lista não significa que todos usem a mesma unidade, alíquota, momento operacional ou tratamento documental. O motor fiscal precisa separar famílias e versões. Um único indicador “combustível = sim” é insuficiente.
Cadastro mínimo por produto
| Campo | Exemplo de conteúdo | Por que importa |
|---|---|---|
| identidade fiscal | código interno, descrição controlada, NCM e código setorial aplicável | impede regra por texto livre |
| tipo regulatório | gasolina, EAC, diesel, B100, GLP, EHC ou outro | seleciona a família correta |
| papel na mistura | puro, componente obrigatório, produto misturado | afeta tratamento e reconciliação |
| unidade comercial | litro, quilograma, m³ ou unidade usada no contrato | conecta pedido e estoque |
| unidade tributária | unidade oficial vinculada à alíquota | forma a base do cálculo |
| regra de temperatura | exige ou não conversão a 20 °C | normaliza líquidos por volume |
| fator e método | fonte, medição, precisão e arredondamento aprovados | permite reproduzir a quantidade fiscal |
| vigência | início, fim, ato e versão | evita aplicar regra futura ou expirada |
NCM pode participar da decisão, mas não deve ser a única chave. Produto, composição, autorização, finalidade, etapa e documentação aplicável podem alterar o enquadramento.
Por que o volume a 20 °C precisa de atenção
A Portaria 14 determina que, para combustíveis líquidos comercializados por volume, a carga por unidade seja expressa com o volume convertido a 20 °C. Isso transforma medição e temperatura em dado fiscal auditável.
O ERP não deve receber apenas a quantidade digitada na nota. Precisa preservar quantidade observada, temperatura, densidade ou informação técnica usada no processo, método de conversão, quantidade convertida, precisão, arredondamento, equipamento ou fonte e horário da medição. A regra técnica deve ser homologada pela área competente e pelos responsáveis fiscal e regulatório.
Uma divergência pequena por carregamento pode ganhar materialidade quando multiplicada por milhões de litros. Por isso, estoque físico, ordem de carregamento, documento fiscal, faturamento, contabilidade e apuração precisam compartilhar o mesmo identificador da medição — sem apagar os valores originais.
Como a metodologia forma as alíquotas
A portaria separa carga direta e indireta de referência. Para a CBS, a parcela direta considera PIS/Pasep, Cofins e correspondentes de importação incidentes na produção, importação e comercialização. A parcela indireta considera tributos sobre insumos, serviços e bens de capital da cadeia que não foram recuperados como crédito, incluindo os tributos listados no ato.
Para 2027, a CBS de cada combustível não deve exceder a soma das cargas direta e indireta apuradas e reajustadas pela metodologia. O exercício-base informado é julho de 2025 a junho de 2026. A portaria usa IPCA e a meta de inflação de 3% vigente em julho de 2026 nos passos descritos para atualização.
Para o IBS, o exercício-base será julho de 2027 a junho de 2028. A carga direta olha o ICMS segundo o regime aplicável; a indireta considera ICMS e ISS não recuperados sobre a cadeia. Os limites crescem de 10% em 2029 para 100% a partir de 2033.
Nos anos seguintes aos marcos iniciais, a sistemática usa a variação do Preço Médio Ponderado a Consumidor Final, o PMPF. Isso é regra de atualização da alíquota oficial, não autorização para cada empresa recalcular o tributo com seu próprio preço médio.
A companhia não calcula a alíquota nacional no ERP. Ela importa a alíquota divulgada oficialmente, confere produto, unidade e vigência e calcula o valor da sua operação com a quantidade fiscal correta.
Biocombustíveis exigem regras próprias
A portaria assegura tributação inferior aos biocombustíveis e ao hidrogênio de baixa emissão de carbono em comparação aos combustíveis fósseis. Para biocombustíveis, a faixa prevista fica entre 40% e 90% da alíquota do fóssil comparado, considerados equivalência energética, preços, unidades e potencial de redução de impactos.
No IBS, EAC e B100 destinados à mistura obrigatória terão 90% da alíquota da gasolina A e do diesel A, respectivamente. Para o etanol hidratado, a norma preserva diferencial competitivo calculado segundo a metodologia e os períodos definidos.
Essas relações devem aparecer como regras referenciadas, não como cópias manuais de percentuais em cada filial. O sistema precisa mostrar qual combustível fóssil foi usado como comparação, qual ato definiu o vínculo e a partir de quando ele produz efeito.
Arquitetura segura para o ERP fiscal
Uma arquitetura confiável separa cadastro, medição, regra, documento, contabilização e auditoria. Assim, a publicação de uma nova alíquota não exige alterar código em dezenas de telas.
- Cadastro mestre de produto: mantém identidade fiscal, regulatória, comercial e composição.
- Camada de medição: recebe quantidade observada e produz quantidade fiscal sem perder a origem.
- Serviço de normalização: converte unidade e, quando aplicável, volume a 20 °C com regra homologada.
- Catálogo tributário: guarda tributo, produto, unidade, alíquota, vigência, fonte e aprovação.
- Motor fiscal: determina incidência única, base e valor a partir de parâmetros válidos.
- Adaptador documental: leva campos e códigos ao leiaute vigente de cada documento eletrônico.
- Precificador: simula custo, margem e preço sem alterar produção tributária.
- Razão de conciliação: liga medição, documento, lançamento, crédito e apuração.
- Fila de exceções: bloqueia produto sem regra, conversão incoerente ou tabela vencida.
- Trilha de auditoria: preserva entrada, saída, versão, usuário, aprovação e evidência.
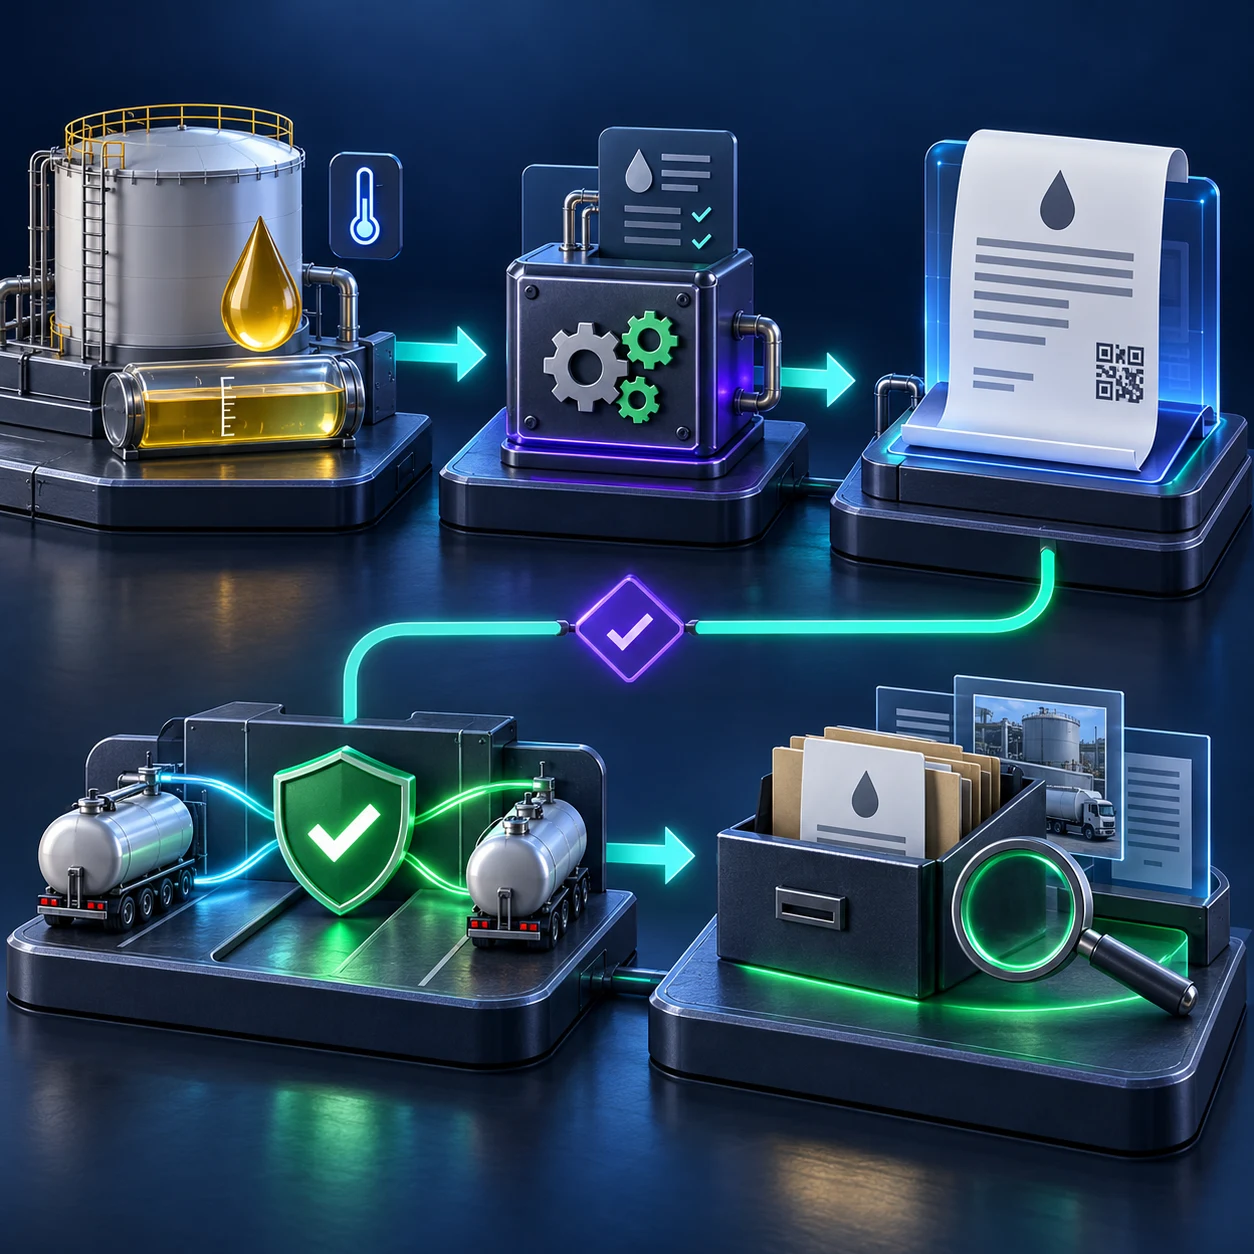
Fluxo operacional em oito etapas
1. Classificar o produto
O pedido deve apontar para um item mestre aprovado. Descrição livre não decide regime. O sistema valida família, composição, unidade, papel na cadeia e vigência cadastral.
2. Capturar a medição
Quantidade, temperatura e demais dados técnicos entram com origem identificada. Integrações com balança, tanque, terminal ou sistema de carregamento precisam de controle de falha e reconciliação.
3. Normalizar a quantidade fiscal
O serviço aplica unidade, conversão, precisão e arredondamento homologados. A saída nunca substitui o dado observado; ambos permanecem ligados.
4. Resolver a regra vigente
O motor busca produto, tributo, ambiente e data. Se encontrar mais de uma regra ativa ou nenhuma, bloqueia o cálculo e abre exceção. Não escolhe silenciosamente a “mais próxima”.
5. Calcular e explicar
O resultado precisa expor quantidade fiscal, unidade, alíquota, valor, versão e fundamento. A memória de cálculo acompanha o documento e a contabilização.
6. Emitir o documento
O adaptador usa leiaute, códigos e validações vigentes. Autorização técnica não prova, sozinha, que produto, quantidade e regra tributária estão corretos.
7. Conciliar a cadeia
Operação logística, documento, estoque, faturamento, contabilidade, crédito e apuração são comparados. Diferença segue com causa, materialidade, responsável e prazo.
8. Preservar evidência
O fechamento guarda XML ou documento aplicável, medição, parâmetros, ato oficial, aprovação, lançamento, tratamento das exceções e hash dos arquivos críticos.
Crédito não pode ser decidido por um único indicador
O art. 180 da LC 214 veda apropriação de créditos nas aquisições de combustíveis sujeitos à incidência única quando destinados à distribuição, comercialização ou revenda. Fora dessas hipóteses, contribuinte no regime regular pode apropriar créditos conforme as regras legais aplicáveis.
Isso exige separar a finalidade da aquisição. O mesmo produto pode ser estoque para revenda, insumo de atividade, consumo em frota, item de uso pessoal ou outra destinação com tratamento distinto. A automação pode aplicar regras aprovadas e levantar evidências; não deve presumir direito ao crédito porque o XML contém IBS ou CBS.
| Destinação | Tratamento operacional | Bloqueio importante |
|---|---|---|
| distribuição, comercialização ou revenda | identificar vedação e evitar crédito automático | produto em estoque não pode herdar regra de consumo |
| uso em atividade do regime regular | validar hipótese legal, documento e pagamento quando exigido | finalidade genérica “uso interno” é insuficiente |
| uso e consumo pessoal | aplicar restrições legais e política aprovada | centro de custo não prova elegibilidade |
| destinação alterada depois | reavaliar crédito, estoque e lançamento | mudança logística sem evento fiscal |
| documento divergente | abrir exceção antes da apropriação | correção manual sem trilha |
Preço e margem: o que simular antes de 2027
Mesmo com incidência específica por quantidade, preço continua central para margem, contrato e competitividade. A empresa precisa simular o novo débito, tributos remanescentes, créditos permitidos, custo logístico, perdas, mistura, capital de giro e cláusulas de repasse.
Crie três camadas separadas:
- tributária: cálculo legal a partir da quantidade fiscal e alíquota oficial;
- econômica: efeito no custo, margem, caixa e preço de cada produto e canal;
- comercial: política de repasse, prazo, desconto, contrato e concorrência.
O preço de venda não deve sobrescrever a regra tributária. E a simulação não deve alimentar documento real enquanto usar parâmetros provisórios.
Exemplo concreto: diferença entre quantidade logística e fiscal
Uma distribuidora carrega 500.000 litros observados de um combustível líquido em várias operações. Após o processo técnico aprovado, a quantidade fiscal consolidada a 20 °C resulta em 498.500 litros. Para testar o ERP antes da publicação da alíquota, a empresa usa em ambiente de homologação um parâmetro inteiramente fictício de R$ 0,15 por litro.
Se o sistema aplicar a quantidade observada, calculará R$ 75.000. Com a quantidade fiscal do exemplo, calculará R$ 74.775. A diferença de R$ 225 não demonstra qual será a carga real e não pode ir para produção; demonstra por que origem da medição, conversão e unidade precisam ser consistentes.
O teste deve conferir ainda se o documento, o razão fiscal e o painel exibem a mesma quantidade fiscal, se a memória mantém os 500.000 litros observados e se nenhum usuário consegue transformar o parâmetro fictício em regra vigente.
Como testar sem conhecer a alíquota final
É possível validar quase todo o fluxo com tabelas sintéticas marcadas como teste. O objetivo não é prever a alíquota, mas provar que o sistema calcula corretamente qualquer parâmetro oficial válido.
Monte casos para:
- cada combustível e unidade atendidos pela empresa;
- produto líquido com e sem conversão a 20 °C;
- início e fim de vigência da tabela;
- duas regras concorrentes, que devem bloquear;
- ausência de regra, que também deve bloquear;
- arredondamento no item, total e documento;
- devolução, cancelamento e ajuste conforme documentação vigente;
- revenda sem crédito indevido;
- uso elegível com validações necessárias;
- mudança de destinação;
- integração indisponível e reprocessamento idempotente;
- diferença entre estoque, documento, contabilidade e apuração.
Troque a massa sintética pela alíquota oficial em homologação assim que o ato for publicado. Reexecute regressão, obtenha aprovação fiscal e técnica e só então programe a vigência produtiva.
Painel de prontidão e operação
O painel precisa permitir abrir a evidência, não apenas mostrar cores. Indicadores úteis incluem cobertura de cadastro, produtos sem unidade tributária, medições sem origem, regras próximas do vencimento, documentos divergentes e créditos bloqueados.
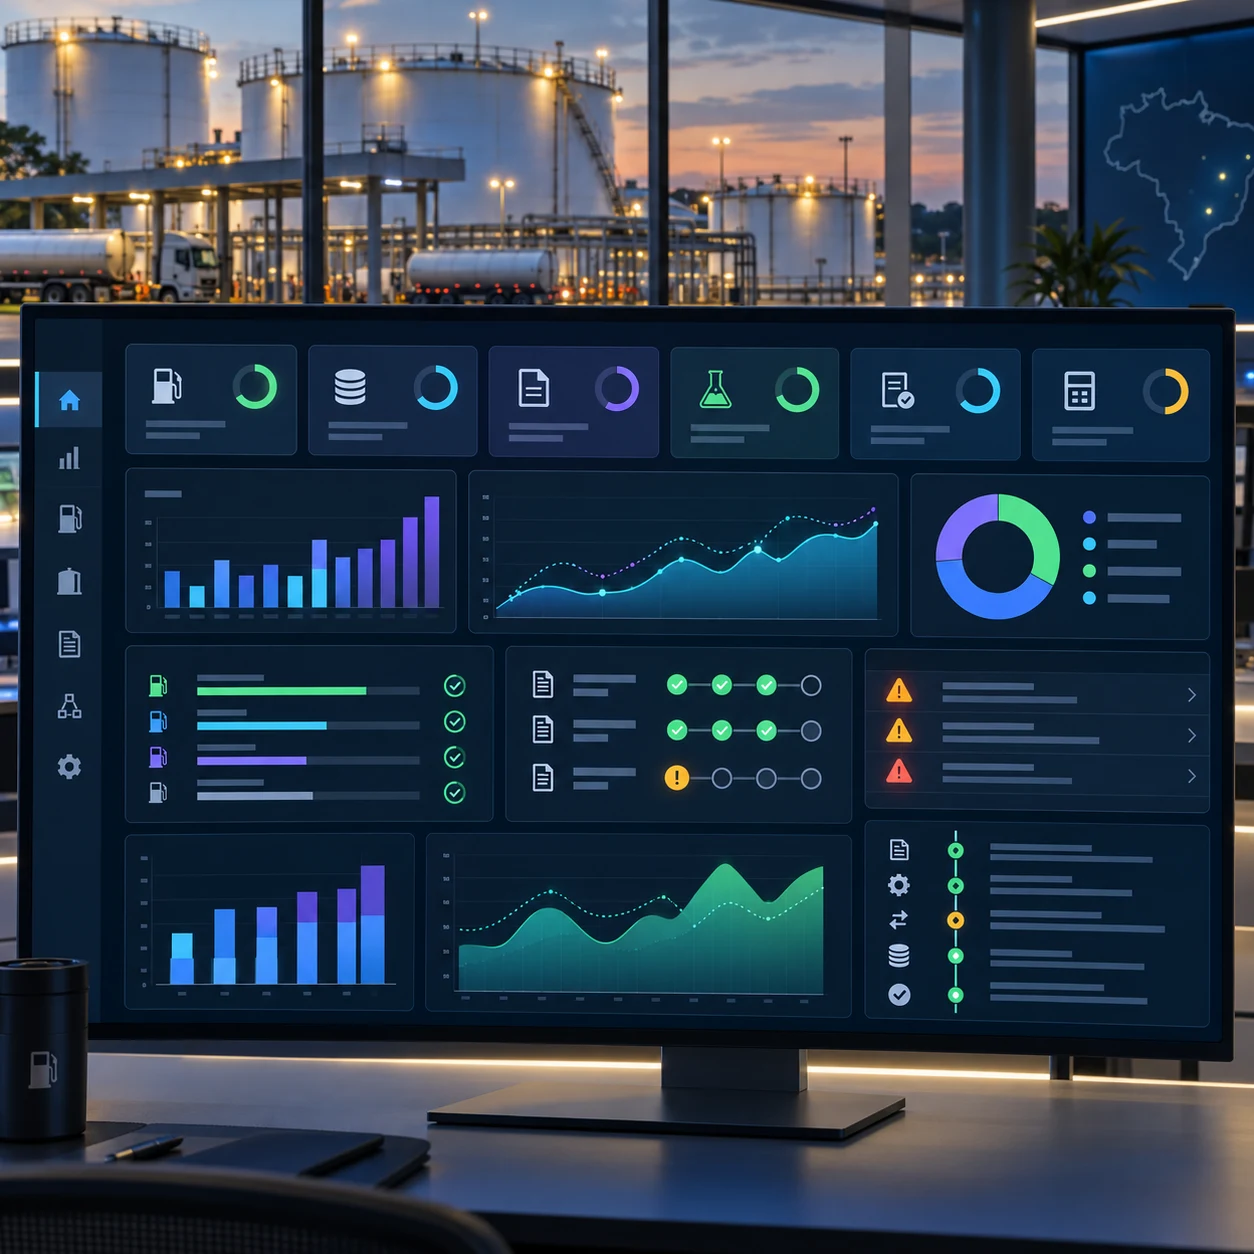
| Indicador | Cálculo | Ação apoiada |
|---|---|---|
| cadastro coberto | produtos aprovados ÷ produtos ativos | priorizar saneamento |
| unidade fiscal validada | itens com unidade e conversão homologadas ÷ itens aplicáveis | eliminar cálculo ambíguo |
| regra vigente íntegra | produtos com exatamente uma regra ativa ÷ produtos faturáveis | bloquear ausência ou sobreposição |
| testes aprovados | cenários aprovados ÷ cenários planejados | medir prontidão real |
| reconciliação por quantidade | operações sem diferença ÷ operações processadas | localizar falha de medição ou conversão |
| crédito em exceção | aquisições bloqueadas por dúvida ÷ aquisições analisadas | revisar destinação e documento |
| rastreabilidade | cálculos com memória completa ÷ cálculos emitidos | sustentar auditoria |
| tempo de tratamento | mediana entre abertura e resolução da exceção | dimensionar operação |
Evite transformar a taxa de sucesso em meta que estimule fechamento indevido. Exceção aberta com evidência é melhor que divergência escondida como “conciliada”.
Onde a IA ajuda — e onde não decide
A IA pode comparar descrições de produto com o cadastro controlado, extrair requisitos de novos atos, explicar diferenças entre versões, agrupar exceções e preparar cenários de teste. Também pode resumir uma divergência com links para medição, documento e regra.
Ela não deve definir a classificação do combustível, criar alíquota, escolher unidade, calcular conversão sem método aprovado, reconhecer crédito, alterar preço ou publicar regra em produção sem aprovação. Campos determinísticos devem continuar em código e tabelas controladas.
Toda resposta assistida precisa mostrar fonte, data, versão e nível de confiança. Quando a evidência não fecha, o resultado correto é “revisão necessária”.
Riscos e governança
O primeiro risco é tratar a portaria de metodologia como tabela de alíquotas. Isso cria preço, documento e orçamento com número sem validade. O segundo é usar quantidade comercial sem confirmar a quantidade fiscal na unidade aplicável.
Há ainda riscos de cadastro duplicado, conversão diferente entre terminal e ERP, vigências sobrepostas, crédito indevido na revenda, documento autorizado com regra errada e simulação contaminando produção.
Controles recomendados:
- segregação entre quem cadastra, aprova e publica regra;
- autenticação forte e acesso mínimo;
- dupla aprovação para vigência tributária e preço;
- ambientes e chaves separados;
- tabela oficial armazenada com URL, arquivo, hash e data;
- alerta para regra ausente, duplicada, expirada ou futura;
- teste de regressão por produto e operação;
- log sem credenciais ou documentos completos desnecessários;
- plano de rollback que preserve documentos já emitidos;
- revisão periódica de usuários, integrações e exceções.
Método Laf para adaptar a operação
A Laf Digital organiza o projeto em cinco frentes conectadas.
1. Inventário de produtos e fluxos
Mapeamos combustíveis, unidades, medições, participantes, documentos, sistemas e destinos. O objetivo é localizar onde a quantidade muda e quem responde por cada dado.
2. Cadastro e regras versionadas
Construímos o modelo mestre, a conversão auditável e o catálogo tributário com fonte, vigência, aprovação e bloqueios. Percentual não fica escondido em código ou planilha paralela.
3. Integração e documentos
Conectamos terminal, estoque, pedido, motor fiscal, emissor, contabilidade e apuração. Cada etapa usa identificadores estáveis e reprocessamento seguro.
4. Simulação e testes
Executamos casos sintéticos, bordas de vigência, erros esperados, conciliação e efeito econômico. Resultado de homologação não contamina produção.
5. Operação assistida
Implantamos painel, fila de exceções, trilha de auditoria e rotina de atualização normativa. IA ajuda a investigar; responsáveis fiscal, regulatório, financeiro e técnico aprovam.
Checklist executivo
- [ ] listar todos os combustíveis, códigos, composições e unidades;
- [ ] identificar produtos sujeitos ao art. 172 e validar o enquadramento;
- [ ] mapear onde quantidade, temperatura e densidade são capturadas;
- [ ] homologar a conversão aplicável a 20 °C;
- [ ] preservar quantidade observada e quantidade fiscal;
- [ ] criar catálogo de alíquotas com fonte e vigência;
- [ ] impedir tabela provisória em produção;
- [ ] separar CBS 2027 e IBS 2029 no calendário;
- [ ] revisar documentos e integrações por versão;
- [ ] mapear destinação e regra de crédito;
- [ ] simular preço, margem, caixa e contratos;
- [ ] testar ausência, duplicidade e troca de regra;
- [ ] conciliar medição, documento, estoque e contabilidade;
- [ ] criar painel de prontidão e exceções;
- [ ] definir aprovação, rollback e evidência.
Referências consultadas
- CGIBS — Portaria Conjunta MF/CGIBS nº 14/2026, íntegra oficial
- CGIBS — comunicado sobre a metodologia das alíquotas de combustíveis
- Planalto — Lei Complementar nº 214/2025, texto compilado
- CGIBS — Resolução CGIBS nº 6/2026, Regulamento do IBS
- Planalto — Decreto nº 12.955/2026, Regulamento da CBS
- Receita Federal e CGIBS — cronograma de documentos fiscais eletrônicos da Reforma Tributária
Perguntas frequentes
IBS e CBS sobre combustíveis já têm alíquotas finais para 2027?
A Portaria 14 definiu a metodologia, não uma tabela final de valores por produto. Use somente a alíquota divulgada em ato oficial próprio e vigente.
Quando a metodologia começa a valer?
Ela se aplica à CBS com vigência a partir de 2027 e ao IBS com vigência a partir de 2029, além dos reajustes anuais posteriores.
A alíquota será igual em todos os estados?
A norma prevê alíquotas uniformes em todo o território nacional, específicas por unidade de medida e diferenciadas por combustível.
O tributo será calculado sobre o preço de venda?
No regime específico, a base é a quantidade do combustível. O valor resulta da quantidade fiscal multiplicada pela alíquota específica aplicável.
Todo combustível usa alíquota por litro?
Não necessariamente. A unidade depende do produto e do ato oficial. O sistema deve relacionar cada combustível à unidade tributária publicada.
Por que o sistema precisa converter volume a 20 °C?
Porque a Portaria 14 determina essa referência para combustíveis líquidos comercializados por volume. A conversão precisa usar método técnico aprovado e rastreável.
O que significa incidência única?
Significa que IBS e CBS incidem uma vez na cadeia nas operações abrangidas pelo regime específico. O ERP precisa identificar o contribuinte e a etapa, sem repetir débito em toda revenda.
NCM é suficiente para determinar a regra?
Não. NCM ajuda, mas produto, composição, unidade, finalidade, etapa e outros códigos ou autorizações aplicáveis também podem ser necessários.
Revendedor pode tomar crédito na compra para revenda?
O art. 180 veda crédito quando o combustível sujeito à incidência única é destinado à distribuição, comercialização ou revenda.
Combustível usado na atividade pode gerar crédito?
Fora da vedação de distribuição, comercialização ou revenda, contribuinte do regime regular pode ter crédito segundo as condições legais. A destinação e as demais exigências precisam ser comprovadas.
Um posto do Simples Nacional segue a mesma regra operacional?
Não se deve presumir. Regime, papel na cadeia, documento e tratamento legal precisam ser analisados. A empresa deve validar seu caso com responsável fiscal.
O que muda para biocombustíveis?
A legislação assegura tributação inferior à dos combustíveis fósseis comparáveis, dentro das condições e faixas definidas. O sistema precisa representar o vínculo entre os produtos.
EAC e B100 sempre terão 90% da alíquota do fóssil?
A regra citada na portaria se refere ao IBS sobre EAC e B100 destinados à mistura obrigatória, comparados com gasolina A e diesel A. Não generalize para toda operação ou tributo.
Como o etanol hidratado é tratado?
A metodologia preserva diferencial competitivo em relação à gasolina C, calculado com bases e períodos definidos na portaria e na lei.
O PMPF muda o imposto de cada venda?
Não diretamente. Na portaria, a variação do PMPF participa do reajuste das alíquotas oficiais nos anos posteriores. A empresa aplica a alíquota vigente à quantidade da operação.
O ERP pode recalcular a alíquota nacional?
Não deve. Receita Federal e CGIBS fazem os cálculos segundo a competência. O ERP importa, valida e aplica o ato oficial.
Quais campos precisam ser versionados?
Produto, unidade, regra de conversão, alíquota, tributo, vigência, fonte, ambiente, precisão, arredondamento, aprovadores e versão documental.
É possível testar antes da alíquota oficial?
Sim. Use parâmetros sintéticos claramente marcados em homologação para validar cálculo, documento, conciliação e bloqueios. Nunca os promova para produção.
Autorização da nota prova que o cálculo está correto?
Não. A autorização confirma validações técnicas do autorizador. Cadastro, quantidade, enquadramento, crédito e preço ainda precisam de controles próprios.
Como tratar mudança anual de alíquota?
Cadastre nova versão com início de vigência, mantenha histórico, execute regressão e programe ativação. Não edite retroativamente a regra usada em documentos antigos.
Preço deve ser atualizado automaticamente com a alíquota?
Não sem política e aprovação. Tributação alimenta a simulação econômica, mas repasse depende de margem, contrato, mercado, estoque, caixa e decisão comercial.
Como conciliar quantidade do terminal e quantidade fiscal?
Preserve ambas, a regra de conversão e o identificador da medição. Compare carregamento, estoque, documento e lançamento e trate diferenças por causa.
Quais exceções devem bloquear emissão?
Produto sem classificação, unidade ausente, medição inválida, duas regras vigentes, nenhuma regra vigente e parâmetro de teste em produção são bloqueios essenciais.
Onde a IA pode ajudar?
Na leitura de atos, comparação de versões, classificação assistida de exceções, geração de testes e resumo de divergências com fontes. A decisão tributária continua humana e determinística.
Como provar qual regra foi usada no cálculo?
Guarde memória com produto, quantidade, unidade, conversão, alíquota, vigência, ato, versão do motor, documento, usuário e aprovações.
Qual é o primeiro passo para uma distribuidora?
Inventariar produtos e medir onde quantidade, temperatura, unidade e destinação mudam entre terminal, estoque, pedido, documento, contabilidade e apuração.
Quando procurar uma automação sob medida?
Quando cadastro, medição, motor fiscal, emissor e conciliação vivem em sistemas diferentes ou quando a escala torna a conferência manual lenta e arriscada.
Próximo passo
Escolha os dez combustíveis ou SKUs com maior volume e monte uma matriz com produto fiscal, unidade comercial, unidade tributária, regra de conversão, etapa da incidência, destinação, documento e sistema responsável. Essa matriz revela rapidamente onde o projeto pode errar antes de a alíquota oficial chegar.
Se sua empresa precisa conectar medição, ERP, documentos, preço e apuração, a Laf Digital pode desenhar um piloto controlado, integrar os sistemas e criar a trilha de conciliação sem transformar decisão tributária em caixa-preta.