
Resposta curta
A nota fiscal de débito e crédito do IBS/CBS é uma NF-e modelo 55 usada para documentar ajustes tributários específicos. Na visão do emitente, a nota de débito aumenta o imposto devido; a nota de crédito reduz esse imposto. Não é um lançamento financeiro livre nem substitui qualquer devolução, cobrança ou correção.
A automação segura começa na causa do ajuste, escolhe a finalidade finNFe 5 ou 6 e o tipo permitido, referencia a origem quando exigido, calcula IBS/CBS por regra versionada, valida o XML e concilia autorização, apuração e contabilidade. A IA pode organizar documentos e priorizar exceções, mas não deve inventar a hipótese fiscal.
Autorizar uma NF-e de débito ou crédito prova que o XML passou pelas validações vigentes; não prova, sozinho, que a causa, o valor ou o efeito na apuração estavam corretos.
Por que esta pauta é urgente em outubro de 2026
O Portal Nacional da NF-e publicou a NT 2025.002 v1.52 em 1º de outubro de 2026. Essa nota técnica consolida a adequação de NF-e e NFC-e à Reforma Tributária do Consumo e mantém as novas finalidades de débito e crédito no ecossistema do documento modelo 55.
O prazo técnico mudou poucos dias depois. Em comunicado de 5 de outubro, o portal informou que a implantação das NTs previstas para 5 de outubro, entre elas a 2025.002 v1.52, foi postergada para 26 de outubro em homologação e 16 de novembro em produção.
Essas datas não autorizam uma implementação apressada. Elas criam uma janela curta para separar conceitos que costumam ser confundidos: nota de débito comercial, NF-e complementar, NF-e de ajuste, devolução e as novas finalidades fiscais 5 e 6.
| Marco oficial | O que significa | Ação prática agora |
|---|---|---|
| 1º de outubro de 2026 | publicação da NT 2025.002 v1.52 | congelar a versão documental usada no projeto e revisar o delta |
| 5 de outubro de 2026 | portal comunica mudança das datas | atualizar cronograma, testes e comunicação com usuários |
| 26 de outubro de 2026 | nova data informada para homologação | executar matriz completa de casos positivos e negativos |
| 16 de novembro de 2026 | nova data informada para produção | promover somente versão aprovada, com observabilidade e reversão |
| operação contínua | tabelas, schemas e regras podem evoluir | monitorar fonte oficial e bloquear atualização silenciosa |
O Ato Técnico Conjunto RFB/CGIBS nº 8, disponibilizado em 1º de outubro, aprovou documentações técnicas de NF-e, NFC-e, CT-e e outros documentos. Para a empresa, isso transforma uma discussão tributária em trabalho concreto de produto: regras, interfaces, integração, testes, treinamento e reconciliação precisam falar a mesma língua.
O que são as finalidades 5 e 6 da NF-e
A NT 2025.002 adiciona ao campo finNFe duas finalidades da NF-e modelo 55:
5— nota de crédito;6— nota de débito.
O sentido é sempre o do emitente. A documentação técnica da NF-e explica que a nota de débito registra aumento do imposto devido pelo emitente, com efeito correspondente para o destinatário. A nota de crédito registra redução do imposto devido pelo emitente, também com efeito correspondente para a outra parte.
Essa convenção é a primeira regra de interface. Se a tela mostrar apenas “somar” e “subtrair”, cada área pode interpretar o sinal de um ponto de vista diferente. O sistema deve exibir emitente, destinatário, efeito esperado no IBS/CBS e vínculo com o documento original antes de permitir a emissão.
| Documento | Valor de finNFe | Direção da NF-e | Efeito na visão do emitente |
|---|---|---|---|
| nota de crédito | 5 | entrada, conforme regra técnica | reduz o imposto devido na hipótese autorizada |
| nota de débito | 6 | saída, conforme regra técnica | aumenta o imposto devido na hipótese autorizada |
| NF-e complementar | 2 | depende da operação | complementa documento anterior nas condições próprias |
| NF-e de ajuste | 3 | depende da operação | atende finalidade específica já existente |
| devolução | 4 | operação de devolução | documenta devolução, não é sinônimo automático de nota de crédito |
Não confunda com uma nota de débito comercial
Empresas usam “nota de débito” para rateio, reembolso, multa, cobrança ou ajuste financeiro. O nome comercial não transforma o arquivo em NF-e de débito para IBS/CBS. A nova finalidade existe dentro do leiaute e das regras da NF-e modelo 55, com hipóteses e validações próprias.
Antes de automatizar, responda quatro perguntas:
- Qual fato ocorreu e qual evidência o comprova?
- Qual regra fiscal autoriza o tipo de nota pretendido?
- Existe NF-e de origem e ela deve ser referenciada?
- Qual efeito é esperado na apuração do emitente e do destinatário?
Se uma resposta estiver ausente, o pedido deve parar em revisão. Transformar uma descrição em código por similaridade de palavras é um uso inadequado de IA e uma fonte de ajustes invertidos.
Tipos de nota de débito
No leiaute consultado da NT 2025.002, tpNFDebito detalha a causa da finalidade 6. A lista inclui:
| Código | Tipo de débito | Controle operacional mínimo |
|---|---|---|
| 01 | transferência de créditos para cooperativas | cooperativa, origem, valor, aprovação e razão do crédito |
| 02 | anulação de crédito por saídas imunes ou isentas | operação de saída, crédito original e fundamento |
| 03 | débitos de notas fiscais não processadas na apuração | documento ausente, competência e causa da falha |
| 04 | multa e juros | obrigação, período, cálculo e aprovação |
| 05 | transferência de crédito na sucessão | sucedida, sucessora, evento societário e saldo |
| 06 | pagamento antecipado | contrato, parcela, recebimento e vínculo futuro |
| 07 | perda em estoque | item, quantidade, laudo, ocorrência e estorno relacionado |
| 08 | desenquadramento do Simples Nacional | data de efeito, regime e memória de transição |
A tabela deve ser tratada como dado versionado. Não grave apenas a descrição em uma condição espalhada pelo ERP. Guarde código, versão, vigência, origem oficial, campos obrigatórios, grupos permitidos, regras de validação e casos de teste.
Tipos de nota de crédito
O campo tpNFCredito identifica a causa da finalidade 5. A documentação consultada lista:
| Código | Tipo de crédito | Controle operacional mínimo |
|---|---|---|
| 01 | multa e juros | documento original, cálculo, motivo da redução e aprovação |
| 02 | apropriação de crédito presumido de IBS sobre saldo devedor na ZFM | requisito legal, período e vigência específica |
| 03 | retorno por recusa total ou destinatário não localizado | tentativa de entrega, volumes e NF-e referenciada |
| 04 | redução de valores | item original, motivo, quantidade ou valor antes e depois |
| 05 | transferência de crédito na sucessão | origem, sucessora, saldo e manifestações relacionadas |
| 06 | retorno por recusa parcial na entrega | itens e quantidades recusados, comprovante e referência |
Nem todo tipo está disponível em toda data ou cenário. A própria nota técnica contém validações temporais, de referência, de direção e de compatibilidade. O motor deve consultar a regra vigente na data do fato e na versão implantada pelo autorizador.
Documento de origem e referência por item
Uma nota de ajuste precisa nascer do fato que a justifica. Para os tipos que exigem documento referenciado, guarde chave, emitente, destinatário, UF, item, quantidade, base e valor original. A referência não é um campo decorativo: ela permite verificar se o ajuste aponta para o documento e o item corretos.
As regras técnicas tratam situações diferentes. Há tipos de crédito que exigem uma única NF-e referenciada; outros proíbem referência; retornos podem admitir condições próprias. Em vez de programar “nota de crédito sempre referencia uma NF-e”, modele a obrigação por tipo, versão e exceção.
O vínculo por item evita um erro comum: reduzir R$ 8 mil de uma nota de R$ 120 mil sem registrar quais produtos, quantidades e tributos mudaram. A conciliação precisa reproduzir a passagem do estado original para o ajustado.
IBS/CBS não se mistura automaticamente com tributos antigos
A NT possui regra específica para as finalidades 5 e 6 e aponta uso voltado a IBS/CBS. A validação rejeita combinações indevidas com grupos de ICMS, ISSQN, IPI, II, PIS, Cofins e outros componentes, ressalvadas exceções técnicas expressas para determinados tipos.
Isso significa que a empresa não deve reaproveitar cegamente um template de NF-e normal. O gerador precisa compor o XML a partir da finalidade e do tipo, habilitando somente grupos compatíveis. Também não se deve concluir que uma nota de crédito ou débito resolve, por si só, correções de ICMS ou IPI.
O Guia Orientativo de Impactos Administrativos do CGIBS destaca a criação das duas novas finalidades como parte da atualização dos sistemas ao leiaute de IBS, CBS e Imposto Seletivo.
Rejeições que precisam virar casos de teste
As mensagens do autorizador são parte da especificação executável. Entre as regras relevantes estão:
| Código | Situação resumida | Prevenção no sistema |
|---|---|---|
| 1001 | finalidade de débito ou crédito com tributos incompatíveis | montar grupos por matriz de finalidade e tipo |
| 1003 | nota de crédito referencia documento de modelo incompatível | validar modelo e exceções antes de gerar o XML |
| 1009 | tipo de débito ou crédito não informado | exigir tpNFDebito ou tpNFCredito conforme finNFe |
| 1139 | tipo informado com finalidade incompatível | validar o par finalidade e tipo na origem |
| 1161 | nota de crédito com direção incompatível | usar entrada quando a regra técnica exigir |
| 1162 | nota de débito com direção incompatível | usar saída quando a regra técnica exigir |
| 1168 | transferência de crédito incompatível com o tipo | cruzar grupo tributário, CST e causa do ajuste |
| 1173 | grupo de estorno de crédito ausente | validar indicador de cClassTrib e perda em estoque |
Não espere a SEFAZ para descobrir esses erros. Replique localmente as validações aplicáveis e mantenha XMLs dourados para cada caso. A mensagem oficial deve voltar intacta à fila; a explicação em linguagem simples pode ser adicionada sem apagar código, regra, item e versão.
Arquitetura segura da automação
Uma solução auditável separa decisão, cálculo, documento e conciliação:
- Captura do fato: recebe pedido, comprovante, NF-e de origem e contexto.
- Classificador de intenção: organiza a descrição e sugere hipóteses possíveis.
- Matriz fiscal: decide finalidade, tipo, referências e alçadas aprovadas.
- Modelo canônico: representa origem, itens, partes, valores e efeitos.
- Motor tributário: calcula IBS/CBS com regras versionadas e memória.
- Validador: verifica schema, domínios, somatórios e regras condicionais.
- Assinador e transmissor: protege o certificado, assina e envia com idempotência.
- Repositório de evidências: guarda pedido, versões, XML, protocolo e decisões.
- Conciliação: liga documento original, ajuste, apuração e contabilidade.
- Fila de exceções: atribui causa, impacto, dono, prazo e próxima ação.
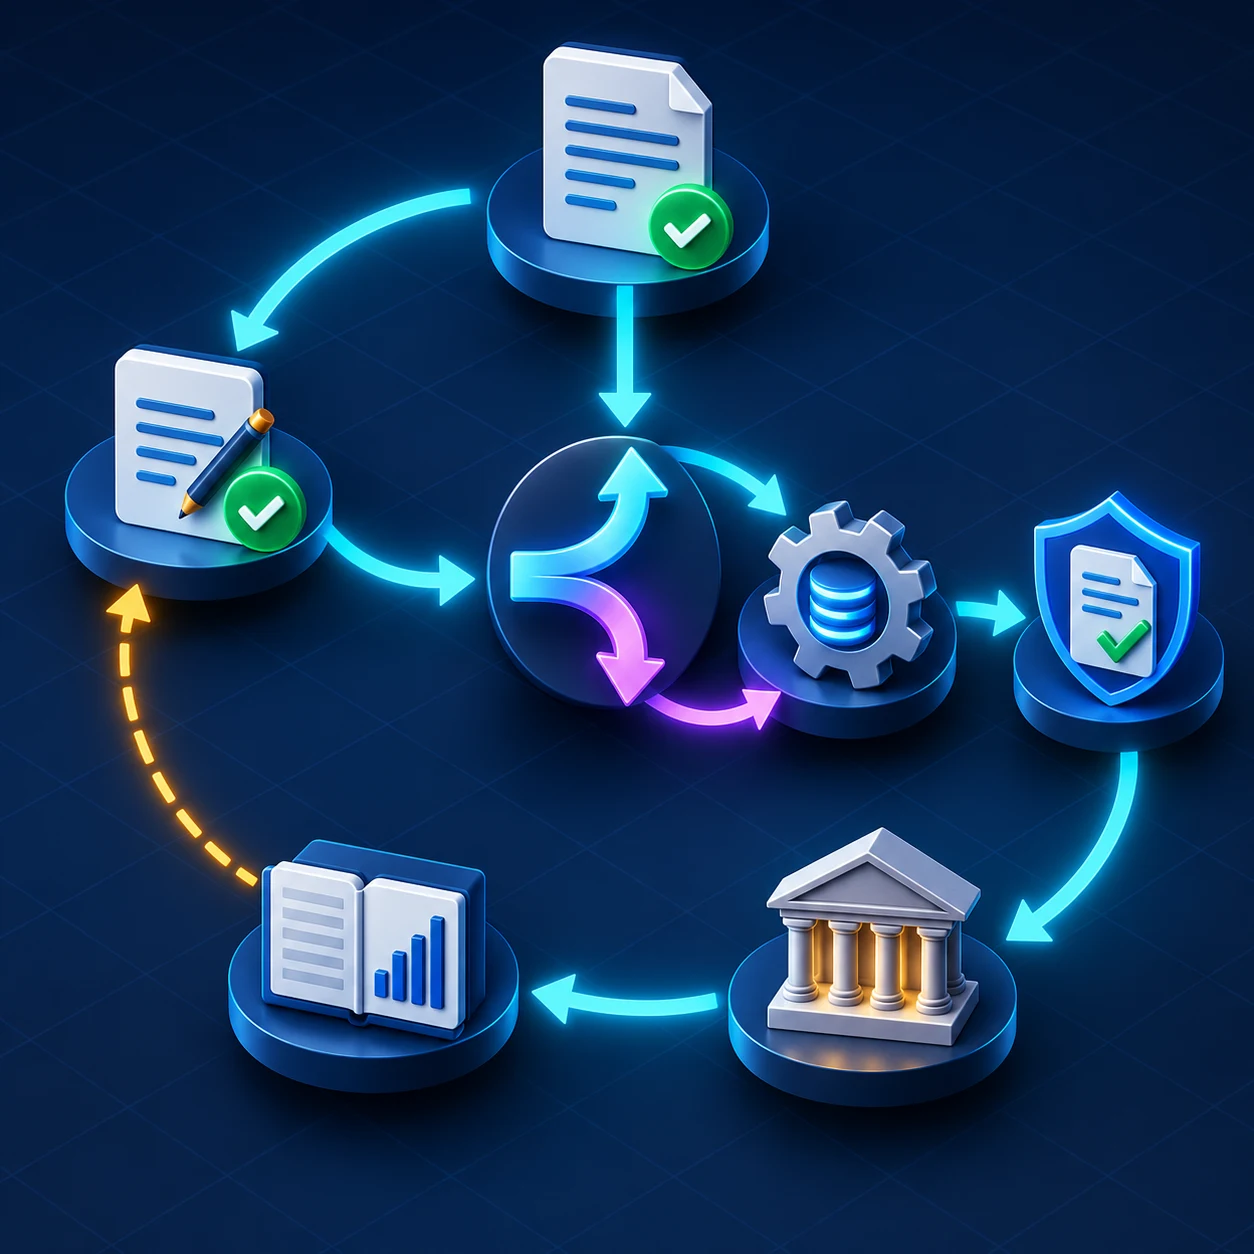
O classificador pode usar IA; a matriz fiscal não deve depender de uma resposta probabilística. Quando evidência e regra não fecham, o resultado correto é “revisão necessária”, não a opção com maior similaridade textual.
Fluxo técnico em dez etapas
1. Registrar o fato sem interpretar o sinal
Capture motivo, data, partes, contrato, ocorrência, documentos e valores. Preserve a descrição original e não converta “crédito” ou “débito” em direção contábil antes de identificar o ponto de vista.
2. Localizar o documento de origem
Consulte o repositório fiscal pela chave e confirme emitente, destinatário, modelo, situação, itens e autorização. PDF anexado não substitui XML e protocolo.
3. Escolher finalidade e tipo
Aplique a matriz aprovada para obter finNFe, tpNFDebito ou tpNFCredito, direção, referências exigidas, grupos permitidos e responsável pela aprovação.
4. Congelar a fotografia do ajuste
Crie uma versão imutável com documento original, itens atingidos, valor anterior, valor ajustado, fundamento, regra e aprovadores. Mudança posterior abre uma nova solicitação.
5. Calcular o efeito tributário
Use motor determinístico para base, IBS da UF, IBS do município, CBS, ajustes, estornos e transferências aplicáveis. Guarde memória antes e depois do arredondamento.
6. Montar o XML por finalidade
Gere somente grupos compatíveis com o tipo. Inclua referência, itens, classificações e detalhes exigidos pela versão vigente, sem herdar blocos de uma NF-e normal por conveniência.
7. Validar antes da assinatura
Execute XSD, catálogos, domínios, regras condicionais, direção, modelo referenciado, quantidade de referências, somatórios e datas de vigência.
8. Assinar e transmitir com idempotência
Associe um identificador interno único à solicitação. Em timeout, mantenha estado incerto e consulte a SEFAZ antes de retransmitir.
9. Processar protocolo e eventos
Guarde XML enviado, retorno, protocolo, XML autorizado, horário, certificado e versão. Rejeição volta à causa raiz; não deve disparar tentativas com alterações aleatórias.
10. Conciliar até a apuração e o razão
Confirme o efeito esperado no emitente e no destinatário, a apropriação na apuração assistida, o lançamento contábil, a baixa da solicitação e a ausência de duplicidade.
Exemplo concreto: redução parcial depois do faturamento
Imagine uma indústria que emitiu NF-e de R$ 480 mil para 12 equipamentos. Depois da entrega, o cliente e o fornecedor formalizam uma redução de R$ 18 mil em dois itens por diferença comprovada na especificação. A equipe abre uma solicitação com contrato, aceite, chave da NF-e e itens afetados.
O sistema encontra a NF-e autorizada, confirma que o emitente é o mesmo e propõe finalidade 5, nota de crédito, com o tipo de redução de valores. A regra exige referência ao documento original e identifica apenas os dois itens. Um analista fiscal aprova a hipótese; o motor calcula o efeito de IBS/CBS e produz a memória.
Antes de transmitir, o validador detecta que uma integração herdou um grupo de PIS/Cofins do template de NF-e normal. Em vez de receber a rejeição 1001 em produção, o sistema bloqueia o XML, aponta o componente de origem e solicita regeneração.
Na segunda geração, o arquivo passa. A NF-e de crédito é autorizada, vinculada à solicitação e ao documento original. A conciliação confirma o efeito tributário, o ajuste contábil e o valor comercial aprovado. O painel encerra o caso somente quando essas três visões coincidem.
O ganho não é “emitir uma nota automaticamente”. É impedir tipo invertido, referência errada, item genérico, grupo tributário incompatível e ajuste autorizado sem reflexo correto na apuração.
Tabela prática de controles
| Etapa | Pergunta de controle | Evidência | Dono da exceção |
|---|---|---|---|
| solicitação | o fato e o motivo estão documentados? | pedido e anexos com hash | área solicitante |
| origem | a NF-e existe e está autorizada? | XML e protocolo | operação fiscal |
| enquadramento | há hipótese aprovada para finalidade e tipo? | regra, vigência e parecer | fiscal |
| referência | chave, modelo e itens são compatíveis? | mapa origem-ajuste | tecnologia fiscal |
| cálculo | o efeito de IBS/CBS é reproduzível? | memória por item | tributário |
| XML | grupos e somatórios obedecem à versão? | relatório de validação | tecnologia |
| assinatura | certificado e acesso estão protegidos? | trilha do serviço | segurança |
| autorização | o retorno corresponde à solicitação? | protocolo e XML autorizado | operação fiscal |
| apuração | o efeito esperado apareceu uma vez? | conciliação tributária | tributário |
| contabilidade | documento e razão fecham? | lançamento conciliado | contábil |
Onde a IA ajuda — e onde não decide
| Uso de IA | Ajuda adequada | Limite obrigatório |
|---|---|---|
| leitura de solicitação | extrair partes, chaves, valores e motivo | conferir no XML e na evidência |
| busca documental | localizar contrato, comprovante e nota de origem | respeitar acesso e retenção |
| classificação inicial | sugerir possíveis tipos de ajuste | matriz fiscal aprovada decide |
| análise de rejeições | agrupar mensagens e apontar causa provável | preservar mensagem e código oficiais |
| anomalias | detectar valor, frequência ou usuário fora do padrão | não bloquear ou emitir sem política |
| explicação | resumir impacto para operação e financeiro | não substituir orientação tributária |
| conciliação | priorizar diferenças relevantes | cálculo e vínculo continuam determinísticos |
Não autorize um modelo a escolher finNFe, tipo, CST, cClassTrib, base, alíquota ou valor final sem controles determinísticos. O modelo pode reduzir tempo de triagem; não deve produzir uma justificativa plausível para uma hipótese inexistente.
Painel operacional que revela risco real
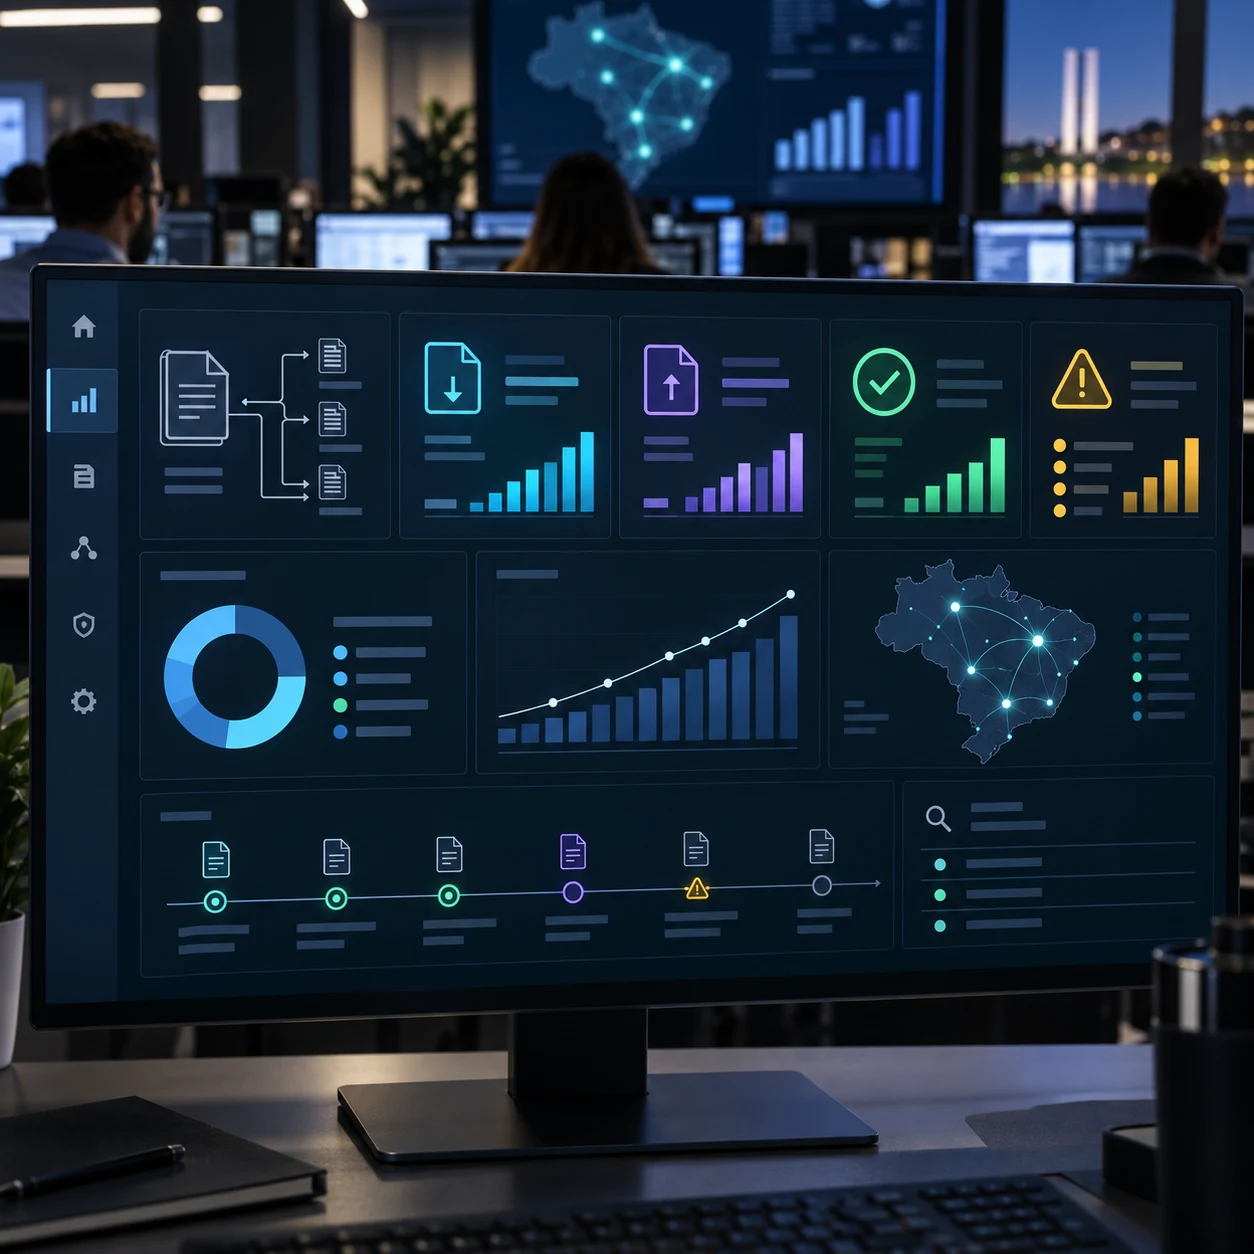
Indicadores úteis:
- solicitações abertas, aprovadas, rejeitadas e vencidas;
- notas por finalidade, tipo, estabelecimento e competência;
- valor de débito e crédito por causa;
- solicitações sem XML de origem ou sem item referenciado;
- ajustes acima de alçada ou fora do padrão histórico;
- validações locais bloqueadas por regra;
- autorizações na primeira tentativa;
- rejeições por código, item, sistema e versão;
- estados incertos após timeout;
- notas autorizadas sem reflexo na apuração;
- diferenças entre memória tributária, XML e razão;
- duplicidade de ajuste sobre a mesma origem e item;
- tempo entre fato, aprovação, emissão e conciliação;
- concentração de ajustes por usuário, cliente ou produto;
- cobertura da matriz de testes da versão vigente.
Volume baixo não significa risco baixo. Uma única nota com sinal invertido ou item errado pode contaminar apuração, crédito do destinatário, contabilidade e relacionamento comercial.
Homologação para 26 de outubro
A nova data divulgada para homologação deve ser usada como gate, não como início do desenvolvimento. Prepare antes uma matriz que cubra:
- finalidades 5 e 6 com cada tipo permitido;
- direção correta e direção invertida;
- tipo ausente e tipo incompatível;
- referência obrigatória, proibida, duplicada e de modelo errado;
- documento original cancelado ou inexistente;
- retorno total e parcial;
- redução de valor por item;
- pagamento antecipado e perda em estoque;
- transferência de crédito e estorno;
- CST e
cClassTribcompatíveis e incompatíveis; - presença indevida de grupos de ICMS, IPI, PIS e Cofins;
- valores zero, negativos, acima da origem e com arredondamento;
- certificado expirado e assinatura inválida;
- timeout com autorização já processada;
- reprocessamento e idempotência;
- carga, fila, recuperação e conciliação.
Cada caso precisa comparar entrada, regra aplicada, XML esperado, retorno, evidência, efeito na apuração e lançamento contábil. Autorização isolada não encerra a homologação.
Segurança, privacidade e segregação de funções
O fluxo reúne contratos, valores, documentos fiscais, certificados, dados de fornecedores e clientes e decisões com impacto tributário. Aplique acesso mínimo, finalidade, retenção, criptografia, monitoramento e resposta a incidentes conforme a LGPD.
Separe pelo menos estas funções:
- quem solicita o ajuste;
- quem aprova a hipótese fiscal;
- quem mantém a matriz de regras;
- quem promove schemas e versões;
- quem administra certificado e assinatura;
- quem transmite ou cancela documentos;
- quem concilia apuração e contabilidade;
- quem audita acessos e alterações.
Toda mudança crítica deve registrar identidade, horário, justificativa, valor anterior, valor novo, versão, ticket e aprovador. A trilha precisa existir fora do texto gerado por IA.
Método Laf para automatizar notas de débito e crédito
1. Diagnóstico
Mapeamos motivos de ajuste, documentos, sistemas, volumes, usuários, alçadas, rejeições e diferenças atuais entre fiscal, financeiro e contabilidade.
2. Matriz de decisão
Traduzimos hipóteses aprovadas em finalidade, tipo, direção, referências, grupos, vigência, aprovadores e testes.
3. Modelo canônico
Relacionamos solicitação, fato, documento original, itens, cálculo, XML, protocolo, apuração e lançamentos com identificadores estáveis.
4. Motores versionados
Centralizamos regra fiscal, cálculo, validação e geração de XML com memória reproduzível e promoção controlada.
5. Integração e homologação
Conectamos ERP, repositório de NF-e, assinador, SEFAZ, apuração e contabilidade; depois executamos casos difíceis e regressão.
6. Operação assistida
Monitoramos mudanças oficiais, rejeições, duplicidades, desvios de valor, tempos de fila e conciliação ponta a ponta.
Como a Laf Digital pode ajudar
A Laf Digital desenvolve sistemas e integrações sob medida para operações fiscais que precisam de velocidade sem perder rastreabilidade. O projeto combina engenharia de software, regras determinísticas, automação, IA supervisionada, segurança e observabilidade.
Se sua empresa precisa adaptar o ERP às finalidades 5 e 6, testar a NT 2025.002 v1.52 ou conciliar cada ajuste com a apuração e a contabilidade, fale com a Laf Digital. Podemos começar por um diagnóstico curto e uma matriz de homologação para os casos de maior risco.
Referências consultadas
- Portal Nacional da NF-e — documentos técnicos vigentes
- Portal Nacional da NF-e — NT 2025.002 RTC e leiaute das finalidades de débito e crédito
- Portal Nacional da NF-e — comunicado de 5 de outubro de 2026 sobre homologação e produção
- CGIBS — Atos Técnicos Conjuntos, incluindo o nº 8 de 2026
- Receita Federal — cronograma dos documentos fiscais eletrônicos da RTC
- CGIBS — esclarecimento sobre o adiamento das validações de IBS/CBS
- MOC NF-e — eventos de apuração do IBS e da CBS
- CGIBS — Guia Orientativo para Impactos Administrativos da Reforma Tributária
- Presidência da República — Lei Complementar nº 214/2025, texto compilado
- Presidência da República — Lei Geral de Proteção de Dados Pessoais
Perguntas frequentes
O que é uma NF-e de débito?
É uma NF-e modelo 55 com finalidade 6. Na visão do emitente, documenta uma hipótese autorizada que aumenta o imposto devido de IBS/CBS.
O que é uma NF-e de crédito?
É uma NF-e modelo 55 com finalidade 5. Na visão do emitente, documenta uma hipótese autorizada que reduz o imposto devido de IBS/CBS.
Débito significa entrada de dinheiro?
Não. O nome descreve o efeito tributário na visão do emitente, não uma entrada financeira genérica nem o lado de um extrato bancário.
Crédito significa desconto para o cliente?
Não necessariamente. Algumas hipóteses podem acompanhar redução comercial, mas a finalidade fiscal depende da regra, do tipo e da evidência aplicáveis.
Qual campo informa a finalidade?
O campo é finNFe. Os valores novos são 5 para nota de crédito e 6 para nota de débito.
Quais campos informam o tipo?
São tpNFCredito para a finalidade 5 e tpNFDebito para a finalidade 6.
As novas finalidades existem na NFC-e modelo 65?
A criação é tratada para a NF-e modelo 55. Não transforme uma regra de NF-e em fluxo de NFC-e sem conferir a documentação oficial.
A nota de débito comercial virou NF-e?
Não. Um documento usado internamente para cobrança ou rateio não se torna NF-e fiscal apenas porque recebe o mesmo nome.
NF-e complementar é igual a nota de débito?
Não. A documentação explica a relação conceitual, mas finNFe=2 continua uma finalidade própria, com regras e casos específicos.
Devolução é sempre uma nota de crédito?
Não. A devolução possui finalidade 4 e regras próprias. Alguns retornos aparecem nos tipos de crédito, mas o enquadramento deve seguir o cenário e a versão aplicável.
A nota de crédito deve referenciar a NF-e original?
Depende do tipo. Há hipóteses que exigem referência, outras que a proíbem e exceções quanto ao modelo aceito.
Posso referenciar mais de uma NF-e?
Alguns tipos são validados para uma única referência. A matriz deve aplicar a cardinalidade da nota técnica vigente, não uma regra genérica.
A NF-e de crédito é de entrada ou saída?
A regra técnica valida a nota de crédito como entrada. Confirme também as condições específicas do tipo escolhido.
A NF-e de débito é de entrada ou saída?
A regra técnica valida a nota de débito como saída. A direção deve ser verificada antes de gerar o XML.
Posso informar ICMS e IPI na mesma nota?
As regras de IBS/CBS restringem grupos de tributos antigos nas finalidades 5 e 6, com exceções expressas para alguns tipos. Não reutilize um template normal sem validação.
O que causa a rejeição 1001?
Ela aparece quando uma NF-e de débito ou crédito contém grupos tributários incompatíveis com o uso previsto para IBS/CBS, respeitadas as exceções documentadas.
O que causa a rejeição 1009?
Ela indica ausência do tipo de nota quando a finalidade exige tpNFDebito ou tpNFCredito.
O que causa as rejeições 1161 e 1162?
Elas apontam direção incompatível: nota de crédito fora da direção esperada ou nota de débito fora da direção esperada.
Quando a NT 2025.002 v1.52 foi publicada?
O Portal da NF-e registra a publicação em 1º de outubro de 2026.
Quando a v1.52 entra em homologação?
O comunicado de 5 de outubro informa 26 de outubro de 2026 como nova data de homologação.
Quando a v1.52 entra em produção?
O mesmo comunicado informa 16 de novembro de 2026 como nova data de produção.
A mudança de data suspende a preparação?
Não. Ela oferece uma janela adicional para implementar, testar e treinar; não elimina a necessidade de adaptação.
A IA pode escolher o tipo de nota?
Pode sugerir candidatos e reunir evidências, mas a decisão deve vir de regra fiscal aprovada, versão vigente e alçada humana quando necessária.
A IA pode calcular IBS e CBS?
Ela pode explicar a memória ou detectar anomalias. O cálculo oficial deve ser determinístico, versionado, testável e reproduzível.
Como evitar emissão duplicada?
Use identificador idempotente, máquina de estados, bloqueio durante timeout e consulta da situação antes de qualquer reenvio.
O que guardar de cada ajuste?
Solicitação, evidências, NF-e original, itens, regra, versões, cálculo, aprovações, XML, assinatura, protocolo, eventos e conciliações.
Como tratar uma rejeição?
Preserve código e mensagem, localize a regra violada, corrija o sistema de origem, gere novo XML e mantenha vínculo entre as tentativas.
Quais áreas devem participar?
Fiscal, tributário, contabilidade, financeiro, faturamento, tecnologia, segurança e a área que originou o fato.
Qual é o melhor piloto?
Escolha um tipo frequente, com causa bem documentada, baixo volume, documento de origem confiável e conciliação possível de ponta a ponta.
Como saber se a automação está pronta?
Quando casos positivos e negativos passam, versões estão controladas, certificados protegidos, timeout não duplica emissão e apuração e razão conciliam.
Quando um sistema sob medida faz sentido?
Quando há alto volume, vários ERPs, regras por estabelecimento, muitas exceções ou necessidade de ligar documento, apuração e contabilidade com rastreabilidade.