
Resposta curta
Uma nota autorizada pode continuar errada para a CBS. A empresa precisa comparar cada documento emitido com o regime do contribuinte, a data de obrigatoriedade, a operação, o CST, o cClassTrib, a base e o cálculo esperados. Quando houver omissão, a correção deve nascer no cadastro ou na regra fiscal e seguir o procedimento aplicável ao documento já autorizado.
O controle seguro mede cobertura por CNPJ, modelo e item, guarda o XML e a memória de cálculo, trata exceções com aprovação e reconcilia os débitos com a apuração assistida. IA pode priorizar causas; não deve inventar enquadramento nem alterar nota fiscal sozinha.
Conformidade não é ter um XML autorizado: é conseguir provar, para cada operação, por que a CBS foi informada, zerada, suspensa ou legitimamente não exigida.
Por que esta pauta ganhou urgência
Em 9 de outubro de 2026, o Ministério da Fazenda divulgou dados do painel de Registro de Operações de Consumo. Nos 30 dias observados, empresas obrigadas emitiram 3,7 bilhões de documentos com destaque da CBS e 0,6 bilhão sem o destaque. O recorte alcançou 1.275.356 estabelecimentos; 489.326 destacaram CBS em todas as notas e 365.826 em parte delas.
O índice de documentos com destaque chegou a 86%, mas o dado por estabelecimento revela um problema mais operacional: muitos emissores acertam uma parte do fluxo e deixam outra parte sem cobertura. Isso costuma apontar diferença entre filiais, canais, operações, produtos, versões de ERP ou regras fiscais.
A publicação também separa o recorte do Simples Nacional, cujos optantes não estavam obrigados ao destaque em 2026 e ficaram fora do cálculo. Esse detalhe impede um erro comum: tratar todo XML sem CBS como falha. O primeiro passo é provar que aquele contribuinte, documento, fato gerador e operação estavam no escopo.
| Sinal oficial no período analisado | O que investigar na empresa |
|---|---|
| 3,7 bilhões de documentos com CBS | se cálculo, CST, cClassTrib e totais estão corretos, não apenas presentes |
| 0,6 bilhão sem destaque | quais omissões são legítimas e quais vieram de regra, cadastro ou integração |
| 67% dos estabelecimentos com destaque total ou parcial | quais CNPJs, caixas, filiais ou canais ainda emitem fora do padrão |
| CT-e com 87% dos emissores destacando | cobertura por tipo de prestação, tomador, modal e versão do emissor |
| NFCom com 82% | ciclos de faturamento, legados e tratamentos de comunicação |
| NFC-e com 81% | PDVs, lojas, contingência, catálogo e atualização distribuída |
| NF-e com 78% | operação, item, CFOP, finalidade, cliente e parametrização tributária |
Esses percentuais não medem a qualidade completa do cálculo nem autorizam concluir que toda ausência é infração. Funcionam como alerta para que a empresa faça sua própria conciliação em nível de documento e item.
Quem precisa entrar no diagnóstico
O cronograma oficial da Receita Federal e do CGIBS distribui a obrigatoriedade por documento e operação. Para o regime regular, NF-e, NFC-e, CT-e, CT-e OS, MDF-e, GTV-e, NF3e, DC-e, BP-e em determinadas operações e NFS-e Via entraram no marco de 3 de agosto de 2026. NFS-e para serviços em geral e NFCom entraram no marco de 1º de outubro. Outras hipóteses possuem datas posteriores.
Não construa uma regra global chamada “CBS obrigatória desde agosto”. A matriz precisa considerar pelo menos:
- regime tributário do emitente na data do fato gerador;
- CNPJ e estabelecimento emissor;
- modelo do documento;
- natureza da operação ou do fornecimento;
- data de início aplicável ao modelo e à hipótese;
- tratamento específico, diferenciado ou favorecido;
- finalidade do documento e referências a documentos anteriores;
- item, classificação e local da operação;
- versão do leiaute e das tabelas oficiais usada na emissão.
| Situação | Tratamento no monitoramento |
|---|---|
| contribuinte no regime regular e operação abrangida após o marco aplicável | exigir dados e cálculo compatíveis com a regra vigente |
| optante do Simples Nacional em 2026 | não marcar ausência como erro apenas com base no recorte do ROC |
| operação com alíquota zero | exigir enquadramento e campos coerentes; zero não significa campo ausente |
| suspensão, diferimento ou redução | validar código, fundamento, campos condicionais e cálculo |
| documento anterior ao início aplicável | classificar fora do escopo, preservando a regra temporal |
| contingência | acompanhar autorização posterior e reconciliar o XML final |
| cancelamento ou devolução | vincular evento e documento de origem; não apagar a emissão do histórico |
Autorização técnica não prova conformidade tributária
Um documento pode ser autorizado porque passou pelas regras técnicas ativas no autorizador. Isso não garante que o emitente escolheu corretamente o CST e o cClassTrib, aplicou a base adequada, usou a versão vigente das tabelas ou respeitou o enquadramento material da operação.
Também existe o cenário inverso: um documento sem valor positivo de CBS pode estar correto quando a legislação e os códigos exigem alíquota zero, suspensão, imunidade, não incidência ou outro tratamento aplicável. Por isso, “tem valor maior que zero” é um teste insuficiente.
O detector precisa distinguir cinco estados:
- completo e coerente: campos, códigos, base, alíquota, valor e totalização compatíveis;
- presente, mas incoerente: grupo existe, porém a regra ou o cálculo não fecha;
- ausente e provavelmente obrigatório: falta o grupo em operação dentro do escopo;
- ausente com exceção documentada: regra temporal, regime ou hipótese justifica a ausência;
- indeterminado: faltam dados para decidir e o caso precisa de revisão fiscal.
Essa quinta categoria é essencial. Forçar o sistema a escolher entre “certo” e “errado” quando a origem está incompleta transforma incerteza em decisão tributária silenciosa.
O que conferir dentro do documento
O grupo IBS/CBS não é um selo binário. Para NF-e e NFC-e, por exemplo, a documentação técnica trabalha com CST, cClassTrib, grupos de cálculo por item e totalizadores. Outros documentos têm leiautes e regras próprios. Uma boa automação traduz cada pacote oficial para uma matriz versionada.
| Camada | Pergunta de validação | Evidência |
|---|---|---|
| identidade | o XML pertence ao CNPJ, modelo, ambiente e período esperados? | chave, protocolo, emitente, série e data |
| escopo | a operação estava obrigada na data do fato gerador? | ato conjunto, regime, documento e hipótese |
| classificação | CST e cClassTrib representam o tratamento aprovado? | tabela oficial, regra interna e fundamento |
| base | itens e parcelas que compõem a base foram considerados? | pedido, contrato, cadastro e memória de cálculo |
| alíquota | percentual e eventual redução seguem a regra vigente? | versão normativa e parâmetros do cálculo |
| valor | resultado respeita precisão e arredondamento do leiaute? | memória reproduzível e teste automatizado |
| totalização | itens, CBS, IBS e total do documento fecham? | XML, fórmulas e validação cruzada |
| ciclo de vida | cancelamento, devolução ou nota de débito/crédito foi ligado à origem? | eventos, chaves referenciadas e protocolo |
| apuração | o débito aparece na visão oficial e no razão interno? | apuração assistida, ERP e conciliação |
A Calculadora de Tributos descrita pela Receita Federal usa uma matriz baseada em CST e cClassTrib, complementada por elementos como objeto, local, data e classificação do bem ou serviço. Quando a empresa utiliza motor próprio, precisa conseguir reproduzir e explicar as diferenças.
Arquitetura segura para encontrar omissões
O controle não deve depender de abrir XMLs manualmente no fechamento. A arquitetura mínima separa coleta, regra, investigação, correção e evidência.
- Inventário de emissores: mapeia ERP, PDV, TMS, billing, portais e contingências por CNPJ.
- Coletor de documentos: recebe XML autorizado, protocolos e eventos sem perder a origem.
- Normalizador: transforma modelos diferentes em campos comparáveis, preservando o original.
- Motor de escopo: decide se a operação entra no cronograma aplicável.
- Validador tributário: confere presença, CST,
cClassTrib, base, alíquota, valores e totais. - Fila de exceções: agrupa casos por causa provável, impacto e responsável.
- Gestor de correções: liga cada falha à alteração de cadastro, regra, integração ou versão.
- Testes de regressão: executam cenários aprovados antes de promover a correção.
- Conciliador: compara documentos internos com apuração assistida e contabilidade.
- Cofre de evidências: guarda XML, versão de regra, aprovação, teste, protocolo e decisão.
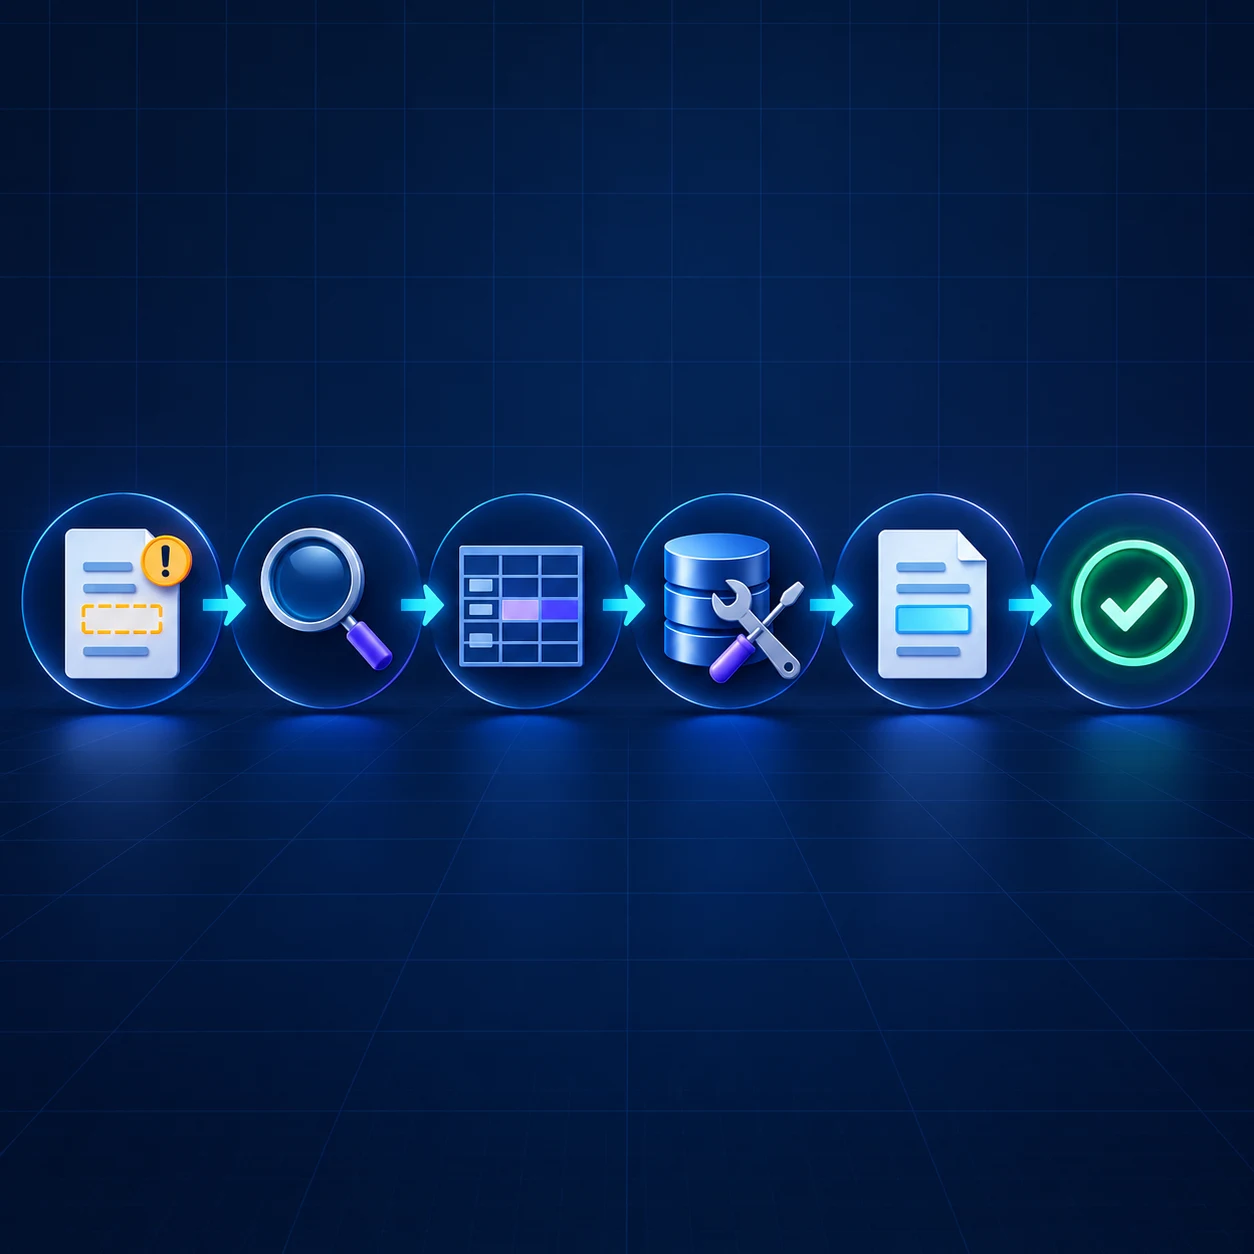
O sistema não deve “completar” um XML depois da autorização. Ele identifica a causa, conduz a análise do documento já emitido e impede recorrência nas próximas emissões. O tratamento do documento histórico depende do modelo, evento disponível, legislação e orientação fiscal aplicáveis.
Fluxo de correção em doze passos
1. Defina o perímetro
Liste CNPJs, regimes, documentos, canais e datas. Inclua filiais sem movimento recente, emissores terceirizados, integrações antigas e rotinas de contingência. Um CNPJ esquecido pode concentrar justamente as notas sem CBS.
2. Preserve o original
Armazene XML enviado, XML autorizado, protocolo e eventos. Calcule hash e mantenha o arquivo imutável. A versão usada na investigação precisa ser a mesma aceita pelo autorizador.
3. Aplique a regra temporal
Compare a data do fato gerador com o marco específico. Não use a data da implantação interna nem a data em que a empresa percebeu o problema. Mudanças de regime durante o período também precisam ser versionadas.
4. Classifique a operação
Use operação, partes, item, finalidade, local, contrato e cadastro. NCM ou NBS isolado não decide todo o tratamento. Quando faltar contexto, encaminhe para revisão em vez de inferir uma resposta definitiva.
5. Valide presença e coerência
Confira grupo, campos condicionais, códigos, base, alíquota, valores e totalizadores. Uma CBS preenchida com código incompatível permanece uma divergência.
6. Agrupe pela causa provável
Exemplos recorrentes incluem filial em versão antiga, produto sem classificação, regra vinculada ao CFOP errado, PDV sem pacote atualizado, canal que ignora o motor fiscal, timeout tratado como reemissão e rotina de contingência sem conciliação.
7. Estime impacto sem inventar obrigação
Some documentos e valores potencialmente afetados, mas mantenha a etiqueta “em análise” até a confirmação. Volume ajuda a priorizar; não substitui interpretação.
8. Corrija a fonte
Se o erro nasceu no cadastro, altere o cadastro aprovado. Se nasceu na regra, versiona a regra. Se veio da transformação, ajuste a integração. Não edite apenas uma saída para fazer o teste passar.
9. Teste cenários positivos e negativos
Inclua operação tributada, alíquota zero, redução, suspensão, devolução, cancelamento, documento referenciado, arredondamento, alto volume e mudança de data. O teste deve provar também quando não incluir determinado grupo.
10. Promova com controle
Registre versão, aprovador, janela, CNPJs alcançados e plano de retorno. Em redes com muitos PDVs ou emissores locais, confirme telemetria de instalação e primeira emissão válida por unidade.
11. Trate o histórico
O time fiscal define, por modelo e situação, o procedimento legal e técnico para documentos já autorizados. Nem toda falha admite o mesmo evento ou correção. Preserve decisão, fundamento, prazo, responsável e resultado.
12. Reconcilie e monitore
Compare documento, ERP, contabilidade e apuração assistida. Depois da correção, continue medindo cobertura diariamente. Uma mudança de tabela, produto ou versão pode reabrir a falha.
Exemplo concreto: rede com quatro emissores
Considere uma empresa do regime regular com indústria, e-commerce, 40 lojas e transporte próprio. Ela emite NF-e no ERP central, NFC-e nos PDVs, CT-e em um TMS contratado e NFS-e em municípios integrados à plataforma nacional.
O painel interno mostra 96% de documentos com os grupos esperados. A média parece boa, mas a divisão por canal revela quatro causas diferentes:
- o ERP central está correto nas vendas, mas uma finalidade de devolução usa regra antiga;
- seis lojas não receberam o pacote novo do PDV e concentram NFC-e sem CBS;
- o TMS envia o grupo, porém utiliza classificação incompatível em uma prestação específica;
- a NFS-e está fora do escopo do período analisado em alguns municípios e dentro em outros, conforme operação e marco aplicável.
O time preserva os XMLs e separa cada causa. Atualiza a distribuição do PDV, corrige a regra de devolução no repositório fiscal e abre mudança controlada com o fornecedor do TMS. Casos de NFS-e permanecem classificados por data e hipótese, sem marcar tudo como omissão.
Depois dos testes, a implantação é feita por ondas. O painel exige primeira emissão válida de cada loja, compara o XML autorizado e verifica a chegada dos débitos à apuração assistida. O histórico é tratado em fila própria, com decisão fiscal por modelo. O resultado não é apenas elevar um percentual: é eliminar causas distintas sem fabricar falsos positivos.
Painel de controle que ajuda a decidir
Uma taxa única esconde concentração. O painel precisa permitir recortes e levar o usuário do indicador à chave do documento e à regra usada.
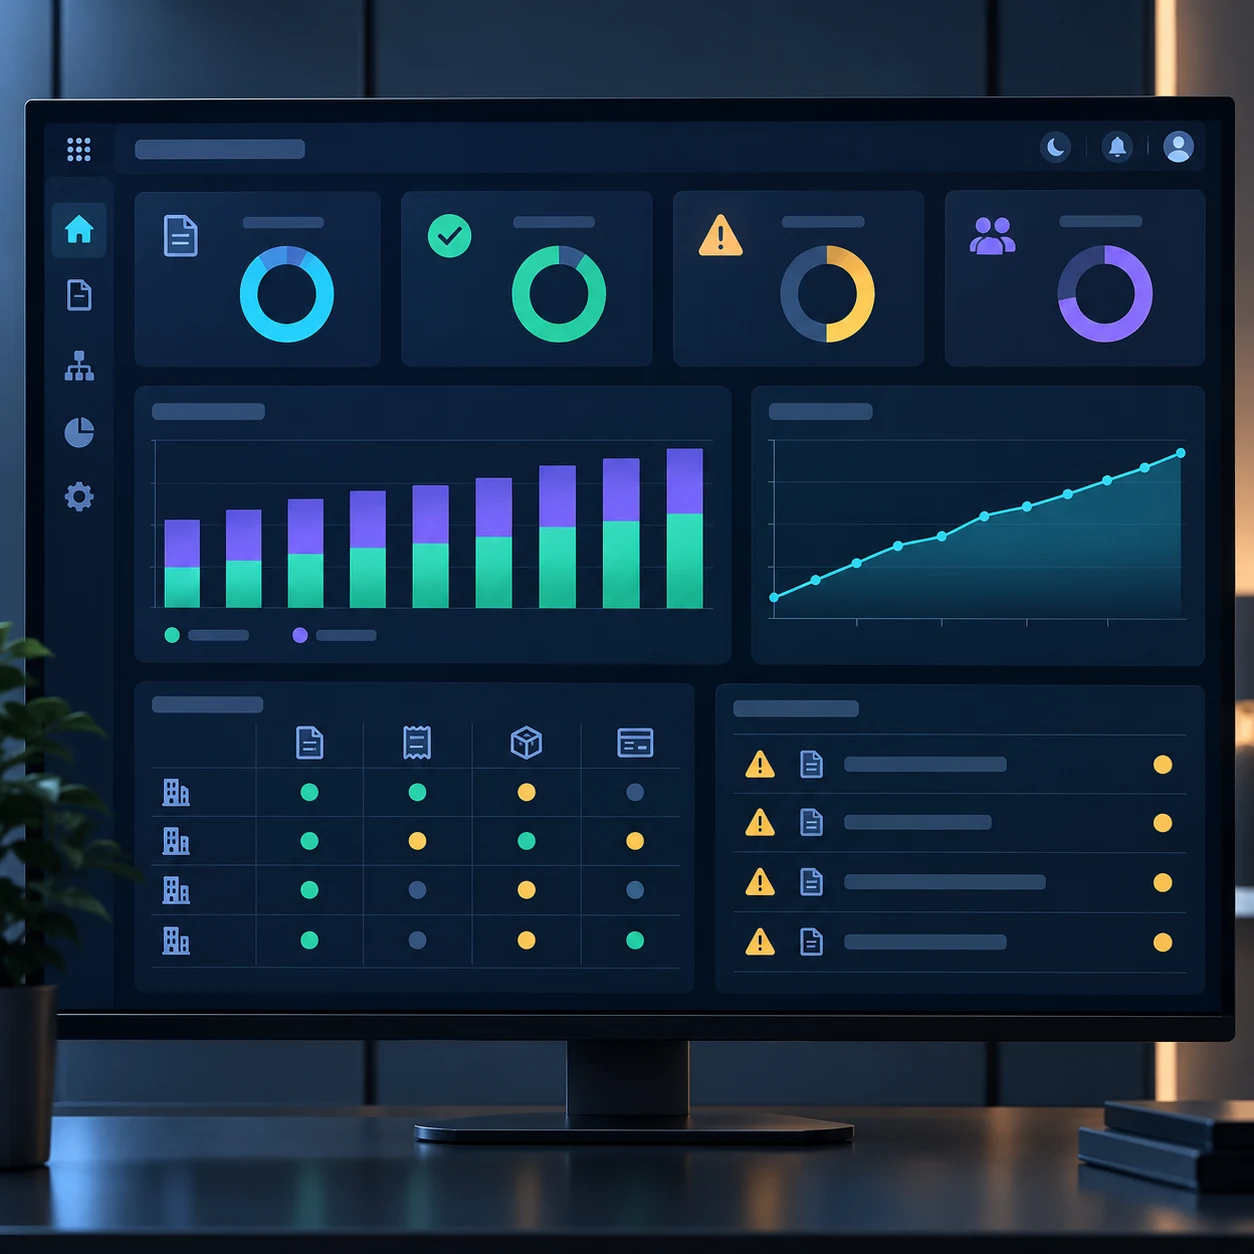
| Indicador | Fórmula operacional | Uso |
|---|---|---|
| cobertura de presença | documentos com grupo esperado ÷ documentos no escopo | localizar omissões técnicas |
| coerência tributária | documentos sem divergência ÷ documentos no escopo | não confundir presença com acerto |
| cobertura por estabelecimento | CNPJs sem falha ÷ CNPJs no escopo | achar filiais ou lojas desatualizadas |
| itens indeterminados | itens sem contexto suficiente ÷ itens analisados | medir dívida cadastral e necessidade de revisão |
| reincidência por causa | falhas repetidas após correção ÷ falhas da mesma causa | avaliar eficácia da mudança |
| latência de correção | tempo entre detecção, decisão e produção validada | controlar exposição |
| conciliação da apuração | débitos conciliados ÷ débitos esperados | conectar emissão e apuração |
| cobertura de evidência | casos com XML, regra, decisão e teste ÷ casos encerrados | provar governança |
Evite publicar ranking de pessoas. A falha costuma atravessar cadastro, operação, fiscal, fornecedor e tecnologia. O painel deve apontar processo e causa, com responsáveis pela resolução, não produzir caça ao culpado.
Como conciliar com a apuração assistida
O Manual RTC da Receita Federal descreve os débitos como valores de CBS destacados nos documentos fiscais em que a empresa figura como fornecedora. O mesmo manual informa a evolução prevista para exibir divergências entre a CBS calculada pelos sistemas da Receita e a informada pelo contribuinte quando não se utiliza a Calculadora de Tributos.
Essa arquitetura torna o documento uma peça central da conciliação. Um controle diário pode comparar:
- chaves emitidas no ERP e chaves processadas na visão oficial;
- valor de CBS por documento e item;
- inclusões, atualizações, cancelamentos e devoluções;
- documentos aguardando processamento;
- diferenças de período ou estabelecimento;
- cálculo interno, cálculo oficial e justificativa aprovada.
Total igual não basta. Uma nota ausente e outra duplicada podem se compensar. A reconciliação deve chegar à chave, ao evento e ao valor, preservando a sequência de mudanças.
Onde a IA ajuda
A IA é útil quando reduz o tempo entre uma exceção e uma hipótese verificável. Ela pode:
- agrupar documentos por padrão de falha;
- resumir diferenças entre versões de regra e leiaute;
- localizar cadastros, chamados e mudanças relacionados;
- sugerir causa provável com evidências citadas;
- priorizar filas por volume, valor, recorrência e prazo;
- explicar uma divergência técnica em linguagem operacional;
- preparar casos de teste a partir de cenários aprovados;
- redigir relatório executivo com métricas e pendências.
Ela não deve:
- escolher CST ou
cClassTribapenas por semelhança textual; - criar fundamento legal ausente;
- alterar cadastro mestre sem aprovação;
- modificar XML autorizado;
- decidir sozinha cancelamento, substituição ou outro tratamento histórico;
- encerrar caso porque o autorizador aceitou o documento;
- promover regra fiscal em produção sem teste e alçada;
- enviar XML completo a serviço sem base, contrato, necessidade e controle de acesso.
Riscos e governança
O primeiro risco é o falso negativo: considerar correto todo XML que contém o grupo. O segundo é o falso positivo: marcar como erro uma ausência justificada pelo regime, pela data ou pelo tratamento. Ambos podem gerar retrabalho, correção indevida e perda de confiança no controle.
Também existem riscos de segurança e privacidade. XMLs revelam clientes, fornecedores, produtos, valores, endereços e condições comerciais. A Lei Geral de Proteção de Dados exige finalidade, necessidade, segurança e prevenção no tratamento de dados pessoais.
Adote, no mínimo:
- acesso por função e estabelecimento;
- criptografia em trânsito e repouso;
- segregação entre produção, teste e análise;
- mascaramento quando o dado completo não é necessário;
- retenção e descarte definidos;
- logs sem tokens, certificados ou XML integral;
- trilha de quem aprovou regra e tratamento;
- monitoramento de exportações e downloads;
- revisão periódica de terceiros e integrações;
- plano de incidente e continuidade.
O Ato Conjunto RFB/CGIBS nº 5/2026 regulamenta o programa nacional de conformidade de 2026. A orientação oficial destaca o caráter orientador e a possibilidade de prazo adicional dentro das condições do programa, mas isso não deve ser interpretado como prorrogação geral do cronograma. A empresa precisa documentar sua situação e acompanhar os atos vigentes.
Método Laf para implantar o controle
A Laf Digital organiza esse projeto em cinco frentes conectadas.
1. Inventário e regra de escopo
Mapeamos CNPJs, regimes, emissores, documentos, integrações e datas. A saída é uma matriz que explica o que deveria acontecer em cada cenário.
2. Coleta e observabilidade
Ligamos XMLs, protocolos, eventos, versões e telemetria sem substituir os repositórios oficiais. O objetivo é enxergar cobertura e exceções diariamente.
3. Validação determinística
Transformamos critérios aprovados em regras testáveis. A IA ajuda na triagem e explicação, enquanto enquadramento e cálculo permanecem reproduzíveis.
4. Correção controlada
Cada falha volta à causa em cadastro, regra, integração ou implantação. Mudanças passam por teste, aprovação, promoção e verificação de resultado.
5. Conciliação e melhoria
Documentos, ERP, contabilidade e apuração assistida são comparados por chave e evento. Indicadores medem cobertura, reincidência, latência e qualidade da evidência.
Próximo passo
Se sua empresa emite NF-e, NFC-e, CT-e, NFCom, NFS-e ou outros documentos no cronograma da Reforma Tributária, comece por uma amostra de sete dias dividida por CNPJ, modelo e operação. Meça presença e coerência, não apenas valor total.
A Laf Digital pode construir o inventário de emissores, a matriz de escopo, o coletor de XMLs, o motor de validação, o painel e a conciliação com a apuração assistida. O primeiro piloto deve provar duas coisas: encontrar uma falha real antes do fechamento e explicar sua causa com evidência suficiente para corrigir sem improviso.
Referências consultadas
- Ministério da Fazenda — 86% dos documentos fiscais de empresas obrigadas já trazem destaque da CBS
- Receita Federal — orientações e cronograma da Reforma Tributária do Consumo
- Receita Federal — cronograma de implementação dos documentos fiscais eletrônicos
- Receita Federal — atos conjuntos RFB e CGIBS
- Receita Federal — Manual RTC
- Receita Federal — Manual da Plataforma CBS e Calculadora de Tributos
- Receita Federal — principais marcos regulatórios da RTC
- Portal Nacional da NF-e — notas técnicas vigentes
- Portal Nacional da NF-e — schemas XML oficiais
- Presidência da República — Lei Complementar nº 214/2025, texto compilado
- Presidência da República — Lei Geral de Proteção de Dados Pessoais
Perguntas frequentes
Uma nota autorizada sem CBS está correta?
Não necessariamente. A autorização comprova aceitação técnica pelo autorizador, mas regime, data, operação, códigos, base e cálculo continuam sob responsabilidade do emitente.
Todo documento sem valor de CBS é erro?
Não. Alíquota zero, suspensão, não incidência, regra temporal, regime ou outra hipótese podem justificar valor zero ou ausência. A justificativa precisa ser compatível com os campos e a norma vigente.
O que significa destaque da CBS?
É a informação dos dados da contribuição no documento fiscal conforme leiaute e regra aplicáveis, incluindo classificação e cálculo quando exigidos. Não se resume a imprimir um valor no documento auxiliar.
O que é o painel ROC?
É o painel de Registro de Operações de Consumo citado pela Receita Federal como fonte dos dados agregados sobre documentos com e sem destaque da CBS.
Os 86% provam que essas notas estão totalmente corretas?
Não. O indicador divulgado mede presença do destaque no recorte. A empresa ainda precisa validar classificação, base, alíquota, valor, totalização e vínculo com a operação.
O Simples Nacional estava incluído nos dados divulgados?
Não. A publicação oficial informa que optantes do Simples Nacional não estavam obrigados ao destaque em 2026 e ficaram fora do cálculo apresentado.
Qual é a primeira checagem antes de abrir uma divergência?
Confirme regime, CNPJ, modelo, operação e data de início da obrigatoriedade. Sem essa matriz, o monitor gera falsos positivos.
Posso validar apenas o DANFE ou outro documento auxiliar?
Não. A fonte técnica é o XML autorizado, acompanhado de protocolo e eventos. O documento auxiliar não contém toda a estrutura nem substitui o arquivo fiscal.
O que é CST de IBS e CBS?
É o código de situação tributária usado para representar o tratamento da operação. Deve ser combinado com o cClassTrib e os campos condicionais aplicáveis.
O que é cClassTrib?
É o código de classificação tributária que detalha o enquadramento e condiciona grupos, campos e cálculos. Sua escolha exige contexto da operação e regra vigente.
NCM ou NBS sozinho define o cClassTrib?
Não. Classificação do item é uma entrada, mas regime, operação, partes, finalidade, local, data e tratamentos específicos também podem alterar o resultado.
CBS presente com valor zero está correta?
Pode estar, desde que código, fundamento, campos e cálculo sustentem o tratamento. Zero sem enquadramento coerente continua sendo divergência.
Como descobrir se a falha está concentrada?
Divida a cobertura por CNPJ, emissor, modelo, canal, operação, item, versão e hora. Médias globais escondem filiais ou rotinas específicas com problema.
A ausência do grupo sempre gera rejeição técnica?
Não presuma isso. Regras de validação e datas de ativação variam por documento, ambiente e versão. Obrigação normativa e rejeição técnica não são a mesma coisa.
Posso editar o XML autorizado para incluir CBS?
Não. O XML autorizado deve permanecer íntegro. O time fiscal define o procedimento aplicável ao documento histórico e a tecnologia corrige a origem para emissões futuras.
A carta de correção resolve qualquer ausência de CBS?
Não. A possibilidade e o limite de correção dependem do documento e da natureza do erro. Não use um evento genérico sem validação fiscal e técnica.
Como tratar documentos já emitidos?
Separe por modelo, data, causa e situação. Para cada grupo, registre procedimento permitido, fundamento, prazo, aprovador, execução e evidência.
O que comparar com a apuração assistida?
Compare chave, CNPJ, período, valor, evento e estado de processamento. Totais agregados não detectam ausência compensada por duplicidade.
A Calculadora de Tributos é obrigatória em todos os sistemas?
Consulte a regra e a documentação vigente. Mesmo quando a empresa usa motor próprio, precisa versionar parâmetros, reproduzir o cálculo e explicar divergências.
A IA pode escolher o código tributário?
Pode sugerir candidatos e reunir evidências, mas não deve decidir sozinha. A escolha oficial precisa de regra aprovada, fonte vigente e responsável fiscal.
A IA pode corrigir documentos automaticamente?
Não deve alterar documento autorizado nem promover regra sem aprovação. Pode classificar exceções, sugerir causa e preparar testes para revisão humana.
Qual indicador deve ser acompanhado diariamente?
Use cobertura de presença e coerência por estabelecimento e modelo, somadas a itens indeterminados, reincidência, latência de correção e conciliação da apuração.
Como evitar que a falha volte?
Corrija cadastro, regra ou integração na origem, acrescente teste de regressão e monitore a primeira emissão válida de cada unidade após a mudança.
Contingência deve ficar fora do painel?
Não. Ela precisa de estado próprio, conciliação posterior e vínculo com o XML final. Excluir contingência cria um ponto cego justamente em momentos críticos.
O programa de conformidade de 2026 prorrogou tudo?
Não. A orientação oficial não descreve prorrogação geral. Eventual prazo adicional depende das condições do programa e da conduta cooperativa do contribuinte.
Quais evidências guardar?
Guarde XML enviado e autorizado, protocolo, eventos, hash, versão do leiaute, tabelas, regra, memória de cálculo, decisão, teste, aprovação e conciliação.
Quanto tempo leva um piloto?
Um recorte de sete dias pode revelar concentração por CNPJ, modelo e operação. O prazo de correção depende da causa, dos emissores envolvidos e do tratamento do histórico.
Quando faz sentido um sistema sob medida?
Quando há muitos CNPJs, modelos, ERPs, PDVs, integrações ou volumes e a empresa precisa explicar cada exceção sem depender de planilhas e amostras manuais.
Como a Laf Digital começa?
A Laf mapeia o perímetro, constrói a matriz de escopo, conecta os documentos, implementa validações, organiza a fila e entrega indicadores com evidência rastreável.