
Resposta curta
A cooperativa que quiser usar, em 2027, o regime específico de IBS e CBS previsto no art. 271 da Lei Complementar nº 214/2025 precisa concluir o procedimento até 31 de outubro de 2026. Não basta marcar a opção: é obrigatório também enviar a lista de associados com CPF ou CNPJ e data de admissão, no leiaute oficial, e guardar os dois recibos.
A automação segura prepara dados, simula cenários, gera e valida o TXT, controla aprovações e arquiva evidências. A decisão de optar — que pode afetar créditos, preços, fluxo de caixa e relações com cooperados — continua sendo tributária e humana.
A opção só está operacionalmente concluída quando decisão aprovada, formulário transmitido, lista de associados validada e recibos arquivados apontam para o mesmo CNPJ e o mesmo período.
Por que esta pauta é urgente em outubro de 2026
A Orientação Conjunta da Receita Federal e do CGIBS informa que a opção destinada a produzir efeitos em 2027 pode ser realizada de 1º de setembro a 31 de outubro de 2026. Em 9 de outubro, a janela está aberta, mas já não comporta descobrir na última semana que o cadastro de associados possui documentos inválidos, datas ausentes ou divergências entre sistemas.
O procedimento tem duas entregas. Primeiro, a cooperativa registra sua decisão no Portal Tributação sobre Consumo. Depois, transmite a listagem dos associados. A comunicação oficial é expressa: a simples manifestação da opção não conclui o processo; a lista é indispensável ao deferimento.
O Manual da Opção pelo Regime Específico do IBS e da CBS – Sociedades Cooperativas, versão 1.12, publicado em setembro de 2026, detalha acesso, representação, formulário, validador, assinatura, transmissão, recibos, leiaute do arquivo e cancelamento.
| Marco | Regra oficial | Ação operacional |
|---|---|---|
| 1º de setembro de 2026 | abertura da janela de opção | iniciar análise e fotografar a base de associados |
| 9 de outubro de 2026 | janela em curso | concluir saneamento, simulação, aprovação e ensaio do arquivo |
| 31 de outubro de 2026 | último dia para opção com efeitos em 2027 | transmitir as duas etapas e guardar recibos |
| 31 de outubro de 2026 | limite informado para cancelamento | cancelar somente com decisão formal e evidência |
| 1º de janeiro de 2027 | início dos efeitos da opção feita em 2026 | aplicar regras e controles aprovados à operação |
O que é o regime específico das cooperativas
O art. 271 da Lei Complementar nº 214/2025 permite que sociedades cooperativas optem por regime específico no qual as alíquotas de IBS e CBS ficam reduzidas a zero nas operações expressamente previstas. Entre elas estão, observadas as condições legais, o fornecimento de bem ou serviço pelo associado à cooperativa de que participa e o fornecimento da cooperativa a associado sujeito ao regime regular.
A regra alcança ainda hipóteses descritas na lei para relações entre cooperativas e para certos fornecimentos de cooperativas de produção agropecuária. O art. 272 trata da possibilidade de transferência de créditos das operações antecedentes e de créditos presumidos pelo associado sujeito ao regime regular à cooperativa.
Isso não significa “alíquota zero para tudo que a cooperativa faz”. A Resolução CGIBS nº 6/2026, nos arts. 391 a 395, delimita alcance, exceções, opção e tratamento de créditos. O art. 392 exclui, entre outros casos, operações com não associados, operações não ligadas aos objetivos sociais e destinações para uso ou consumo pessoal, ressalvadas as hipóteses legais específicas.
| Pergunta | Resposta de governança |
|---|---|
| a entidade pode optar? | confirmar natureza, enquadramento e requisitos dos arts. 271 e 391 |
| quais operações entram? | mapear operação, contraparte, condição do associado e objetivo social |
| a opção pode ser parcial? | não; o regulamento veda aplicação parcial às operações elegíveis |
| existe efeito sobre créditos? | sim; deve ser modelado por tipo de operação, associado e cadeia |
| basta comparar alíquota nominal? | não; avaliar crédito, preço, caixa, contratos, sistemas e compliance |
A decisão vem antes do arquivo
O arquivo não decide se a opção é vantajosa. Antes da transmissão, fiscal, contabilidade, jurídico, finanças e negócio precisam comparar cenários e registrar premissas. A própria orientação oficial alerta para impactos em fluxo de caixa, aproveitamento de créditos, precificação, relacionamento com fornecedores, clientes e cooperados e planejamento tributário e operacional.
Uma análise mínima separa:
- operações entre associado e cooperativa que podem atender ao regime;
- operações com não associados;
- associados sujeitos ou não ao regime regular;
- operações fora dos objetivos sociais;
- fornecimentos para uso ou consumo pessoal;
- serviços financeiros, quando existirem, e suas regras específicas;
- créditos das etapas anteriores e transferências possíveis;
- reflexo comercial para cooperados e compradores;
- mudanças em documento fiscal, apuração, contabilidade e conciliação.
A IA pode organizar contratos, estatuto, cadastro e histórico de operações para a análise. Não deve concluir sozinha pelo enquadramento nem produzir um “sim” com base em texto semelhante. A decisão precisa de memória de cálculo, fontes normativas, cenários, responsável e aprovação competente.
As duas etapas obrigatórias
O fluxo oficial separa a opção do envio da base. Trate-as como dois objetos com estados próprios, não como um único botão “concluído”.
Etapa 1: registrar a opção
No Portal de Serviços da Receita Federal, depois de representar o CNPJ correto, o usuário segue o caminho Negócios → Regimes de Tributação → Outros Regimes → Enviar Arquivos de Dados. Na linha correspondente ao regime específico das sociedades cooperativas, preenche o formulário, seleciona a ocorrência original, confirma a opção, valida e transmite.
O recibo do formulário deve ser baixado e ligado ao processo interno. Capture CNPJ representado, usuário autorizado, horário, decisão aprovada, hash ou identificação do documento interno e arquivo do recibo. Uma captura de tela isolada não substitui o recibo.
Etapa 2: enviar a lista de associados
Na segunda linha do procedimento, o usuário baixa o validador, adiciona o arquivo, executa a validação, corrige impedimentos, transmite e assina com o certificado selecionado. Depois da transmissão, baixa o recibo da entrega.
O estado “opção transmitida” não pode encerrar o checklist enquanto a lista estiver ausente, rejeitada ou sem recibo. Do mesmo modo, um TXT validado localmente ainda não é uma entrega: falta assinatura, transmissão e confirmação.
Leiaute oficial da lista de associados
O manual determina arquivo .txt com ponto e vírgula como separador. Há dois tipos de registros:
REG001: um registro por associado, com identificador e data de admissão;REG099: totalizador com a quantidade de registrosREG001.
Cada REG001 tem tipo de registro, CPF ou CNPJ do associado e data de admissão no formato DDMMAAAA. O REG099 traz o tipo e um total numérico de seis posições. O valor precisa ser exatamente igual à quantidade de linhas REG001.
REG001;<CPF_OU_CNPJ>;<DDMMAAAA>REG001;<CPF_OU_CNPJ>;<DDMMAAAA>REG099;<TOTAL_COM_6_DIGITOS>
Use os marcadores acima apenas para compreender a estrutura; o arquivo real deve conter documentos, datas e total validados conforme o manual vigente. Não use dados fictícios na entrega oficial.
| Campo | Fonte de verdade | Validação antes de gerar |
|---|---|---|
| tipo de registro | regra fixa do leiaute | REG001 para associado e REG099 no totalizador |
| CPF ou CNPJ | cadastro mestre com evidência | presença, tamanho, dígitos e vínculo com a cooperativa |
| data de admissão | livro, sistema societário ou documento aprovado | formato DDMMAAAA, existência e coerência temporal |
| totalizador | contagem do arquivo final | seis posições e igualdade com os REG001 |
| separador | especificação do manual | ponto e vírgula, sem troca silenciosa por vírgula |
Qualidade cadastral antes da geração
O maior risco não está no totalizador; está na origem. Uma cooperativa pode manter o mesmo associado em CRM, ERP, sistema societário, folha, núcleo de atendimento e planilhas. Nome, documento, admissão e situação podem divergir porque cada sistema responde a uma finalidade.
Defina uma fonte de verdade para a entrega e reconcilie as demais. O processo deve encontrar:
- CPF ou CNPJ ausente;
- documento com dígito inválido;
- documento repetido com datas diferentes;
- associado ativo sem data de admissão;
- data posterior à fotografia da base;
- pessoa desligada incluída sem justificativa;
- pessoa ativa ausente do arquivo;
- matriz e filial confundidas;
- registro com espaço, pontuação ou caractere incompatível;
- alteração ocorrida entre aprovação e transmissão.
Não corrija o cadastro apenas para “fazer o validador ficar verde”. Cada alteração precisa voltar à fonte, indicar evidência e manter histórico. O TXT final deve ser regenerado a partir de uma versão aprovada e imutável da base.
Arquitetura segura da automação
Uma solução auditável pode ser dividida em dez componentes:
- Coletor cadastral: recebe associados das fontes autorizadas.
- Normalizador: padroniza documento e data sem apagar o valor original.
- Validador determinístico: verifica formato, dígitos, duplicidade e coerência.
- Reconciliador: compara a lista com o cadastro societário aprovado.
- Simulador tributário: calcula cenários e efeitos com premissas versionadas.
- Workflow de decisão: registra pareceres, reunião, alçada e aprovação.
- Gerador de arquivo: produz
REG001eREG099a partir da fotografia aprovada. - Checklist de portal: guia representação, formulário, validação, assinatura e recibos.
- Cofre de evidências: guarda base, arquivo, logs, recibos e hashes.
- Painel de controle: acompanha pendências, responsáveis e prazo.
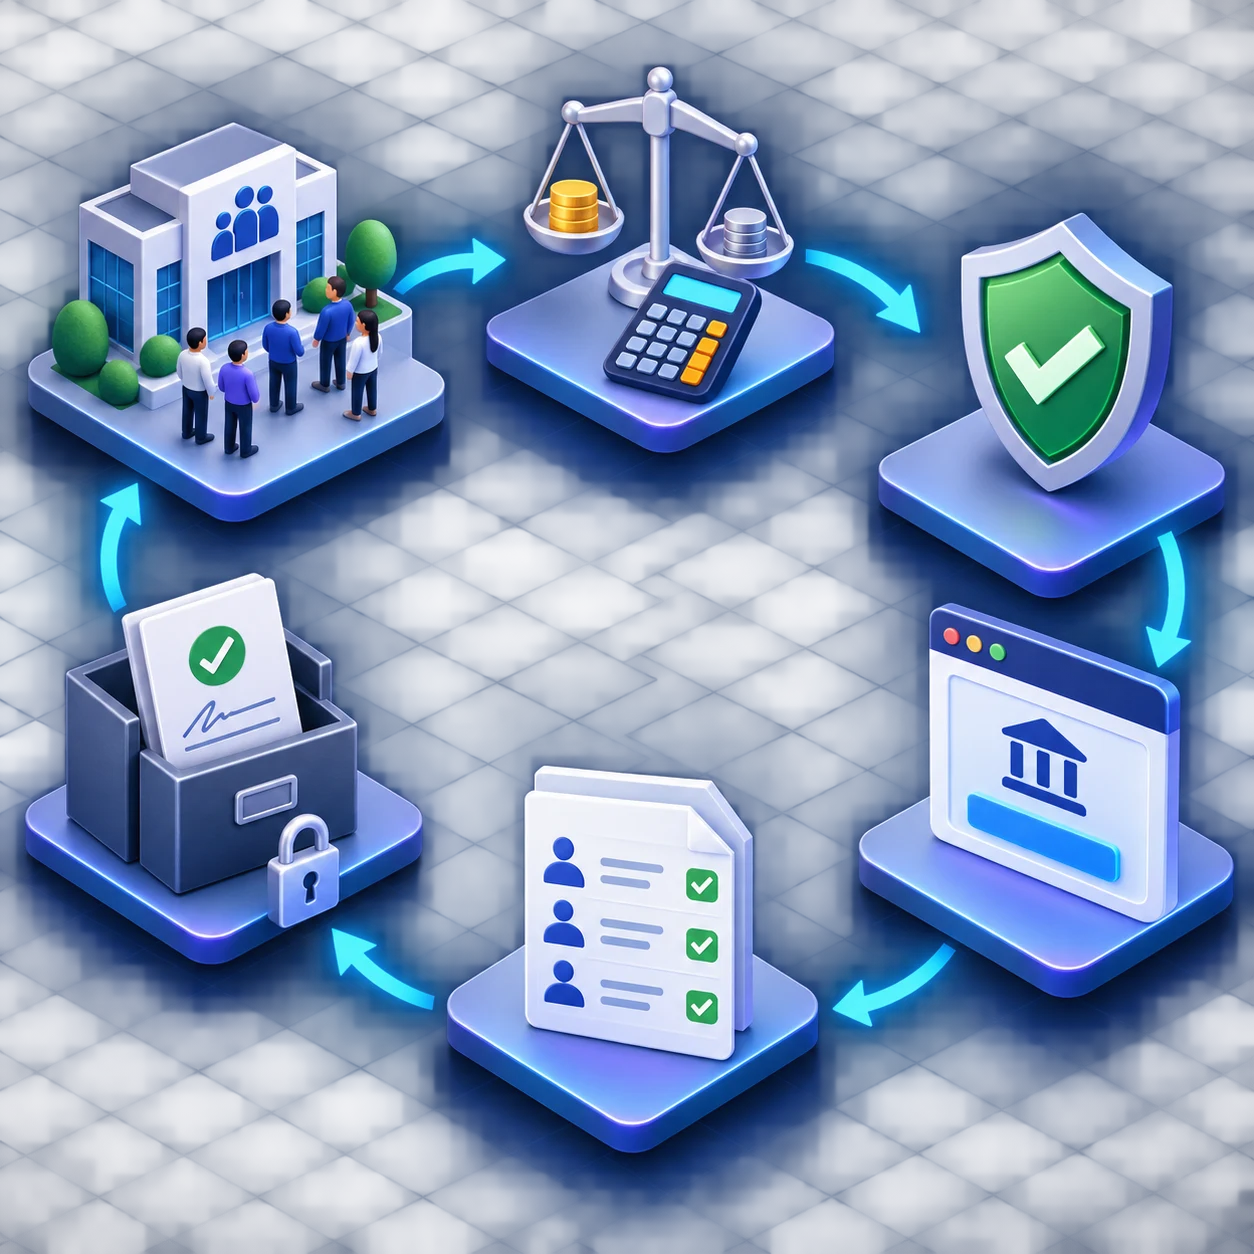
O portal informado no manual é uma etapa humana assistida. Não presuma a existência de uma API pública para formalizar essa opção. Automatize preparação, checagem, evidência e monitoramento; mantenha a transmissão no canal oficial e dentro dos mecanismos de acesso autorizados.
Fluxo técnico em dez passos
1. Abrir um processo único
Crie um identificador interno para a opção de 2027. Associe CNPJ, período de efeitos, prazo, responsáveis, fontes oficiais consultadas e versões dos documentos.
2. Fotografar o cadastro
Extraia a base com data e hora de corte. Preserve o original e gere uma versão de trabalho. Não permita que alterações posteriores mudem silenciosamente o conjunto já analisado.
3. Sanear e reconciliar
Normalize documentos, valide dígitos, procure duplicidades e compare situação e admissão com a fonte societária. Cada exceção recebe causa, dono e resolução.
4. Mapear operações e associados
Classifique operações por contraparte, objetivo social, condição no regime regular e regras aplicáveis. Separe operações potencialmente abrangidas das excluídas e incertas.
5. Simular impactos
Compare cenários de IBS/CBS, créditos, preços, caixa e contratos. Guarde entradas, regras, resultado e sensibilidade; não reduza a decisão a uma taxa média.
6. Aprovar formalmente
Registre pareceres, premissas, riscos, responsáveis e decisão do órgão ou alçada competente. A automação bloqueia a geração final enquanto a aprovação estiver incompleta.
7. Gerar e testar o TXT
Produza uma linha REG001 por associado e o REG099 final. Execute validações próprias antes do validador oficial, calcule hash e associe o arquivo à fotografia aprovada.
8. Transmitir o formulário
O usuário autorizado acessa a representação correta, confirma a opção, valida e transmite. O sistema interno registra o recibo sem copiar senha, certificado ou token para logs.
9. Validar e transmitir a lista
Use o validador baixado no canal oficial. Se houver erro, corrija a fonte e regenere o arquivo; não edite uma linha solta sem refletir a mudança na base aprovada. Assine, transmita e baixe o recibo.
10. Conciliar e preparar 2027
Compare CNPJ, período, arquivo, contagem, hashes e recibos. Depois, transforme a decisão em regras de cadastro, documento fiscal, crédito, apuração, contabilidade, contratos e monitoramento para janeiro.
Exemplo concreto: cooperativa com 4.800 associados
Considere uma cooperativa que mantém 4.800 associados em seu cadastro societário. A diretoria solicita a análise do regime específico para 2027. O ERP possui 4.812 documentos porque doze desligamentos ainda estão ativos; o sistema societário tem 4.800 registros, mas 37 datas de admissão vieram de uma migração antiga e estão vazias.
O processo cria uma fotografia das fontes. Os doze desligamentos são reconciliados com atas e registros. As 37 admissões seguem para correção na fonte mediante evidência; nenhuma data é inventada por IA. Depois do saneamento, o gerador cria 4.800 linhas REG001 e um REG099 com o total correspondente.
Em paralelo, a equipe tributária simula operações com associados sujeitos ao regime regular, operações com não associados e efeitos de crédito. A diretoria aprova a opção com premissas e plano de implementação. Um procurador digital representa o CNPJ no portal, transmite o formulário e salva o recibo.
O primeiro teste no validador identifica dois documentos repetidos: os registros eram da mesma pessoa, um com pontuação e outro sem. A equipe corrige o cadastro mestre, regenera todo o arquivo, obtém nova aprovação técnica, valida, assina e transmite. O recibo da lista, o TXT final e o hash são ligados ao processo.
O painel só muda para concluído quando os dois recibos existem. O ganho da automação não foi “clicar no portal”: foi impedir base inconsistente, opção sem lista, ajuste manual sem trilha e uma decisão de 2027 sem plano operacional.
Tabela prática de controles
| Controle | Evidência mínima | Bloqueio automático | Responsável |
|---|---|---|---|
| elegibilidade | parecer com artigos aplicáveis | enquadramento sem fundamento | tributário/jurídico |
| cenário econômico | memória de cálculo versionada | premissa ou fonte ausente | fiscal/finanças |
| decisão | ata, despacho ou aprovação de alçada | aprovação incompleta | governança |
| representação | CNPJ exibido no portal | CNPJ diferente do processo | usuário transmissor |
| cadastro | fotografia e relatório de exceções | documento, data ou duplicidade inválida | cadastro societário |
| arquivo | TXT, hash e relatório local | totalizador divergente | tecnologia fiscal |
| formulário | recibo oficial | opção não transmitida | fiscal |
| lista | recibo oficial do arquivo | lista não transmitida | fiscal/tecnologia |
| encerramento | conciliação das duas etapas | recibo, CNPJ ou período divergente | compliance |
| implantação | plano para 1º de janeiro de 2027 | regras e sistemas não preparados | programa RTC |
Onde a IA ajuda — e onde não decide
| Uso | Papel adequado da IA | Limite obrigatório |
|---|---|---|
| leitura de normas | resumir trechos e apontar artigos | conferir sempre no texto oficial vigente |
| documentos de admissão | extrair data candidata e citar origem | evidência e cadastro mestre decidem |
| saneamento | agrupar divergências e sugerir causa | não criar CPF, CNPJ ou data |
| análise de contratos | localizar cláusulas afetadas | jurídico aprova interpretação e mudança |
| simulação | explicar variações de cenários | cálculo tributário deve ser determinístico |
| fila de exceções | priorizar por risco e prazo | bloqueios não podem ser removidos por confiança do modelo |
| relatório executivo | sintetizar premissas, impactos e pendências | fonte, responsável e versão precisam acompanhar a síntese |
Use IA para reduzir leitura repetitiva e organizar evidências. Não use um modelo generativo como motor de enquadramento, calculadora fiscal, cadastro mestre ou assinante da opção.
Acesso, representação e assinatura
Segundo o manual, o acesso requer conta gov.br prata ou ouro. Pode ser usada senha específica do CPF do representante ou procurador digital, ou certificado digital da empresa, do representante ou do procurador. Quando a pessoa física entra, precisa representar o CNPJ que pretende optar.
O próprio manual manda conferir se o CNPJ representado aparece no canto superior direito antes de prosseguir. Esse controle merece destaque: grupos com várias cooperativas, centrais ou filiais podem concluir uma entrega tecnicamente válida no contribuinte errado.
Adote segregação de funções. Quem consolida a base não precisa possuir a credencial de transmissão; quem transmite não deve alterar a memória de decisão; quem aprova o cenário não deve encerrar a conciliação sozinho. Certificados e credenciais ficam em mecanismos seguros, nunca anexados ao processo ou registrados em vídeo.
Segurança e privacidade da lista
O arquivo reúne CPF ou CNPJ e data de admissão. Embora a obrigação tenha fundamento legal, isso não elimina deveres de segurança e minimização. Limite acesso a quem precisa preparar, revisar ou transmitir. Não envie a lista por canais pessoais, não cole o conteúdo em prompts públicos e não use documentos reais em homologações informais.
Proteja arquivo e recibos em repouso e em trânsito. Registre acesso, exportação, validação e transmissão. Defina retenção conforme obrigação legal e política da cooperativa. Nos logs, prefira identificadores internos, totais, hashes e códigos de erro; evite o conteúdo integral dos documentos.
Se um fornecedor apoiar o saneamento, delimite finalidade, acesso, armazenamento, subcontratação, descarte e resposta a incidente. A automação deve reduzir cópias espalhadas, não multiplicá-las.
Painel operacional
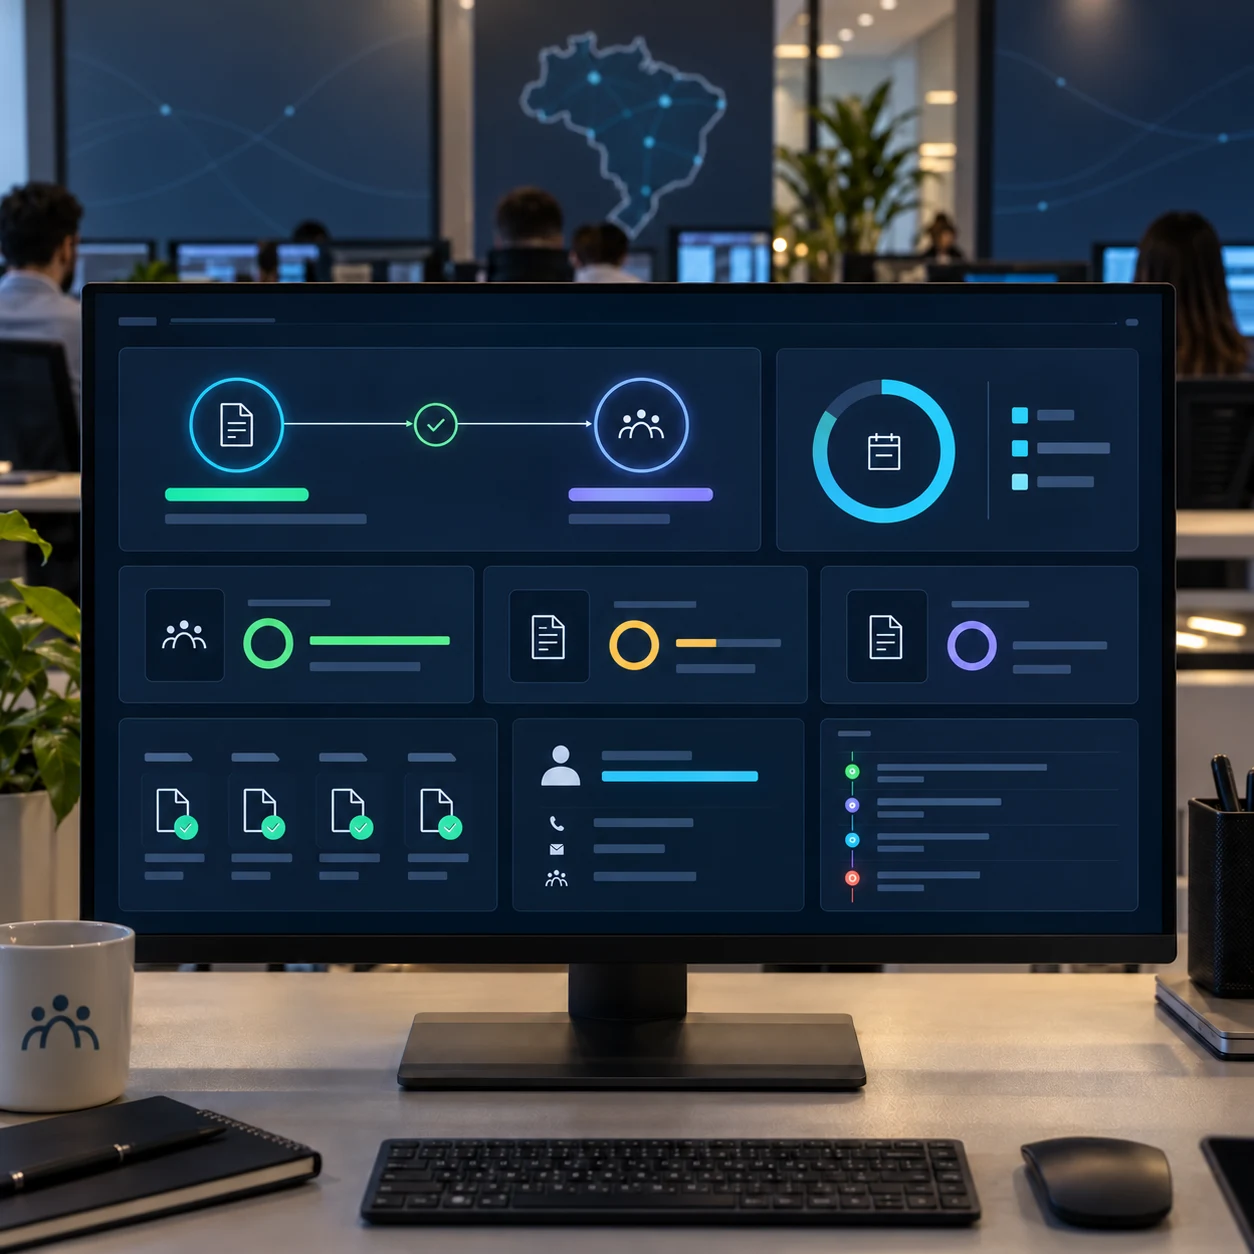
Um painel útil mostra estado e evidência, não apenas porcentagens:
- prazo restante e data interna de corte;
- versão do manual e das normas consultadas;
- fotografia do cadastro usada;
- associados esperados, válidos, pendentes e excluídos com justificativa;
- documentos duplicados ou inválidos;
- datas de admissão ausentes ou contestadas;
REG001gerados e total doREG099;- status da decisão e dos aprovadores;
- status do formulário da opção;
- status da lista e do validador;
- hash do TXT aprovado e do arquivo transmitido;
- recibos baixados e conciliados;
- CNPJ representado em cada etapa;
- plano de implantação para janeiro de 2027;
- alterações de associados ocorridas após a fotografia.
Evite um indicador único “95% concluído”. Uma opção transmitida com a lista pendente pode parecer quase pronta e ainda assim não atender ao procedimento. Mostre as duas obrigações como gates independentes.
Cancelamento não é exclusão de arquivo
O manual informa que a cooperativa pode cancelar a opção até o último dia do prazo. No portal, o fluxo usa ocorrência retificadora e a alternativa de desistência, seguida de validação e transmissão. Também gera recibo.
Cancelar exige a mesma governança da opção: motivo, análise atualizada, aprovação, usuário autorizado, recibo e comunicação aos responsáveis pela implantação. Apagar o processo interno ou substituir o TXT não cancela a opção no canal oficial.
Depois do prazo, não presuma que uma correção informal terá o mesmo efeito. Qualquer dúvida sobre situação, retificação ou consequência deve ser resolvida com base no serviço oficial, na norma vigente e na orientação do profissional responsável.
Plano de contingência para o prazo
Não programe a primeira transmissão para 31 de outubro. Defina data interna anterior e reserve tempo para credencial, procuração, instalação do validador, erros de base, indisponibilidade local e revisão de recibos.
Se o portal ou o validador apresentar falha:
- registre horário, etapa, mensagem e evidência sem expor dados sensíveis;
- confirme internet, ambiente, representação e versão do validador;
- preserve o TXT e o hash aprovados;
- não altere dados aleatoriamente para testar;
- consulte o canal oficial e acompanhe orientações;
- mantenha responsáveis informados do impacto no prazo;
- quando o serviço voltar, retome do último estado comprovado;
- depois da transmissão, concilie recibos e não confie apenas na tela.
O plano não cria prorrogação. Ele apenas reduz a chance de uma falha previsível consumir a janela legal.
Método Laf para implantar sem perder rastreabilidade
Na Laf Digital, um projeto desse tipo é estruturado em cinco frentes:
- Diagnóstico: fontes, qualidade cadastral, perfis de acesso, operações e sistemas afetados.
- Governança: matriz de responsabilidade, alçadas, evidências, prazo interno e bloqueios.
- Dados: reconciliação de associados, validações determinísticas e fotografia imutável.
- Automação: gerador de TXT, relatório de erros, checklist assistido, recibos e painel.
- Operação 2027: regras de documento fiscal, crédito, apuração, contabilidade e monitoramento.
O objetivo não é substituir contador, advogado ou direção. É dar a essas pessoas dados confiáveis, cenários reproduzíveis e um processo que não dependa de memória, planilha solta ou corrida no último dia.
Checklist antes de encerrar
- [ ] a decisão cita a legislação e o manual vigentes;
- [ ] as operações elegíveis e excluídas foram mapeadas;
- [ ] impactos em créditos, preço, caixa e contratos foram simulados;
- [ ] a decisão foi aprovada pela alçada competente;
- [ ] a fotografia da base tem data, origem e responsável;
- [ ] CPF, CNPJ, admissão, duplicidade e situação foram validados;
- [ ] o
REG099coincide com os registrosREG001; - [ ] o TXT final tem hash e não foi editado depois da aprovação;
- [ ] o usuário representou o CNPJ correto;
- [ ] o formulário da opção foi transmitido e tem recibo;
- [ ] a lista de associados foi validada, assinada e transmitida;
- [ ] o recibo da lista foi arquivado;
- [ ] CNPJ, período e evidências das duas etapas foram conciliados;
- [ ] credenciais e dados pessoais não ficaram em logs ou anexos abertos;
- [ ] o plano de implantação para 1º de janeiro de 2027 tem responsáveis.
Referências consultadas
- Receita Federal e CGIBS — Orientação Conjunta sobre a opção das sociedades cooperativas
- Receita Federal — Manual da Opção pelo Regime Específico do IBS e da CBS – Sociedades Cooperativas, versão 1.12
- Presidência da República — Lei Complementar nº 214/2025, texto compilado
- Presidência da República — Decreto nº 12.955/2026
- CGIBS — Resolução nº 6/2026, Regulamento do IBS
Perguntas frequentes
1. Qual é o prazo da opção das cooperativas para 2027?
A janela informada pela Receita Federal e pelo CGIBS vai de 1º de setembro a 31 de outubro de 2026. A opção feita nesse período produz efeitos a partir de 1º de janeiro de 2027.
2. Registrar a opção no formulário já conclui o procedimento?
Não. A orientação conjunta e o manual dizem que o envio da lista de associados é etapa obrigatória para a conclusão. O controle precisa exigir recibo do formulário e recibo da lista.
3. Quem pode optar pelo regime específico?
As sociedades cooperativas enquadradas nas condições do art. 271 da Lei Complementar nº 214/2025 e dos regulamentos de IBS e CBS. A elegibilidade concreta deve ser analisada por profissionais responsáveis.
4. A alíquota zero vale para todas as operações da cooperativa?
Não. Ela se aplica às operações expressamente previstas e condicionadas na legislação. Operações com não associados, fora dos objetivos sociais ou para uso pessoal estão entre os pontos que exigem separação, observadas as exceções legais.
5. A cooperativa pode aplicar o regime apenas a algumas operações elegíveis?
O regulamento estabelece que a opção abrange todas as operações que atendam aos requisitos e veda aplicação parcial. Isso torna o mapeamento prévio da carteira indispensável.
6. O que precisa constar na lista de associados?
Cada associado é informado em um registro REG001 com CPF ou CNPJ e data de admissão no formato DDMMAAAA. O arquivo termina com REG099, que totaliza os registros.
7. Qual é o formato do arquivo?
O manual especifica arquivo .txt, campos separados por ponto e vírgula, registros REG001 e um totalizador REG099.
8. O totalizador pode trazer qualquer quantidade formatada?
Não. O total deve ocupar seis posições numéricas e ser exatamente igual à quantidade de registros REG001 existentes no arquivo.
9. Posso corrigir manualmente o TXT depois de gerado?
Evite. Corrija a fonte ou a fotografia aprovada, regenere todo o arquivo, valide novamente e produza novo hash. Uma edição isolada quebra a reconciliação com o cadastro e a aprovação.
10. É possível usar CPF ou CNPJ com pontuação?
O arquivo precisa obedecer ao leiaute oficial e ao validador vigente. A automação deve normalizar e validar o documento conforme essa especificação, preservando o valor original na trilha.
11. Quem pode acessar o serviço?
O manual informa conta gov.br prata ou ouro e prevê acesso por representante ou procurador digital, com senha específica ou certificado nas formas descritas. A pessoa deve representar o CNPJ da cooperativa.
12. Por que conferir o CNPJ no canto do portal?
Porque o usuário pode representar mais de uma entidade. Transmitir para CNPJ diferente do processo gera uma divergência material, ainda que o formulário tenha sido aceito.
13. A lista pode ser enviada antes da decisão formal?
A preparação e os testes podem avançar, mas a entrega deve estar vinculada à decisão aprovada e ao mesmo processo. Não faz sentido transmitir uma base para uma opção ainda não autorizada internamente.
14. O validador oficial substitui as validações internas?
Não. Ele verifica regras técnicas da entrega. Não confirma se a pessoa é associada, se a data de admissão está correta, se a fotografia foi aprovada ou se a decisão tributária é adequada.
15. A IA pode definir a data de admissão ausente?
Não. Ela pode localizar uma data candidata em documento e apontar o trecho, mas a fonte societária e a evidência aprovada devem determinar o valor.
16. A IA pode decidir pela opção?
Não deve. Pode apoiar leitura, comparação e comunicação. A decisão envolve interpretação, crédito, caixa, preços, contratos e responsabilidade tributária, portanto exige análise e aprovação humanas.
17. Quais recibos precisam ser guardados?
Guarde o recibo da transmissão do formulário e o recibo da lista de associados. Associe também o TXT final, hash, fotografia da base, decisão e relatório de validação.
18. A cooperativa pode cancelar a opção?
O manual prevê cancelamento até o último dia do prazo, por ocorrência retificadora e desistência no formulário. O cancelamento também deve gerar recibo e seguir aprovação formal.
19. Apagar o arquivo cancela a opção?
Não. Exclusão local não altera o que foi transmitido. Cancelamento ocorre no procedimento oficial, dentro do prazo e conforme a orientação vigente.
20. O que acontece se a cooperativa não optar em 2026?
Segundo a orientação conjunta, ela não terá essa opção produzindo efeitos em 2027. Poderá avaliar janelas futuras, normalmente em setembro e outubro do ano anterior aos efeitos, conforme a regra vigente.
21. Uma cooperativa recém-criada segue exatamente o mesmo calendário?
A legislação e os regulamentos preveem tratamento para início de operações. A situação concreta deve ser conferida nas normas vigentes e com o responsável tributário, sem reaproveitar automaticamente o fluxo anual.
22. Mudanças na lista depois da opção precisam ser comunicadas?
O regulamento prevê comunicação de alterações na forma e no prazo definidos em ato conjunto. A cooperativa deve manter processo de atualização e monitorar a disciplina oficial aplicável.
23. Como proteger os dados dos associados?
Restrinja acesso, use armazenamento e transmissão seguros, registre operações, evite dados integrais em logs e não envie a base real a ferramentas sem finalidade, contrato e proteção adequados.
24. É preciso preparar apenas o portal até outubro?
Não. A opção produz efeitos em janeiro de 2027. Documento fiscal, cadastros, créditos, apuração, contabilidade, contratos e conciliação precisam de plano de implantação antes da virada.
25. Qual é o maior erro operacional?
Tratar a opção como um clique. Os riscos principais são decidir sem simulação, transmitir para o CNPJ errado, esquecer a lista, usar cadastro inconsistente, editar o TXT sem trilha ou perder recibos.
26. Como saber se o processo terminou?
Concilie decisão aprovada, CNPJ representado, período de efeitos, formulário, TXT, contagem, hashes e os dois recibos. Só então encerre a entrega e acompanhe a implantação de 2027.
Próximo passo
Se sua cooperativa ainda depende de planilhas, bases divergentes ou conferência manual para concluir a opção, a Laf Digital pode estruturar o saneamento cadastral, o gerador do arquivo, as validações, o workflow de aprovação e o painel de evidências — sem retirar do fiscal, do jurídico e da direção a decisão que pertence a eles.