
Resposta curta
Empresas que receberam o aviso de Regularização de Créditos de PIS/Pasep e Cofins devem identificar as operações apontadas, reconstruir o crédito por documento e competência, corrigir a EFD-Contribuições e ajustar a DCTF e o pagamento quando houver efeito no débito. O prazo divulgado pela Receita para a edição de 2026 termina em 10 de novembro de 2026.
Os dois riscos priorizados são distintos: crédito tratado como insumo por empresa dedicada à revenda e crédito na subcontratação de transporte rodoviário de carga com transportador optante pelo Simples Nacional calculado acima do limite legal. Não retifique em lote apenas para reproduzir o valor do aviso. Valide atividade, participante, documento, natureza, CST, alíquota, período e reflexos antes da transmissão.
Regularizar não é trocar um total na EFD. É reconstruir a origem do crédito, corrigir todas as obrigações afetadas e preservar evidência suficiente para explicar o antes, o depois e a causa.
Por que agir antes de 10 de novembro
Em 15 de setembro de 2026, a Receita Federal anunciou a nova edição da ação de Regularização de Créditos de PIS/Pasep e Cofins. O órgão informou inconsistências de R$ 1,3 bilhão e fixou 10 de novembro como prazo para correção antes de novas verificações e do possível início de procedimentos de fiscalização.
A divulgação também informa que, na edição anterior, os alertas levaram à regularização de R$ 900 milhões sem multa de ofício. Para quem não aproveitou a oportunidade, foram programadas fiscalizações com resultado previsto de R$ 1,8 bilhão em lançamento de crédito tributário. Esses números não dizem que todo destinatário está errado; mostram que a Receita já definiu os cruzamentos, comunicou os casos e voltará a testar os dados.
Os avisos foram enviados pelos Correios e pela caixa postal do Portal e-CAC. Para contribuintes sujeitos a acompanhamento diferenciado, a comunicação ocorreu pelo e-Mac. A empresa precisa controlar recebimento, ciência, competências, prazo e responsável. Uma mensagem fiscal não deve ficar dependente da caixa pessoal de um único usuário.
| Fato divulgado | Consequência operacional | Controle recomendado |
|---|---|---|
| R$ 1,3 bilhão em inconsistências | o cruzamento tem materialidade e escala | priorizar por valor, competência e risco |
| prazo até 10/11/2026 | diagnóstico, decisão e transmissão disputam o mesmo calendário | trabalhar de trás para frente com data de corte interna |
| dois riscos priorizados | cada caso exige regra e evidência próprias | separar revenda de frete do Simples desde a triagem |
| validação automática dos ajustes | Receita cruza arquivos, declarações e pagamentos | conferir processamento, não apenas protocolo |
| nova verificação após o prazo | diferença remanescente pode avançar para fiscalização | executar reconciliação final e guardar relatório |
Quais são os dois riscos desta edição
A notícia de 2026 destaca duas inconsistências nas EFD-Contribuições. O Manual de Orientação Tributária da própria Receita detalha como os cruzamentos são interpretados e quais correções podem ser necessárias.
1. Insumos na revenda
O primeiro risco alcança empresas que atuam integral ou preponderantemente na revenda de mercadorias e registraram créditos em naturezas associadas a bens e serviços utilizados como insumo, ativo imobilizado ou outras operações com direito a crédito.
O ponto central é separar as hipóteses do art. 3º das Leis 10.637/2002 e 10.833/2003. Bens adquiridos para revenda pertencem a uma hipótese própria. O crédito de insumo se relaciona à produção de bens destinados à venda ou à prestação de serviços, conforme a legislação e a interpretação aplicável.
Isso não significa que uma empresa com CNAE de comércio nunca possa ter crédito de insumo. Um grupo pode revender mercadorias, industrializar parte delas, prestar serviços e compartilhar estruturas. A análise precisa demonstrar qual atividade consumiu o bem ou serviço e como o rateio foi formado. Classificar toda despesa operacional como “insumo” apenas porque é importante para a empresa não resolve o requisito legal.
2. Subcontratação de transportador do Simples
O segundo risco envolve a hipótese em que empresa de serviço de transporte rodoviário de carga subcontrata serviço prestado por pessoa jurídica transportadora optante pelo Simples Nacional. Segundo o manual, foram encontrados casos em que o crédito foi calculado com as alíquotas básicas de 1,65% para PIS/Pasep e 7,6% para Cofins, embora a hipótese específica determine 75% dessas alíquotas: 1,2375% e 5,7%, respectivamente.
Os §§ 19 e 20 do art. 3º da Lei 10.833/2003, incluídos pela Lei nº 11.051/2004 e aplicáveis ao PIS/Pasep pelo art. 15 da Lei 10.833, sustentam essa regra. O caput do § 19 delimita o sujeito e a operação: empresa de transporte rodoviário de carga que subcontrata o serviço. Se o tomador não está nessa hipótese, a alíquota reduzida não deve ser aplicada mecanicamente; o eventual crédito precisa ser analisado na regra própria. Também não basta olhar o regime atual do fornecedor. É necessário confirmar se ele era optante pelo Simples na data relevante da operação e guardar a evidência da consulta.
| Risco | Sinal no dado | Pergunta que decide a revisão | Evidência mínima |
|---|---|---|---|
| insumo em empresa revendedora | naturezas 02, 03, 09, 10 ou 13 em operação comercial | o gasto pertence a revenda, produção ou serviço? | documento, atividade, centro de custo, regra e rateio |
| subcontratação de transportador do Simples | natureza 14 com alíquota básica | o contratante e o contratado atendem à hipótese legal na data? | documento de transporte, pagamento, CNPJ e consulta histórica |
| participante incorreto | contribuinte aparece como próprio participante | quem efetivamente forneceu ou prestou o serviço? | cadastro, XML, contrato e documento |
| crédito sem origem analítica | Bloco M não retorna aos blocos A, C, D ou F | quais documentos sustentam o valor? | arquivo detalhado e reconciliação por registro |
Insumo não é sinônimo de despesa importante
O REsp 1.221.170/PR do STJ, julgado como repetitivo, definiu que o conceito de insumo deve ser aferido pelos critérios de essencialidade ou relevância. A avaliação é concreta e considera a atividade econômica, a produção de bens e a prestação de serviços.
O Parecer Normativo Cosit nº 5/2018 incorporou essa orientação no âmbito da Receita. O teste não converte automaticamente despesas comerciais, administrativas ou gerais de uma revendedora em insumos. Tampouco autoriza negar crédito legítimo de uma atividade produtiva ou de serviço só porque a mesma pessoa jurídica também vende mercadorias.
Para cada gasto questionado, registre:
- estabelecimento e atividade beneficiada;
- produto fabricado ou serviço prestado, quando houver;
- documento e participante;
- natureza do crédito e CST usados;
- critério de essencialidade ou relevância invocado;
- base legal e interpretação aprovada;
- rateio, se o gasto atender a mais de uma atividade;
- período, vigência da regra e aprovador;
- reflexo nos registros analíticos e no Bloco M;
- utilização posterior do crédito.
Uma empresa que apenas revende mercadorias não deve copiar a matriz de créditos de uma fábrica. Uma empresa mista não deve ser tratada como revendedora pura por causa do CNAE principal. A automação precisa modelar operações e atividades, não rótulos genéricos.
Como validar a subcontratação do Simples
O erro de alíquota costuma surgir quando o cadastro do fornecedor guarda apenas o regime atual, quando o ERP aplica a mesma taxa a todo frete ou quando a opção pelo Simples é importada sem vigência.
O Portal do Simples Nacional oferece a Consulta Optantes. Para revisão histórica, a evidência deve refletir o período da operação. Guarde o resultado junto ao CNPJ, data da consulta, período abrangido e documento de transporte correspondente.
Antes da matemática, confirme que o contratante é empresa de serviço de transporte rodoviário de carga e que existe subcontratação de transporte de carga. O cálculo de controle da hipótese pode ser expresso assim:
| Componente | Taxa indevida encontrada no risco | Taxa indicada para a hipótese específica | Diferença por R$ 100 mil de pagamentos elegíveis |
|---|---|---|---|
| PIS/Pasep | 1,65% | 1,2375% | R$ 412,50 |
| Cofins | 7,6% | 5,7% | R$ 1.900,00 |
| total | 9,25% | 6,9375% | R$ 2.312,50 |
O exemplo serve para conferir a matemática, não para decidir sozinho se uma linha integra a hipótese. Antes de recalcular, confirme o sujeito previsto no § 19, a subcontratação de transporte de carga, o pagamento ao transportador, a opção pelo Simples na data aplicável e a escrituração na natureza correspondente.
Exemplo concreto de reconstrução
Imagine um grupo com uma distribuidora e uma transportadora rodoviária que recebeu aviso com duas competências. O relatório interno mostra R$ 180 mil classificados como serviços utilizados como insumo na distribuidora e R$ 420 mil de subcontratações registradas pela transportadora.
Na primeira amostra, R$ 120 mil pertencem à operação comercial pura, R$ 40 mil sustentam uma atividade de beneficiamento documentada e R$ 20 mil foram rateados sem memória. A equipe não deve excluir ou manter o total inteiro. Ela separa as linhas, valida a atividade de beneficiamento, refaz o rateio e encaminha a parcela sem suporte para decisão fiscal.
Nas subcontratações, R$ 300 mil foram pagos a transportadores que eram optantes pelo Simples nas datas dos documentos; R$ 100 mil foram pagos a empresas fora do regime; e R$ 20 mil estão sem comprovante histórico. O recálculo aplica a regra específica apenas ao universo confirmado, mantém o tratamento aprovado para os demais e bloqueia a parcela inconclusiva.
O dossiê final compara quatro valores por competência: original, reconstruído, aprovado e transmitido. A diferença nunca aparece apenas como “ajuste da Receita”; ela é explicada por documento, causa e decisão.
Fluxo seguro de regularização em doze etapas
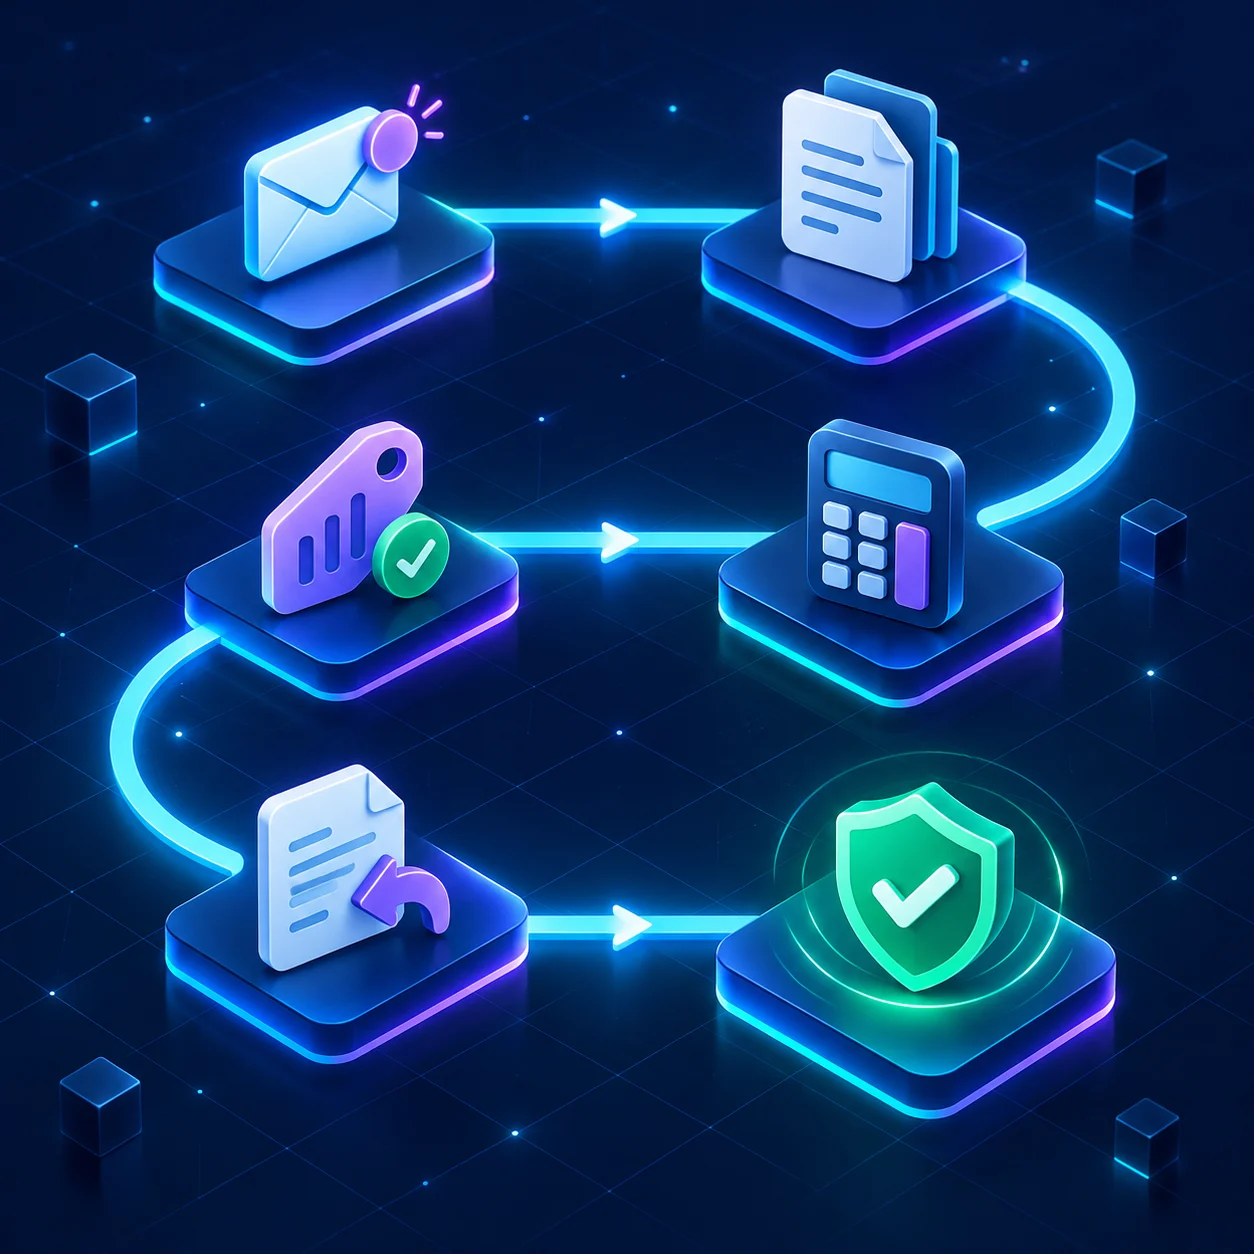
1. Registrar a comunicação
Salve o aviso, anexos, data de ciência, canal, prazo, competências e usuários autorizados. Calcule uma data interna anterior a 10 de novembro para concluir decisões e transmissões.
2. Preservar os arquivos originais
Arquive EFD-Contribuições, recibos, DCTFs, DARFs, PER/DCOMPs e relatórios usados no fechamento. Não sobrescreva o arquivo que explica o valor declarado.
3. Importar o demonstrativo da Receita
Transforme as linhas do aviso em uma fila controlada. Mantenha identificadores originais e ligue cada apontamento ao estabelecimento, período, registro e valor.
4. Extrair o universo interno
Reúna documentos fiscais, CT-es, contratos, ordens, pagamentos, cadastro de participantes, centros de custo, razão contábil e regras vigentes.
5. Confirmar a atividade
Separe revenda, produção, beneficiamento, prestação de serviço, armazenagem e administração. Não use apenas CNAE, nome do centro de custo ou descrição da conta.
6. Validar participantes e regime
Confira CNPJ, fornecedor real, vigência no Simples e vínculo com o documento. Cadastros duplicados e mudança de regime no meio do ano exigem tratamento temporal.
7. Recalcular em paralelo
Produza um resultado novo sem alterar a escrituração transmitida. Grave regra, versão, fonte, base, alíquota e arredondamento de cada linha.
8. Classificar as diferenças
Use causas como alíquota, atividade, natureza, CST, participante, duplicidade, documento ausente, rateio ou período. Uma fila “divergente” sem causa não orienta a correção.
9. Submeter à decisão responsável
Fiscal, contabilidade e jurídico avaliam os casos que dependem de interpretação. A ferramenta pode mostrar evidências e impacto, mas não deve criar tese tributária.
10. Simular a cadeia de retificações
Gere a EFD retificadora, recalcule o Bloco M e compare os débitos. Verifique a necessidade de ajustar DCTF, pagamento, compensação e outras utilizações do crédito.
11. Transmitir com segregação
Exija aprovador, certificado protegido, arquivo validado e janela de execução. Registre protocolo, recibo, usuário, hash e retorno oficial.
12. Reconciliar o processamento
Confirme que EFD, DCTF, pagamento ou compensação foram processados e que o cruzamento interno não preserva a diferença. Guarde um relatório final por competência.
A ordem das correções importa
O manual orienta a retificação da EFD-Contribuições e, quando houver efeito nos débitos, da DCTF, seguida do recolhimento de eventual diferença. A sequência operacional deve ser simulada para cada competência, porque o crédito pode ter sido transportado, usado em período posterior, vinculado a compensação ou afetado por outra retificação.
Uma alteração isolada no Bloco M pode criar incompatibilidade com os blocos analíticos. Uma EFD corrigida sem ajuste da declaração do débito pode manter a divergência em outro cruzamento. Um pagamento sem declaração compatível pode virar saldo sem causa clara.
Use esta matriz antes de executar:
| Situação reconstruída | EFD-Contribuições | DCTF | Financeiro e compensações |
|---|---|---|---|
| crédito correto, origem analítica ausente | incluir ou corrigir registros de origem e reconciliar Bloco M | revisar efeito, mesmo que nulo | arquivar evidência e processamento |
| crédito maior que o permitido | reduzir crédito e recalcular apuração | ajustar débito quando aplicável | recolher, parcelar ou tratar compensação conforme decisão |
| crédito pertence a outra natureza | corrigir CST, natureza e registros relacionados | conferir alteração do total | manter rastreio da reclassificação |
| participante ou regime incorreto | corrigir documento/cadastro e recálculo | revisar impacto | preservar consulta histórica e comprovantes |
| diferença não confirmada | não transmitir automaticamente | não alterar | abrir pendência com responsável e prazo |
Validações antes de transmitir
O Guia Prático da EFD-Contribuições deve orientar a estrutura dos registros, códigos, relacionamentos e validações do arquivo. A interpretação do direito ao crédito depende também da legislação e da documentação do caso.
Bloqueie a transmissão se houver:
- diferença entre o total dos documentos e os registros analíticos;
- crédito no Bloco M sem retorno aos registros de origem;
- transportador sem CNPJ ou consulta histórica do Simples;
- alíquota incompatível com a regra aprovada;
- natureza 02, 03, 09, 10, 13 ou 14 sem justificativa e evidência;
- rateio sem memória reproduzível;
- competência recalculada com cadastro ou regra de vigência posterior;
- mudança de débito sem simulação da DCTF e do pagamento;
- crédito já utilizado sem análise do efeito em períodos seguintes;
- arquivo retificador sem comparação campo a campo com o original;
- certificado acessível ao classificador ou ao modelo de IA;
- ausência de aprovador identificado.
Painel de governança da regularização
Um painel útil não começa com um número verde chamado “regularizado”. Ele separa o que foi detectado, reconstruído, decidido, transmitido e processado.
Monitore pelo menos:
- valor do aviso por risco e competência;
- valor confirmado, afastado, pendente e corrigido;
- documentos localizados e faltantes;
- transportadores com regime histórico confirmado;
- créditos por natureza, CST e atividade;
- diferenças por alíquota, base, participante e rateio;
- competências que exigem EFD, DCTF e pagamento;
- créditos com utilização posterior ou compensação;
- idade das pendências e responsável atual;
- data prevista e real de aprovação e transmissão;
- recibos e processamento oficial confirmados;
- reincidência da mesma causa no fechamento corrente.
O semáforo mede estado do trabalho, não mérito jurídico. “Vermelho” deve significar prazo curto, valor relevante ou evidência incompleta — não uma conclusão automática de irregularidade.
Onde a IA ajuda e onde deve parar
A IA pode apoiar atividades verificáveis:
- extrair CNPJ, datas, valores e referências de documentos;
- relacionar linhas do aviso aos registros da EFD;
- sugerir agrupamento por causa provável;
- comparar cadastro atual e histórico;
- explicar diferenças entre arquivos original e retificador;
- preparar amostras e memórias de cálculo;
- resumir o dossiê para o aprovador;
- monitorar prazo, fila e processamento.
Ela não deve decidir sozinha se um gasto é insumo, inventar atividade produtiva, presumir o regime histórico do fornecedor, escolher CST ou natureza sem regra aprovada, assinar arquivo, transmitir declaração, movimentar compensação ou executar pagamento.
Certificado digital, credenciais do e-CAC, dados fiscais e informações pessoais devem permanecer em serviços restritos. A ação externa exige identidade do usuário, autorização explícita, menor privilégio e registro imutável.
Método Laf para corrigir sem perder a trilha
A Laf Digital organiza a regularização como projeto de dados, regra e execução controlada. A interpretação tributária permanece com os profissionais responsáveis da empresa.
1. Descoberta
Mapeamos aviso, competências, estabelecimentos, sistemas, volumes, riscos e responsáveis. O primeiro resultado é um inventário com prazo e cobertura.
2. Modelo canônico
Unificamos documento, participante, regime, atividade, natureza, CST, crédito, declaração, pagamento e evidência em uma camada rastreável.
3. Reconstrução paralela
Recalculamos sem alterar produção e mostramos diferenças por linha, causa, regra e impacto. O arquivo original permanece preservado.
4. Fila de decisão
Separamos erro objetivo, cadastro incompleto, interpretação, rateio, documento ausente e conflito entre sistemas. Cada classe recebe dono e ação permitida.
5. Retificação controlada
Geramos arquivos, comparativos e instruções para aprovação. Transmissão, pagamento e compensação ficam atrás de controles de acesso e confirmação humana.
6. Prevenção
Levamos as regras validadas ao cadastro, à entrada de documentos e ao fechamento mensal. O painel mede reincidência e bloqueia o erro antes da próxima EFD.
Checklist executivo até 10/11
- [ ] registrar aviso, anexos, ciência e prazo;
- [ ] nomear responsável fiscal, contábil, jurídico e técnico;
- [ ] preservar EFDs, DCTFs, recibos e pagamentos originais;
- [ ] importar o demonstrativo em uma fila rastreável;
- [ ] separar insumos na revenda e subcontratações do Simples;
- [ ] validar atividade real por operação e estabelecimento;
- [ ] conferir CST e natureza da base do crédito;
- [ ] consultar o regime histórico dos transportadores;
- [ ] refazer bases e alíquotas por documento;
- [ ] documentar rateios e vigências;
- [ ] rastrear utilização posterior dos créditos;
- [ ] classificar cada diferença por causa;
- [ ] submeter interpretações a profissional responsável;
- [ ] simular EFD, DCTF, pagamentos e compensações;
- [ ] comparar arquivo original e retificador;
- [ ] aprovar antes de assinar ou transmitir;
- [ ] guardar protocolos e recibos;
- [ ] validar processamento nos sistemas oficiais;
- [ ] executar reconciliação final por competência;
- [ ] corrigir cadastro e regra para evitar reincidência.
Referências consultadas
- Receita Federal — Regularização de Créditos de PIS/Pasep e Cofins de 2026
- Receita Federal — Manual de Orientação Tributária: Regularização de Créditos de PIS/Pasep e Cofins
- Planalto — Lei nº 10.637/2002
- Planalto — Lei nº 10.833/2003 compilada
- Planalto — Lei nº 11.051/2004
- Receita Federal — Parecer Normativo Cosit nº 5/2018
- STJ — REsp 1.221.170/PR e o conceito de insumo
- SPED — Guia Prático da EFD-Contribuições, versão 1.35
- Portal do Simples Nacional — Consulta Optantes
Perguntas frequentes
Qual é o prazo da ação de regularização de 2026?
A Receita divulgou 10 de novembro de 2026 como prazo para corrigir as inconsistências desta edição antes das novas verificações e do possível início de fiscalização.
Quem precisa agir?
Principalmente quem recebeu comunicação pelos Correios, Portal e-CAC ou e-Mac. Empresas não comunicadas também podem revisar espontaneamente situações equivalentes, conforme orientação do manual.
Receber o aviso significa que o crédito está definitivamente glosado?
Não. O aviso aponta uma inconsistência detectada por cruzamento. A empresa deve reconstruir os fatos, confirmar ou afastar a diferença com documentação e realizar as correções cabíveis.
Quais riscos foram priorizados em 2026?
Créditos tratados como insumos em atividade de revenda e créditos sobre transporte de carga contratado de pessoa jurídica optante pelo Simples Nacional calculados acima da regra específica.
Toda empresa comercial está proibida de ter crédito de insumo?
Não se deve concluir apenas pelo CNAE. É preciso separar revenda, produção e prestação de serviços. O crédito de insumo exige vínculo demonstrado com a atividade alcançada pela hipótese legal.
Uma despesa essencial para administrar a empresa é automaticamente insumo?
Não. Importância empresarial genérica não basta. Os critérios de essencialidade ou relevância são avaliados no contexto da produção de bens ou da prestação de serviços e da legislação aplicável.
Bens comprados para revenda podem gerar crédito?
A legislação possui hipótese própria para bens adquiridos para revenda, com vedações e condições específicas. Não os classifique como insumo apenas para usar outra natureza de crédito.
Empresa mista deve excluir todos os créditos de insumo?
Não. Ela deve demonstrar quais gastos pertencem à produção ou ao serviço e quais pertencem à atividade comercial, usando rateio racional e documentação quando houver compartilhamento.
Quais naturezas merecem revisão na atividade de revenda?
O manual destaca as naturezas 02, 03, 09, 10 e 13 no risco de insumos, imobilizado e outras operações. A análise deve voltar ao documento e à atividade real.
Qual é a alíquota do crédito para subcontratação do Simples nesta hipótese?
O manual indica 1,2375% para PIS/Pasep e 5,7% para Cofins, equivalentes a 75% das alíquotas básicas, quando uma empresa de transporte rodoviário de carga subcontrata transportador optante pelo Simples e os demais requisitos são atendidos.
Posso usar o regime atual do transportador?
Não. Confirme a opção pelo Simples no período da operação. Um fornecedor pode ingressar, sair ou ser excluído do regime, tornando o cadastro atual insuficiente para revisar o passado.
Como provar que o transportador era optante?
Use a Consulta Optantes do Portal do Simples e preserve o resultado histórico, CNPJ, período consultado, data da consulta e vínculo com o documento de transporte.
O cálculo reduzido vale para qualquer fornecedor ou tomador?
Não. A regra se refere à empresa de serviço de transporte rodoviário de carga que subcontrata transporte de pessoa jurídica transportadora optante pelo Simples. Confirme sujeito, operação, contratado, pagamento e período.
Preciso retificar apenas o Bloco M?
Não necessariamente. O Bloco M deve ser compatível com os registros analíticos que demonstram a origem. A correção pode exigir ajustes nos blocos A, C, D ou F e em outros registros relacionados.
A DCTF também precisa ser retificada?
Quando a mudança do crédito altera os débitos declarados, a orientação oficial prevê ajustar a DCTF correspondente. Simule o efeito antes de transmitir.
É preciso enviar comprovantes à Receita?
O manual informa que não é necessário comparecer a uma unidade nem encaminhar comprovantes das retificações, compensações ou recolhimentos; os sistemas validam os ajustes. A empresa deve manter o dossiê.
Preciso responder formalmente ao aviso?
O manual informa que não é necessário protocolar resposta ao aviso. A ação esperada é corrigir as escriturações, declarações e valores aplicáveis dentro do prazo.
O que acontece se houver diferença de imposto?
Depois das retificações aplicáveis, a empresa deve tratar eventual diferença pelos códigos corretos, com acréscimos legais, pagamento, parcelamento ou outra medida validada pelos responsáveis.
Posso alterar o arquivo original para facilitar?
Não é recomendável. Preserve arquivo e recibo originais. Gere a reconstrução e o retificador separadamente para manter prova do valor declarado e das mudanças.
Como tratar crédito já usado em outro período?
Rastreie saldo, transporte, desconto, pedido, compensação e retificações posteriores. A redução na origem pode exigir correções em cadeia, que devem ser simuladas antes da execução.
IA pode decidir se uma despesa é insumo?
Ela pode reunir evidências e sugerir casos semelhantes, mas a decisão tributária depende de atividade, fatos, legislação e aprovação profissional. Casos ambíguos precisam de revisão humana.
IA pode transmitir a EFD retificadora?
Não deve agir autonomamente. Assinatura e transmissão exigem arquivo validado, certificado protegido, autorização explícita, usuário identificado e conferência do recibo.
Como priorizar centenas de linhas?
Combine prazo, valor, competência, uso posterior do crédito, ausência de documento e facilidade de confirmação. Comece pelas causas que podem ser aplicadas com segurança a grupos homogêneos.
Como saber se a regularização foi concluída?
EFD, DCTF, pagamento ou compensação precisam estar processados; os totais internos devem reconciliar; e cada diferença deve ter causa, decisão, protocolo e evidência.
Como impedir que o erro volte?
Versione a opção pelo Simples, separe atividades, valide natureza e CST na entrada, exija memória de rateio e execute o mesmo cruzamento antes de cada fechamento.
Quando faz sentido criar automação sob medida?
Quando há muitas competências, estabelecimentos, ERPs, fretes, regras temporais ou créditos utilizados em cadeia. A automação reduz busca manual e garante consistência sem substituir a decisão fiscal.
Próximo passo
Escolha uma competência apontada no aviso e reconstrua uma amostra com dez despesas tratadas como insumo e dez subcontratações de transporte. Para cada linha, registre documento, participante, atividade, regime histórico, natureza, CST, base, alíquota, crédito, escrituração e evidência.
Se a amostra depender de planilhas soltas, cadastros atuais ou ajustes sem origem, a Laf Digital pode construir a camada de dados, o motor de validação e o painel de regularização para conectar EFD-Contribuições, DCTF, documentos, decisões e recibos com trilha de auditoria.