
Resposta curta
Para entrar ou retornar ao Simples Nacional em 2027, a empresa constituída deve solicitar a opção até 15 de outubro de 2026. Se houver pendências impeditivas, o prazo oficial para regularizá-las termina em 30 de outubro de 2026. A escolha de recolher IBS e CBS pelo regime regular é outro procedimento, também aberto até 30 de outubro para o primeiro semestre de 2027.
Não faça a segunda escolha apenas pela alíquota aparente. Compare preço, créditos, perfil dos clientes, margem, fluxo de caixa e custo operacional. Guarde protocolos e acompanhe o processamento até o status final.
A empresa não toma uma decisão, mas três: pedir o Simples, resolver cada impedimento e escolher onde IBS e CBS serão apurados. Misturar esses fluxos é a forma mais rápida de perder prazo ou adotar um regime sem simulação.
Por que a pauta é urgente em outubro de 2026
A Receita Federal informou em 7 de outubro de 2026 que já havia 469.498 solicitações de opção pelo Simples Nacional. Desse total, 199.161 estavam deferidas e 270.337 indeferidas, ainda dentro do prazo de regularização das pendências impeditivas. O mesmo balanço registrou 854.670 solicitações relativas ao regime regular do IBS e da CBS.
Esses números não permitem concluir que todo indeferimento será mantido nem que todo pedido do regime regular pertence ao mesmo perfil empresarial. Eles mostram, porém, o tamanho do trabalho operacional concentrado em poucas semanas: consultar resultados, localizar a origem da pendência, pagar, parcelar ou corrigir, aguardar o reprocessamento e documentar a decisão tributária.
A orientação oficial sobre os novos prazos separa expressamente as duas opções. A Resolução CGSN nº 194/2026 alterou as janelas aplicáveis a 2027.
| Decisão ou ação | Prazo oficial para 2027 | Efeito ou finalidade |
|---|---|---|
| solicitar ingresso ou retorno ao Simples Nacional | 1º/09 a 15/10/2026 | produzir efeitos a partir de 1º/01/2027, se deferida |
| regularizar pendências impeditivas do pedido | até 30/10/2026 | permitir novo processamento do pedido dentro da janela |
| optar pelo regime regular de IBS e CBS no primeiro semestre | 1º/09 a 30/10/2026 | retirar IBS e CBS do DAS e apurá-los pelas regras próprias |
| cancelar as opções abrangidas pela nova janela | 3/11 a 20/12/2026 | desistir dentro do período oficial, quando aplicável |
| optar pelo regime regular no segundo semestre de 2027 | janela de março de 2027 | produzir efeitos de julho a dezembro, conforme regra vigente |
Prazo é dado sensível a mudança normativa. Antes de executar qualquer ação, confirme a situação no Portal do Simples Nacional, no serviço oficial da Reforma Tributária e na norma vigente.
São dois pedidos e uma regularização
O primeiro pedido define se a microempresa ou empresa de pequeno porte estará no Simples Nacional em 2027. Ele interessa, por exemplo, a quem está hoje em outro regime, foi excluído e quer retornar ou precisa formalizar nova opção dentro das condições legais.
O segundo pedido só trata da forma de apurar e recolher IBS e CBS. Uma empresa pode permanecer no Simples Nacional e, ainda assim, escolher o regime regular para esses dois tributos. Nessa hipótese, as parcelas de IBS e CBS deixam de ser cobradas dentro do DAS e passam a seguir as regras próprias do regime regular.
A regularização é uma etapa do primeiro fluxo, não uma nova opção. Se o pedido apontar impedimento, a empresa precisa identificar qual ente ou cadastro originou a restrição, sanear a causa e acompanhar o resultado. Um comprovante de pagamento isolado não equivale a deferimento.
| Situação da empresa | Ação principal | Erro a evitar |
|---|---|---|
| já está no Simples e quer IBS/CBS dentro do regime | em regra, não formalizar opção pelo regime regular | clicar por engano em um serviço diferente |
| está no Simples e quer IBS/CBS fora do DAS | simular e formalizar a opção específica | tratar a escolha como mera configuração do ERP |
| está fora e quer entrar no Simples em 2027 | solicitar a opção e acompanhar o resultado | confundir o pedido com a escolha de IBS/CBS |
| pedido do Simples tem pendência | corrigir a causa no ente competente e monitorar | esperar até o último dia para descobrir baixa não processada |
| pedido já foi deferido | guardar o resultado e preparar a operação de 2027 | supor que emissão, cadastro e apuração se ajustarão sozinhos |
Quem pode usar o serviço de escolha do IBS e da CBS
O serviço oficial de escolha do regime de apuração de IBS e CBS informa que empresas optantes pelo Simples Nacional estão entre os usuários habilitados. A página permite formalizar opção ou renúncia e consultar o histórico de solicitações. O acesso exige conta gov.br de nível Prata ou Ouro.
A mesma página também lista outros públicos, como determinados condomínios, consórcios, sociedades em conta de participação, nanoempreendedores, produtores rurais e transportadores autônomos de cargas. Este artigo concentra-se na decisão das empresas do Simples. Não aplique o fluxo automaticamente a outro perfil sem conferir requisitos específicos.
Como regularizar uma opção indeferida
O ponto de partida é o acompanhamento do pedido no Portal do Simples Nacional. O retorno precisa ser transformado em uma fila por CNPJ, ente responsável, causa, ação, prazo e evidência. A empresa não deve pagar tudo indiscriminadamente: deve reconciliar a pendência exibida com seus sistemas e com a situação fiscal atual.
A página oficial de orientações para regularização de pendências do Simples Nacional separa, entre outros casos, débitos na Receita Federal, valores declarados em GFIP, inscrições em dívida ativa da União e débitos administrados por estados ou municípios. O canal e o procedimento mudam conforme a origem.
1. Capture o resultado e o relatório de pendências
Guarde PDF, protocolo, data, hora, CNPJ, usuário responsável e status. Registre cada item exibido sem copiar credenciais ou dados sensíveis para planilhas abertas. Se o portal atualizar o relatório, mantenha a versão anterior como evidência da evolução.
2. Identifique quem controla a pendência
Uma pendência pode estar na Receita Federal, na PGFN, em um estado ou em um município. O pagamento no canal errado não resolve a origem. A equipe precisa vincular cada item ao ente, sistema e responsável interno ou externo.
3. Confirme se o débito ainda existe
Compare o relatório com a situação fiscal, declarações, pagamentos, parcelamentos, compensações e inscrições. Pode haver diferença de tempo entre a ação e a baixa. Não marque como resolvido apenas porque um comprovante foi emitido.
4. Escolha o tratamento aplicável
Pagamento, parcelamento, compensação, correção cadastral ou contestação têm requisitos diferentes. A escolha precisa passar pelo contador ou responsável fiscal e seguir o canal oficial. Automação pode preparar o caso; não deve decidir a medida jurídica ou tributária.
5. Execute e preserve evidências
Guarde guias, comprovantes, recibos de parcelamento, protocolos, petições e telas de confirmação. Relacione a evidência ao item original, sem misturar documentos de CNPJs distintos.
6. Aguarde a baixa e reconsulte
Sistemas de entes diferentes não atualizam no mesmo ritmo. Crie uma cadência de reconsulta e um alerta de exceção. Se a baixa não ocorrer dentro do tempo esperado, escale com antecedência e leve o conjunto de provas.
7. Confirme o resultado final
O objetivo não é zerar a planilha interna, mas obter o resultado oficial do pedido. Registre deferimento, indeferimento definitivo ou estado ainda pendente. Um caso sem status final continua aberto.
Como decidir se IBS e CBS ficam no DAS
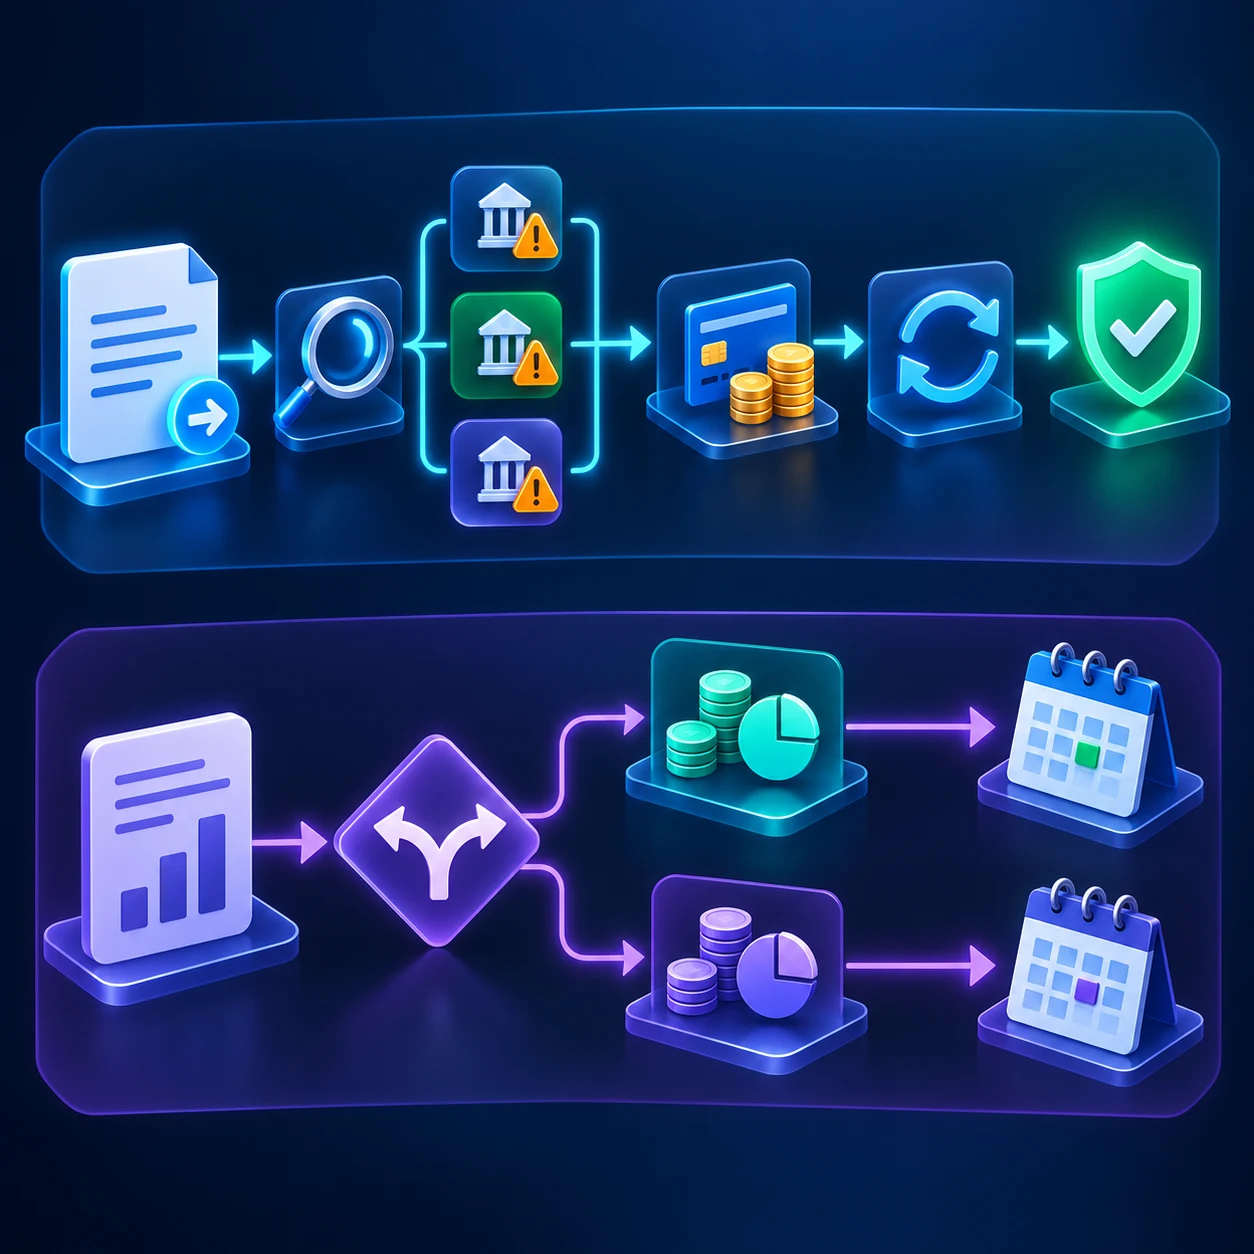
A escolha não pode ser resolvida com a pergunta “qual alíquota é menor?”. O efeito econômico depende da cadeia. Clientes que aproveitam créditos podem valorar de forma diferente um fornecedor que recolhe IBS e CBS pelo regime regular. Ao mesmo tempo, sair com esses tributos do DAS adiciona cálculo, documentos, apuração, pagamento, conciliação, controles e riscos próprios.
Monte pelo menos dois cenários usando dados reais de produtos, serviços, fornecedores e clientes. Separe premissas confirmadas de parâmetros ainda provisórios. Refaça a simulação quando alíquotas de referência, regras ou cadastros relevantes mudarem.
| Dimensão | IBS/CBS dentro do Simples | IBS/CBS no regime regular |
|---|---|---|
| recolhimento | integrado ao regime simplificado | apuração e recolhimento fora do DAS |
| crédito na cadeia | segue as regras aplicáveis ao Simples | segue as regras do regime regular |
| formação de preço | precisa refletir carga e percepção do cliente | precisa incorporar débito, crédito e fluxo financeiro |
| documentos fiscais | exige adaptação às regras de 2027 | exige classificação e cálculo compatíveis com o regime regular |
| operação mensal | tende a manter centralização no Simples | adiciona apuração, pagamentos e reconciliações próprias |
| risco principal | decidir por inércia sem medir perda comercial | decidir pelo crédito sem medir custo e complexidade |
Dados mínimos para a simulação
- faturamento por produto, serviço, canal, estado e município;
- margem bruta e contribuição por família;
- compras elegíveis, fornecedores e qualidade dos documentos recebidos;
- proporção de clientes pessoa física e pessoa jurídica;
- capacidade dos clientes de aproveitar crédito;
- contratos com preço fixo, repasse ou renegociação;
- devoluções, descontos, cancelamentos e inadimplência;
- efeito financeiro entre venda, apropriação, pagamento e recebimento;
- custo de ERP, motor fiscal, contabilidade, conciliação e governança;
- sensibilidade a mudanças de premissas.
Três cenários, não uma única previsão
Use um cenário base, um conservador e um de estresse. No conservador, reduza créditos aproveitáveis e aumente o custo de implantação. No de estresse, teste erro cadastral, atraso de cliente, mudança de mix e divergência de documento. A decisão precisa continuar defensável quando a realidade se afasta da média.
Exemplo concreto: empresa de software B2B
Considere uma empresa de software com R$ 3,2 milhões de receita anual, clientes empresariais e equipe enxuta. Ela pediu retorno ao Simples para 2027. O acompanhamento mostrou duas pendências: um débito federal declarado e uma taxa municipal vinculada a cadastro antigo.
O financeiro reconciliou o débito federal, o contador definiu o tratamento aplicável e a empresa guardou o comprovante. Para a pendência municipal, o time confirmou o cadastro, abriu o protocolo no município e acompanhou a baixa. Os dois itens permaneceram “em processamento” no painel até o Portal do Simples refletir a regularização.
Em paralelo, a empresa simulou IBS e CBS dentro e fora do DAS. Como boa parte dos clientes é de empresas no regime regular, o crédito na cadeia entrou na análise. Mas o cenário também incluiu custo do motor fiscal, revisão dos contratos, emissão correta, apuração, pagamento e conciliação.
A diretoria não escolheu com base em uma porcentagem isolada. Registrou premissas, impacto em margem e preço, capacidade operacional, parecer contábil e decisão aprovada. O protocolo da escolha ficou ligado à versão da simulação. Assim, pedido do Simples, saneamento de pendências e escolha do IBS/CBS continuaram rastreáveis sem virar um único checklist confuso.
Arquitetura de automação segura
Uma operação com muitos CNPJs ou clientes contábeis precisa de estados explícitos. O fluxo pode ser automatizado sem automatizar a decisão tributária.
- Cadastro mestre: CNPJ, regime atual, responsável, procuração, municípios e estados relevantes.
- Coletor de status: registra retornos e protocolos obtidos nos canais autorizados.
- Normalizador de pendências: separa ente, tipo, valor, vencimento, origem e ação possível.
- Fila de tratamento: atribui responsável e prazo sem esconder casos bloqueados.
- Cofre de evidências: preserva documentos, recibos e histórico com controle de acesso.
- Motor de reconsulta: agenda novas verificações e detecta mudança de status.
- Simulador de regimes: compara cenários com premissas versionadas e dados reconciliados.
- Fluxo de aprovação: exige revisão fiscal, financeira e executiva antes da opção.
- Registro da escolha: liga protocolo, data, usuário e cenário aprovado.
- Plano de 2027: transforma a decisão em mudanças de cadastro, documento, preço e apuração.
Integração deve respeitar os meios disponibilizados e os termos dos portais. Não contorne autenticação, captura de segurança ou limites de acesso. Quando não houver interface oficial apropriada, use tarefa assistida com dupla conferência e evidência.
Painel para não perder o prazo
O painel precisa mostrar o que exige ação, não apenas uma contagem geral. Cada indicador deve abrir o caso e sua evidência.
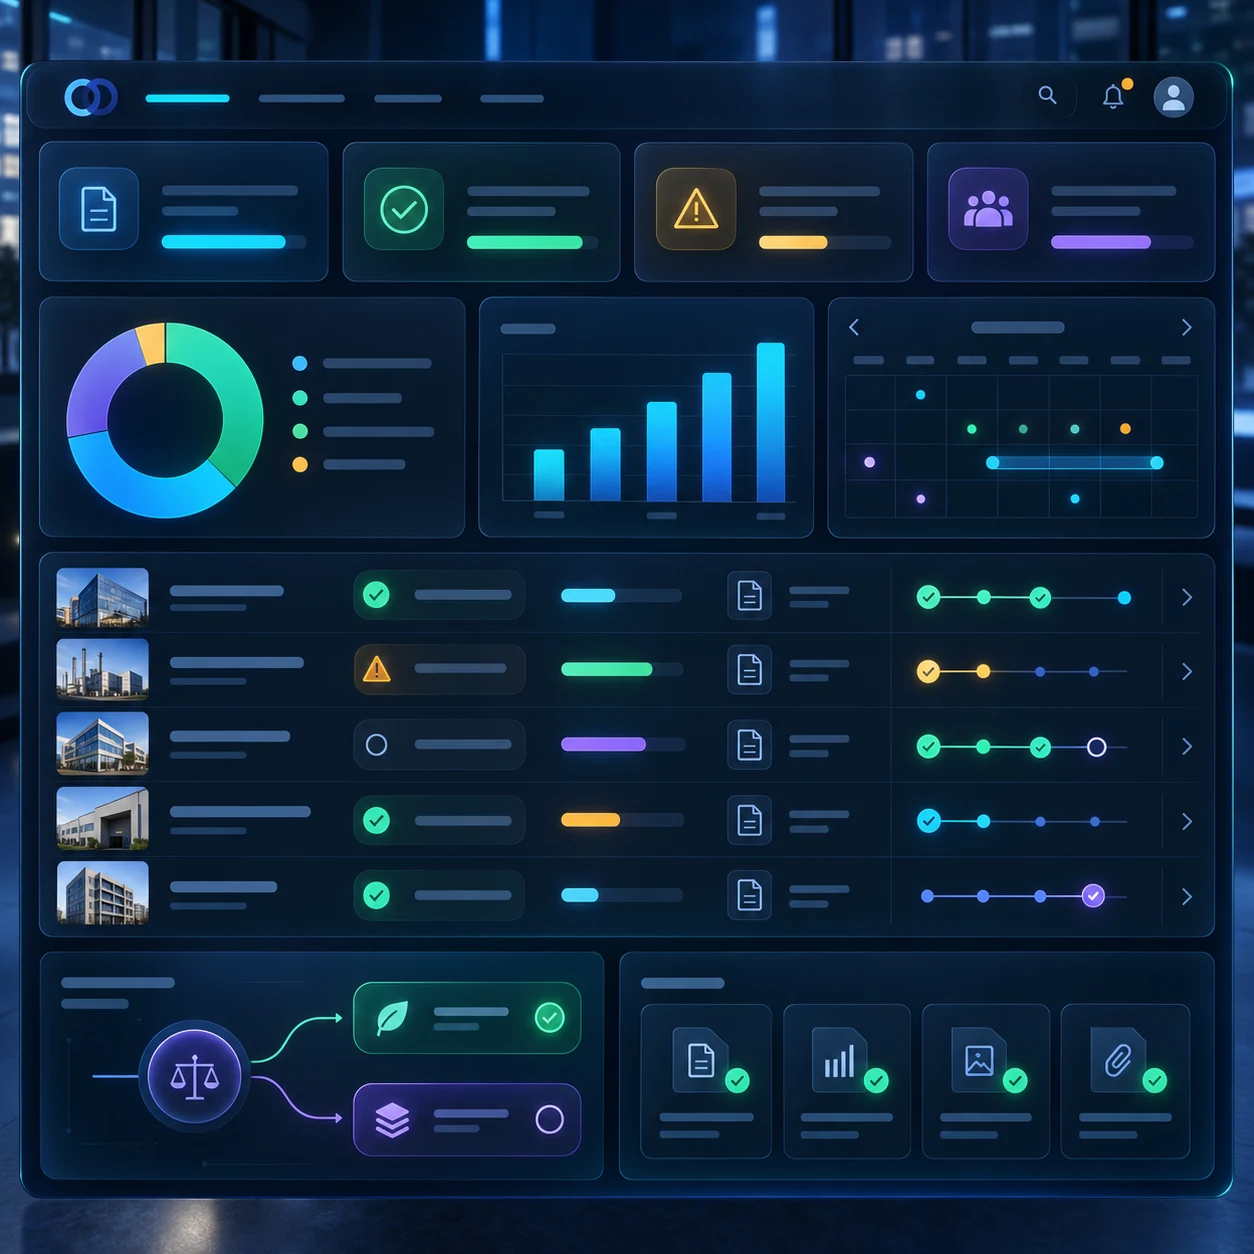
| Indicador | Cálculo operacional | Decisão apoiada |
|---|---|---|
| pedidos sem resultado final | CNPJs pendentes ÷ pedidos enviados | priorizar acompanhamento |
| pendências sem dono | itens não atribuídos ÷ pendências abertas | eliminar casos órfãos |
| baixa confirmada | itens ausentes no relatório oficial ÷ itens tratados | comprovar eficácia da regularização |
| dias até o prazo | data limite menos data atual | definir cadência e escalada |
| simulações aprovadas | CNPJs com cenários revisados ÷ CNPJs elegíveis | impedir escolha sem análise |
| protocolos conciliados | escolhas com recibo e histórico ÷ escolhas executadas | preservar evidência |
| prontidão para 2027 | mudanças concluídas ÷ mudanças exigidas | acompanhar implantação |
Use estados como “não iniciado”, “enviado”, “com pendência”, “tratado aguardando baixa”, “deferido”, “indeferido definitivo”, “simulação pendente”, “decisão aprovada” e “opção confirmada”. Evite um único rótulo “resolvido”, que apaga o estágio real.
Onde a IA ajuda
A IA pode acelerar trabalho documental e análise, desde que cada saída seja ligada à fonte e revisada. Aplicações úteis incluem:
- extrair itens de relatórios e classificá-los por ente;
- comparar duas versões do relatório de pendências;
- agrupar causas repetidas em uma carteira de CNPJs;
- resumir normas e apontar trechos para validação humana;
- preparar tarefas e lembretes a partir de prazos confirmados;
- explicar variações entre cenários de regime;
- detectar premissas sem fonte ou dados ausentes;
- redigir memorando executivo com links para evidências.
A IA não deve:
- acessar portal com credencial compartilhada ou burlar autenticação;
- inventar status quando a consulta falha;
- escolher pagamento, parcelamento, compensação ou contestação;
- prometer deferimento por causa de um comprovante;
- decidir o regime tributário sozinha;
- usar alíquota ou regra sem data e fonte;
- enviar pedido ou cancelamento sem aprovação explícita;
- expor dados fiscais, tokens, procurações ou documentos completos em logs.
Riscos e governança
O maior risco é perder o prazo acreditando que “o contador está vendo”. Responsável genérico não é dono de tarefa. Cada CNPJ precisa de status, ação, prazo, evidência e escalada definidos.
Outro risco é confundir regularização com baixa. Pagamento e protocolo são evidências de ação; o resultado oficial é outra evidência. Sistemas podem levar tempo para refletir mudanças, principalmente quando a origem está em outro ente.
Na decisão de IBS e CBS, o risco é usar uma simulação incompleta. Base histórica ruim, fornecedor sem classificação, cliente sem perfil tributário, crédito superestimado ou custo operacional omitido pode inverter a recomendação.
Dados fiscais e procurações exigem proteção. Aplique acesso mínimo, autenticação forte, segregação por cliente, criptografia, retenção definida, logs sem segredos e trilha de aprovação. Revogue acessos quando a pessoa ou o fornecedor sair do processo.
Método Laf para conduzir a decisão
A Laf Digital organiza o trabalho em cinco frentes.
1. Inventário e calendário
Mapeamos CNPJs, regime atual, pedido necessário, pendências, responsáveis e datas. A saída é um calendário único, mas com fluxos separados.
2. Saneamento rastreável
Estruturamos a fila por ente e causa, ligamos cada ação ao comprovante e acompanhamos até a confirmação oficial. Casos incertos seguem abertos.
3. Simulação econômica
Comparamos IBS/CBS dentro e fora do DAS com dados de compras, vendas, clientes, preços, créditos, margem, caixa e custo operacional. Premissas ficam explícitas e versionadas.
4. Decisão e protocolo
Contabilidade, fiscal, financeiro e direção revisam o mesmo conjunto de evidências. A escolha só é executada após aprovação, e o protocolo é conciliado com o histórico oficial.
5. Implantação para 2027
Transformamos a decisão em tarefas de ERP, documentos fiscais, cadastro, contratos, preço, contabilidade, apuração, testes e monitoramento. A opção no portal é o início da implementação, não o fim.
Checklist executivo
- [ ] confirmar se a empresa precisa pedir ingresso ou retorno ao Simples;
- [ ] consultar e guardar o status atual por CNPJ;
- [ ] decompor cada pendência por ente e causa;
- [ ] definir tratamento com responsável fiscal;
- [ ] executar a regularização e preservar comprovantes;
- [ ] reconsultar até obter o resultado oficial;
- [ ] confirmar se há elegibilidade e interesse no regime regular de IBS/CBS;
- [ ] simular os dois caminhos com dados reais e três cenários;
- [ ] aprovar a decisão com trilha formal;
- [ ] executar a opção ou cancelamento no serviço correto;
- [ ] guardar protocolo e conferir o histórico;
- [ ] preparar sistemas, documentos, contratos e controles para janeiro de 2027.
Próximo passo
Se sua empresa ainda está com pedido pendente, comece hoje por uma exportação do resultado oficial e uma matriz simples: CNPJ, impedimento, ente, ação, responsável, prazo, comprovante e data da próxima consulta. Em paralelo, não escolha o regime de IBS/CBS até ter uma simulação que explique efeito em margem, crédito, preço, caixa e operação.
A Laf Digital pode construir o painel de acompanhamento, o cofre de evidências, a fila de regularização, o simulador versionado e o fluxo de aprovação. O objetivo é chegar ao prazo com status comprovado e a 2027 com uma decisão que o time consegue executar e defender.
Referências consultadas
- Receita Federal — balanço de 7 de outubro de 2026 das solicitações do Simples e do regime regular de IBS/CBS
- Receita Federal — Simples Nacional 2027: novos prazos e duas escolhas diferentes
- Receita Federal — Resolução CGSN nº 194/2026 no sistema de normas
- Governo Federal — serviço para escolher o regime de apuração de IBS e CBS
- Governo Federal — serviço para optar pelo Simples Nacional
- Receita Federal — orientações para regularização de pendências do Simples Nacional
- Portal do Simples Nacional — serviços de opção e acompanhamento
- Receita Federal — regras do Simples adaptadas à Reforma Tributária do Consumo
- Presidência da República — Lei Complementar nº 123/2006
- Presidência da República — Lei Complementar nº 214/2025, texto compilado
- Presidência da República — Lei Geral de Proteção de Dados Pessoais
Perguntas frequentes
Qual é o prazo para pedir o Simples Nacional em 2027?
Para empresas já constituídas que pretendem ingressar ou retornar em 2027, a orientação oficial vigente fixou a janela de 1º de setembro a 15 de outubro de 2026.
Até quando posso regularizar as pendências do pedido?
O prazo informado para regularização das pendências impeditivas é 30 de outubro de 2026. Ele é fixo; deixar o diagnóstico para o fim reduz o tempo disponível para a baixa.
A opção pelo Simples e a opção do IBS/CBS são a mesma coisa?
Não. Uma define o enquadramento da empresa no Simples Nacional. A outra define se IBS e CBS serão recolhidos dentro do regime simplificado ou pelas regras do regime regular.
Quem já está no Simples precisa pedir novamente para 2027?
Em regra, a empresa que já é optante e permanece elegível não faz novo pedido apenas para continuar. Confirme a situação do CNPJ e eventuais comunicações de exclusão.
Quem está no Simples precisa escolher o regime regular de IBS e CBS?
Só formaliza essa opção quem pretende recolher IBS e CBS fora do DAS. Quem quer mantê-los no Simples não deve clicar no serviço por engano.
Qual é o prazo do regime regular para o primeiro semestre de 2027?
A janela oficial vigente vai de 1º de setembro a 30 de outubro de 2026, com efeitos a partir de 1º de janeiro de 2027.
Posso cancelar a opção?
A orientação oficial informa uma janela de cancelamento entre 3 de novembro e 20 de dezembro de 2026. Confirme a regra e a disponibilidade no serviço antes de agir.
O que significa pedido indeferido por pendência?
Significa que um requisito impeditivo foi identificado no processamento. É necessário consultar o detalhe, tratar a causa e acompanhar o resultado; não assuma que o indeferimento se tornará definitivo sem verificar.
Pagar o débito garante o deferimento?
Não. O pagamento trata um item, mas a empresa precisa aguardar a baixa, reconsultar o relatório e confirmar o resultado oficial. Também podem existir outras pendências.
Onde consulto a origem da pendência?
Comece no acompanhamento da opção e confronte o retorno com a situação fiscal. A origem pode estar na Receita Federal, PGFN, estado ou município.
Posso parcelar em vez de pagar à vista?
Pode haver parcelamento aplicável, conforme a natureza e o ente responsável. A empresa deve validar requisitos e efeitos com seu responsável contábil ou fiscal no canal oficial.
Como tratar dívida ativa da União?
Pendências inscritas em dívida ativa são tratadas pelos canais da PGFN, como o Regularize, e não pelo mesmo fluxo de um débito ainda administrado pela Receita Federal.
Débito estadual ou municipal aparece no mesmo lugar?
O pedido pode apontar impedimento ligado a outro ente, mas consulta, negociação, contestação e baixa podem depender do estado ou município correspondente.
O MEI segue o mesmo calendário?
Não presuma isso. Opção pelo Simei possui regras e janelas próprias. Este artigo trata de microempresas e empresas de pequeno porte no contexto do Simples Nacional 2027.
Empresa em início de atividade segue esse fluxo?
A opção de início de atividade tem procedimento próprio ligado à inscrição do CNPJ. Consulte o serviço oficial e o Módulo Administração Tributária da Redesim.
O que muda se IBS e CBS forem para o regime regular?
As parcelas deixam de ser recolhidas dentro do DAS e passam a exigir apuração e recolhimento pelas regras próprias, com impactos em crédito, documentos, sistemas, preço e controles.
O crédito de IBS e CBS torna o regime regular sempre melhor?
Não. Crédito é uma variável da cadeia, mas a decisão depende de compras elegíveis, clientes, margem, preço, caixa, contratos, custo operacional e risco de implantação.
Qual período de dados usar na simulação?
Use uma base representativa de pelo menos doze meses quando possível, separando sazonalidade, mix, devoluções e eventos atípicos. Refaça cenários com premissas atualizadas.
Como comparar clientes pessoa física e jurídica?
Segmente receita, margem e sensibilidade a preço. Clientes empresariais podem valorar créditos de forma diferente; consumidores finais tendem a perceber principalmente o preço final.
Preciso alterar o ERP antes de fazer a opção?
Você precisa conhecer a viabilidade e o plano de implantação antes da decisão. A configuração definitiva vem após aprovação, com testes antes da entrada em vigor.
A opção no portal conclui o projeto?
Não. Ela inicia tarefas de cadastro, documentos fiscais, cálculo, contratos, formação de preço, contabilidade, apuração, pagamento, conciliação e suporte.
Como guardar os comprovantes com segurança?
Use repositório com acesso por função, criptografia, segregação por CNPJ, retenção definida e trilha de auditoria. Não armazene senhas, tokens ou procurações em planilhas abertas.
A IA pode acessar o portal e decidir por mim?
Não deve usar credenciais compartilhadas, contornar autenticação nem tomar a decisão tributária. Pode organizar dados, comparar relatórios e preparar cenários para aprovação humana.
Que status devo acompanhar diariamente?
Acompanhe pedido enviado, pendência identificada, tratamento executado, baixa aguardada, resultado final, simulação revisada, decisão aprovada e protocolo confirmado.
Como evitar confundir os dois pedidos?
Use filas, responsáveis, prazos e evidências separados. O pedido do Simples deve ter um identificador; a escolha de IBS/CBS, outro; a regularização liga-se apenas ao impedimento correspondente.
O que fazer se o portal não refletir a baixa?
Verifique prazo de processamento, origem, comprovantes e situação fiscal atual. Se persistir, use o canal oficial do ente com antecedência e registre o atendimento.
Posso usar números médios do mercado na decisão?
Eles servem apenas como referência. A escolha precisa usar dados da própria empresa e declarar premissas, porque mix, clientes, fornecedores, contratos e eficiência operacional mudam o resultado.
Quando faz sentido um sistema sob medida?
Quando há muitos CNPJs, clientes contábeis, entes, responsáveis e versões de simulação, e o controle manual já não prova status, prazo e decisão com segurança.
Como a Laf Digital começa?
A Laf mapeia os CNPJs e fluxos, organiza pendências e evidências, constrói o simulador, implementa aprovações e entrega um painel que leva cada indicador ao caso de origem.